

Buchungssatz bilden: Soll und Haben sicher zuordnen
Du bestimmst die betroffenen Konten, ordnest Soll und Haben zu und kontrollierst einfache und zusammengesetzte Buchungssätze.
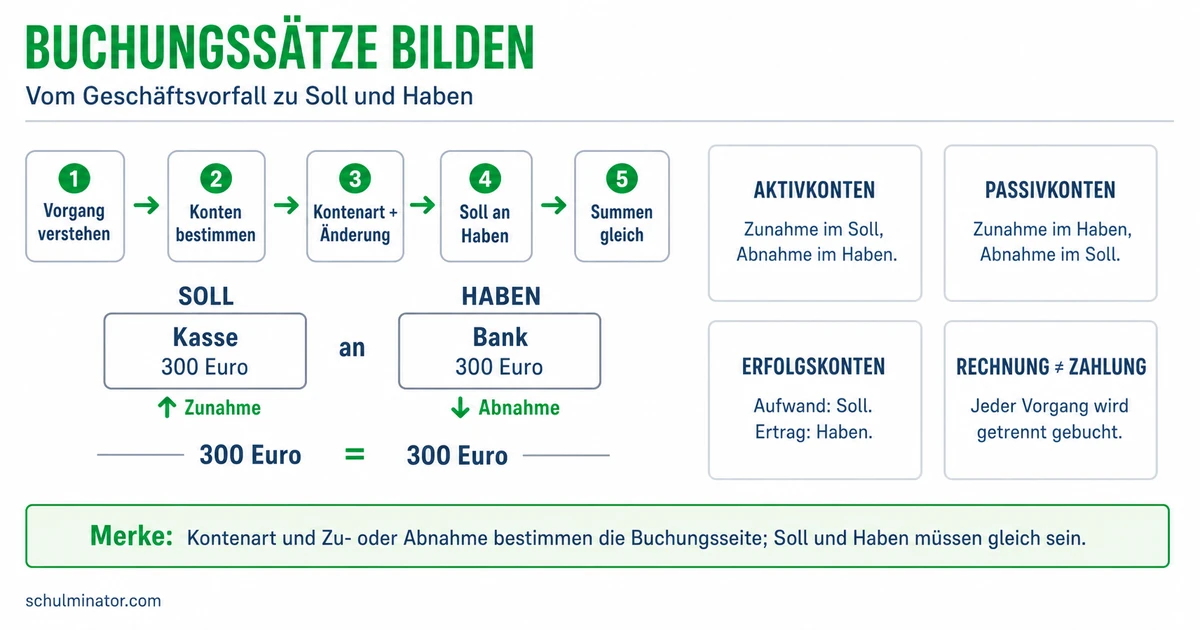
Kurz gesagt
Bestimme zuerst die Konten, ihre Art und ihre Veränderung. Schreibe dann die Sollkonten vor und die Habenkonten hinter „an“. Die Summe der Sollbeträge muss der Summe der Habenbeträge entsprechen.
Ein Betrieb bezahlt eine Rechnung: Das Geld nimmt ab, zugleich verschwindet eine Schuld. Mit einem Buchungssatz hältst du fest, welche Konten sich wie verändern. Hier übst du aus Sicht des Betriebs; Steuern bleiben in allen Beispielen und Aufgaben unberücksichtigt. Das Konto Bank enthält dabei ein ausreichendes Guthaben.
Deine Lernziele
Ein Geschäftsvorfall ist ein wirtschaftlicher Vorgang, der sich in der Buchführung auswirkt. Ein Konto sammelt Buchungen zu einer bestimmten Sache, etwa zum Bargeld. Das Konto Kasse erfasst das Bargeld des Betriebs; Bank erfasst hier sein Bankguthaben. Frage bei einem Vorgang zuerst: Was verändert sich und wodurch? Suche dafür die passenden Konten. Ein Kontenplan ist das Verzeichnis der Konten, die ein Betrieb verwendet. Hier arbeiten wir mit Kontennamen statt Kontonummern.
Aktivkonten erfassen Vermögen. Dazu gehören Kasse, Bank, Maschinen und Fuhrpark, also die betrieblichen Fahrzeuge. Auch Forderungen sind Vermögen: Ein Kunde schuldet dem Betrieb noch Geld. Passivkonten erfassen Eigenkapital und Schulden. Eigenkapital ist der Anteil des Vermögens, der nach Abzug der Schulden bleibt. Verbindlichkeiten bezeichnen hier offene Schulden gegenüber Lieferanten; Darlehen erfasst geliehenes Geld als Schuld. Die Rückzahlung einer Schuld heißt Tilgung.
Aufwands- und Ertragskonten heißen zusammen Erfolgskonten. Aufwandskonten erfassen Aufwand, der den Gewinn mindert, etwa die Miete für den laufenden Monat auf dem Konto Mietaufwand. Ertragskonten erfassen Ertrag, der den Gewinn erhöht, etwa verdientes Entgelt für eine Leistung. Eine Zahlung ist nicht automatisch neuer Aufwand oder Ertrag: Bezahlt der Betrieb eine schon gebuchte Lieferantenschuld, verändern sich Verbindlichkeiten und das Geldkonto. Bezahlt ein Kunde eine schon gebuchte Forderung, verändern sich Forderungen und das Geldkonto. Der Ertrag wurde dann bereits vorher gebucht.
Buchungssatz
Eine Anweisung für die doppelte Buchführung: Sie nennt die beteiligten Konten, die Beträge und die Buchungsseiten. Dabei wird ein Geschäftsvorfall auf mindestens zwei Konten erfasst.
Beispiel: Ein Kunde begleicht seine offene Rechnung
- 1Ein Kunde überweist 640 Euro für eine bereits gebuchte Forderung auf das Bankkonto des Betriebs.
- 2Das Bankguthaben steigt um 640 Euro: Das Konto Bank ist betroffen.
- 3Der Kunde schuldet nun 640 Euro weniger: Das Konto Forderungen ist betroffen.
- 4Es entsteht durch diese Zahlung kein neuer Ertrag.
Teste dich
Soll bezeichnet die linke, Haben die rechte Seite eines Kontos. Die Wörter bedeuten für sich genommen weder Schulden noch Guthaben. Entscheidend sind die Kontenart und die Veränderung. Ein Zugang ist eine Zunahme, ein Abgang eine Abnahme. Beim Aktivkonto steht ein Zugang im Soll und ein Abgang im Haben. Beim Passivkonto steht ein Zugang im Haben und ein Abgang im Soll.
Neuer Aufwand wird auf dem Aufwandskonto im Soll gebucht. Wird bereits gebuchter Aufwand nachträglich vermindert, steht diese Minderung im Haben. Neuer Ertrag wird auf dem Ertragskonto im Haben gebucht. Wird bereits gebuchter Ertrag nachträglich vermindert, steht diese Minderung im Soll. Die Tabelle zeigt diese laufenden Buchungen; der spätere Abschluss der Konten ist hier kein Thema.
Ordne jede Veränderung einzeln zu. Nimmt der Betrieb ein Darlehen auf und erhält das Geld auf sein Bankkonto, steigen zwei verschiedene Größen: das Bankguthaben als Vermögen und die Darlehensschuld. Bank wird im Soll gebucht, Darlehen im Haben. Ein Zugang gehört also nicht bei jeder Kontenart ins Soll.
| Kontenart | Zunahme | Abnahme |
|---|---|---|
| Aktivkonto | Soll | Haben |
| Passivkonto | Haben | Soll |
| Aufwandskonto | Soll | Haben bei Minderung gebuchten Aufwands |
| Ertragskonto | Haben | Soll bei Minderung gebuchten Ertrags |
Beispiel: Miete und spätere Mietminderung
- 1Der Betrieb überweist 720 Euro für die Miete des laufenden Monats; dieser Aufwand wurde noch nicht gebucht.
- 2Mietaufwand nimmt um 720 Euro im Soll zu; Bank nimmt um 720 Euro im Haben ab.
- 3Der einfache Buchungssatz lautet: Mietaufwand 720 Euro an Bank 720 Euro.
- 4Später erstattet der Vermieter wegen eines Mangels 90 Euro dieser Miete auf das Bankkonto.
- 5Die Erstattung mindert den gebuchten Mietaufwand um 90 Euro im Haben; Bank nimmt um 90 Euro im Soll zu.
- 6Für die Erstattung lautet der einfache Buchungssatz: Bank 90 Euro an Mietaufwand 90 Euro.
Merke: Erst die Kontenart bestimmen, dann die Zu- oder Abnahme prüfen. Aus dem Wort Zugang allein folgt noch keine Buchungsseite.
Teste dich
Schreibe nach der Regel Soll an Haben: Zuerst nennst du die Konten mit Sollbuchung und ihre Beträge, hinter „an“ die Konten mit Habenbuchung und ihre Beträge. „An“ trennt die beiden Buchungsseiten. Ein einfacher Buchungssatz betrifft genau zwei Konten. Ein zusammengesetzter Buchungssatz betrifft mehr als zwei Konten. Stehen mehrere Konten auf derselben Seite, nennen wir sie hier verbunden durch „und“.
Gehe in dieser Reihenfolge vor: Bestimme die betroffenen Konten, ordne ihre Kontenarten zu und beschreibe die jeweilige Zu- oder Abnahme. Leite daraus für jedes Konto die Buchungsseite ab. Schreibe anschließend den Buchungssatz. Addiere dann getrennt die Sollbeträge und die Habenbeträge. Beide Summen müssen gleich sein: Die doppelte Buchführung erfasst den Betrag eines Vorgangs auf beiden Buchungsseiten. Bei mehreren Konten muss nicht jeder Einzelbetrag gleich sein, sondern die jeweilige Gesamtsumme.
Die Betragsgleichheit allein beweist noch keine inhaltliche Richtigkeit. Auch vertauschte Konten oder Buchungsseiten können gleich hohe Summen ergeben. Vergleiche deshalb den fertigen Satz noch einmal mit dem Vorgang: Stimmen Konten, Veränderungen, Seiten und Einzelbeträge?
Beispiel: Eine Maschine mit zwei Geldkonten bezahlen
- 1Der Betrieb kauft eine neue Maschine für 2.600 Euro und bezahlt sofort 600 Euro bar sowie 2.000 Euro per Banküberweisung.
- 2Maschinen ist ein Aktivkonto und nimmt um 2.600 Euro zu: Soll.
- 3Die Aktivkonten Kasse und Bank nehmen um 600 Euro beziehungsweise 2.000 Euro ab: Haben.
- 4Der zusammengesetzte Buchungssatz lautet: Maschinen 2.600 Euro an Kasse 600 Euro und Bank 2.000 Euro.
- 5Kontrolle: Im Soll stehen 2.600 Euro. Im Haben ergeben 600 Euro und 2.000 Euro zusammen 2.600 Euro.
Teste dich
Alles auf einen Blick
Buchungssatz
Benenne, was sich verändert und wodurch; unterscheide Geldbewegungen von neuem Aufwand oder Ertrag.
Aktivkonten erfassen Vermögen, Passivkonten Eigenkapital und Schulden; Erfolgskonten erfassen Aufwand oder Ertrag.
Aktivzugänge stehen im Soll, Passivzugänge im Haben; für Abgänge gilt die jeweils andere Seite.
Neuer Aufwand steht im Soll, neuer Ertrag im Haben; Minderungen gebuchter Beträge stehen auf der Gegenseite.
Schreibe Soll an Haben und kontrolliere die Betragsgleichheit sowie die Übereinstimmung mit dem Vorgang.
Eine Darlehensschuld teilweise zurückzahlen
- 1Der Betrieb tilgt, also bezahlt, 2.450 Euro einer Darlehensschuld: 1.950 Euro per Banküberweisung und 500 Euro bar. Zinsen fallen bei diesem Vorgang nicht an.
- 2Betroffen sind Darlehen als Passivkonto sowie Bank und Kasse als Aktivkonten.
- 3Die Darlehensschuld nimmt um 2.450 Euro ab. Auf dem Passivkonto gehört diese Abnahme ins Soll.
- 4Bank nimmt um 1.950 Euro und Kasse um 500 Euro ab. Diese Abnahmen auf Aktivkonten gehören ins Haben.
- 5Der Buchungssatz lautet: Darlehen 2.450 Euro an Bank 1.950 Euro und Kasse 500 Euro.
- 6Im Haben ergeben 1.950 Euro und 500 Euro zusammen 2.450 Euro, genauso viel wie im Soll. Drei Konten sind beteiligt: Der Satz ist zusammengesetzt.
Fehler finden
Fehler in Zeile 3Die Zunahme einer Schuld wurde auf der falschen Seite des Passivkontos eingeordnet. Richtig: Darlehen ist ein Passivkonto. Die Zunahme von 3.600 Euro gehört ins Haben.
Lückentext
Auf dem Aktivkonto Kasse wird ein Zugang im gebucht. Bei der Tilgung einer Darlehensschuld steht die Abnahme auf dem Passivkonto Darlehen im . Ein Buchungssatz mit drei beteiligten Konten heißt .