

Bestandskonten: Aktiv, Passiv und Saldo
Lerne, Aktiv- und Passivkonten zu führen, ihren Saldo zu berechnen und Bestandsbuchungen nach ihrer Bilanzwirkung zu ordnen.
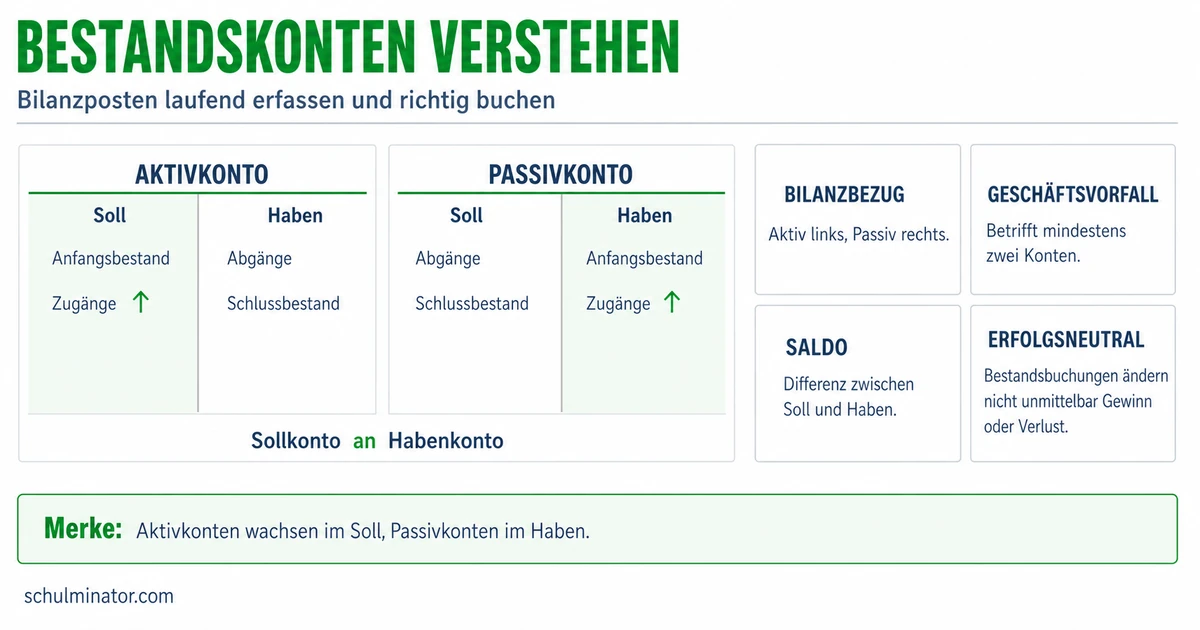
Kurz gesagt
Aktivkonten erfassen Vermögen, Passivkonten dessen Finanzierung durch Eigenkapital und Schulden. Der Saldo ist der Unterschied zwischen den Summen beider Kontoseiten und zeigt beim Abschluss den verbleibenden Bestand.
Ein Betrieb muss festhalten, welche Werte er besitzt und welche Schulden er hat. Dafür nutzt er Bestandskonten. Du lernst, Veränderungen einzutragen und den verbleibenden Bestand zu bestimmen. Die folgenden Übungsfälle sind vereinfacht: Steuern, Zinsen und Gebühren bleiben unberücksichtigt; Bankkonten des Betriebs weisen Guthaben auf.
Deine Lernziele
Eine Bilanz stellt zu einem bestimmten Zeitpunkt das Vermögen eines Betriebs und dessen Finanzierung gegenüber. Links steht die Aktivseite mit Vermögenswerten wie Bargeld, Bankguthaben und Maschinen. Rechts steht die Passivseite. Sie zeigt Eigenkapital und Schulden. Eigenkapital ist der rechnerische Rest des Vermögens nach Abzug der Schulden.
Aus diesen Bilanzposten entstehen Bestandskonten. Ein Konto sammelt die Einträge zu einem bestimmten Posten. Damit kannst du dessen Bestand und Veränderungen während des Geschäftsjahres verfolgen. Ein Geschäftsjahr ist der Zeitraum, für den ein Betrieb seinen Jahresabschluss erstellt.
Ein Aktivkonto erfasst einen Vermögenswert. Dazu gehören auch Forderungen: Beträge, die zum Beispiel ein Kunde dem Betrieb noch schuldet. Ein Passivkonto erfasst dagegen Eigenkapital oder Schulden. Verbindlichkeiten sind Schulden des Betriebs, etwa gegenüber einem Lieferanten. Ein Darlehen ist geliehenes Geld, das zurückgezahlt werden muss. Das Darlehenskonto erfasst die entsprechende Schuld.
Bestandskonto
Konto zu einem Bilanzposten, das dessen Bestand und Veränderungen erfasst.
| Konto | Kontenart | Was wird erfasst? |
|---|---|---|
| Kasse | Aktivkonto | Bargeld des Betriebs |
| Forderungen an Kunden | Aktivkonto | Noch zu erhaltende Zahlungen |
| Darlehen | Passivkonto | Zurückzuzahlender Kreditbetrag |
| Eigenkapital | Passivkonto | Vermögen abzüglich Schulden |
Teste dich
Ein T-Konto stellt ein Konto mit zwei Seiten dar; seine Form erinnert an den Buchstaben T. Die linke Seite heißt Soll, die rechte Haben. Diese Namen bedeuten für sich genommen weder Zunahme noch Abnahme. Die Bilanzseiten heißen dagegen Aktivseite und Passivseite.
Der Anfangsbestand ist der Bestand zu Beginn des Geschäftsjahres. Ein Zugang erhöht den erfassten Bestand, ein Abgang vermindert ihn. Bei einem Aktivkonto stehen Anfangsbestand und Zugänge im Soll, Abgänge im Haben. Beim Passivkonto stehen Anfangsbestand und Zugänge im Haben, Abgänge im Soll.
Prüfe deshalb zuerst die Kontenart und dann die Veränderung. Eine größere Darlehensschuld ist ein Zugang auf einem Passivkonto. Eine Rückzahlung vermindert diese Schuld und ist dort ein Abgang. Auf dem Aktivkonto Bank bedeutet eine Auszahlung dagegen einen Abgang im Haben. Dieselbe Kontoseite kann je nach Kontenart also unterschiedliche Wirkungen haben.
| Eintrag | Aktivkonto | Passivkonto |
|---|---|---|
| Anfangsbestand | Soll | Haben |
| Zugang | Soll | Haben |
| Abgang | Haben | Soll |
Beispiel: Darlehenskonto einer Werkstatt
- 1Die anfängliche Darlehensschuld von 7.200 € wird im Haben eingetragen.
- 2Ein weiterer Kreditbetrag von 1.600 € erhöht die Schuld: Zugang im Haben.
- 3Eine Rückzahlung von 900 € vermindert die Schuld: Abgang im Soll.
Teste dich
Der Saldo ist der Unterschied zwischen den Summen der Soll- und der Habenseite. Addiere zunächst die vorhandenen Beträge jeder Seite, noch ohne den Ausgleichseintrag. Ziehe dann die kleinere Summe von der größeren ab. Bei gleich großen Summen beträgt der Unterschied null.
Zum Abschluss trägst du den Unterschied als Ausgleich auf der kleineren Seite ein. Danach sind beide Seitensummen gleich groß. Für die hier betrachteten positiven Bestände steht dieser Ausgleich beim Aktivkonto im Haben und beim Passivkonto im Soll. Der so ermittelte Schlussbestand ist der verbleibende Bestand zum Abschlusszeitpunkt. Du kannst ihn auch berechnen, indem du zum Anfangsbestand die Zugänge addierst und die Abgänge abziehst.
Ein Sollsaldo heißt so, weil vor dem Ausgleich die Sollsumme größer ist. Der Ausgleichseintrag steht trotzdem im Haben. Entsprechend entsteht ein Habensaldo, wenn die Habensumme größer ist; sein Ausgleichseintrag steht im Soll. Verwechsle die Benennung des Saldos also nicht mit seiner Eintragsseite.
Der Ausgleichseintrag ist keine weitere Auszahlung oder Rückzahlung. Ein positiver Kassenbestand bleibt Vermögen, obwohl du ihn zum Kontoabschluss im Haben einträgst. In der Schlussbilanz, der Bilanz zum Ende des Geschäftsjahres, gehört er auf die Aktivseite. Ein verbleibender Darlehensbetrag gehört auf die Passivseite.
Beispiel: Rohstoffkonto einer Produktion
- 1Rohstoffe sind Materialien, die der Betrieb zur Herstellung seiner Produkte braucht.
- 2Anfangsbestand: 2.400 € im Soll; Zugänge: 850 € im Soll; Abgänge: 620 € im Haben.
- 3Vor dem Ausgleich beträgt die Sollsumme 3.250 €, die Habensumme 620 €.
- 4Der Unterschied beträgt 2.630 €. Dieser Schlussbestand wird zum Ausgleich im Haben eingetragen.
- 5Danach betragen beide Seitensummen 3.250 €. Der verbleibende Rohstoffbestand ist weiterhin Vermögen.
Merke: Der Saldo wird nach der größeren Seite benannt und zum Ausgleich auf der kleineren Seite eingetragen.
Teste dich
Eine Buchung hält einen Geschäftsvorfall in der Buchführung fest. Ein Geschäftsvorfall ist zum Beispiel eine Einzahlung oder eine Rückzahlung. Bei den hier betrachteten reinen Bestandsbuchungen werden Bestände umgeschichtet, erhöht oder vermindert, ohne den Gewinn zu verändern.
Die Bilanzsumme ist die Summe einer Bilanzseite. Aktiv- und Passivseite haben dieselbe Summe; du addierst sie nicht zu einer doppelten Gesamtsumme. Für die folgenden vier Grundfälle vergleichst du, welche Posten sich durch einen Vorgang ändern.
Beim Aktivtausch steigt ein Aktivposten und ein anderer sinkt um denselben Betrag. Beim Passivtausch steigt ein Passivposten und ein anderer sinkt um denselben Betrag. Die Bilanzsumme bleibt bei beiden Tauscharten gleich. Wird etwa eine offene Lieferantenschuld ohne Zahlung unmittelbar in eine Darlehensschuld umgewandelt, verändern sich zwei Schuldposten. Das ist ein Passivtausch.
Bei der Bilanzverlängerung steigen ein Aktivposten und ein Passivposten um denselben Betrag. Die Bilanzsumme nimmt um diesen Betrag zu, nicht um dessen Doppeltes. Bei der Bilanzverkürzung sinken ein Aktivposten und ein Passivposten um denselben Betrag. Die Bilanzsumme nimmt entsprechend ab. Beide Bilanzseiten bleiben dabei gleich groß.
| Grundfall | Beispiel für die Veränderung | Bilanzsumme |
|---|---|---|
| Aktivtausch | Bargeld wird auf das Bankkonto eingezahlt: Kasse sinkt, Bankguthaben steigt. | Bleibt gleich |
| Passivtausch | Eine Lieferantenschuld wird ohne Zahlung in ein Darlehen umgewandelt. | Bleibt gleich |
| Bilanzverlängerung | Ein neuer Kredit wird gutgeschrieben: Bankguthaben und Darlehensschuld steigen. | Steigt |
| Bilanzverkürzung | Ein Kredit wird vom Bankguthaben zurückgezahlt: Guthaben und Schuld sinken. | Sinkt |
Merke: Vergleiche die betroffenen Bilanzposten und ihre Veränderungen. Ein bloßer Tausch innerhalb einer Bilanzseite verändert ihre Summe nicht.
Teste dich
Bei der doppelten Buchführung wird ein Vorgang auf mindestens zwei Konten erfasst. Die Summe der Sollbuchungen entspricht dabei der Summe der Habenbuchungen. Ein Buchungssatz nennt die beteiligten Konten und Beträge. Seine Grundform lautet „Soll an Haben“: Das Konto vor „an“ wird im Soll gebucht, das Konto danach im Haben. Das jeweils andere beteiligte Konto heißt Gegenkonto.
Die Eröffnungsbilanz zeigt die Bestände zu Beginn des Geschäftsjahres. Eine Bilanz ist kein Konto; für die Buchungen nutzt du Hilfskonten. Über das Eröffnungsbilanzkonto (EBK) überträgst du diese Werte auf die Bestandskonten. Es ist ein Hilfskonto und liefert die Gegenbuchung. Für ein Aktivkonto lautet die Eröffnungsbuchung „Aktivkonto an EBK“, für ein Passivkonto „EBK an Passivkonto“. So landet der Anfangsbestand beim Aktivkonto im Soll und beim Passivkonto im Haben. Die Übernahme eines Anfangsbestands ist keine neue Einzahlung.
Am Ende des Geschäftsjahres ermittelst du den Schlussbestand. Das Schlussbilanzkonto (SBK) sammelt die Schlussbestände für die Schlussbilanz. Für die hier betrachteten positiven Bestände schließt du ein Aktivkonto mit „SBK an Aktivkonto“ und ein Passivkonto mit „Passivkonto an SBK“ ab.
Damit steht der Schlussbestand des Aktivkontos zum Ausgleich in dessen Haben und zugleich im Soll des SBK. Der Schlussbestand des Passivkontos steht zum Ausgleich in dessen Soll und zugleich im Haben des SBK. In der Schlussbilanz werden daraus wieder Aktivposten beziehungsweise Passivposten. Bilanz und Hilfskonto haben also zusammengehörige Werte, aber unterschiedliche Seitenbezeichnungen.
| Kontenart | Eröffnung | Abschluss |
|---|---|---|
| Aktivkonto | Aktivkonto an EBK | SBK an Aktivkonto |
| Passivkonto | EBK an Passivkonto | Passivkonto an SBK |
Beispiel: Eigenkapitalkonto eröffnen
- 1Für ein Eigenkapitalkonto sind zu Jahresbeginn 18.400 € vorgegeben.
- 2Eigenkapital gehört zu den Passivkonten; sein Anfangsbestand muss im Haben stehen.
- 3Die Eröffnungsbuchung lautet „EBK an Eigenkapital 18.400 €“.
- 4Das EBK wird im Soll, das Eigenkapitalkonto im Haben gebucht.
Teste dich
Alles auf einen Blick
Bestandskonten
Aktivkonten zeigen Vermögen, Passivkonten Eigenkapital und Schulden.
Aktivkonten nehmen im Soll zu, Passivkonten im Haben. Abgänge stehen auf der jeweils anderen Seite.
Der Unterschied der Seitensummen wird zum Abschluss auf der kleineren Seite ausgeglichen.
Tausch lässt die Bilanzsumme gleich; Verlängerung erhöht sie, Verkürzung vermindert sie.
Das EBK überträgt Anfangsbestände, das SBK sammelt Schlussbestände.
Lieferantenschulden berechnen und abschließen
- 1Ein Fahrradbetrieb schuldet seinen Lieferanten zu Jahresbeginn 6.800 €. Neue Rechnungsschulden von 1.250 € kommen hinzu; 2.150 € werden zurückgezahlt.
- 2Das Konto für Lieferantenschulden ist ein Passivkonto. Anfangsbestand und Zugang stehen im Haben, der Abgang im Soll.
- 3Vor dem Abschluss beträgt die Habensumme 8.050 €, die Sollsumme 2.150 €.
- 4Der Unterschied beträgt 5.900 €. Das ist die verbleibende Schuld und damit der Schlussbestand.
- 5Trage 5.900 € zum Ausgleich im Soll ein. Danach ergeben beide Seiten 8.050 €.
- 6Die Abschlussbuchung lautet „Lieferantenschulden an SBK 5.900 €“. In der Schlussbilanz erscheint die Schuld auf der Passivseite.
Fehler finden
Fehler in Zeile 4Die letzte Zeile verwechselt die Eintragsseite im Konto mit der Bilanzseite. Richtig: Der Kassenbestand von 710 € erscheint auf der Aktivseite der Schlussbilanz.
Lückentext
Ein Betrieb nimmt einen zusätzlichen Kredit auf. Auf seinem Darlehenskonto erhöht sich die Schuld; dieser Zugang steht im . Beim Abschluss eines Kassenkontos ist die Sollsumme größer. Der Ausgleichseintrag ergänzt deshalb die . Zahlt ein Betrieb eine bestehende Schuld von seinem Bankguthaben zurück, sinken Vermögen und Schulden um denselben Betrag. Das ist eine .