

Bilanz und Buchführung einfach erklärt
Du unterscheidest Inventur, Bilanz und GuV, ordnest Konten zu und erkennst, wie Buchungen und Gewinn das Eigenkapital verändern.
Kurz gesagt
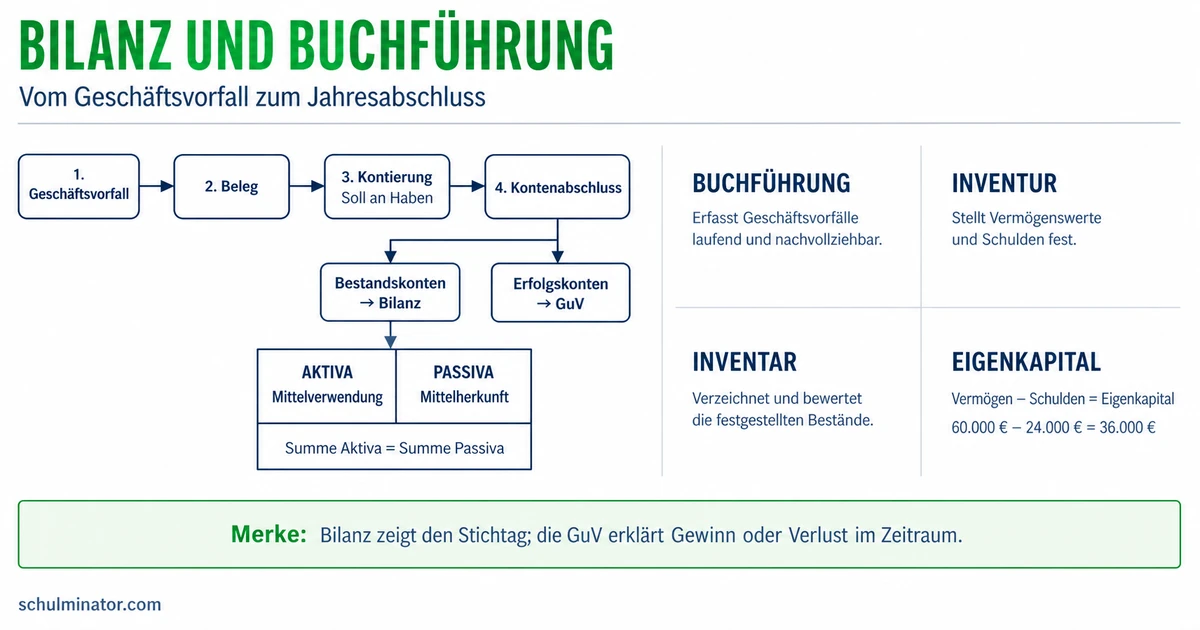
Die Buchführung erfasst die Geschäftsvorfälle eines Unternehmens auf Konten. Die Bilanz zeigt Vermögen, Schulden und Eigenkapital zu einem Stichtag. Die Gewinn- und Verlustrechnung erklärt den Gewinn oder Verlust eines Zeitraums.
Ein Fahrradverleih besitzt Räder und Bankguthaben, hat aber auch Schulden. Wie hält sein Besitzer fest, was vorhanden ist und wie sich der Betrieb entwickelt? Dafür brauchst du Bestandsaufnahmen, Konten und zwei unterschiedliche Abschlussrechnungen.
Deine Lernziele
Bei einer Inventur erfasst ein Unternehmen seine Vermögensgegenstände und Schulden. Vermögensgegenstände sind wirtschaftliche Werte, etwa Geräte, Waren und Bankguthaben. Schulden sind Verpflichtungen gegenüber anderen. Bei der körperlichen Inventur werden greifbare Gegenstände gezählt, gewogen oder gemessen. Bei der Buchinventur prüft man beispielsweise Bankguthaben und Schulden anhand von Kontoauszügen und anderen Belegen, also Nachweisen für Geschäftsvorfälle.
Das Inventar ist das ausführliche Verzeichnis der ermittelten Bestände. Es nennt die einzelnen Positionen nach Art, Menge, soweit sinnvoll, und Wert. Üblich sind die Bereiche Vermögen, Schulden und das daraus berechnete Eigenkapital. Aus den Einzelangaben entstehen zusammengefasste Bilanzposten. Ein Posten ist hier ein Eintrag, der gleichartige Werte bündelt.
Die Buchführung zeichnet laufend Geschäftsvorfälle auf, etwa einen Gerätekauf oder eine Mietzahlung. In der doppelten Buchführung geschieht das auf Konten. Ein Konto sammelt die Buchungen zu einer bestimmten Art von Bestand oder Wertveränderung. Die Inventur kontrolliert die tatsächlichen Bestände; ihre Ergebnisse werden mit den Aufzeichnungen abgeglichen.
Die Bilanz stellt Vermögen, Schulden und Eigenkapital zu einem bestimmten Stichtag gegenüber. Die Gewinn- und Verlustrechnung, kurz GuV, stellt dagegen Erträge und Aufwendungen eines Zeitraums gegenüber. Erträge sind erfolgswirksame Wertzuwächse, Aufwendungen erfolgswirksamer Werteverbrauch. Erfolgswirksam bedeutet: Ein Vorgang beeinflusst den Gewinn oder Verlust. Bilanz und GuV gehören zum Jahresabschluss, den abschließenden Rechnungen eines Geschäftsjahres.
Inventur und Inventar
Inventur bezeichnet die Bestandsaufnahme. Inventar bezeichnet das daraus erstellte ausführliche Bestandsverzeichnis.
| Instrument | Seine Aufgabe |
|---|---|
| Inventur | Tatsächliche Bestände ermitteln |
| Inventar | Einzelbestände ausführlich auflisten |
| Buchführung | Geschäftsvorfälle laufend auf Konten erfassen |
| Bilanz | Bestände zu einem Stichtag gegenüberstellen |
| GuV | Erträge und Aufwendungen eines Zeitraums gegenüberstellen |
Merke: Die Inventur liefert das Inventar. Inventar und abgeglichene Buchführung liefern Grundlagen für die Bilanz; die GuV erklärt den Erfolg des Zeitraums.
Teste dich
In der Kontenform stehen die Aktiva links und die Passiva rechts. Die Aktivseite zeigt das Vermögen und damit die Verwendung der Mittel: Welche Werte sind im Unternehmen gebunden? Die Passivseite zeigt die Finanzierung durch Eigenkapital und Schulden. Sie beantwortet die Frage nach der Herkunft der Mittel.
Zum Anlagevermögen gehören Werte, die dem Betrieb dauerhaft dienen sollen, etwa eine Werkstattmaschine. Zum Umlaufvermögen zählen beispielsweise Verkaufswaren, Bankguthaben, Bargeld und Forderungen. Eine Forderung ist ein Anspruch auf eine Leistung, hier auf die Zahlung eines Kunden. Ob ein Fahrzeug Anlagevermögen oder Verkaufsware ist, hängt von seiner betrieblichen Verwendung ab.
Eigenkapital ist rechnerisch das Vermögen abzüglich der Schulden. Für unsere einfachen Fälle mit positivem Eigenkapital gilt: \text{Eigenkapital} = \text{Vermögen} - \text{Schulden}. Verbindlichkeiten sind Schulden, etwa ein zurückzuzahlendes Bankdarlehen oder eine noch offene Lieferantenrechnung. Ein Darlehen ist geliehenes Geld mit einer Rückzahlungspflicht. Schulden werden auch als Fremdkapital bezeichnet.
Unsere Schulbilanzen beschränken sich auf diese Grundposten. Die gesetzliche Bilanzgliederung enthält je nach Unternehmen weitere Posten. Die Bilanzsumme ist die Summe einer Bilanzseite. Im einfachen Fall gilt \text{Vermögen} = \text{Eigenkapital} + \text{Schulden}. Deshalb stimmen die Summen beider Seiten überein. Du addierst die beiden Seitensummen nicht noch einmal zur Bilanzsumme.
| Posten im einfachen Fall | Zuordnung |
|---|---|
| Dauerhaft genutzte Werkstattmaschine | Aktiva: Anlagevermögen |
| Waren zum Weiterverkauf | Aktiva: Umlaufvermögen |
| Bankguthaben und Bargeld | Aktiva: Umlaufvermögen |
| Positives Eigenkapital | Passiva: Eigenkapital |
| Bankdarlehen und offene Lieferantenrechnung | Passiva: Schulden |
Beispiel: Eine einfache Werkstattbilanz
- 1Eine Werkstatt hat Betriebseinrichtung im Wert von 18.000 € und Bankguthaben von 7.000 €. Ihr Vermögen beträgt zusammen 25.000 €.
- 2Den Vermögenswerten stehen 9.000 € Schulden gegenüber. Du ziehst die Schulden vom Vermögen ab: Es bleiben 16.000 € Eigenkapital.
- 3Links stehen 25.000 € Vermögen. Rechts ergeben 16.000 € Eigenkapital und 9.000 € Schulden ebenfalls 25.000 €. Das ist die Bilanzsumme.
Teste dich
Ein Buchungssatz gibt an, auf welchen Konten ein Geschäftsvorfall erfasst wird. In der hier verwendeten Form lautet er „Sollkonto an Habenkonto“ mit dem jeweiligen Betrag. Soll ist die linke Seite eines Kontos, Haben die rechte. Diese Wörter bedeuten keine Bewertung als gut oder schlecht. In der doppelten Buchführung betreffen Buchungen mindestens zwei Konten; die Summe der Sollbeträge entspricht der Summe der Habenbeträge.
Ein aktives Bestandskonto erfasst einen Vermögensposten, etwa Kasse, Bank oder Forderungen. „Kasse“ steht für Bargeld, „Bank“ in unseren Fällen für Bankguthaben. Zugänge werden im Soll gebucht, Abgänge im Haben. Ein passives Bestandskonto erfasst Eigenkapital oder Schulden, etwa Verbindlichkeiten. Hier werden Zugänge im Haben und Abgänge im Soll gebucht. Ob eine Sollbuchung einen Bestand erhöht, hängt somit von der Kontoart ab.
Um eine Bilanzveränderung zu bestimmen, fragst du: Welche Posten sind betroffen, auf welcher Bilanzseite stehen sie und steigen oder sinken sie? Beim Aktivtausch steigt ein Aktivposten, während ein anderer um denselben Betrag sinkt. Beim Passivtausch geschieht das auf der Passivseite. In beiden Fällen bleibt die Bilanzsumme gleich.
Bei der Aktiv-Passiv-Mehrung steigen Aktiv- und Passivseite um denselben Betrag; die Bilanzsumme wächst. Das heißt auch Bilanzverlängerung. Bei der Aktiv-Passiv-Minderung sinken beide Seiten um denselben Betrag; die Bilanzsumme fällt. Das heißt auch Bilanzverkürzung. Für die folgenden einfachen Fälle lassen wir Steuern, Zinsen und Gebühren außer Betracht.
| Kontoart | Zugang | Abgang |
|---|---|---|
| Aktives Bestandskonto | Soll | Haben |
| Passives Bestandskonto | Haben | Soll |
| Bilanzveränderung | Betroffene Posten | Bilanzsumme |
|---|---|---|
| Aktivtausch | Aktivposten steigt; anderer sinkt gleich stark | Gleich |
| Passivtausch | Passivposten steigt; anderer sinkt gleich stark | Gleich |
| Aktiv-Passiv-Mehrung | Aktiv- und Passivseite steigen gleich stark | Steigt |
| Aktiv-Passiv-Minderung | Aktiv- und Passivseite sinken gleich stark | Sinkt |
Beispiel: Ein Gerät auf Rechnung kaufen
- 1Eine Druckerei erhält ein dauerhaft genutztes Gerät für 4.500 €. Sie bezahlt die Rechnung später.
- 2Das aktive Konto „Maschinen“ steigt im Soll. Das passive Konto „Verbindlichkeiten“ steigt im Haben.
- 3Der Buchungssatz lautet „Maschinen 4.500 € an Verbindlichkeiten 4.500 €“. Vermögen und Schulden wachsen: eine Aktiv-Passiv-Mehrung. Die Bilanzsumme steigt um 4.500 €.
Teste dich
Die GuV zeigt den Erfolg eines Zeitraums, also Gewinn oder Verlust. Du berechnest ihn als \text{Erfolg} = \text{Erträge} - \text{Aufwendungen}. Ein positives Ergebnis ist ein Gewinn; ein negatives Ergebnis ein Verlust. Bei Gleichstand entsteht weder Gewinn noch Verlust. Löhne für die Arbeit im Betrieb sind beispielsweise Aufwand; Erlöse für erbrachte Leistungen sind Ertrag.
Erträge erhöhen für sich genommen das Eigenkapital, Aufwendungen vermindern es. Auf den zugehörigen Konten sammelt die Buchführung diese Veränderungen zunächst getrennt. Beim Jahresabschluss werden ihre Ergebnisse auf das GuV-Konto übertragen. Dessen Ergebnis wird auf das Eigenkapitalkonto gebucht. Ein Gewinn erhöht dort das Eigenkapital, ein Verlust vermindert es. Für den Abschluss eines Gewinns lautet der Buchungssatz „GuV an Eigenkapital“, für einen Verlust „Eigenkapital an GuV“.
Ein Geldeingang muss deshalb kein Gewinn sein. Bei einem Darlehen steigen Bankguthaben und Schulden gleich stark; das Eigenkapital steigt dadurch nicht. Umgekehrt entsteht ein Ertrag aus einer bereits erbrachten und abgerechneten Leistung auch dann, wenn der Kunde erst später zahlt. Die Forderung gehört bereits zum Vermögen.
Bei einem Einzelunternehmer musst du außerdem Einlagen und Entnahmen unterscheiden. Eine private Geldeinlage führt dem Betrieb Geld des Besitzers zu und erhöht das Eigenkapital, ist aber kein Ertrag. Eine private Geldentnahme führt Geld aus dem Betrieb ab und senkt das Eigenkapital, ist aber kein Aufwand.
Vergleichst du das Eigenkapital am Jahresanfang und Jahresende, korrigierst du deshalb diese privaten Vorgänge. Für unsere einfachen Fälle ohne weitere direkte Eigenkapitaländerungen gilt: \text{Erfolg} = \text{Endkapital} - \text{Anfangskapital} + \text{Entnahmen} - \text{Einlagen}. Endkapital und Anfangskapital bezeichnen das Eigenkapital am Ende und Anfang des Jahres; sämtliche Größen stehen in Euro. Du rechnest Entnahmen hinzu, weil sie das Endkapital gesenkt haben. Einlagen ziehst du ab, weil sie das Endkapital ohne Ertrag erhöht haben.
Beispiel: Der Jahreserfolg einer Schneiderei
- 1Eine Schneiderei hat in einem erfundenen Geschäftsjahr insgesamt 23.400 € Erträge und 19.600 € Aufwendungen.
- 2Nach Abzug der Aufwendungen bleiben 3.800 € Gewinn.
- 3Bei 12.000 € Eigenkapital am Jahresanfang und ohne Einlagen, Entnahmen oder andere direkte Eigenkapitaländerungen beträgt das Eigenkapital am Jahresende 15.800 €.
Merke: Gewinn und Verlust verändern das Eigenkapital über die GuV. Private Geldeinlagen und Geldentnahmen verändern es ohne Ertrag oder Aufwand.
Teste dich
Alles auf einen Blick
Bilanz und Buchführung
Die Inventur liefert die Daten für das ausführliche Inventar.
Die Bilanz zeigt Bestände am Stichtag, die GuV den Erfolg eines Zeitraums.
Es entspricht dem Vermögen abzüglich der Schulden.
Soll und Haben sind Kontoseiten; die Kontoart bestimmt, wo Zugänge und Abgänge stehen.
Tausche lassen die Bilanzsumme gleich; Mehrung und Minderung verändern sie.
Gewinn erhöht das Eigenkapital, Verlust senkt es. Private Einlagen und Entnahmen sind gesondert zu berücksichtigen.
Den Gewinn eines Einzelunternehmers aus dem Eigenkapital ermitteln
- 1Ein erfundener Gartenbaubetrieb hat am Jahresanfang 22.000 € und am Jahresende 27.600 € Eigenkapital. Der Besitzer hat privat 1.700 € entnommen und 900 € eingelegt. Weitere direkte Eigenkapitaländerungen gibt es nicht.
- 2Zuerst vergleichst du Endkapital und Anfangskapital. Die Zunahme beträgt 5.600 €.
- 3Du rechnest die Entnahmen von 1.700 € hinzu. Denn dieses Geld hat das Endkapital gesenkt, ohne Aufwand zu sein. Der Zwischenwert beträgt 7.300 €.
- 4Du ziehst die Einlagen von 900 € ab. Sie haben das Endkapital erhöht, ohne Ertrag zu sein. Es bleiben 6.400 € Gewinn.
- 5Zur Kontrolle: Das Anfangskapital von 22.000 € steigt durch den Gewinn auf 28.400 €. Nach Abzug der Entnahmen und Hinzurechnung der Einlagen ergibt sich wieder das Endkapital von 27.600 €.
Fehler finden
Fehler in Zeile 3Die dritte Zeile verwechselt den Geldeingang mit einem Gewinn. Richtig: Das Eigenkapital bleibt durch die Darlehensauszahlung unverändert, weil Vermögen und Schulden um denselben Betrag steigen.
Lückentext
Bei der körperlichen Inventur werden Lagerbestände durch ermittelt. Die Summe einer Bilanzseite heißt . Ein Zugang auf dem passiven Konto „Verbindlichkeiten“ wird im gebucht.