

Buchführung einfach erklärt: Belege, Konten, Abschluss
Du verfolgst Belege bis zum Abschluss, bildest Buchungssätze und unterscheidest EÜR, GuV und Bilanz.
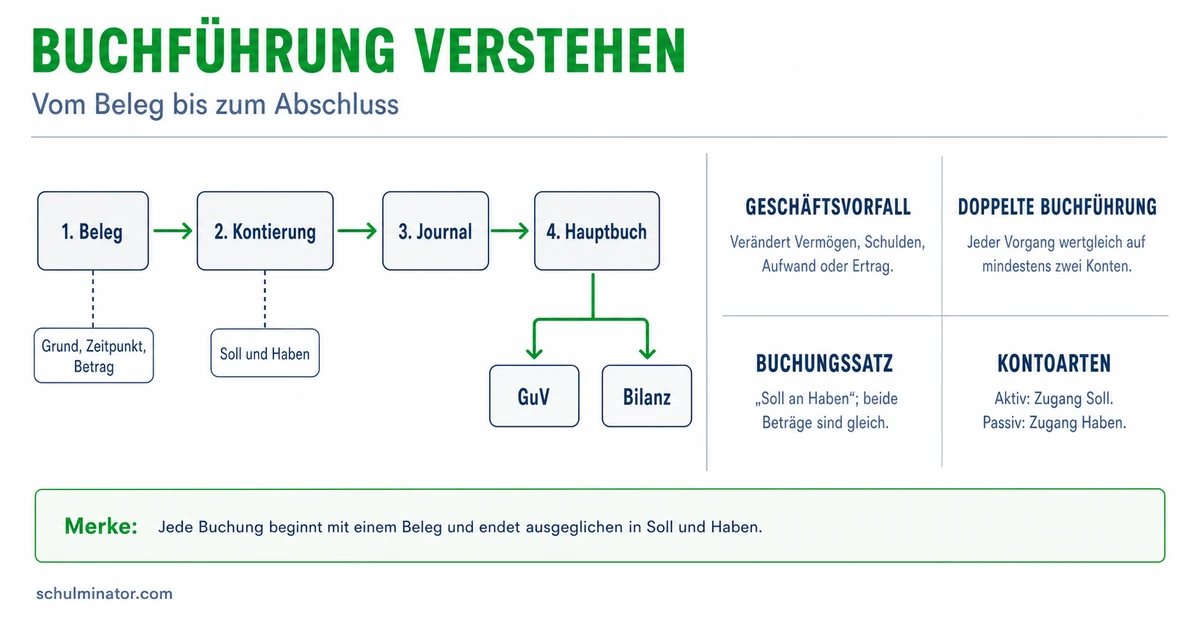
Kurz gesagt
Buchführung erfasst Geschäftsvorfälle anhand von Belegen, nach Datum und auf Konten geordnet. In der doppelten Buchführung wird jeder Vorgang im Soll und Haben gebucht. Die Konten liefern die Grundlage für Bilanz sowie Gewinn- und Verlustrechnung.
Ein Betrieb kauft ein, verkauft Leistungen und bezahlt Rechnungen. Damit der Unternehmer den Überblick behält, müssen diese Vorgänge nachvollziehbar erfasst werden. Du lernst den Weg vom Beleg über die Konten bis zu den zusammengefassten Zahlen am Jahresende kennen.
Deine Lernziele
Ein Geschäftsvorfall ist ein wirtschaftlicher Vorgang im Betrieb, etwa ein Einkauf oder eine Kreditzahlung. Ein Kredit ist geliehenes Geld. Die Buchführung zeichnet Geschäftsvorfälle in Geldwerten auf. Sie ordnet sie nach Datum und nach ihrem Inhalt. Grundlage ist ein Beleg, also ein Nachweis wie eine Rechnung oder ein Kontoauszug. Ein Kontoauszug dokumentiert die Bewegungen auf einem Bankkonto.
Mit Buchhaltung ist in der Praxis häufig die Abteilung gemeint, die diese Arbeit erledigt. Im Alltag wird das Wort auch für die Buchführung selbst verwendet. Als Abteilung verarbeitet sie zum Beispiel Kundenforderungen und Lieferantenschulden oder rechnet Löhne ab. Eine Forderung ist ein Anspruch auf eine Zahlung, etwa gegen einen Kunden. Eine Verbindlichkeit ist eine Schuld, etwa gegenüber einem Lieferanten.
Das Rechnungswesen ist der umfassendere Bereich. Dazu gehören neben der Buchführung auch die Kostenrechnung, das Auswerten und Vergleichen von Zahlen sowie die Planung. Die Kostenrechnung ermittelt zum Beispiel, welche Kosten ein Produkt verursacht. Ein Vergleich bisheriger Verkaufszahlen und ein Plan für künftige Ausgaben sind deshalb Aufgaben des Rechnungswesens. Die Buchführung dokumentiert dagegen tatsächlich geschehene Vorgänge.
Buchführung
Geordnete Aufzeichnung von Geschäftsvorfällen in Geldwerten anhand von Belegen.
| Begriff | Bedeutung in dieser Unterscheidung |
|---|---|
| Buchführung | Tätigkeit: Geschäftsvorfälle aufzeichnen |
| Buchhaltung | Häufig die zuständige Abteilung |
| Rechnungswesen | Umfassender Bereich mit Aufzeichnung, Auswertung und Planung |
Teste dich
Ein Beleg macht einen Geschäftsvorfall nachprüfbar. Fremdbelege kommen von außen, etwa eine Lieferantenrechnung. Eigenbelege entstehen im Betrieb, etwa ein Nachweis über entnommenes Material. Ein Notbeleg ersetzt einen fehlenden Fremdbeleg, zum Beispiel nach dessen Verlust. Er macht den ursprünglichen Vorgang nicht zu einem anderen Geschäftsvorfall.
Im Journal, auch Grundbuch genannt, werden die Vorgänge nach Datum eingetragen. Zu einem Eintrag gehören unter anderem Datum, Betrag, Belegverweis und die betroffenen Konten mit ihren Buchungsseiten. Ein Konto sammelt Buchungen zu einem bestimmten Inhalt, etwa Bargeld oder Lieferantenschulden. Das Hauptbuch enthält diese Konten. Die Einträge des Journals werden dort auf die jeweils genannten Konten gebucht. Journal und Hauptbuch ordnen also dieselben Vorgänge unterschiedlich: zeitlich und sachlich.
Für den Jahresabschluss, die zusammengefasste Darstellung zum Ende des Geschäftsjahres, werden die Konten geprüft und abgeschlossen. Bei einer Inventur werden die vorhandenen Vermögenswerte und Schulden festgestellt. Abweichungen zu den Konten müssen geklärt und berichtigt werden. Bestandskonten erfassen etwa Maschinen, Geld, Forderungen und Schulden. Ihre Schlussbestände gelangen über ein Hilfskonto, das Schlussbilanzkonto, in die Bilanz. Diese zeigt die Vermögens- und Finanzierungslage an einem bestimmten Tag.
Erfolgskonten sammeln dagegen Aufwendungen und Erträge eines Zeitraums. Aufwendungen sind Werteverbrauch, etwa verbrauchtes Material; Erträge sind Wertzuwächse, etwa Erlöse aus verkauften Leistungen. Diese Konten werden über das Gewinn- und Verlustkonto abgeschlossen. Es liefert die Werte für die Gewinn- und Verlustrechnung, kurz GuV. Sie vergleicht Aufwendungen und Erträge. Ihr Ergebnis verändert das Eigenkapital, also den rechnerischen Anteil der Eigentümer am Vermögen nach Abzug der Schulden. Bilanz und GuV bilden den Kern des hier betrachteten Jahresabschlusses der doppelten Buchführung.
Beispiel: Der Weg einer Maschinenrechnung
- 1Ein Betrieb erhält eine Rechnung für eine Maschine; die Zahlung steht noch aus. Die Rechnung ist der Fremdbeleg.
- 2Im Journal wird der Vorgang mit Datum, Betrag, Belegverweis und den betroffenen Konten erfasst.
- 3Im Hauptbuch erscheint er auf den Konten für Maschinen und Lieferantenschulden.
- 4Stehen Maschine und Schuld am Jahresende noch im Betrieb, gehen ihre geprüften Schlusswerte in die Bilanz ein.
Merke: Der Beleg weist den Vorgang nach. Das Journal ordnet nach Datum, das Hauptbuch nach Konten. Geprüfte und abgeschlossene Konten liefern die Werte für Bilanz und GuV.
Teste dich
In der doppelten Buchführung wird ein Geschäftsvorfall auf mindestens zwei Konten erfasst. Jedes Konto hat zwei Seiten: Soll ist links, Haben rechts. Die Wörter bedeuten nicht von sich aus Zunahme und Abnahme. Entscheidend ist die Kontoart.
Ein Aktivkonto erfasst Vermögen, etwa Maschinen, Bargeld, Bankguthaben oder Forderungen gegen Kunden. Ein Zugang steht im Soll, ein Abgang im Haben. Das Konto Kasse erfasst das Bargeld des Betriebs. Das Konto Bank steht in den folgenden Aufgaben für ein Bankguthaben. Ein Passivkonto erfasst eine Finanzierungsquelle, etwa Eigenkapital oder eine Schuld. Bei einem Schuldenkonto steht die Zunahme im Haben, die Abnahme im Soll. Ein Darlehen ist ein Kredit; das Darlehenskonto erfasst die entsprechende Schuld.
Ein einfacher Buchungssatz nennt genau zwei Konten. Vor dem Wort „an“ steht das Konto mit der Sollbuchung, danach das Konto mit der Habenbuchung. Das Muster heißt Soll an Haben. Auf beiden Konten wird derselbe Betrag gebucht. Bei jedem Buchungssatz müssen die gesamten Sollbeträge und Habenbeträge übereinstimmen.
Prüfe zuerst, welche Konten betroffen sind. Bestimme dann für jedes Konto seine Art und ob sein Bestand steigt oder sinkt. Daraus ergibt sich die Buchungsseite. Erst danach schreibst du den Buchungssatz und vergleichst die Beträge. Gleiche Beträge sind notwendig, beweisen aber noch nicht, dass die Konten und Seiten zum Vorgang passen.
| Kontoart | Zunahme | Abnahme |
|---|---|---|
| Aktivkonto, etwa Kasse | Soll | Haben |
| Schuldenkonto, etwa Darlehen | Haben | Soll |
Beispiel: Ein Kredit wird ausgezahlt
- 1Ein Betrieb erhält ein Darlehen über 3.600 Euro auf sein bisher schuldenfreies Bankkonto.
- 2Das Bankguthaben steigt: Auf dem Aktivkonto Bank stehen 3.600 Euro im Soll.
- 3Die Darlehensschuld steigt: Auf dem Schuldenkonto Darlehen stehen 3.600 Euro im Haben.
- 4Der Buchungssatz lautet: Bank an Darlehen 3.600 Euro. Die Beträge auf beiden Seiten stimmen überein.
Teste dich
Die Einnahmenüberschussrechnung, kurz EÜR, ist eine vereinfachte Methode zur Gewinnermittlung in Deutschland. Sie vergleicht Betriebseinnahmen und Betriebsausgaben. Dabei kommt es grundsätzlich auf den Eingang und die Zahlung des Geldes an. Betriebseinnahmen stammen etwa aus bezahlten betrieblichen Leistungen. Betriebsausgaben sind betrieblich veranlasste Ausgaben. Sonderregeln verhindern, dass jede Zahlung sofort vollständig den Gewinn verändert. So wird der Wert länger genutzter Geräte gegebenenfalls über mehrere Jahre verteilt; das heißt Abschreibung.
Nach der im Jahr 2026 geprüften Regel kann die EÜR nutzen, wer gesetzlich nicht zur Buchführung und zu regelmäßigen Abschlüssen verpflichtet ist und auch nicht freiwillig Bücher mit solchen Abschlüssen führt. Eine bloß geringe Betriebsgröße genügt deshalb nicht als Erklärung. Welche Pflichten gelten, muss für den jeweiligen Betrieb geklärt werden.
Die GuV stellt dagegen die Erträge und Aufwendungen eines Zeitraums gegenüber. Überwiegen die Erträge, entsteht Gewinn; überwiegen die Aufwendungen, entsteht Verlust. Entscheidend ist die Zuordnung zum Zeitraum, nicht bloß die Zahlung. Eine bereits erbrachte und in Rechnung gestellte Leistung kann Ertrag sein, obwohl der Kunde noch nicht bezahlt hat. Deshalb darfst du Ertrag nicht mit Geldeingang und Aufwand nicht mit Geldabgang gleichsetzen.
Die Bilanz zeigt Bestände an einem Stichtag, also einem bestimmten Tag. Links, auf der Aktivseite, steht das Vermögen. Dazu gehören zum Beispiel Anlagevermögen wie länger genutzte Maschinen und Umlaufvermögen wie Vorräte oder Bankguthaben. Rechts, auf der Passivseite, steht die Finanzierung: Eigenkapital und Fremdkapital. Fremdkapital sind Mittel anderer Geldgeber, etwa Lieferantenschulden oder Darlehen. Vereinfacht gilt: Vermögen minus Schulden ergibt Eigenkapital. Beide Bilanzseiten haben dieselbe Summe. Die EÜR ist eine andere Methode der Gewinnermittlung; die GuV und die Bilanz ergänzen einander in der doppelten Buchführung.
| Darstellung | Leitfrage | Grundlage |
|---|---|---|
| EÜR | Welcher Gewinn ergibt sich vereinfacht aus den Einnahmen und Ausgaben? | Betriebseinnahmen und Betriebsausgaben; grundsätzlich Zahlungszeitpunkt |
| GuV | Welcher Gewinn oder Verlust gehört zum Zeitraum? | Erträge und Aufwendungen des Zeitraums |
| Bilanz | Welches Vermögen besteht und wie ist es finanziert? | Bestände am Stichtag |
Beispiel: Eine vereinfachte Bilanz
- 1Ein Betrieb hat am Stichtag eine Maschine im Wert von 6.200 Euro und ein Bankguthaben von 2.400 Euro. Weitere Vermögenswerte bestehen im Modell nicht.
- 2Das Vermögen auf der Aktivseite beträgt zusammen 8.600 Euro.
- 3Die einzige Schuld ist ein Darlehen über 3.500 Euro. Das Eigenkapital beträgt deshalb 5.100 Euro.
- 4Auf der Passivseite ergeben 5.100 Euro Eigenkapital und 3.500 Euro Fremdkapital ebenfalls 8.600 Euro.
Teste dich
Alles auf einen Blick
Buchführung
Buchführung ist eine Tätigkeit, Buchhaltung häufig die zuständige Abteilung und Rechnungswesen der umfassendere Bereich.
Der Beleg weist den Vorgang nach; Journal und Hauptbuch ordnen ihn nach Datum und Konten.
Beim einfachen Satz steht das Sollkonto vor „an“ und das Habenkonto dahinter. Die beiden Beträge sind gleich.
Aktivkonten nehmen im Soll zu, Schuldenkonten im Haben. Bei Abnahmen ist es jeweils umgekehrt.
Die EÜR vergleicht Betriebseinnahmen und Betriebsausgaben nach besonderen Regeln; die GuV vergleicht Erträge und Aufwendungen des Zeitraums.
Vermögen steht der Finanzierung durch Eigenkapital und Fremdkapital an einem Stichtag gegenüber.
Eine Abhebung für die Betriebskasse buchen
- 1Ein Betrieb hebt 680 Euro von seinem Bankguthaben ab und legt sie vollständig in die Betriebskasse. Gebühren fallen im Beispiel nicht an.
- 2Betroffen sind Bank und Kasse. Beide sind hier Aktivkonten.
- 3Das Bargeld nimmt zu: Kasse wird mit 680 Euro im Soll gebucht.
- 4Das Bankguthaben nimmt ab: Bank wird mit 680 Euro im Haben gebucht.
- 5Der Buchungssatz lautet: Kasse an Bank 680 Euro.
- 6Die Beträge stimmen überein. Es wird Vermögen umgeschichtet; durch die Abhebung entsteht kein Gewinn.
Fehler finden
Fehler in Zeile 2Die zweite Zeile verwendet für die abnehmende Schuld die falsche Kontoseite. Richtig: Die Rückzahlung von 820 Euro steht auf dem Schuldenkonto Darlehen im Soll. Der Buchungssatz lautet Darlehen an Bank 820 Euro.
Lückentext
Im Journal werden die Geschäftsvorfälle nach geordnet. Beim Aktivkonto Kasse steht eine Zunahme des Bargelds im . Die Darstellung von Vermögen und Finanzierung an einem Stichtag heißt .