

Bilanz verstehen: Aufbau, Gleichung und Beispiele
Ordne Vermögen und Kapital zu, berechne Eigenkapital und erkenne vier Bilanzveränderungen sowie den Unterschied zur GuV.
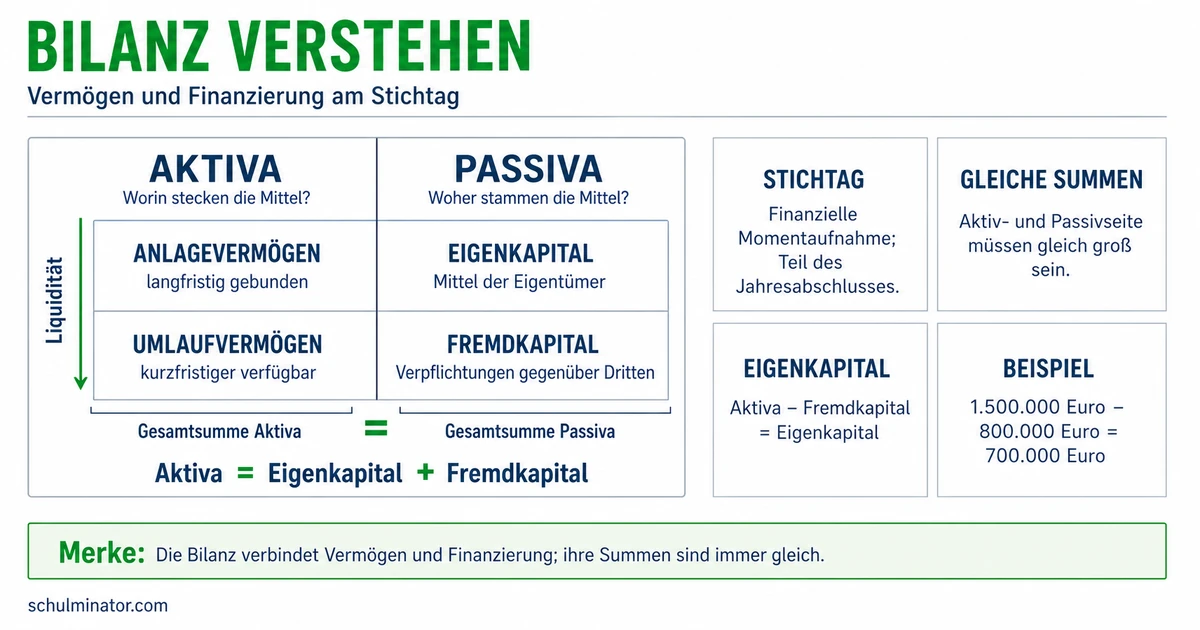
Kurz gesagt
Eine Bilanz stellt Vermögen und Finanzierung an einem Stichtag gegenüber. Links stehen die Aktiva, rechts die Passiva. Im vereinfachten Modell gilt: Vermögen = Eigenkapital + Fremdkapital.
Ein Betrieb kann viel Geld auf dem Konto haben und zugleich hohe Schulden. Die Bilanz zeigt beides zusammen und bezieht sich auf einen bestimmten Tag, den Bilanzstichtag. Du lernst hier ein vereinfachtes Modell mit Vermögen, Eigenkapital und Schulden kennen. Sämtliche Zahlenfälle sind erfunden; Steuern, Zinsen, Gebühren und Wertänderungen bleiben darin unberücksichtigt.
Deine Lernziele
Die Bilanz stellt Vermögen und dessen Finanzierung gegenüber. In der hier verwendeten Kontoform stehen links die Aktiva: Sie zeigen, wofür die Mittel des Betriebs eingesetzt sind. Rechts stehen die Passiva: Sie zeigen, wie das Vermögen finanziert ist. Ein einzelner Eintrag heißt Bilanzposten.
Zum Anlagevermögen gehören Werte, die dem Betrieb dauerhaft dienen sollen, etwa eine Produktionsmaschine. Das Umlaufvermögen umfasst zum Beispiel Waren zum Verkauf, Forderungen, Bankguthaben und Bargeld in der Kasse. Eine Forderung bedeutet: Ein Kunde schuldet dem Betrieb noch Geld. Entscheidend für die Zuordnung einer Maschine ist ihre Verwendung: Eine dauerhaft genutzte Produktionsmaschine ist Anlagevermögen, eine zum Weiterverkauf bestimmte Maschine gehört zu den Waren.
Auf der Passivseite steht das Eigenkapital, also rechnerisch das Vermögen nach Abzug der Schulden. Fremdkapital bezeichnet die Schulden gegenüber anderen, etwa einen Bankkredit. Eine Verbindlichkeit ist eine Verpflichtung des Betriebs, beispielsweise eine noch offene Rechnung an einen Lieferanten. Forderungen und Verbindlichkeiten gehören daher auf verschiedene Seiten.
Die folgende Übersicht ist bewusst vereinfacht und enthält positives Eigenkapital. Eine gesetzlich gegliederte Bilanz kann weitere Posten enthalten; unsere Übersicht ist kein vollständiges gesetzliches Gliederungsschema.
Aktiva und Passiva
Aktiva zeigen die Vermögenswerte, Passiva deren Finanzierung. Ein positives Bankguthaben ist ein Vermögenswert; ein Bankkredit ist eine Schuld.
| Seite | Posten im erfundenen Betrieb | Wert |
|---|---|---|
| Aktiva | Dauerhaft genutzte Maschine | 18.000 € |
| Aktiva | Waren zum Verkauf | 7.000 € |
| Aktiva | Forderungen an Kunden | 3.000 € |
| Aktiva | Bankguthaben | 8.000 € |
| Aktiva | Summe der Aktivseite | 36.000 € |
| Passiva | Eigenkapital | 22.000 € |
| Passiva | Bankkredit | 10.000 € |
| Passiva | Offene Lieferantenrechnungen | 4.000 € |
| Passiva | Summe der Passivseite | 36.000 € |
Teste dich
Die Bilanzsumme ist die Summe einer Bilanzseite. In unserem vereinfachten Modell mit positivem Eigenkapital entspricht sie dem gesamten ausgewiesenen Vermögen. Beide Bilanzseiten haben dieselbe Summe: Die Passivseite erklärt die Finanzierung der Aktivseite. Du addierst die beiden Seitensummen nicht zu einer doppelten Bilanzsumme.
Für dieses Modell gilt die Bilanzgleichung V = E + F. Dabei ist V das gesamte Vermögen, E das Eigenkapital und F das Fremdkapital, also die Schulden. Alle Größen müssen sich auf denselben Stichtag beziehen und in derselben Geldeinheit angegeben sein. Fehlendes Eigenkapital berechnest du mit E = V - F. Fehlendes Fremdkapital ergibt sich aus F = V - E.
Eigenkapital ist kein eigener Geldtopf und nicht mit dem Bankguthaben gleichzusetzen. Es kann beispielsweise in Maschinen und Waren gebunden sein. Sind die Schulden größer als das Vermögen, ergibt die Differenz rechnerisch negatives Eigenkapital. Die Darstellung dieses Sonderfalls behandeln wir hier nicht; die Bilanzübersichten dieser Lektion enthalten positives Eigenkapital.
Beispiel: Eigenkapital eines erfundenen Reparaturbetriebs
- 1Das gesamte Vermögen beträgt 48.000 €, die Schulden betragen 19.000 €.
- 2Setze in E = V - F ein: E = 48.000\,\text{€} - 19.000\,\text{€} = 29.000\,\text{€}.
- 3Prüfe die Finanzierung: 29.000\,\text{€} + 19.000\,\text{€} = 48.000\,\text{€}. Beide Seiten stimmen überein.
Merke: Die Bilanzsumme ist eine Seitensumme. Eigenkapital ist die Differenz aus Vermögen und Schulden, kein zusätzlicher Vermögensposten.
Teste dich
Ein Geschäftsvorfall ist ein wirtschaftlicher Vorgang, den der Betrieb in seiner Buchführung erfasst. Prüfe zuerst, welche Posten betroffen sind, auf welcher Seite sie stehen und ob sie zu- oder abnehmen. Die vier folgenden Grundformen beschreiben Veränderungen der Bilanz. Erfolgsneutral bedeutet: Der Vorgang erzeugt weder Gewinn noch Verlust.
Beim Aktivtausch steigt ein Aktivposten, während ein anderer um denselben Betrag sinkt. Die Passivseite und die Bilanzsumme bleiben unverändert. Beim Passivtausch steigt ein Passivposten, während ein anderer um denselben Betrag sinkt. Die Aktivseite und die Bilanzsumme bleiben unverändert. Ein Beispiel ist die direkte Umwandlung einer Lieferantenschuld in eine Bankschuld: Die Bank bezahlt den Lieferanten unmittelbar, und der Betrieb schuldet den Betrag anschließend der Bank.
Bei einer Bilanzverlängerung steigen ein Aktivposten und ein Passivposten um denselben Betrag; die Bilanzsumme wächst um diesen Betrag. Beispielsweise erhöht ein auf das Geschäftskonto ausgezahlter Kredit das Bankguthaben und die Bankschuld. Bei einer Bilanzverkürzung sinken ein Aktivposten und ein Passivposten um denselben Betrag; die Bilanzsumme sinkt. Ein Beispiel ist die Rückzahlung eines Kreditbetrags vom Bankkonto.
Die hier betrachteten Vorgänge sind reine Vermögensumschichtungen oder Änderungen von Schulden, ohne Einlagen oder Entnahmen des Eigentümers. In diesen Fällen bleibt auch das Eigenkapital gleich. Mehr Bankguthaben durch einen Kredit bedeutet somit keinen Gewinn. Die vier Namen allein besagen jedoch nicht, dass das Eigenkapital bei jeder denkbaren Anwendung unverändert bleibt.
| Grundform | Veränderung der Posten | Bilanzsumme |
|---|---|---|
| Aktivtausch | Ein Aktivposten steigt, ein anderer sinkt gleich stark. | Unverändert |
| Passivtausch | Ein Passivposten steigt, ein anderer sinkt gleich stark. | Unverändert |
| Bilanzverlängerung | Aktiv- und Passivposten steigen gleich stark. | Steigt um den Betrag |
| Bilanzverkürzung | Aktiv- und Passivposten sinken gleich stark. | Sinkt um den Betrag |
Beispiel: Zwei getrennte Vorgänge in einem erfundenen Laden
- 1Der Laden hebt 450 € vom positiven Geschäftskonto ab und legt das Geld in die Kasse.
- 2Kasse steigt um 450 €, Bankguthaben sinkt um 450 €: Aktivtausch. Die Bilanzsumme bleibt gleich.
- 3Danach bezahlt er eine bereits erfasste Lieferantenschuld von 600 € aus der Kasse.
- 4Kasse und Lieferantenschuld sinken jeweils um 600 €: Bilanzverkürzung. Die Bilanzsumme sinkt um 600 €.
Teste dich
Die Inventur ist die Bestandsaufnahme von Vermögenswerten und Schulden. Körperliche Gegenstände kannst du zählen, messen oder wiegen. Bankguthaben und Schulden prüfst du anhand von Unterlagen, etwa Kontoauszügen und Rechnungen; das heißt Buchinventur. Inventur ist also die Tätigkeit des Erfassens und Prüfens.
Das Inventar ist das ausführliche Verzeichnis der erfassten Vermögenswerte und Schulden mit ihren Werten. Bei Waren enthält es auch Mengen und Einzelangaben. Daraus lässt sich das Reinvermögen, also Vermögen abzüglich Schulden, ermitteln. Die Bilanz fasst die Bestände zu Posten zusammen und stellt Vermögen und Finanzierung an einem Stichtag gegenüber. Sie ist keine Liste sämtlicher einzelner Lagerstücke.
Die Gewinn- und Verlustrechnung, kurz GuV, betrachtet dagegen einen Zeitraum, zum Beispiel ein Geschäftsjahr. Sie stellt Erträge und Aufwendungen gegenüber. Erträge erhöhen den wirtschaftlichen Erfolg, etwa Erlöse aus Warenverkäufen. Aufwendungen vermindern ihn, etwa Löhne oder der Verbrauch von Material. Übersteigen die Erträge die Aufwendungen, entsteht Gewinn; im umgekehrten Fall entsteht Verlust.
Damit unterscheiden sich auch die Fragen: Die Bilanz zeigt Bestände an einem Tag. Die GuV zeigt den Erfolg in einem Zeitraum. Eine Kreditauszahlung erhöht zwar das Bankguthaben, ist aber kein Ertrag: Mit dem Geld entsteht eine gleich hohe Rückzahlungsverpflichtung.
| Begriff | Was wird gemacht oder gezeigt? | Zeitbezug |
|---|---|---|
| Inventur | Bestände aufnehmen und prüfen | Bestände für einen Stichtag |
| Inventar | Bestände ausführlich verzeichnen | Bestände für einen Stichtag |
| Bilanz | Vermögen und Finanzierung zusammenfassen | Stichtag |
| GuV | Erträge und Aufwendungen gegenüberstellen | Zeitraum |
Merke: Inventur ist die Bestandsaufnahme, Inventar das Verzeichnis. Bilanz zeigt Bestände am Stichtag; GuV ermittelt Gewinn oder Verlust für einen Zeitraum.
Teste dich
Alles auf einen Blick
Bilanz
Aktiva zeigen Vermögen, Passiva dessen Finanzierung.
Ziehe die Schulden vom Vermögen desselben Stichtags ab.
Aktivtausch und Passivtausch verändern die Bilanzsumme nicht.
Bilanzverlängerung erhöht sie; Bilanzverkürzung vermindert sie.
Inventur ist die Bestandsaufnahme, Inventar das Verzeichnis, Bilanz die Zusammenfassung am Stichtag und GuV die Erfolgsrechnung für einen Zeitraum.
Eine erfundene Gärtnerei berechnet ihr Eigenkapital
- 1Die Gärtnerei hat dauerhaft genutzte Geräte im Wert von 26.000 €, Waren für 8.000 € und ein Bankguthaben von 5.000 €. Weitere Vermögenswerte gibt es in diesem Fall nicht.
- 2Sie schuldet der Bank 12.000 € und ihren Lieferanten 4.000 €. Weitere Schulden bestehen in diesem Fall nicht.
- 3Addiere die Vermögenswerte: V = 26.000\,\text{€} + 8.000\,\text{€} + 5.000\,\text{€} = 39.000\,\text{€}.
- 4Addiere die Schulden: F = 12.000\,\text{€} + 4.000\,\text{€} = 16.000\,\text{€}.
- 5Berechne das Eigenkapital: E = V - F = 39.000\,\text{€} - 16.000\,\text{€} = 23.000\,\text{€}.
- 6Die Probe ergibt: 23.000\,\text{€} + 16.000\,\text{€} = 39.000\,\text{€}. Die Bilanzsumme beträgt 39.000 €.
Fehler finden
Fehler in Zeile 3Die dritte Aussage verwechselt die Kreditauszahlung mit einem Ertrag. Richtig: Die Kreditauszahlung erhöht den Gewinn nicht; sie ist erfolgsneutral, weil dem zusätzlichen Bankguthaben eine gleich hohe Schuld gegenübersteht.
Lückentext
Ein positives Guthaben auf dem Geschäftskonto steht in unserer Bilanz auf der . Bei 27.000 € Vermögen und 18.000 € Schulden beträgt das Eigenkapital . Das ausführliche Verzeichnis der aufgenommenen Bestände mit Einzelangaben und Werten heißt .