

Bilanzveränderungen: 4 Grundtypen erkennen
Du unterscheidest Aktiv- und Passivposten, erkennst die vier Bilanzveränderungen und berechnest die neue Bilanzsumme.
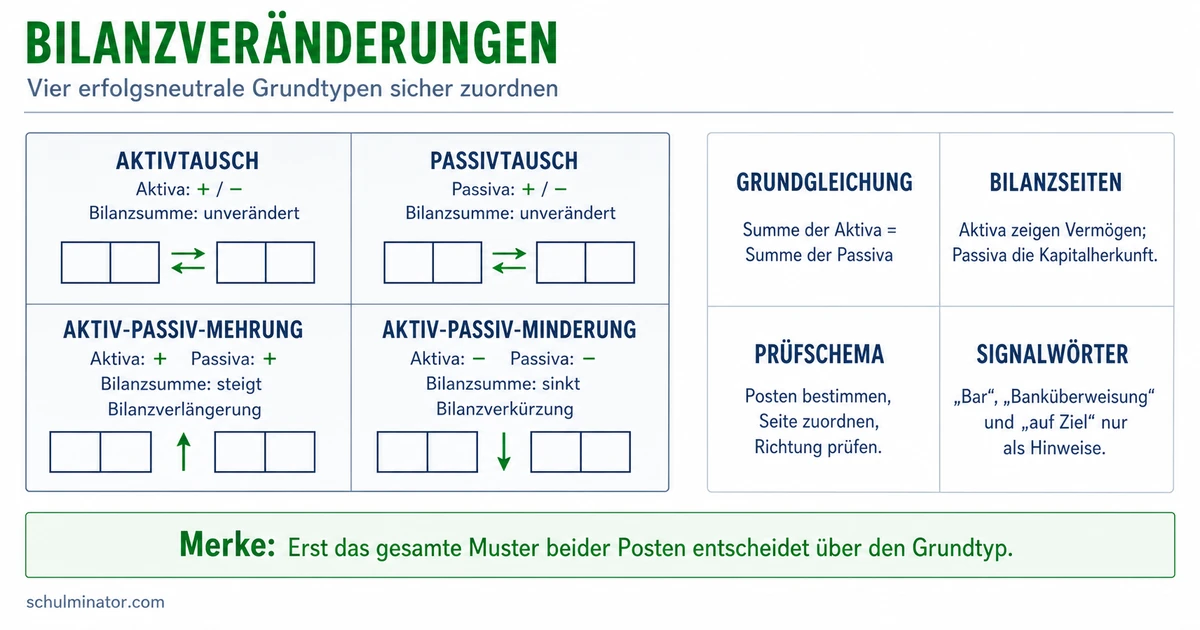
Kurz gesagt
Die vier Grundtypen sind Aktivtausch, Passivtausch, Aktiv-Passiv-Mehrung und Aktiv-Passiv-Minderung. Beim Tausch bleibt die Bilanzsumme gleich; bei der Mehrung steigt sie, bei der Minderung sinkt sie.
Ein Betrieb hebt Geld ab, erhält Waren oder bezahlt eine Schuld. Solche Vorgänge können unterschiedliche Posten seiner Bilanz verändern. Du erkennst den Grundtyp, indem du die betroffenen Bilanzseiten und die Richtung der Veränderung prüfst.
Deine Lernziele
Eine Bilanz stellt das Vermögen eines Betriebs und dessen Finanzierung zu einem bestimmten Zeitpunkt gegenüber. Ein Bilanzposten ist ein einzelner Eintrag darin, zum Beispiel das Bankguthaben. Links steht die Aktivseite: Sie zeigt die Mittelverwendung, also worin die finanziellen Mittel stecken. Rechts steht die Passivseite: Sie zeigt die Mittelherkunft, also wie das Vermögen finanziert ist.
Zu den Aktivposten gehören Maschinen, Waren, Kasse und Bankguthaben. Kasse bedeutet hier Bargeld im Betrieb. Auch eine Forderung, also der Anspruch auf eine noch ausstehende Zahlung etwa eines Kunden, gehört auf die Aktivseite. Verbindlichkeiten sind dagegen Schulden des Betriebs, etwa gegenüber einem Lieferanten oder einer Bank. Sie stehen auf der Passivseite. Ein Darlehen ist geliehenes Geld, das zurückgezahlt werden muss. Die daraus entstandene Schuld ist eine Verbindlichkeit.
Auch das Eigenkapital steht auf der Passivseite. In unserem einfachen Bilanzmodell ist es der Teil des Vermögens, der nach Abzug der Schulden verbleibt und den Eigentümern zuzurechnen ist. Es ist kein eigener Geldbestand in der Kasse. Ein positives Bankguthaben ist ein Aktivposten, eine Bankschuld ein Passivposten. Entscheidend ist deshalb nicht das Wort „Bank“, sondern ob der Betrieb ein Guthaben hat oder Geld schuldet. Wir betrachten ausgewählte Posten einer vereinfachten Bilanz; eine vollständige Bilanz kann weitere Posten enthalten.
Aktivposten und Passivposten
Aktivposten zeigen Vermögen und Mittelverwendung. Passivposten zeigen die Finanzierung und Mittelherkunft, etwa durch Eigenkapital oder Schulden.
| Posten | Bilanzseite | Bedeutung |
|---|---|---|
| Warenbestand | Aktivseite | Waren, die der Betrieb besitzt |
| Forderung an einen Kunden | Aktivseite | Der Kunde muss dem Betrieb noch Geld zahlen. |
| Positives Bankguthaben | Aktivseite | Geld des Betriebs auf dem Konto |
| Lieferantenschuld | Passivseite | Der Betrieb muss dem Lieferanten noch Geld zahlen. |
| Darlehensschuld | Passivseite | Der Betrieb muss geliehenes Geld zurückzahlen. |
| Eigenkapital | Passivseite | Im einfachen Modell: Vermögen abzüglich Schulden |
Teste dich
Ein Geschäftsfall ist ein wirtschaftlicher Vorgang im Betrieb, zum Beispiel ein Kauf oder eine Zahlung. Bestimme zuerst die betroffenen Posten, dann ihre Bilanzseiten und zuletzt, welcher Posten steigt oder sinkt. Waren, Kasse und positives Bankguthaben sind Aktivposten; Lieferanten- und Darlehensschulden sind Passivposten. Alle Fälle dieser Lektion sind vereinfachte Übungsfälle ohne zusätzliche Steuern, Zinsen, Gebühren oder Wertänderungen. Bankzahlungen erfolgen aus ausreichendem Guthaben.
Beim Aktivtausch steigt ein Aktivposten, während ein anderer um denselben Betrag sinkt. Die Passivseite bleibt unverändert. Beim Passivtausch steigt ein Passivposten, während ein anderer um denselben Betrag sinkt. Dabei bleibt die Aktivseite unverändert. Bei beiden Tauscharten ändert sich die Zusammensetzung einer Seite, aber nicht deren Summe.
Bei der Aktiv-Passiv-Mehrung steigen ein Aktivposten und ein Passivposten um denselben Betrag. Das heißt auch Bilanzverlängerung. Bei der Aktiv-Passiv-Minderung sinken ein Aktivposten und ein Passivposten um denselben Betrag. Das heißt auch Bilanzverkürzung. „Auf Rechnung“ oder „auf Ziel“ bedeutet beim Kauf: Der Betrieb erhält den Gegenstand jetzt und bezahlt später. Bis zur Zahlung besteht eine Lieferantenschuld. Eine spätere Zahlung dieser bereits erfassten Schuld ist ein eigener Geschäftsfall.
| Grundtyp | Veränderte Posten | Bilanzsumme |
|---|---|---|
| Aktivtausch | Aktivposten steigt, anderer Aktivposten sinkt gleich stark | Bleibt gleich |
| Passivtausch | Passivposten steigt, anderer Passivposten sinkt gleich stark | Bleibt gleich |
| Aktiv-Passiv-Mehrung | Aktivposten und Passivposten steigen gleich stark | Steigt um diesen Betrag |
| Aktiv-Passiv-Minderung | Aktivposten und Passivposten sinken gleich stark | Sinkt um diesen Betrag |
Beispiel: Vier getrennte Übungsfälle
- 1Ein Buchhändler hebt 180 € vom Geschäftskonto für die Betriebskasse ab. Bankguthaben sinkt, Kasse steigt: Aktivtausch.
- 2Ein Lieferant wandelt die offene Rechnung einer Fahrradwerkstatt über 2.700 € in ein länger laufendes Darlehen um. Lieferantenschuld sinkt, Darlehensschuld steigt; Geld fließt nicht: Passivtausch.
- 3Ein Laden erhält Regale für 860 € auf Rechnung. Der Wert seiner Geschäftsausstattung, also seiner betrieblich genutzten Einrichtung, und seine Lieferantenschuld steigen: Aktiv-Passiv-Mehrung.
- 4Eine Druckerei zahlt 740 € eines Darlehens aus ihrem Bankguthaben zurück. Bankguthaben und Darlehensschuld sinken: Aktiv-Passiv-Minderung.
Teste dich
Die Bilanzsumme ist die Summe der Posten einer Bilanzseite. Aktiv- und Passivseite haben dieselbe Summe: Sie zeigen Vermögen und Finanzierung desselben Betriebs. Du addierst deshalb nicht beide Seiten zu einer gemeinsamen Bilanzsumme. Sind links und rechts jeweils 7.200 € ausgewiesen, beträgt die Bilanzsumme 7.200 €.
Beim Aktivtausch und beim Passivtausch gleichen sich Zunahme und Abnahme innerhalb derselben Seite aus. Bei einer Aktiv-Passiv-Mehrung addierst du den Betrag des Geschäftsfalls einmal zur bisherigen Bilanzsumme. Bei einer Aktiv-Passiv-Minderung ziehst du ihn einmal ab. Dass beide Seiten betroffen sind, verdoppelt den Betrag nicht. Beispiel einer Mehrung: Die Bilanzsumme beträgt zunächst 13.600 €. Ein neu ausgezahltes Darlehen erhöht das Bankguthaben und die Darlehensschuld um je 2.400 €. Rechne in Euro: 13.600 + 2.400 = 16.000. Beide Seiten betragen danach jeweils 16.000 €.
Bei mehreren Geschäftsfällen gehst du nacheinander vor. Prüfe für jeden Fall zuerst den Grundtyp und dann die Auswirkung auf die Summe. Ein sofort aus Bankguthaben bezahlter Kauf betrieblicher Ausstattung ist ein Aktivtausch. Die Rückzahlung einer bereits bestehenden Schuld aus Bankguthaben ist dagegen eine Minderung. Auch die Rückgabe ungenutzter Waren kann eine Minderung sein: Verringert der Lieferant dafür die noch offene Rechnung um den Warenwert, sinken Warenbestand und Lieferantenschuld gleich stark.
Merke: Bilanzsumme bedeutet Summe einer Seite. Tausch: unverändert. Mehrung: Betrag einmal addieren. Minderung: Betrag einmal abziehen. Die Gleichheit beider Seiten bleibt erhalten.
Teste dich
Alles auf einen Blick
Bilanzveränderungen
Aktivposten zeigen Vermögen, Passivposten dessen Finanzierung.
Bestimme Posten, Bilanzseiten und Richtung der Veränderung.
Zunahme und gleich hohe Abnahme auf derselben Seite lassen die Bilanzsumme unverändert.
Steigen Aktiv- und Passivposten gleich stark, wächst die Bilanzsumme um diesen Betrag.
Sinken Aktiv- und Passivposten gleich stark, fällt die Bilanzsumme um diesen Betrag.
Ermittle die Summe einer Bilanzseite und berücksichtige jeden Geschäftsfall einmal.
Warenrückgabe mit Verringerung einer offenen Rechnung
- 1Ein Sporthändler hat eine Bilanzsumme von 24.600 €. Er gibt ungenutzte Waren mit einem Bilanzwert von 1.380 € zurück. Der Lieferant verringert die noch offene Rechnung um genau diesen Betrag.
- 2Der Warenbestand auf der Aktivseite sinkt um 1.380 €. Die Lieferantenschuld auf der Passivseite sinkt ebenfalls um 1.380 €.
- 3Beide Posten sinken gleich stark: Es liegt eine Aktiv-Passiv-Minderung vor.
- 4Ziehe den Betrag einmal ab. Die Rechnung in Euro lautet: 24.600 - 1.380 = 23.220.
- 5Die neue Bilanzsumme beträgt 23.220 €. Aktiv- und Passivseite haben danach jeweils diese Summe.
Fehler finden
Fehler in Zeile 4Der Betrag wurde doppelt abgezogen, obwohl die Bilanzsumme die Summe einer Seite ist. Richtig: Die Bilanzsumme sinkt um 460 € auf 9.340 €. In Euro: 9.800 - 460 = 9.340.
Lückentext
Eine noch offene Kundenrechnung bedeutet: Der Kunde schuldet dem Betrieb Geld. Dieser Anspruch steht auf der . Ein Betrieb ersetzt eine Lieferantenschuld durch eine gleich hohe Darlehensschuld; Geld fließt dabei nicht. Das ist ein . Werden eine bereits erfasste Schuld und das Bankguthaben durch ihre Bezahlung gleich stark kleiner, die Bilanzsumme.