

Aktiva und Passiva einfach erklärt
Du unterscheidest Aktiva und Passiva, ordnest typische Bilanzposten zu und berechnest das Eigenkapital.
Kurz gesagt
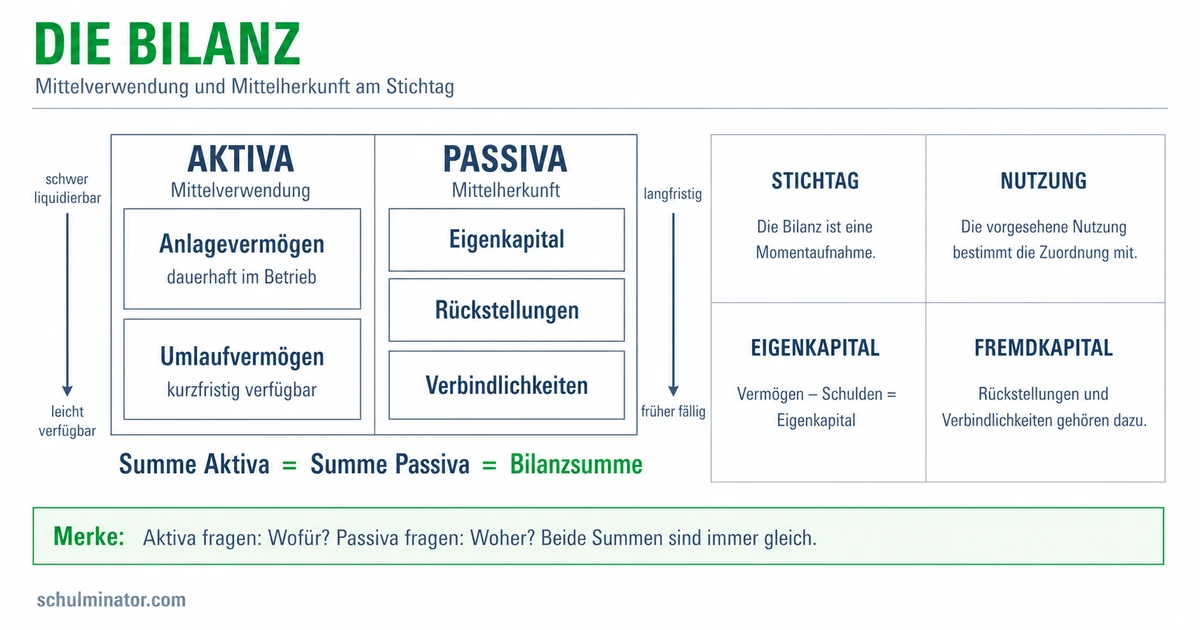
Aktiva zeigen das Vermögen eines Unternehmens und damit die Mittelverwendung. Passiva zeigen mit Eigenkapital und Fremdkapital die Mittelherkunft. Die Summen beider Bilanzseiten sind gleich.
Wie kann ein Betrieb Maschinen und Waren besitzen, obwohl er auch Schulden hat? Seine Bilanz zeigt Vermögen und Finanzierung nebeneinander. Du arbeitest hier mit vereinfachten Bilanzen aus Vermögen, Eigenkapital und Schulden; besondere Bilanzposten und negatives Eigenkapital bleiben außen vor.
Deine Lernziele
Eine Bilanz stellt das Vermögen eines Unternehmens seiner Finanzierung gegenüber. Das sind zwei Sichtweisen auf denselben Betrieb. In der üblichen Darstellung stehen die Aktiva links und die Passiva rechts.
Die Aktivseite zeigt die Mittelverwendung: Worin stecken die Mittel des Betriebs? Dazu gehören etwa Maschinen, Waren und Bankguthaben. Verwendung bedeutet hier nicht bloß Ausgeben: Auch Geld auf dem Geschäftskonto ist Vermögen und steht auf der Aktivseite.
Die Passivseite zeigt die Mittelherkunft: Wie ist dieses Vermögen finanziert? Sie unterscheidet Eigenkapital, etwa Mittel des Inhabers, und Fremdkapital, also Schulden etwa aus einem Bankkredit. Ein Kredit ist geliehenes Geld, das zurückgezahlt werden muss. Die Passivseite ist keine Aufstellung der monatlichen Verkaufserlöse und kein Terminplan für einzelne Zahlungen.
Aktiva und Passiva
Aktiva zeigen das Vermögen und seine Zusammensetzung. Passiva zeigen dessen Finanzierung durch Eigenkapital und Fremdkapital.
Beispiel: Eine Fahrradwerkstatt betrachten
- 1Die Werkstatt hat Werkzeug, Ersatzteile und ein Bankguthaben. Diese Vermögenswerte gehören auf die Aktivseite.
- 2Der Inhaber hat eigene Mittel eingebracht; außerdem besteht ein Bankkredit. Eigenkapital und Kreditschuld gehören auf die Passivseite.
- 3Das Bankguthaben beschreibt einen Vermögenswert. Die Kreditschuld beschreibt eine Finanzierungsquelle.
Teste dich
Ein Bilanzposten ist eine einzelne Position der Bilanz. Auf der Aktivseite unterscheidest du hier zwei Gruppen: Anlagevermögen soll dauerhaft dem Geschäftsbetrieb dienen, etwa eine selbst genutzte Maschine. Zum Umlaufvermögen zählen beispielsweise Waren zum Verkauf, Rohstoffe zur Verarbeitung und Bankguthaben. Rohstoffe sind Materialien, aus denen ein Betrieb seine Produkte herstellt. Entscheidend ist der vorgesehene Zweck, nicht der Preis oder die mögliche Lebensdauer eines Gegenstands.
Auch Forderungen gehören zu den typischen Posten des Umlaufvermögens: Ein Kunde hat seine Ware erhalten, aber noch nicht bezahlt. Der Betrieb hat dann einen Anspruch auf Zahlung. Umgekehrt heißt eine Zahlungspflicht des Betriebs Verbindlichkeit. Eine offene Rechnung eines Lieferanten ist deshalb eine Schuld des Betriebs und gehört zum Fremdkapital.
Auf der Passivseite steht das Eigenkapital für Mittel ohne Rückzahlungsanspruch eines fremden Geldgebers. Dazu zählen Einlagen des Inhabers, also von ihm eingebrachte Mittel, sowie im Betrieb belassene Gewinne. Fremdkapital umfasst Schulden, etwa Bankkredite und Verbindlichkeiten gegenüber Lieferanten. Ein mit Kredit gekaufter Vermögenswert wird dadurch nicht selbst zum Fremdkapital: Du ordnest den Gegenstand auf der Aktivseite und die Kreditschuld getrennt auf der Passivseite ein.
| Gruppe | Seite | Typischer Posten |
|---|---|---|
| Anlagevermögen | Aktiva | Ein dauerhaft selbst genutztes Ladenregal |
| Umlaufvermögen | Aktiva | Waren, die für den Verkauf bereitliegen |
| Eigenkapital | Passiva | Im Betrieb belassener Gewinn |
| Fremdkapital | Passiva | Eine noch offene Lieferantenrechnung |
Merke: Frage zuerst nach Vermögen oder Finanzierung. Prüfe bei einem Gegenstand dann seinen Zweck: dauerhaft selbst nutzen oder zum Beispiel verkaufen beziehungsweise verarbeiten.
Teste dich
Das Eigenkapital ist der Teil des Vermögenswerts, der nach Abzug der Schulden verbleibt. Addiere zuerst die Werte aller Vermögensposten. Addiere getrennt davon die Schulden. Dann rechnest du: \text{Eigenkapital} = \text{Vermögen} - \text{Schulden}. Alle Beträge müssen sich auf denselben Betrieb und denselben Zeitpunkt beziehen.
Die Summe der Posten einer Bilanzseite heißt Bilanzsumme. Für unsere vereinfachten Bilanzen gilt: \text{Vermögen} = \text{Eigenkapital} + \text{Schulden}. Die Summe der Aktiva entspricht also der Summe der Passiva. Das ist die Bilanzgleichheit. Eigenkapital und Schulden erklären zusammen, wie das gesamte Vermögen finanziert ist.
Zur Kontrolle addierst du auf der Aktivseite die Vermögenswerte und auf der Passivseite Eigenkapital und Schulden. Unterschiedliche Summen zeigen, dass deine Aufstellung noch nicht stimmt. Die Bilanzsumme der Passivseite ist deshalb nicht mit der Schuldenhöhe gleichzusetzen. Eigenkapital ist auch kein zusätzliches Bankguthaben: Es beschreibt einen Finanzierungsanteil am vorhandenen Vermögen.
Beispiel: Eigenkapital eines Buchladens
- 1Ein fiktiver Buchladen hat Vermögen von 27.000 € und Schulden von 9.000 €.
- 2Das Eigenkapital ist der Rest nach Abzug der Schulden: 27.000\,\text{€} - 9.000\,\text{€} = 18.000\,\text{€}.
- 3Kontrolle der Passivseite: 18.000\,\text{€} + 9.000\,\text{€} = 27.000\,\text{€}. Beide Bilanzseiten haben dieselbe Summe.
Merke: Ziehe zur Berechnung des Eigenkapitals die Schulden vom Vermögen ab. Prüfe danach, ob Eigenkapital und Schulden zusammen den Vermögenswert ergeben.
Teste dich
Alles auf einen Blick
Aktiva und Passiva
Aktiva zeigen die Mittelverwendung, Passiva die Mittelherkunft.
Dauerhaft selbst genutzte Gegenstände gehören zum Anlagevermögen; etwa Verkaufswaren gehören zum Umlaufvermögen.
Eigenkapital und Fremdkapital stehen auf der Passivseite; Fremdkapital umfasst die Schulden.
Ziehe die Schulden vom gesamten Vermögenswert ab.
In unseren vereinfachten Bilanzen entspricht das Vermögen der Summe aus Eigenkapital und Schulden.
Eine vereinfachte Bilanz für ein Fotostudio
- 1Das fiktive Fotostudio hat eine dauerhaft genutzte Kameraausstattung im Wert von 18.500 € und ein Bankguthaben von 3.500 €. Weitere Vermögensposten bestehen nicht. Seine Schulden betragen insgesamt 8.500 €.
- 2Ordne die Vermögensposten zu: Die Kameraausstattung ist Anlagevermögen, das Bankguthaben Umlaufvermögen.
- 3Addiere die Aktivseite: 18.500\,\text{€} + 3.500\,\text{€} = 22.000\,\text{€} Vermögen.
- 4Ermittle das Eigenkapital: 22.000\,\text{€} - 8.500\,\text{€} = 13.500\,\text{€}.
- 5Prüfe die Passivseite: 13.500\,\text{€} + 8.500\,\text{€} = 22.000\,\text{€}. Die Bilanzsumme beträgt auf beiden Seiten 22.000 €.
Fehler finden
Fehler in Zeile 4Die letzte Zeile setzt die Passivseite mit den Schulden gleich und lässt das Eigenkapital weg. Richtig: Die Bilanzsumme der Passivseite beträgt 14.700 €, denn 9.500 € Eigenkapital und 5.200 € Schulden ergeben zusammen 14.700 €.
Lückentext
Ein Fuhrunternehmen nutzt einen Lastwagen dauerhaft für seine Fahrten. Dieser Lastwagen zählt zum . Ein Betrieb muss einen Bankkredit zurückzahlen. Diese Schuld gehört zum . Ein Betrieb hat Vermögen von 26.800 € und Schulden von 9.400 €. Sein Eigenkapital beträgt .