

Anlagendeckungsgrad berechnen und beurteilen
Berechne Anlagendeckungsgrad I und II, deute die Prozentwerte und beurteile Veränderungen mit Blick auf ihre Ursachen und Grenzen.
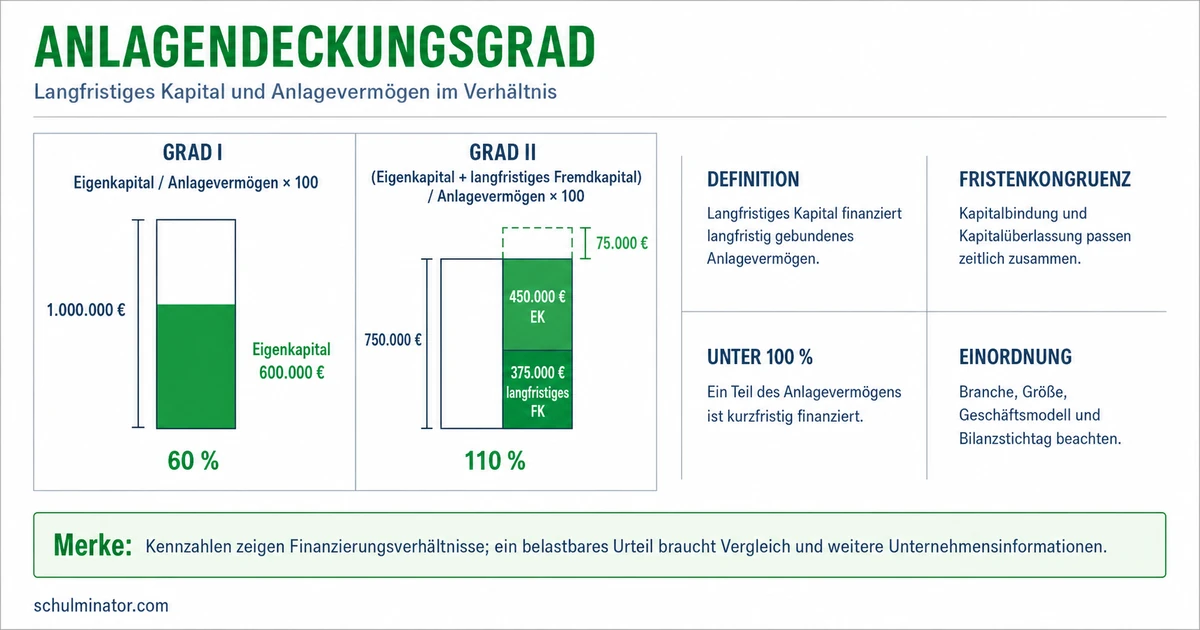
Kurz gesagt
Für Grad I teilst du Eigenkapital durch Anlagevermögen und rechnest in Prozent um. Für Grad II kommt langfristiges Fremdkapital zum Eigenkapital hinzu. Die Werte zeigen die rechnerische Deckung; für ein Urteil brauchst du Ursachen und Vergleichsdaten.
Eine Maschine kann jahrelang im Betrieb bleiben, während ein Kredit schon früher zurückgezahlt werden muss. Wie passt die Finanzierung zur Nutzung? Mit dem Anlagendeckungsgrad untersuchst du diese Frage anhand der Bilanz: Sie stellt Vermögen und Finanzierung zu einem bestimmten Tag gegenüber. Eine Kennzahl fasst solche Angaben zu einem vergleichbaren Wert zusammen.
Deine Lernziele
Zum Anlagevermögen gehören Werte, die dem Betrieb dauerhaft dienen sollen, etwa Gebäude und Maschinen. Eigenkapital ist der rechnerische Anteil der Eigentümer am Vermögen nach Abzug der Schulden. Dazu zählen eingezahltes Kapital und im Betrieb belassene Gewinne. Fremdkapital sind Verpflichtungen gegenüber anderen, zum Beispiel Bankkredite. Zum langfristigen Fremdkapital gehören die langfristig verfügbaren Teile, etwa von Krediten oder Verpflichtungen für Betriebsrenten. Die Restlaufzeit bezeichnet die verbleibende Zeit bis zur fälligen Zahlung. Welche Teile langfristig sind, muss aus der Aufgabe oder den Angaben zu den Restlaufzeiten hervorgehen. Eine bald fällige Kreditrate zählt nicht einfach wegen des Kreditnamens zum langfristigen Kapital.
Für die Formeln steht A für das Anlagevermögen, E für das Eigenkapital und L für das langfristige Fremdkapital. Alle drei Beträge werden in Euro angegeben und stammen aus derselben Bilanz zum selben Tag. D_I bezeichnet den Anlagendeckungsgrad I und D_{II} den Anlagendeckungsgrad II. Es gilt: D_I=\frac{E}{A}\cdot100\,\% D_{II}=\frac{E+L}{A}\cdot100\,\% Bei Grad II addierst du also zuerst die beiden Kapitalbeträge über dem Bruchstrich. Kurzfristiges Fremdkapital gehört nicht in diese Summe.
Die Prozentwerte beziehen sich in beiden Formeln auf das Anlagevermögen. Du setzt die in der Bilanz ausgewiesenen Werte ein. Solche Werte heißen Buchwerte. In dieser Lektion rechnen wir mit positivem Anlagevermögen und positivem Eigenkapital. Bei einem Anlagevermögen von null wäre die Division nicht möglich.
Anlagendeckungsgrad
Verhältnis einer Kapitalgröße zum Anlagevermögen: Grad I berücksichtigt Eigenkapital, Grad II zusätzlich langfristiges Fremdkapital. Die Angabe erfolgt hier in Prozent.
Beispiel: Eine erfundene Druckerei rechnet
- 1Die Bilanz nennt 240.000 € Anlagevermögen, 96.000 € Eigenkapital und 168.000 € langfristiges Fremdkapital.
- 2Grad I: \frac{96.000\,€}{240.000\,€}\cdot100\,\%=40\,\%.
- 3Grad II: \frac{96.000\,€+168.000\,€}{240.000\,€}\cdot100\,\%=110\,\%.
Teste dich
Bei Grad I von 70\,\% stehen je 100\,€ Anlagevermögen rechnerisch 70\,€ Eigenkapital gegenüber. Daraus lässt sich noch nicht ablesen, ob die übrige Finanzierung langfristig oder kurzfristig ist. Dafür brauchst du Grad II. Die Kennzahlen ordnen kein bestimmtes Geld einer bestimmten Maschine zu. Sie vergleichen die Summen der Bilanz.
Bei Grad II von 100\,\% entspricht das langfristige Kapital genau dem Anlagevermögen. Unter 100\,\% reicht es nicht zur vollständigen Deckung: Ein Teil des Anlagevermögens ist rechnerisch kurzfristig finanziert. Bei 85\,\% fehlen je 100\,€ Anlagevermögen 15\,€ langfristiges Kapital. Das kann riskant sein, wenn Schulden bezahlt werden müssen, bevor genügend Geld eingeht. Ein Wert unter 100\,\% beweist für sich genommen keine Zahlungsunfähigkeit, also keine Unfähigkeit, fällige Zahlungen zu leisten.
Über 100\,\% übersteigt das langfristige Kapital das Anlagevermögen. Der Überschuss deckt rechnerisch einen Teil des Umlaufvermögens. Dazu gehören zum Beispiel Warenbestände und Bankguthaben. Der Überschuss ist kein Nachweis für vorhandenes Bargeld. Seine Höhe in Prozent bezieht sich weiter auf das Anlagevermögen, nicht auf das Umlaufvermögen.
Die goldene Bilanzregel fordert in ihrer strengen Fassung die Deckung des Anlagevermögens durch Eigenkapital. Dazu passt Grad I von mindestens 100\,\%. Ihre weitere Fassung bezieht langfristiges Fremdkapital ein: Langfristig gebundenes Vermögen soll langfristig finanziert sein. Dazu dient Grad II von mindestens 100\,\% als Orientierungsgröße. Die weitere Fassung erlaubt somit langfristige Schulden; sie verlangt keine vollständige Finanzierung durch Eigenkapital.
| Grad II | Rechnerische Aussage |
|---|---|
| Unter 100 % | Langfristiges Kapital reicht nicht für das gesamte Anlagevermögen. |
| Genau 100 % | Langfristiges Kapital und Anlagevermögen sind gleich hoch. |
| Über 100 % | Langfristiges Kapital deckt auch einen Teil des Umlaufvermögens. |
Merke: Die Deckung beschreibt ein Verhältnis von Bilanzwerten. Sie ist kein Nachweis dafür, dass alle fälligen Rechnungen bezahlt werden können.
Teste dich
Über dem Bruchstrich steht der Zähler, unter ihm der Nenner. Bei Grad I ist der Zähler das Eigenkapital, bei Grad II das Eigenkapital plus langfristiges Fremdkapital. Der Nenner ist jeweils das Anlagevermögen. Bleibt der Nenner gleich, erhöht ein größerer Zähler den Prozentwert. Bleibt ein positiver Zähler gleich, senkt ein größerer Nenner den Prozentwert. Wenn sich beide verändern, musst du neu rechnen.
Mehr Eigenkapital kann durch eine Einzahlung der Eigentümer oder durch erwirtschaftete und einbehaltene Gewinne entstehen. Verluste können Eigenkapital vermindern. Bei unverändertem Anlagevermögen und langfristigem Fremdkapital steigen dadurch beide Grade im ersten Fall beziehungsweise sinken im zweiten. Ein bereits im Eigenkapital enthaltener Gewinn wird durch die Umbuchung in eine Gewinnrücklage nicht noch einmal hinzugefügt. Eine Gewinnrücklage ist ein Eigenkapitalposten für im Betrieb belassene Gewinne.
Ein zusätzlicher langfristiger Kredit erhöht bei sonst unveränderten Beträgen Grad II, während Grad I gleich bleibt. Wird damit zugleich eine neue Anlage gekauft, wächst auch der Nenner. Dann kann Grad II steigen, sinken oder gleich bleiben. Die Richtung hängt vom Ausgangsverhältnis ab. Bei gleich hohen zusätzlichen Beträgen für langfristigen Kredit und Anlagevermögen bewegt sich Grad II auf 100\,\% zu; lag er bereits dort, bleibt er gleich. Grad I sinkt bei unverändertem positivem Eigenkapital.
Ein Anstieg kann auch an geringerem Anlagevermögen liegen, etwa nach dem Verkauf nicht mehr benötigter Anlagen. Abschreibungen vermindern ebenfalls Buchwerte: Bei zeitlich begrenzt nutzbaren Anlagen verteilen planmäßige Abschreibungen die Anschaffungskosten auf die voraussichtlichen Nutzungsjahre. Sie mindern zugleich den Gewinn und können dadurch das Eigenkapital beeinflussen. Aus dem kleineren Nenner allein folgt deshalb keine sichere Aussage über die tatsächliche Kennzahländerung. Prüfe die gesamten Veränderungen. Ein höherer Wert kann neue Finanzierung oder weniger Anlagen bedeuten; er beweist keinen größeren wirtschaftlichen Erfolg.
Beispiel: Ein erfundener Möbelbetrieb erweitert seine Werkstatt
- 1Vor dem Kauf stehen 180.000 € Anlagevermögen, 108.000 € Eigenkapital und 72.000 € langfristiges Fremdkapital in der Bilanz. Grad I beträgt 60 %, Grad II 100 %.
- 2Eine weitere Anlage kostet 90.000 €. Ein zusätzlicher langfristiger Kredit finanziert genau diesen Kauf. Andere Veränderungen bleiben im vereinfachten Fall außer Betracht.
- 3Danach betragen das Anlagevermögen 270.000 € und das langfristige Fremdkapital 162.000 €. Das Eigenkapital bleibt bei 108.000 €.
- 4Grad I beträgt nun \frac{108.000}{270.000}\cdot100\,\%=40\,\%. Grad II bleibt bei \frac{108.000+162.000}{270.000}\cdot100\,\%=100\,\%.
Merke: Eine Veränderung hat mehrere mögliche Ursachen. Vergleiche die Kapitalbeträge und das Anlagevermögen, bevor du die Entwicklung bewertest.
Teste dich
Trenne zuerst den Befund von seiner Bewertung. Der Befund nennt den berechneten Wert und seine Bedeutung für die rechnerische Deckung. Die Bewertung erklärt, was dafür oder dagegen spricht und welche Informationen fehlen. Ein Grad II über 100\,\% erfüllt die genannte Orientierungsgröße. Er belegt aber weder die vollständige Bezahlung fälliger Rechnungen noch eine vollständige Eigenkapitalfinanzierung. Auch bei guter rechnerischer Deckung brauchst du Angaben zu Zahlungsterminen, verfügbaren Geldmitteln und geplanten Investitionen.
Ein Zeitvergleich stellt die Werte desselben Betriebs zu verschiedenen Zeitpunkten gegenüber. Ein Betriebsvergleich betrachtet verschiedene Unternehmen; geeignet sind vergleichbare Betriebe derselben Branche, also desselben Wirtschaftszweigs. Prüfe dabei, ob die Werte nach vergleichbaren Regeln ermittelt wurden. Unternehmen mit unterschiedlich viel Anlagevermögen können trotz gleicher wirtschaftlicher Leistung andere Deckungsgrade aufweisen. Beim Soll-Ist-Vergleich vergleichst du einen geplanten Zielwert mit dem tatsächlich erreichten Wert. Keiner dieser Vergleiche erklärt für sich genommen die Ursachen einer Abweichung.
Die Bilanz betrifft einen Stichtag, also einen bestimmten Tag. Bis zur Auswertung kann sich die Lage verändert haben. Außerdem können Schätzungen und zulässige Entscheidungen bei der Bewertung von Vermögen die Buchwerte beeinflussen. Dazu gehört etwa die angenommene Nutzungsdauer einer Maschine. Zusammengefasste Angaben können wichtige Einzelheiten verdecken. Vergleiche daher mehrere Jahre, ähnlich arbeitende Betriebe und die Ermittlung der Werte. Beziehe weitere Angaben zur Zahlungsfähigkeit ein.
Beispiel: Ein Urteil mit offener Frage
- 1Ein erfundener Reparaturbetrieb meldet Grad II von 108 %. Vorjahreswerte und Zahlungstermine liegen dir nicht vor.
- 2Befund: Das langfristige Kapital deckt das Anlagevermögen rechnerisch und übersteigt es um 8 % seines Werts.
- 3Bewertung: Die Orientierungsgröße von 100 % ist erfüllt. Wie sich die Finanzierung entwickelt hat und ob fällige Rechnungen bezahlt werden können, bleibt offen.
- 4Dafür fehlen Vorjahreswerte, vergleichbare Branchenwerte sowie Angaben zu verfügbaren Geldmitteln und Zahlungsterminen.
Teste dich
Alles auf einen Blick
Anlagendeckungsgrad
Grad I nutzt Eigenkapital; Grad II nutzt Eigenkapital plus langfristiges Fremdkapital. Beide beziehen sich auf das Anlagevermögen.
Grad II unter 100 % zeigt eine rechnerische Lücke bei der langfristigen Finanzierung des Anlagevermögens.
Grad II über 100 % bedeutet langfristige Deckung auch eines Teils des Umlaufvermögens, aber keinen Nachweis für Bargeld.
Prüfe Zähler und Nenner. Höhere Werte können durch mehr Kapital oder geringeres Anlagevermögen entstehen.
Nutze geeignete Vergleiche und benenne fehlende Informationen. Buchwerte zu einem Stichtag ergeben kein vollständiges Bild der Zahlungsfähigkeit.
Die Finanzierung eines erfundenen Fahrradherstellers beurteilen
- 1Die Bilanz enthält 450.000 € Anlagevermögen, 198.000 € Eigenkapital und 297.000 € langfristiges Fremdkapital. Alle Beträge gelten für denselben Stichtag.
- 2Berechne Grad I: \frac{198.000\,€}{450.000\,€}\cdot100\,\%=44\,\%.
- 3Addiere für Grad II zuerst das langfristige Kapital: 198.000\,€+297.000\,€=495.000\,€.
- 4Berechne Grad II: \frac{495.000\,€}{450.000\,€}\cdot100\,\%=110\,\%.
- 5Deute: Das langfristige Kapital übersteigt das Anlagevermögen um 495.000\,€-450.000\,€=45.000\,€. Das entspricht 10 % des Anlagevermögens.
- 6Urteile begrenzt: Die Orientierungsgröße für Grad II ist erfüllt. Für eine Aussage zur Entwicklung und Zahlungsfähigkeit fehlen unter anderem Vorjahreswerte, Vergleichsbetriebe, Geldmittel und Zahlungstermine.
Fehler finden
Fehler in Zeile 3Die Auswertung verwechselt langfristiges Kapital mit Eigenkapital. Richtig: Das Anlagevermögen ist rechnerisch vollständig durch Eigenkapital und langfristiges Fremdkapital zusammen gedeckt. Die Eigenkapitaldeckung beträgt hier 35 %.
Lückentext
Grad I setzt das Eigenkapital ins Verhältnis zum . Bei Grad II von 90 % ist das Anlagevermögen rechnerisch langfristig finanziert. Werte desselben Betriebs aus zwei verschiedenen Jahren gehören zu einem .