

Jahresabschluss: Bilanz und GuV verstehen
Du unterscheidest Bilanz und Gewinn- und Verlustrechnung, ordnest die Abschlussschritte und berechnest Gewinn und Bilanzsumme.
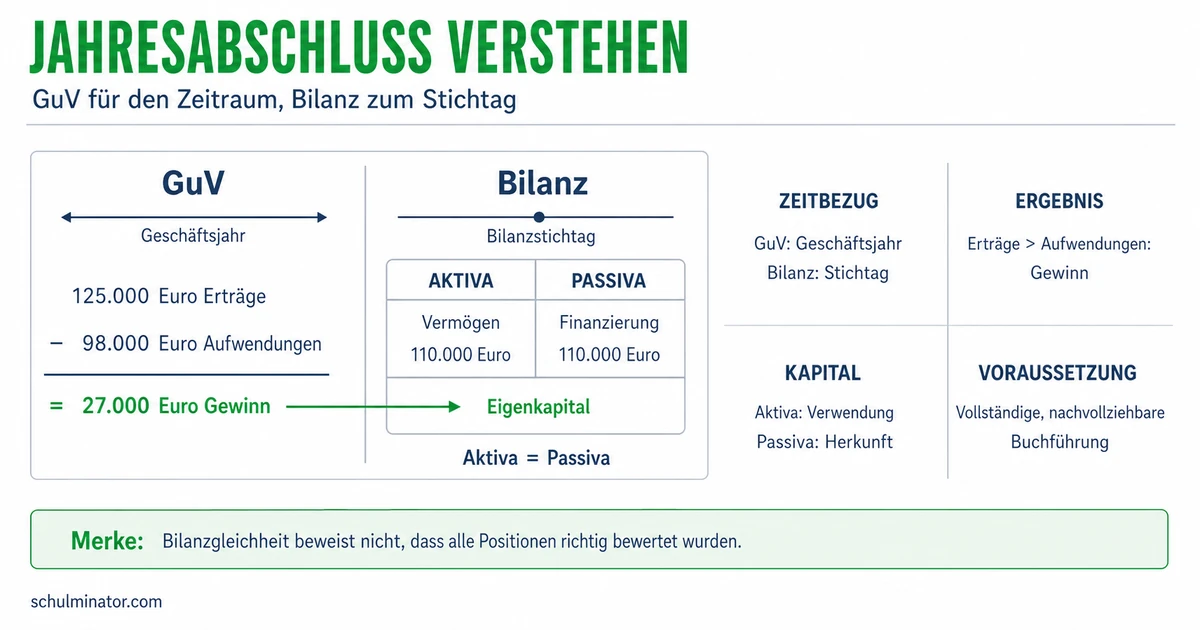
Kurz gesagt
Die Bilanz zeigt Vermögen, Schulden und den rechnerischen Anteil der Eigentümer an einem Stichtag. Die Gewinn- und Verlustrechnung zeigt, wie der Gewinn oder Verlust eines Geschäftsjahres entsteht.
Ein Betrieb kann Gewinn ausweisen und trotzdem knapp bei Kasse sein. Um seine Zahlen zu verstehen, musst du Bestände und Veränderungen auseinanderhalten. Hier lernst du, wie ein Jahresabschluss entsteht, was du daraus berechnen kannst und wo seine Aussagekraft endet.
Deine Lernziele
Der Jahresabschluss bündelt die Ergebnisse der Buchführung für ein Geschäftsjahr. Buchführung bedeutet, wirtschaftliche Vorgänge eines Betriebs geordnet aufzuzeichnen. Ein Geschäftsjahr ist der Zeitraum, für den der Betrieb seinen jährlichen Abschluss erstellt; es muss nicht mit dem Kalenderjahr übereinstimmen. Der Abschluss informiert über die wirtschaftliche Lage und legt Rechenschaft ab: Er macht nachvollziehbar, was mit dem anvertrauten Vermögen geschehen ist.
In Deutschland bilden nach dem Handelsgesetzbuch, dem zentralen Gesetz für Kaufleute, Bilanz und Gewinn- und Verlustrechnung den grundlegenden Jahresabschluss. Kaufleute sind Unternehmer, für die besondere handelsrechtliche Regeln gelten. Von der Abschlusspflicht bestehen Ausnahmen, etwa für bestimmte Einzelkaufleute. Die folgenden Erklärungen beziehen sich auf den handelsrechtlichen Jahresabschluss in Deutschland, Rechtsstand 2026.
Eine Kapitalgesellschaft ist eine rechtlich selbständige Unternehmensform, an der Eigentümer Anteile halten. Ein Beispiel ist die Gesellschaft mit beschränkter Haftung, abgekürzt GmbH. Für Kapitalgesellschaften verlangt das Gesetz ein den tatsächlichen Verhältnissen entsprechendes Bild der Vermögens-, Finanz- und Ertragslage. Gemeint sind die vorhandenen Werte und Schulden, die Finanzierung und Zahlungsfähigkeit sowie der wirtschaftliche Erfolg. Zahlungsfähigkeit bedeutet, fällige Rechnungen bezahlen zu können.
Banken, Lieferanten, Eigentümer und die Geschäftsführung nutzen solche Informationen für Entscheidungen. Ein Gläubiger, also jemand mit einem Zahlungsanspruch gegen den Betrieb, interessiert sich etwa für dessen wirtschaftliche Stabilität. Der Abschluss berichtet über ein vergangenes Geschäftsjahr. Er ist keine verbindliche Zusage künftiger Geldzuflüsse und ersetzt nicht die laufende Buchführung. Bei Kapitalgesellschaften gehört regelmäßig ein Anhang mit Erläuterungen dazu; das Gesetz kennt Ausnahmen. Ein gegebenenfalls zusätzlich vorgeschriebener Lagebericht erläutert Lage und Entwicklung des Unternehmens, gehört aber nicht zum Jahresabschluss.
Jahresabschluss
Abschluss der Buchführung eines Geschäftsjahres. Bilanz und Gewinn- und Verlustrechnung bilden seinen grundlegenden Inhalt; je nach gesetzlichen Anforderungen kommen weitere Bestandteile hinzu.
Beispiel: Ein Lieferant möchte das Risiko einschätzen
- 1Ein Papierlieferant überlegt, einem Betrieb Waren auf Rechnung zu liefern.
- 2Er nutzt dessen Jahresabschluss, um sich über Vermögen, Schulden und wirtschaftlichen Erfolg zu informieren.
- 3Die Zahlen helfen bei seiner Entscheidung. Sie versprechen ihm keinen sicheren Zahlungseingang.
Teste dich
Die Bilanz zeigt Bestände an einem bestimmten Tag, dem Bilanzstichtag. Deshalb ist sie eine Zeitpunktrechnung. Ihre Aktivseite zeigt das Vermögen und damit die Mittelverwendung: Wofür sind finanzielle Mittel eingesetzt? Dazu zählen etwa Maschinen, Waren und Bankguthaben. Auch Forderungen gehören dazu; das sind Zahlungsansprüche, zum Beispiel aus noch unbezahlten Kundenrechnungen.
Die Passivseite zeigt die Mittelherkunft: Wie ist das Vermögen finanziert? Hier stehen im einfachen Fall mit positivem Eigenkapital das Eigenkapital und das Fremdkapital. Eigenkapital ist der rechnerische Rest aus Vermögen abzüglich Schulden und damit der rechnerische Anteil der Eigentümer. Fremdkapital bezeichnet die Schulden, etwa einen Bankkredit. Verbindlichkeiten sind Zahlungsverpflichtungen, zum Beispiel gegenüber einem Lieferanten. Beide Bilanzseiten haben dieselbe Summe.
Die Gewinn- und Verlustrechnung, kurz GuV, erfasst Erträge und Aufwendungen eines Zeitraums, hier des Geschäftsjahres. Deshalb ist sie eine Zeitraumrechnung. Erträge sind wirtschaftliche Wertzuwächse, etwa Erlöse aus erbrachten Leistungen. Aufwendungen sind wirtschaftlicher Wertverbrauch, etwa verbrauchtes Material, Löhne oder Miete. Der Unterschied zwischen Erträgen und Aufwendungen ergibt den Gewinn oder Verlust.
Ertrag und Einzahlung sind verschiedene Größen: Eine erbrachte, auf Rechnung verkaufte Leistung kann schon Ertrag sein, bevor das Geld eingeht. Umgekehrt ist ein neu ausgezahlter Bankkredit kein Ertrag. Er erhöht das Bankguthaben und zugleich die Schulden. Auch Aufwand und Auszahlung müssen nicht zusammenfallen. Die GuV ordnet Erträge und Aufwendungen dem betreffenden Geschäftsjahr zu, unabhängig vom Zeitpunkt der Zahlung. Deshalb kannst du den Gewinn nicht mit dem Bankkontostand gleichsetzen.
| Rechnung | Zeitbezug | Leitfrage |
|---|---|---|
| Bilanz | Stichtag | Welches Vermögen besteht und wie ist es finanziert? |
| GuV | Geschäftsjahr | Welche Erträge und Aufwendungen ergeben den Erfolg? |
Beispiel: Eine Schneiderei wartet auf ihr Geld
- 1Fiktiver Fall: Eine Schneiderei erbringt im Dezember 2025 eine Leistung für 1.800 Euro auf Rechnung. Der Kunde zahlt im Januar 2026.
- 2Der Erlös gehört zum Geschäftsjahr 2025, obwohl das Geld später eingeht.
- 3Am Bilanzstichtag vor der Zahlung besteht eine Forderung gegen den Kunden. Ein Ertrag ist also nicht dasselbe wie eine Einzahlung.
Teste dich
Am Anfang steht ein Geschäftsvorfall, also ein wirtschaftlicher Vorgang wie ein Warenkauf. Ein Beleg weist ihn nach, etwa eine Rechnung. Das Belegprinzip verlangt, dass jede Buchung durch einen Beleg nachweisbar ist. Eine Buchung erfasst den Vorgang in der Buchführung. Dabei werden Konten verwendet: geordnete Sammlungen von Buchungen zu bestimmten Arten von Werten oder Vorgängen.
Zum Abschluss werden die erfassten Zahlen überprüft und ergänzt. Die Inventur ermittelt den tatsächlichen Bestand des Vermögens und der Schulden. Das Inventar ist die ausführliche Aufstellung dieser Bestände. Die Werte werden nach den geltenden Regeln bewertet; Unterschiede zur Buchführung werden berichtigt. Dazu kommen weitere Abschlussbuchungen. Beispielsweise erfassen Abschreibungen den Wertverlust von Vermögensgegenständen. Außerdem werden Erträge und Aufwendungen dem richtigen Geschäftsjahr zugeordnet.
Danach werden die Konten abgeschlossen und die Zahlen in Bilanz und GuV zusammengeführt. Bei einer GmbH verantwortet der Geschäftsführer die Aufstellung des Jahresabschlusses. Aufstellung bedeutet, die vorgeschriebenen Abschlussunterlagen zu erstellen. Soweit eine gesetzliche Abschlussprüfung vorgeschrieben ist, folgt sie vor der Feststellung. Ein Abschlussprüfer untersucht dabei, ob der Abschluss die maßgeblichen Regeln erfüllt.
Die Feststellung ist die förmliche Billigung des Abschlusses. Bei der GmbH ist sie Aufgabe der Gesellschafter, also der Eigentümer mit Anteilen an der Gesellschaft. Aufstellen, prüfen und feststellen bezeichnen damit unterschiedliche Aufgaben. Der folgende Ablauf ist eine vereinfachte Ordnung der wichtigsten Schritte. Vorbereitende Arbeiten können sich in der Praxis überschneiden.
| Schritt | Aufgabe |
|---|---|
| Belege sichern und buchen | Geschäftsvorfälle nachweisen und geordnet erfassen. |
| Inventur und Bewertung | Tatsächliche Bestände ermitteln und Werte überprüfen. |
| Abschlussbuchungen | Abweichungen berichtigen und Beträge dem Geschäftsjahr zuordnen. |
| Aufstellung | Konten abschließen und Abschlussunterlagen erstellen. |
| Vorgeschriebene Abschlussprüfung | Den aufgestellten Abschluss auf Einhaltung der Regeln prüfen. |
| Feststellung bei der GmbH | Die Gesellschafter billigen den Abschluss förmlich. |
Merke: Bei der GmbH verantwortet der Geschäftsführer die Aufstellung. Die Gesellschafter stellen den Abschluss fest. Eine vorgeschriebene Abschlussprüfung liegt dazwischen.
Teste dich
Für das Jahresergebnis ziehst du die gesamten Aufwendungen von den gesamten Erträgen desselben Geschäftsjahres ab. Die Rechnung lautet: \text{Jahresergebnis} = \text{Erträge} - \text{Aufwendungen}. Ein positives Ergebnis ist ein Jahresüberschuss, also Gewinn. Ein negatives Ergebnis ist ein Jahresfehlbetrag, also Verlust. Bei gleich hohen Erträgen und Aufwendungen ist das Ergebnis null.
Die Bilanzsumme ist die Summe einer Bilanzseite am Stichtag. Du addierst die ausgewiesenen Vermögenswerte der Aktivseite. Auf der Passivseite erhältst du dieselbe Summe. Beide Seiten zeigen dieselben Werte aus zwei Blickwinkeln: Vermögen und Finanzierung. Addiere deshalb nicht Aktiv- und Passivseite zu einer doppelten Bilanzsumme.
In den folgenden vereinfachten Fällen werden sämtliche Vermögenswerte und Schulden genannt; das Eigenkapital ist positiv. Es gilt: \text{Eigenkapital} = \text{Vermögen} - \text{Schulden}. Die Gegenseite kannst du mit \text{Eigenkapital} + \text{Schulden} kontrollieren. Der ausgewiesene Jahresgewinn ist im angegebenen Eigenkapital bereits berücksichtigt. Addiere ihn daher nicht nochmals zur Bilanzsumme.
Prüfe vor dem Rechnen, ob du Daten eines Zeitraums oder eines Stichtags vor dir hast. Die Jahreserträge gehören zur Gewinnrechnung, der Bestand der Maschinen zur Bilanz. In den Aufgaben sind die angegebenen Ertrags- und Aufwandsbeträge vollständig; mögliche Steuern sind darin enthalten. Du musst keine weiteren Beträge schätzen.
Beispiel: Ein Buchladen prüft seinen Abschluss
- 1Fiktiver, vereinfachter Fall: Der Buchladen hat im Geschäftsjahr Erträge von 84.000 Euro und gesamte Aufwendungen von 75.000 Euro.
- 2Das Jahresergebnis beträgt 84.000\,\text{Euro} - 75.000\,\text{Euro} = 9.000\,\text{Euro} Gewinn.
- 3Am Stichtag sind Einrichtung mit 11.000 Euro, Waren mit 7.000 Euro und Bankguthaben mit 4.000 Euro die gesamten Vermögenswerte.
- 4Die Bilanzsumme beträgt 11.000\,\text{Euro} + 7.000\,\text{Euro} + 4.000\,\text{Euro} = 22.000\,\text{Euro}.
- 5Bei gesamten Schulden von 14.000 Euro ergibt sich Eigenkapital von 22.000\,\text{Euro} - 14.000\,\text{Euro} = 8.000\,\text{Euro}.
- 6Die Passivseite bestätigt die Bilanzsumme: 8.000\,\text{Euro} + 14.000\,\text{Euro} = 22.000\,\text{Euro}.
Merke: Für den Gewinn vergleichst du Erträge und Aufwendungen. Für die Bilanzsumme addierst du die Werte einer Bilanzseite. Bankguthaben, Gewinn und Bilanzsumme sind unterschiedliche Größen.
Teste dich
Ein Jahresabschluss liefert wichtige Informationen, aber kein vollständiges Bild für jede Entscheidung. Seine Daten beziehen sich auf einen vergangenen Zeitraum und einen vergangenen Stichtag. Bis du sie liest, kann sich die Lage verändert haben. Zudem sind viele Einzelwerte zu größeren Positionen zusammengefasst. Details zu einzelnen Kunden oder Risiken können dadurch fehlen.
Auch die Bewertung beeinflusst die Zahlen. Bilanzpolitik bedeutet, einen Abschluss innerhalb der gesetzlichen Regeln bewusst zu gestalten, um das Bild für seine Leser zu beeinflussen. Gesetzliche Spielräume sind keine Erlaubnis, beliebige Werte zu erfinden. Bewertungsmethoden sind grundsätzlich beizubehalten; begründete Ausnahmefälle sind möglich.
Stille Reserven sind Bestandteile des Eigenkapitals, die aus der Bilanz nicht ersichtlich sind. Sie können entstehen, wenn Vermögen niedriger oder Schulden höher bewertet sind als ihr tatsächlicher Wert. Der Buchwert ist der in der Bilanz angesetzte Wert. Liegt etwa der Marktwert eines Grundstücks über seinem Buchwert, kann darin eine stille Reserve liegen. Das ist kein zusätzliches Guthaben auf dem Bankkonto. Die Bilanzsumme ist deshalb auch kein Verkaufspreis des gesamten Unternehmens.
Ein ausgewiesener Gewinn belegt nicht, dass jede fällige Rechnung bezahlt werden kann. Für ein Urteil über die aktuelle Zahlungsfähigkeit brauchst du auch aktuelle Angaben zu verfügbaren Geldmitteln und fälligen Zahlungen. Ergänze den Abschluss außerdem durch Informationen über neuere Entwicklungen und vergleiche mehrere Geschäftsjahre. Trenne dabei, was die vorhandenen Zahlen zeigen, von dem, was noch geprüft werden muss.
Beispiel: Eine neue Entwicklung nach dem Stichtag
- 1Fiktiver Fall: Ein Möbelbetrieb weist im Abschluss für 2024 einen Gewinn aus. Im Frühjahr 2025 verliert er einen wichtigen Kunden.
- 2Der Gewinn von 2024 bleibt eine Aussage über das vergangene Geschäftsjahr. Der spätere Kundenverlust wird dadurch nicht widerlegt.
- 3Wer im Sommer 2025 über einen Kredit entscheidet, braucht zusätzlich neuere Angaben zur Lage des Betriebs.
Merke: Vergangene Gewinne, zusammengefasste Werte und gesetzliche Bewertungsspielräume begrenzen die Aussagekraft. Ein begründetes Urteil braucht ergänzende Informationen.
Teste dich
Alles auf einen Blick
Jahresabschluss
Der Jahresabschluss informiert über die wirtschaftliche Lage und legt Rechenschaft ab.
Die Bilanz zeigt einen Stichtag, die GuV die Erträge und Aufwendungen eines Zeitraums.
Auf Belege und Buchungen folgen Bestandsprüfung, Abschlussbuchungen, Aufstellung, eine vorgeschriebene Prüfung und Feststellung.
Erträge minus Aufwendungen ergeben das Jahresergebnis; die Summe einer Bilanzseite ergibt die Bilanzsumme.
Vergangenheitsbezug, zusammengefasste Daten und Bewertungsspielräume verlangen ergänzende Informationen.
Gewinn und Bilanzsumme eines Fahrradladens bestimmen
- 1Fiktiver, vereinfachter Fall: Der Fahrradladen hat im Geschäftsjahr Erträge von 76.000 Euro. Seine gesamten Aufwendungen sind Materialverbrauch mit 31.000 Euro, Löhne mit 27.000 Euro und übrige Aufwendungen einschließlich Steuern mit 10.000 Euro.
- 2Addiere die Aufwendungen: 31.000\,\text{Euro} + 27.000\,\text{Euro} + 10.000\,\text{Euro} = 68.000\,\text{Euro}.
- 3Ziehe sie von den Erträgen ab: 76.000\,\text{Euro} - 68.000\,\text{Euro} = 8.000\,\text{Euro}. Der Laden erzielt Gewinn.
- 4Am Stichtag sind Werkstattausstattung mit 18.000 Euro, Waren mit 9.000 Euro und Bankguthaben mit 6.000 Euro die gesamten Vermögenswerte.
- 5Addiere die Aktivseite: 18.000\,\text{Euro} + 9.000\,\text{Euro} + 6.000\,\text{Euro} = 33.000\,\text{Euro}. Das ist die Bilanzsumme.
- 6Bei gesamten Schulden von 20.000 Euro beträgt das Eigenkapital 33.000\,\text{Euro} - 20.000\,\text{Euro} = 13.000\,\text{Euro}. Der Gewinn ist darin bereits berücksichtigt.
- 7Kontrolliere die Passivseite: 13.000\,\text{Euro} + 20.000\,\text{Euro} = 33.000\,\text{Euro}. Beide Seiten haben dieselbe Summe.
Fehler finden
Fehler in Zeile 3Die dritte Zeile addiert beide Bilanzseiten und zählt die Werte dadurch doppelt. Richtig: Die Bilanzsumme beträgt 31.000 Euro, also die Summe einer Seite.
Lückentext
Eine Übersicht über Vermögen und Finanzierung an einem Stichtag ist die . Die Gegenüberstellung von Erträgen und Aufwendungen eines Geschäftsjahres steht in der . Stehen auf beiden Bilanzseiten jeweils 18.000 Euro, beträgt die Bilanzsumme .