

Cashflow verstehen, berechnen und beurteilen
Du unterscheidest Cashflow, Gewinn und Liquidität, berechnest Zahlungsüberschüsse und beurteilst ihre Herkunft und Grenzen.
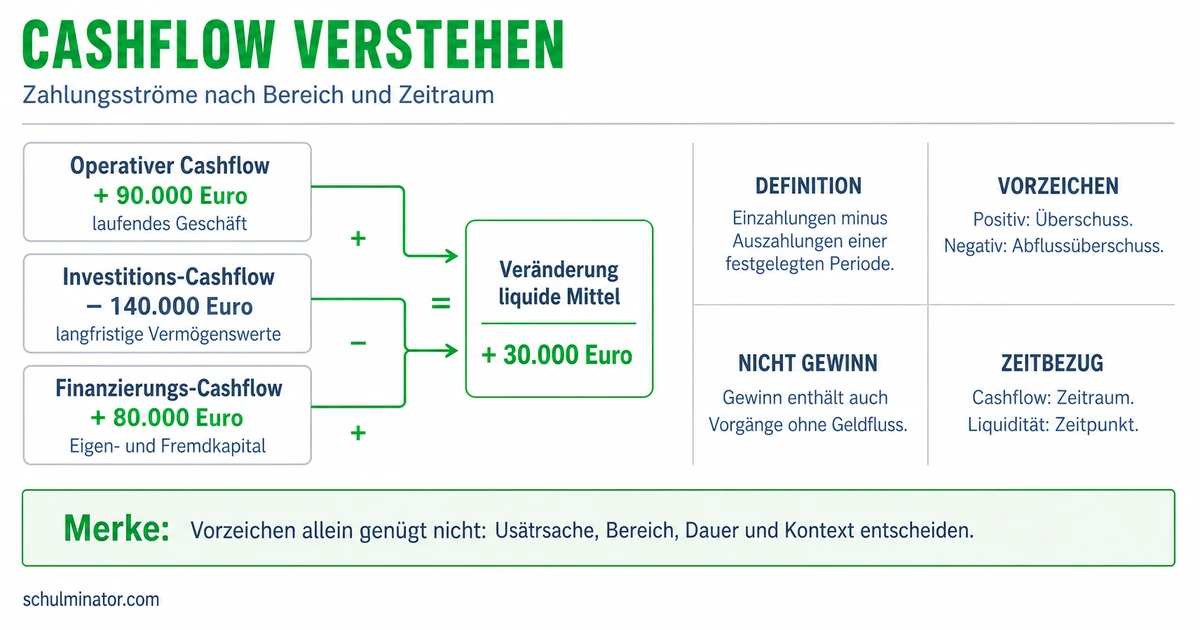
Kurz gesagt
Cashflow ist die Differenz zwischen Einzahlungen und Auszahlungen eines Zeitraums. Du berechnest ihn direkt aus Zahlungen oder vereinfacht indirekt aus dem Gewinn. Für die Beurteilung zählen auch Herkunft, Investitionen und Zahlungstermine.
Ein Unternehmen meldet Gewinn, doch ein Kunde hat seine Rechnung noch nicht bezahlt. Reicht das Geld trotzdem für die nächste Lohnzahlung? Mit dem Cashflow untersuchst du Geldbewegungen und erkennst, welche weiteren Angaben du für ein Urteil brauchst.
Deine Lernziele
Der Cashflow ist ein Zahlungsüberschuss für einen festgelegten Zeitraum, etwa einen Monat. Dafür ziehst du die tatsächlichen Auszahlungen von den tatsächlichen Einzahlungen ab. Einzahlungen erhöhen den Geldbestand in Kasse oder Bankkonto; Auszahlungen verringern ihn. Bei einem positiven Cashflow überwiegen die Einzahlungen, bei einem negativen die Auszahlungen. Welche Zahlungen einbezogen werden, muss dabei feststehen.
Der Gewinn entsteht dagegen aus Erträgen abzüglich Aufwendungen. Erträge erfassen den wirtschaftlichen Wertzuwachs, Aufwendungen den wirtschaftlichen Wertverbrauch eines Zeitraums. Der Gewinn eines Geschäftsjahrs heißt bei positivem Ergebnis auch Jahresüberschuss. Eine bereits erbrachte und als Ertrag erfasste Leistung kann noch unbezahlt sein. Dann besteht eine Forderung, also ein Anspruch auf Geld vom Kunden. Eine Abschreibung erfasst rechnerisch den Wertverzehr einer länger genutzten Anlage, etwa einer Maschine. Sie mindert den Gewinn, löst selbst aber keine Auszahlung aus.
Liquidität meint hier die Fähigkeit, fällige Zahlungen rechtzeitig und in voller Höhe zu leisten. Dafür sind verfügbare Zahlungsmittel und die Termine der Verpflichtungen entscheidend. Cashflow misst Geldbewegungen über einen Zeitraum; der Geldbestand beschreibt vorhandenes Geld zu einem Zeitpunkt. Ein positiver Monatscashflow beweist daher nicht, dass an jedem Tag genug Geld verfügbar war. Auch Gewinn ist kein Nachweis ausreichender Liquidität.
Cashflow
Differenz zwischen den tatsächlichen Einzahlungen und Auszahlungen eines abgegrenzten Bereichs in einem bestimmten Zeitraum.
Beispiel: Gewinn ohne sofortigen Geldeingang
- 1Ein Grafikbüro erbringt eine Leistung und erfasst dafür 1.350 € Ertrag. Der Kunde bezahlt die Rechnung erst im Folgemonat.
- 2Der Ertrag geht bereits in die Gewinnberechnung ein. Bis zur Zahlung entsteht daraus keine Einzahlung.
- 3Die offene Forderung ist deshalb vom bereits verfügbaren Bankguthaben zu unterscheiden.
Teste dich
Bei der direkten Methode sammelst du die tatsächlichen Zahlungen des betrachteten Bereichs und Zeitraums. Addiere die Einzahlungen und ziehe die Summe der Auszahlungen ab: \text{Cashflow} = \text{Einzahlungen} - \text{Auszahlungen}. Alle Beträge müssen denselben Zeitraum betreffen und in derselben Währung angegeben sein. Eine noch unbezahlte Kundenrechnung ist keine Einzahlung. Die Abschreibung selbst ist keine Auszahlung.
Bei der indirekten Methode beginnst du mit dem Gewinn und korrigierst ihn. Zahlungsunwirksame Aufwendungen haben den Gewinn gemindert, ohne eine Auszahlung auszulösen; du addierst sie wieder. Zahlungsunwirksame Erträge haben den Gewinn erhöht, ohne eine Einzahlung auszulösen; du ziehst sie ab. Eine Zuschreibung ist eine buchhalterische Werterhöhung einer Anlage und ein Beispiel für einen solchen Ertrag. Die vereinfachte Rechnung lautet: \text{Cashflow} = \text{Gewinn} + \text{zahlungsunwirksame Aufwendungen} - \text{zahlungsunwirksame Erträge}. Das Hinzurechnen einer Abschreibung erzeugt kein neues Geld. Es korrigiert ihren Einfluss auf den Gewinn.
Diese Kurzrechnung ist keine vollständige indirekte Kapitalflussrechnung. In den vereinfachten Rechenfällen hier ändern sich offene Kundenrechnungen, Vorräte und unbezahlte Lieferantenrechnungen nicht. Außerdem gibt es keine weiteren Korrekturen oder im Gewinn enthaltenen Posten aus Investition und Finanzierung. Außerhalb dieser Annahmen musst du zusätzliche Unterschiede zwischen Gewinn und Zahlungen berücksichtigen. Steigen etwa offene Kundenrechnungen durch noch unbezahlte Verkäufe, reicht das bloße Hinzurechnen der Abschreibungen nicht aus.
Beispiel: Zwei Wege beim selben Werkstattbetrieb
- 1Vereinfachter Monatsfall: Kunden zahlen 18.600 €. Für laufende Arbeiten zahlt der Betrieb insgesamt 12.400 € aus. Weitere Zahlungen gibt es nicht.
- 2Direkt: 18.600\,€ - 12.400\,€ = 6.200\,€.
- 3Der Gewinn beträgt 4.800 €. Darin sind 1.400 € Abschreibungen enthalten; weitere Korrekturen gibt es nicht.
- 4Indirekt: 4.800\,€ + 1.400\,€ = 6.200\,€. Beide Wege ergeben denselben Zahlungsüberschuss.
Merke: Erst abgrenzen, dann rechnen: Zeitraum und Bereich festlegen, Zahlungen von Buchungen unterscheiden und Annahmen der Kurzrechnung prüfen.
Teste dich
Die Kapitalflussrechnung stellt dar, woher Zahlungsmittel kommen und wofür sie verwendet werden. Sie trennt laufende Geschäftstätigkeit, Investitionstätigkeit und Finanzierungstätigkeit. Mit operativem Cashflow meinen wir hier den Cashflow aus der laufenden Geschäftstätigkeit eines gewöhnlichen Handels- oder Produktionsbetriebs. Dazu gehören Kundenzahlungen für Waren oder Leistungen sowie Zahlungen an Lieferanten für Handelswaren und an Mitarbeiter für Löhne.
Der investive Cashflow betrifft insbesondere Zahlungen für länger genutzte Vermögensgegenstände. Bezahlt ein Betrieb eine Maschine für die eigene Produktion, ist das eine investive Auszahlung. Erhält er Geld aus dem Verkauf einer solchen Maschine, ist das eine investive Einzahlung. Der Einkauf von Waren zum Weiterverkauf gehört dagegen zum laufenden Geschäft. Entscheidend sind Zweck und Tätigkeit des Betriebs, nicht die Höhe der Zahlung.
Der Cashflow aus Finanzierungstätigkeit erfasst insbesondere Zahlungen mit Eigentümern und Kreditgebern. Ein ausgezahlter Bankkredit und eine Geldeinlage des Eigentümers sind Einzahlungen dieses Bereichs. Die Rückzahlung eines Kreditbetrags heißt Tilgung und ist eine Finanzierungsauszahlung. Ein Kreditzufluss ist kein Ertrag; die Tilgung des Kreditbetrags ist kein Aufwand. Zinsen sind dagegen das Entgelt für geliehenes Geld. Ihre Zuordnung kann vom verwendeten Regelwerk und der Branche abhängen; unsere Aufgaben lassen Zinsen weg. Auch für besondere Branchen können andere Zuordnungen gelten.
| Bereich | Einzahlung: Beispiel | Auszahlung: Beispiel |
|---|---|---|
| Operativ | Kunde bezahlt gelieferte Handelsware | Betrieb bezahlt Handelsware zum Weiterverkauf |
| Investiv | Verkauf einer selbst genutzten Maschine | Kauf einer Maschine für die eigene Produktion |
| Finanzierung | Bank zahlt einen neuen Kredit aus | Betrieb tilgt einen Kreditbetrag |
Merke: Addierst du die Cashflows der drei Bereiche, erhältst du die zahlungsbedingte Veränderung des Geldbestands. Ohne weitere Bestandsänderungen ergibt Anfangsbestand plus Gesamtcashflow den Endbestand. Ein Bereich allein erklärt diese Veränderung nicht.
Teste dich
Frage zuerst nach Zeitraum, Bereich und Zusammensetzung. Ein positiver operativer Cashflow bedeutet, dass die betrachteten laufenden Einzahlungen die laufenden Auszahlungen übersteigen. Das ist ein Hinweis auf die Fähigkeit, aus dem Geschäft Geld für weitere Zwecke bereitzustellen. Ein positiver Gesamtcashflow kann dagegen auch aus einem neuen Kredit oder dem Verkauf einer Anlage stammen. Er beweist keinen Überschuss aus dem laufenden Geschäft.
Der Free Cashflow, also frei verfügbarer Cashflow, richtet den Blick auf Geld, das nach Berücksichtigung der Investitionen etwa für Kreditrückzahlungen oder Ausschüttungen an Eigentümer verbleibt. Die genaue Berechnung hängt von der verwendeten Abgrenzung ab. In unserem einfachen Fall gibt es neben dem laufenden Geschäft lediglich eine bezahlte Maschineninvestition: Von 14.600 € operativem Cashflow werden 17.900 € für die Maschine abgezogen. Es fehlen dann 3.300 €. Das zeigt Geldbedarf nach dieser Investition, beweist aber für sich keinen Verlust und auch keine schlechte Investitionsentscheidung.
Prüfe zusätzlich den vorhandenen Geldbestand, fällige Zahlungen, Schulden, Gewinn und die Entwicklung über mehrere Zeiträume. Ein einzelner Cashflow nennt weder die gesamte Schuldenhöhe noch sämtliche Zahlungstermine. Eine einmalige Anlagenveräußerung ist etwas anderes als wiederkehrende Kundenzahlungen. Auch Zahlungsverschiebungen können Periodenwerte verändern. Historische Zahlungsüberschüsse sichern keine künftigen Überschüsse. Ein begründetes Urteil benennt deshalb, was die Zahl zeigt, welche Ursache erkennbar ist und welche Angaben noch fehlen.
Beispiel: Ein Plus mit zwei möglichen Ursachen
- 1Zwei erfundene Betriebe haben im Monat jeweils 7.200 € positiven Gesamtcashflow. Weitere Bestandsänderungen gibt es nicht.
- 2Betrieb A hat 7.200 € operativen Cashflow und keine Investitions- oder Finanzierungszahlungen. Sein Plus stammt aus dem laufenden Geschäft.
- 3Betrieb B hat keinen operativen Zahlungsüberschuss. Sein Plus entsteht vollständig durch einen neuen Bankkredit.
- 4Der Geldbestand steigt bei beiden gleich stark. Die Herkunft und die Folgen für die Schulden unterscheiden sich.
Merke: Ein Vorzeichen ist kein Gesamturteil. Nenne Bereich und Ursache und prüfe anschließend Investitionen, Schulden, Zahlungstermine und weitere Zeiträume.
Teste dich
Alles auf einen Blick
Cashflow
Cashflow erfasst Zahlungen, Gewinn erfasst Erträge und Aufwendungen, Liquidität betrifft rechtzeitige Zahlungsfähigkeit.
Einzahlungen minus Auszahlungen des gleichen Bereichs und Zeitraums ergeben den Zahlungsüberschuss.
Zahlungsunwirksame Aufwendungen addieren und zahlungsunwirksame Erträge abziehen; außerhalb der genannten Annahmen sind weitere Korrekturen nötig.
Laufendes Geschäft, Investitionen und Finanzierung erklären unterschiedliche Geldbewegungen.
Herkunft, Investitionen, Schulden und Zahlungstermine sind für ein Urteil zusätzlich zum einzelnen Cashflow nötig.
Eine Töpferei rechnet einen Monat durch
- 1Die folgenden Zahlen sind ein erfundener, vollständiger Zahlungsfall ohne Zinsen oder weitere Bestandsänderungen. Die Töpferei hat zu Monatsbeginn 3.700 € in Kasse und Bankkonto.
- 2Kunden zahlen 23.400 €. Für Material und Löhne fließen zusammen 15.100 € ab. Operativer Cashflow: 23.400\,€ - 15.100\,€ = 8.300\,€.
- 3Ein neuer Brennofen für die eigene Produktion wird mit 11.600 € bezahlt. Ohne weitere Investitionszahlungen ist der investive Cashflow -11.600\,€.
- 4Die Bank zahlt einen Kredit von 6.500 € aus. Die Töpferei tilgt 900 € eines älteren Kredits. Finanzierungscashflow: 6.500\,€ - 900\,€ = 5.600\,€.
- 5Gesamtcashflow: 8.300\,€ - 11.600\,€ + 5.600\,€ = 2.300\,€. Endbestand: 3.700\,€ + 2.300\,€ = 6.000\,€.
- 6Das laufende Geschäft deckt die Ofenzahlung in diesem Monat nicht vollständig. Die Finanzierung trägt zum höheren Endbestand bei. Ob die Töpferei ihre nächsten Zahlungen leisten kann, erfordert zusätzlich deren Beträge und Termine.
Fehler finden
Fehler in Zeile 3Die dritte Zeile verwechselt den Gesamtcashflow mit dem operativen Cashflow. Richtig: Das laufende Geschäft hat einen negativen Cashflow von −2.700 €. Das Gesamtplus entsteht durch die Kreditaufnahme.
Lückentext
Ein Betrieb erfasst eine erbrachte Leistung als Ertrag, doch der Kunde hat noch nichts bezahlt. Im betrachteten Monat liegt daraus vor. Bei der vereinfachten indirekten Rechnung werden zahlungsunwirksame Abschreibungen . Ein Händler bezahlt Waren, die er unverändert weiterverkaufen will. Diese Auszahlung gehört zur .