

Eigenkapitalquote berechnen und richtig deuten
Berechne die Eigenkapitalquote und erkenne, was sie über Verlustpuffer, Finanzierungsänderungen und Unternehmensvergleiche aussagt.
Kurz gesagt
Teile das Eigenkapital durch die Bilanzsumme und multipliziere mit 100 Prozent. Die Eigenkapitalquote zeigt den Eigenkapitalanteil; für ein Urteil brauchst du auch Vergleichswerte und Angaben zur Zahlungsfähigkeit.
Zwei Unternehmen besitzen gleich viel Vermögen, haben es aber unterschiedlich finanziert. Die Eigenkapitalquote macht diesen Unterschied sichtbar. Du lernst, sie zu berechnen und ihre Aussagekraft zu begrenzen.
Deine Lernziele
Eine Bilanz stellt das Vermögen eines Unternehmens und dessen Finanzierung an einem bestimmten Tag gegenüber. Dieser Tag heißt Bilanzstichtag. Die Aktivseite zeigt die Verwendung der Mittel, etwa für Maschinen oder Bankguthaben. Die Passivseite zeigt die Herkunft der Mittel.
Eigenkapital ist der rechnerische Anteil, der nach Abzug der Schulden vom bilanzierten Vermögen verbleibt. Dazu gehören etwa Einzahlungen der Eigentümer und im Unternehmen belassene Gewinne. Fremdkapital umfasst Schulden, etwa Bankkredite und noch zu bezahlende Lieferantenrechnungen. Ein Gewinn ist der positive, ein Verlust der negative Unterschied zwischen den Erträgen und den Aufwendungen eines Zeitraums. Erträge erhöhen, Aufwendungen vermindern den wirtschaftlichen Erfolg.
Die Bilanzsumme ist die Summe einer Bilanzseite. Beide Seiten haben denselben Gesamtbetrag: Sie zeigen dieselben Mittel aus zwei Blickwinkeln. In unseren vereinfachten Bilanzen mit positivem Eigenkapital gilt: Bilanzsumme gleich Eigenkapital plus Fremdkapital. Weitere Bilanzpositionen behandeln wir hier nicht.
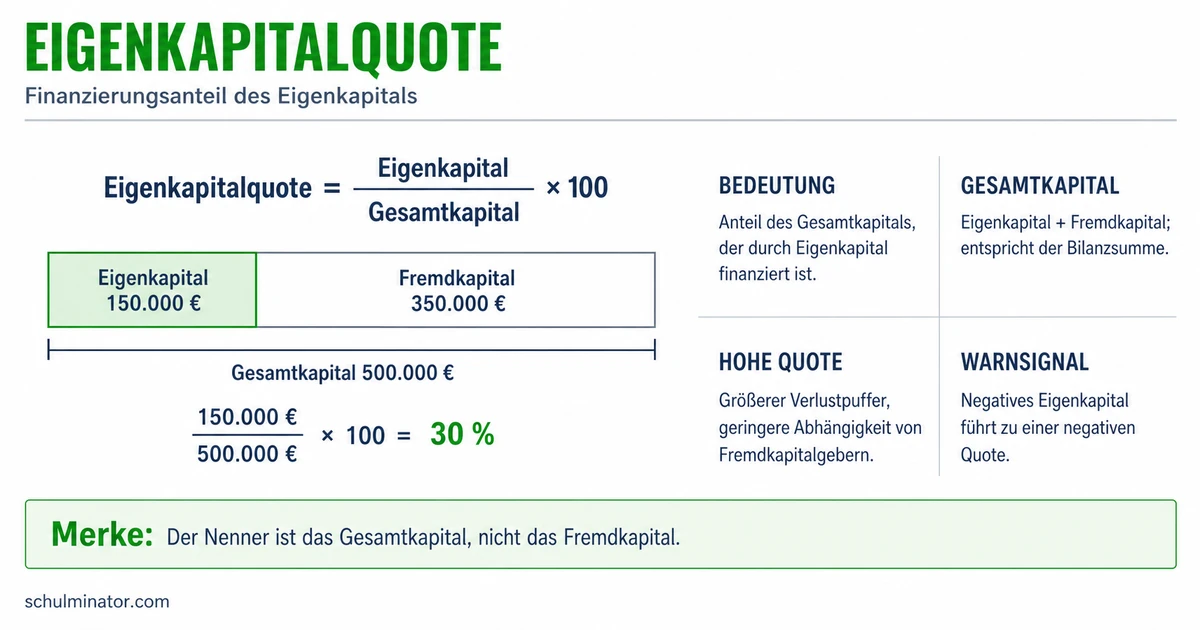
Für die Eigenkapitalquote gilt q=\frac{E}{B}\cdot100\,\%. Dabei bezeichnet q die Quote in Prozent, E das Eigenkapital und B die positive Bilanzsumme. Setze beide Geldbeträge in derselben Einheit ein, etwa in Euro. Der Nenner ist die Bilanzsumme, nicht das Fremdkapital. Ein Ergebnis von 30 Prozent bedeutet: Von je 100 Euro Gesamtkapital entfallen rechnerisch 30 Euro auf Eigenkapital.
Eigenkapitalquote
Prozentualer Anteil des Eigenkapitals an der Bilanzsumme eines Unternehmens.
Beispiel: Vereinfachte Bilanz eines Fahrradbetriebs
- 1Alle Zahlen sind erfunden: Eigenkapital 96.000 Euro, Fremdkapital 224.000 Euro.
- 2Die Bilanzsumme beträgt 96.000\,\text{Euro}+224.000\,\text{Euro}=320.000\,\text{Euro}.
- 3Damit ist q=\frac{96.000}{320.000}\cdot100\,\%=30\,\%.
Teste dich
Bei vergleichbaren Unternehmen deutet eine höhere Eigenkapitalquote auf einen größeren Verlustpuffer im Verhältnis zum Gesamtkapital hin. Verluste vermindern das Eigenkapital. Je größer dieser Puffer ist, desto mehr Verluste kann er rechnerisch auffangen, bevor er aufgebraucht ist. Eine höhere Quote bedeutet dabei einen kleineren Fremdkapitalanteil, nicht zwingend einen kleineren Schuldenbetrag in Euro: Die Unternehmen können unterschiedlich groß sein.
Eine niedrige positive Quote bedeutet einen kleinen Eigenkapitalanteil und einen entsprechend großen Fremdkapitalanteil. Das kann die Aufnahme weiterer Kredite erschweren. Die Kreditwürdigkeit beschreibt die Einschätzung, ob ein Kreditnehmer seine Zahlungsverpflichtungen erfüllen kann. Die Quote ist ein wichtiger Hinweis dafür; eine konkrete Kreditentscheidung folgt daraus noch nicht.
Ist das Eigenkapital durch Verluste aufgebraucht und rechnerisch unter null gesunken, ist auch die Quote bei positiver Bilanzsumme negativ. Dann übersteigen die bilanzierten Schulden das bilanzierte Vermögen. Eine negative Quote bedeutet also mehr als einen kleinen positiven Eigenkapitalanteil. Sie ist ein ernstes Warnsignal.
In einer deutschen Kapitalgesellschaft, also einer rechtlich selbstständigen Gesellschaft wie einer Gesellschaft mit beschränkter Haftung (GmbH), wird der über das Eigenkapital hinausgehende Verlust als „nicht durch Eigenkapital gedeckter Fehlbetrag“ auf der Aktivseite ausgewiesen. Dieser Ausgleichsposten ist kein zusätzliches Vermögen. Bei der Auswertung musst du deshalb auf die verwendete Abgrenzung von Eigenkapital und Bilanzsumme achten.
Merke: Eine hohe Quote weist auf einen relativ großen Verlustpuffer hin. Sie verrät nicht, wie viel Geld auf dem Bankkonto liegt.
| Quote | Deutung |
|---|---|
| Höher, bei vergleichbaren Betrieben | Größerer Eigenkapitalanteil und relativer Verlustpuffer |
| Niedrig, aber positiv | Kleiner positiver Eigenkapitalanteil |
| Negativ, bei positiver Bilanzsumme | Rechnerisches Eigenkapital unter null |
Teste dich
Prüfe bei einer Veränderung sowohl das Eigenkapital als auch die Bilanzsumme. Wir betrachten vereinfachte Fälle mit positivem Eigenkapital und bestehenden Schulden. Außer dem jeweils beschriebenen Vorgang ändert sich nichts.
Ein neuer Bankkredit, dessen Auszahlung auf dem Unternehmenskonto bleibt, erhöht Bankguthaben und Schulden um denselben Betrag. Das Eigenkapital bleibt gleich, die Bilanzsumme wächst. Die Quote sinkt. Der Kredit ist trotz des zusätzlichen Geldes Fremdkapital. Kauft der Betrieb anschließend zum gleichen Wert eine Maschine, tauscht er Bankguthaben gegen eine Maschine. Dieser Tausch verändert die Bilanzsumme zunächst nicht; mögliche spätere Kosten sind hier ausgeklammert.
Ein neu erwirtschafteter und vollständig einbehaltener Gewinn erhöht das Eigenkapital. Bleiben die Schulden unverändert, wächst auch die Bilanzsumme um den Gewinn. Die Quote steigt in diesem vereinfachten Fall, weil der Eigenkapitalanteil vorher unter 100 Prozent lag. Das Einbehalten heißt Gewinnthesaurierung. Die spätere Umbuchung eines bereits erfassten Gewinns in eine Gewinnrücklage, also ein Konto für einbehaltene Gewinne, erhöht das gesamte Eigenkapital nicht noch einmal.
Ein Verlust senkt das Eigenkapital. Verringert er bei gleichbleibenden Schulden das Vermögen, sinkt auch die Bilanzsumme; die Quote fällt in diesem Fall. Umgekehrt kann die Rückzahlung eines Kredits aus vorhandenem Bankguthaben die Quote erhöhen: Schulden und Bilanzsumme sinken, das Eigenkapital bleibt gleich. Eine gestiegene Quote beweist daher für sich genommen keinen Gewinn.
Beispiel: Ein erfundener Werkstattbetrieb behält Gewinn ein
- 1Vorher: Eigenkapital 40.000 Euro, Fremdkapital 60.000 Euro, Bilanzsumme 100.000 Euro. Die Quote beträgt 40 Prozent.
- 2Der Betrieb erwirtschaftet 20.000 Euro Gewinn und behält ihn vollständig ein. Die Schulden bleiben gleich; weitere Änderungen gibt es nicht.
- 3Danach: Eigenkapital 60.000 Euro und Bilanzsumme 120.000 Euro.
- 4Die neue Quote beträgt \frac{60.000}{120.000}\cdot100\,\%=50\,\%.
Merke: Eine Quote kann sich durch den Eigenkapitalbetrag, durch die Bilanzsumme oder durch beide Größen verändern.
Teste dich
Eine Quote ist kein vollständiges Urteil über ein Unternehmen. Ob die Eigenkapitalausstattung angemessen ist, hängt etwa von der Branche, also dem Wirtschaftszweig, vom Geschäftsmodell und von der Unternehmensgröße ab. Ein Geschäftsmodell beschreibt, wie ein Betrieb seine Leistungen anbietet und Geld verdient. Vergleiche deshalb möglichst ähnliche Betriebe und zusätzlich mehrere Jahre desselben Betriebs.
Die Berechnung sollte auf vergleichbaren Grundlagen beruhen: derselbe zeitliche Bezug, dieselben Einheiten und dieselbe Abgrenzung des Eigenkapitals. Ein Branchenmittel ist ein beobachteter Vergleichswert, keine automatisch passende Zielquote für jeden Betrieb. Aus einer einzelnen höheren Quote lässt sich keine Rangfolge der gesamten wirtschaftlichen Gesundheit ableiten.
Die Quote bezieht sich auf den Bilanzstichtag. Sie beschreibt die Finanzierungsstruktur an diesem Tag und keine Entwicklung während des ganzen Jahres. Außerdem zeigt sie weder die Höhe der verfügbaren Zahlungsmittel noch den Gewinn des Zeitraums. Liquidität bedeutet Zahlungsfähigkeit: Kann der Betrieb seine fälligen Zahlungen rechtzeitig leisten? Dafür musst du verfügbare Zahlungsmittel und anstehende Zahlungen gesondert prüfen. Eigenkapital kann etwa in Maschinen gebunden sein.
Beurteile deshalb getrennt: Wie groß ist der Eigenkapitalanteil? Wie hat er sich verändert? Sind die Vergleichsbetriebe ähnlich? Kann der Betrieb seine Rechnungen bezahlen und erwirtschaftet er Gewinne? Erst diese zusätzlichen Informationen machen aus dem Quotenvergleich eine begründete Einschätzung.
Beispiel: Gleiche Quote, unterschiedliche Zahlungslage
- 1Erfundener Vergleich: Zwei ähnliche Betriebe haben am selben Stichtag jeweils 28 Prozent Eigenkapitalquote.
- 2Der erste hat genügend verfügbares Bankguthaben für die morgen fälligen Rechnungen. Dem zweiten fehlen dafür Zahlungsmittel; ein großer Teil seines Vermögens steckt in Maschinen.
- 3Die gleiche Eigenkapitalquote bedeutet hier keine gleiche kurzfristige Zahlungsfähigkeit.
Merke: Vergleiche ähnliche Betriebe auf gleicher Berechnungsgrundlage. Prüfe Zahlungsfähigkeit und Gewinne zusätzlich.
Teste dich
Alles auf einen Blick
Eigenkapitalquote
Eigenkapital durch positive Bilanzsumme teilen und mit 100 Prozent multiplizieren.
Eine höhere Quote deutet bei vergleichbaren Betrieben auf einen größeren relativen Verlustpuffer hin.
Eine negative Quote bei positiver Bilanzsumme bedeutet rechnerisch negatives Eigenkapital.
Prüfe sowohl das Eigenkapital als auch die Bilanzsumme und die zugrunde liegenden Vorgänge.
Nutze ähnliche Betriebe und gleiche Berechnungsgrundlagen; prüfe Zahlungsfähigkeit und Gewinne zusätzlich.
Ein erfundener Möbelbetrieb nimmt einen Kredit auf
- 1Ausgangslage: Eigenkapital 54.000 Euro, Bilanzsumme 180.000 Euro. Sonst benötigte Angaben bleiben unverändert.
- 2Vorher beträgt die Quote \frac{54.000}{180.000}\cdot100\,\%=30\,\%.
- 3Ein neuer Bankkredit von 36.000 Euro wird ausgezahlt und bleibt auf dem Konto. Das Eigenkapital bleibt 54.000 Euro, die Bilanzsumme wächst auf 216.000 Euro.
- 4Danach beträgt die Quote \frac{54.000}{216.000}\cdot100\,\%=25\,\%.
- 5Die Quote sinkt, obwohl mehr Geld auf dem Konto liegt. Der Kredit hat das Fremdkapital erhöht.
Fehler finden
Fehler in Zeile 2Die zweite Aussage verwechselt die Finanzierungsarten. Richtig: Der neue Bankkredit gehört zum Fremdkapital. Die Auszahlung erhöht Bankguthaben und Schulden, nicht das Eigenkapital.
Lückentext
Bei 26.000 Euro Eigenkapital und 130.000 Euro Bilanzsumme beträgt die Eigenkapitalquote . Wird ein neuer Bankkredit ausgezahlt und bleibt das Geld auf dem Konto, während sonst nichts geschieht, die Quote eines Betriebs mit positivem Eigenkapital. Ob ein Betrieb seine fälligen Rechnungen rechtzeitig bezahlen kann, beschreibt seine .