

Gesamtkapitalrentabilität berechnen und deuten
Du berechnest die Gesamtkapitalrentabilität und prüfst, was Gewinn, Zinsen und Kapitaleinsatz über ihre Veränderung aussagen.
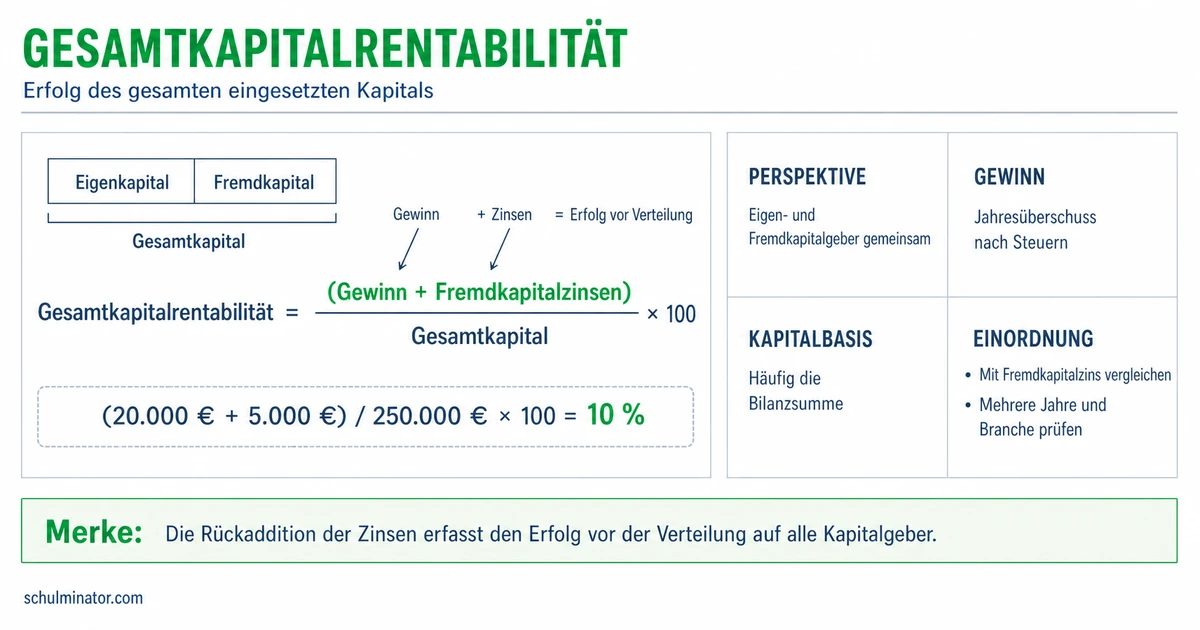
Kurz gesagt
Teile den Gewinn zuzüglich Fremdkapitalzinsen durch das Gesamtkapital und rechne das Verhältnis in Prozent um. Vergleiche dabei dieselben Gewinn- und Kapitaldefinitionen. Ein höherer Wert allein belegt keine dauerhaft bessere Unternehmenslage.
Ein größerer Gewinn kann mit einem noch stärker gestiegenen Kapitaleinsatz verbunden sein. Die Gesamtkapitalrentabilität hilft dir, beides zusammen zu betrachten. Du lernst die Rechnung und formulierst ein Urteil mit Grenzen. Alle Betriebe und Zahlenfälle auf dieser Seite sind erfundene Schulbeispiele.
Deine Lernziele
Die Gesamtkapitalrentabilität, kurz GKR, setzt den Erfolg eines Betriebs zum gesamten eingesetzten Kapital ins Verhältnis. Rentabilität bedeutet hier: Wie viel Erfolg entsteht im Verhältnis zu den eingesetzten Mitteln? Die Kennzahl betrachtet einen bestimmten Zeitraum, auf dieser Seite jeweils ein Geschäftsjahr.
Umsatz ist der Wert der verkauften Waren oder Leistungen. Gewinn ist der Betrag, der nach Abzug der Kosten übrig bleibt. Kapital bezeichnet hier die Finanzierungsmittel des Betriebs. Eigenkapital ist der Kapitalanteil der Eigentümer. Fremdkapital stammt von anderen Kapitalgebern und muss zurückgezahlt werden, etwa ein Bankkredit. Das Gesamtkapital ist die Summe aus Eigenkapital und Fremdkapital. Fremdkapitalzinsen sind die Kosten für geliehenes Kapital; sie sind vom geliehenen Kapitalbetrag zu unterscheiden.
Für diese Seite gilt ausdrücklich: Der Gewinn ist nach Abzug der Fremdkapitalzinsen, aber vor Abzug der Steuern angegeben. Zum Gewinn addierst du die Fremdkapitalzinsen des Jahres. Sie haben den Gewinn bereits vermindert, gehören aber zum Ertrag für die Fremdkapitalgeber. So erfasst der Zähler, also der obere Teil des Bruchs, den Erfolg vor diesen Zinszahlungen und vor Steuern. Im Nenner, dem unteren Teil, steht das gesamte Kapital. Der Zinsbetrag wird dadurch nicht zu einem zusätzlichen Gewinn der Eigentümer.
Die Eigenkapitalrentabilität betrachtet dagegen den Gewinn im Verhältnis zum Eigenkapital aus Sicht der Eigentümer. Für die GKR gehören beide Kapitalarten in den Nenner. Die Gewinnabgrenzung ist nicht überall gleich: Andere Berechnungen verwenden einen Gewinn nach Steuern. Vergleiche solche Werte nicht ungeprüft mit unserer Variante.
Gesamtkapitalrentabilität
Die GKR zeigt hier den Jahresgewinn vor Steuern zuzüglich Fremdkapitalzinsen im Verhältnis zum gesamten eingesetzten Kapital. Der angegebene Gewinn enthält den Zinsabzug bereits.
Merke: Kapitalbetrag und Zinsbetrag erfüllen verschiedene Aufgaben: Eigenkapital plus Fremdkapital ergibt den Nenner; Gewinn plus Fremdkapitalzinsen ergibt den Zähler.
Teste dich
Verwende Gewinn und Fremdkapitalzinsen desselben Jahres. Auf dieser Seite bezeichnet G den Gewinn nach Zinsen und vor Steuern, Z die Fremdkapitalzinsen und K das eingesetzte Gesamtkapital. Alle drei Beträge stehen in Euro; K muss positiv sein. Für die Rentabilität r gilt: r=\frac{G+Z}{K}\cdot100\,\%. Addiere zuerst Gewinn und Zinsen. Teile die Summe durch das Gesamtkapital und wandle das Verhältnis in Prozent um. Ein Ergebnis von beispielsweise 10 % bedeutet in unserer Variante: Je 100 € Gesamtkapital wurden im Jahr 10 € Gewinn zuzüglich Fremdkapitalzinsen, also Erfolg vor Zinsen und Steuern, erzielt. Das ist keine Aussage darüber, wie viel tatsächlich an die Eigentümer ausgezahlt wurde.
Achte darauf, welchen Kapitalwert die Aufgabe verlangt. Gibt sie Eigenkapital und Fremdkapital für denselben Bezugszeitpunkt an, addierst du diese. Verlangt sie einen einfachen Jahresdurchschnitt, berechnest du ihn aus Anfangs- und Endbestand: K=\frac{K_{\mathrm{Anfang}}+K_{\mathrm{Ende}}}{2}. Dabei sind K_{\mathrm{Anfang}} und K_{\mathrm{Ende}} das Gesamtkapital am Jahresanfang und am Jahresende, jeweils in Euro. Dieser Mittelwert berücksichtigt beide Zeitpunkte. Er bleibt eine Näherung, weil er Veränderungen innerhalb des Jahres nicht im Einzelnen erfasst.
Rechne mit dem ausdrücklich genannten Kapitalbezug. Ein Jahresendwert und ein Durchschnittswert können unterschiedliche Ergebnisse liefern. Fehlt die Angabe, musst du deine gewählte Grundlage nennen. Runde erst das Endergebnis, wenn eine Rundung verlangt wird.
Beispiel: Die Rechnung einer Bäckerei
- 1Im betrachteten Jahr beträgt der Gewinn nach Zinsen und vor Steuern 28.800 €. Die Fremdkapitalzinsen betragen 7.200 €. Die Aufgabe verlangt die angegebenen Kapitalbestände: 144.000 € Eigenkapital und 216.000 € Fremdkapital.
- 2Gesamtkapital: K=144.000\,€+216.000\,€=360.000\,€.
- 3Gewinn zuzüglich Zinsen: G+Z=28.800\,€+7.200\,€=36.000\,€.
- 4Rentabilität: r=\frac{36.000}{360.000}\cdot100\,\%=10\,\%. Je 100 € Gesamtkapital entstehen 10 € Erfolg vor Zinsen und Steuern.
Merke: Gewinn und Zinsen zusammenfassen, den passenden Kapitalwert bestimmen, dividieren und in Prozent umrechnen. Halte Gewinnabgrenzung und Kapitalbezug im Vergleich gleich.
Teste dich
Untersuche den Zähler und den Nenner getrennt. Steigt die Summe aus Gewinn und Fremdkapitalzinsen bei gleichbleibendem positivem Gesamtkapital, steigt die GKR. Bleibt diese Summe positiv und unverändert, senkt mehr Kapital die Kennzahl; weniger Kapital erhöht sie. Steigen beide Größen, musst du ihre Veränderung vergleichen. Wächst das Kapital prozentual stärker als die positive Summe aus Gewinn und Zinsen, sinkt die GKR trotz der höheren Summe.
Beurteile Werte mit derselben Gewinnabgrenzung und demselben Kapitalbezug. Vergleiche mehrere Jahre und ähnliche Betriebe derselben Branche, also desselben Wirtschaftszweigs. Eine allgemeine Grenze für einen guten Wert reicht dafür nicht aus. Ein einmaliger zusätzlicher Ertrag kann den Gewinn erhöhen. Eine Erweiterung des Betriebs kann zunächst mehr Kapital benötigen, bevor zusätzliche Gewinne entstehen. Prüfe solche Gründe, bevor du eine steigende Kennzahl als dauerhafte Verbesserung deutest.
Die GKR beschreibt das betrachtete Jahr. Sie beweist weder künftige Gewinne noch Zahlungsfähigkeit. Zahlungsfähigkeit, auch Liquidität genannt, bedeutet, fällige Rechnungen bezahlen zu können. Dafür musst du zusätzlich die verfügbaren Zahlungsmittel und die fälligen Zahlungen untersuchen. Ein begrenztes Urteil nennt daher die beobachtete Veränderung, ihren rechnerischen Grund und die fehlenden Informationen.
Beispiel: Mehr Gewinn im Fahrradhandel
- 1Im ersten Jahr: 24.000 € Gewinn nach Zinsen und vor Steuern plus 6.000 € Fremdkapitalzinsen bei 300.000 € Gesamtkapital. Die Aufgabe verwendet in beiden Jahren den Jahresdurchschnitt des Kapitals.
- 2Im zweiten Jahr: 31.200 € Gewinn nach Zinsen und vor Steuern plus 4.800 € Fremdkapitalzinsen bei 450.000 € Gesamtkapital.
- 3Die GKR fällt von \frac{30.000}{300.000}\cdot100\,\%=10\,\% auf \frac{36.000}{450.000}\cdot100\,\%=8\,\%.
- 4Die Summe aus Gewinn und Zinsen wächst um 20 %, das Kapital um 50 %. Die GKR sinkt damit um 2 Prozentpunkte. Prozentpunkte bezeichnen hier die Differenz zweier Prozentwerte.
- 5Urteil: Im zweiten Jahr entsteht weniger Erfolg vor Zinsen und Steuern je 100 € Kapital. Ob der Betrieb langfristig schlechter arbeitet, bleibt ohne Angaben zu den Gründen und späteren Ergebnissen offen.
Merke: Der Leverage-Effekt ist die Hebelwirkung von Schulden auf die Eigenkapitalrentabilität. Ersetzt ein Betrieb Eigenkapital durch Fremdkapital, kann im vereinfachten Vergleich vor Steuern die Eigenkapitalrentabilität steigen, wenn die GKR über dem Kreditzins liegt und beide Zinssätze unverändert bleiben. Das ist keine Zusage einer höheren GKR oder einer sicheren Finanzierung.
Teste dich
Alles auf einen Blick
Gesamtkapitalrentabilität
Die GKR betrachtet Eigenkapital und Fremdkapital zusammen.
Hier wird mit Gewinn nach Zinsen und vor Steuern gerechnet; die Fremdkapitalzinsen werden addiert.
Teile Gewinn zuzüglich Fremdkapitalzinsen durch das positive Gesamtkapital und rechne in Prozent um.
Verwende dieselbe Gewinnabgrenzung und denselben Kapitalbezug.
Steigt das Kapital stärker als der positive Zähler, kann die GKR trotz eines höheren Gewinns sinken.
Prüfe Ursachen, mehrere Jahre und ähnliche Betriebe; die Kennzahl belegt keine künftigen Gewinne oder Zahlungsfähigkeit.
Die GKR eines Spielzeugherstellers mit Durchschnittskapital
- 1Im betrachteten Jahr erzielt der Hersteller 52.500 € Gewinn nach Zinsen und vor Steuern. Die Fremdkapitalzinsen betragen 10.500 €. Verwende den einfachen Jahresdurchschnitt aus 640.000 € Gesamtkapital am Jahresanfang und 760.000 € am Jahresende.
- 2Bestimme den Kapitalwert: K=\frac{640.000\,€+760.000\,€}{2}=700.000\,€.
- 3Addiere Gewinn und Fremdkapitalzinsen: G+Z=52.500\,€+10.500\,€=63.000\,€.
- 4Berechne die GKR: r=\frac{63.000}{700.000}\cdot100\,\%=9\,\%.
- 5Deute das Ergebnis: Je 100 € durchschnittlich eingesetztem Gesamtkapital entstehen 9 € Erfolg vor Zinsen und Steuern. Ob das im Vergleich günstig ist, erfordert weitere Angaben.
Fehler finden
Fehler in Zeile 2Im Zähler fehlt der bereits vom Gewinn abgezogene Zinsbetrag. Richtig: G+Z=18.000\,€+6.000\,€=24.000\,€. Damit beträgt die GKR \frac{24.000}{300.000}\cdot100\,\%=8\,\%.
Lückentext
Die GKR soll beide Finanzierungsarten erfassen. Deshalb steht im Nenner das . Sind die Fremdkapitalzinsen im angegebenen Gewinn schon abgezogen, werden sie für den Zähler . Bleibt der positive Zähler gleich und steigt das Gesamtkapital, dann die GKR.