

Bilanzanalyse: Kennzahlen berechnen und beurteilen
Du lernst, Jahresabschlüsse aufzubereiten, Kennzahlen zu berechnen und Veränderungen mit passenden Zusatzinformationen zu beurteilen.
Kurz gesagt
Bei der Bilanzanalyse bereitest du die Zahlen eines Jahresabschlusses auf und berechnest daraus Kennzahlen. Durch Vergleiche und zusätzliche Informationen beurteilst du Finanzierung, Zahlungsfähigkeit und wirtschaftlichen Erfolg.
Ein Betrieb meldet Gewinn, hat aber zu wenig Geld für eine fällige Rechnung. Wie passt das zusammen? Bei der Bilanzanalyse untersuchst du verschiedene Seiten seiner wirtschaftlichen Lage und prüfst, welche Schlüsse die Zahlen zulassen.
Deine Lernziele
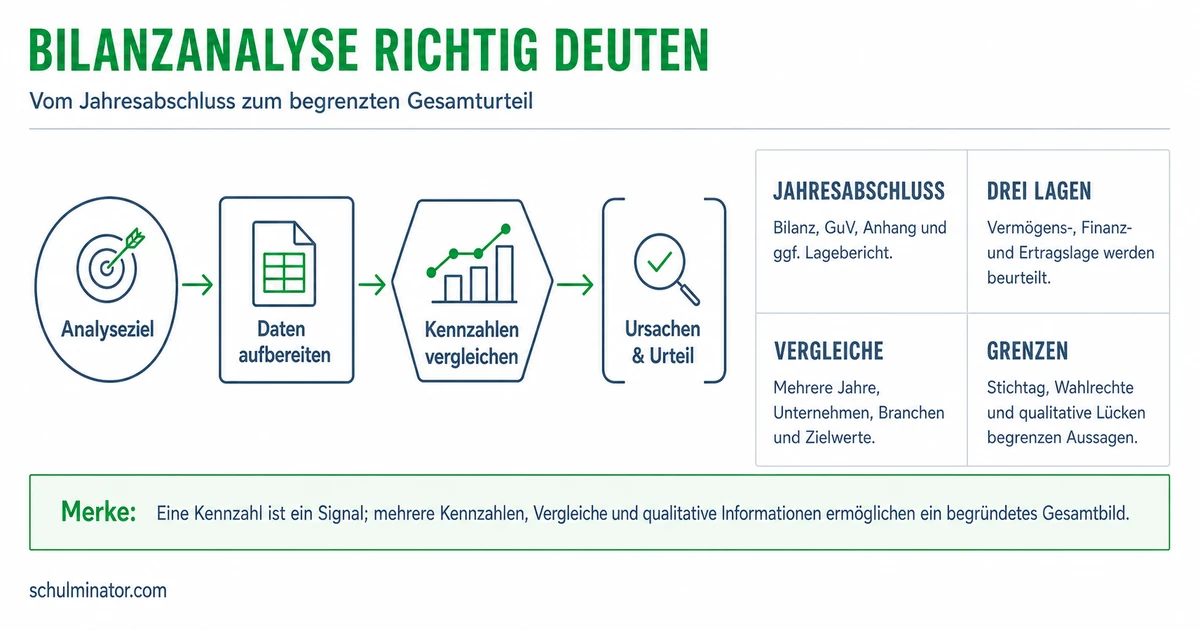
Die Bilanzanalyse untersucht die wirtschaftliche Lage eines Unternehmens anhand seines Jahresabschlusses. Das ist die zusammenfassende Rechnung für ein Geschäftsjahr. Die Bilanz zeigt das Vermögen und dessen Finanzierung an einem bestimmten Tag, dem Stichtag. Zum Vermögen gehören beispielsweise Maschinen, Waren und Bankguthaben. Auf der Finanzierungsseite stehen Eigenkapital und Fremdkapital. Eigenkapital ist der rechnerische Rest des Vermögens nach Abzug der Schulden. Fremdkapital umfasst die Schulden gegenüber anderen.
Die Gewinn- und Verlustrechnung, kurz GuV, stellt Erträge und Aufwendungen eines Zeitraums gegenüber. Erträge sind wirtschaftliche Wertzuwächse, etwa aus Verkäufen. Aufwendungen sind wirtschaftlicher Werteverbrauch, etwa durch verbrauchtes Material. Ein positiver Unterschied ist ein Gewinn. Der Jahresüberschuss ist der Jahresgewinn nach Steuern. Gewinn und vorhandenes Geld sind verschiedene Größen: Ein Verkauf kann bereits Ertrag sein, während der Kunde erst später zahlt.
Nutze auch den Anhang und den Lagebericht, soweit sie vorliegen. Der Anhang erläutert und ergänzt die Zahlen, etwa die Methoden zur Bewertung von Vermögen. Bewerten heißt hier, einem Posten einen Geldwert zuzuordnen. Der Lagebericht ergänzt das Bild durch Angaben zur Geschäftslage, zur erwarteten Entwicklung sowie zu Chancen und Risiken. Er gehört nicht zum Jahresabschluss selbst.
Lege zunächst fest, welche Frage du untersuchen willst. Sammle dazu die Unterlagen und die Vergleichszahlen. Bereite die Posten einheitlich auf, etwa durch Zusammenfassen und Ordnen nach Laufzeiten. So entsteht eine Strukturbilanz als Arbeitsgrundlage. Berechne dann passende Kennzahlen und vergleiche sie. Untersuche Auffälligkeiten, suche mögliche Ursachen und benenne fehlende Informationen. Zum Schluss formulierst du ein begründetes Urteil. Das ist ein sinnvoller Arbeitsweg für diese Lektion; der genaue Ablauf hängt vom Analysezweck ab.
Strukturbilanz
Eine für die Analyse aufbereitete Bilanz. Posten werden zusammengefasst oder neu zugeordnet, damit wirtschaftliche Zusammenhänge und Vergleiche besser erkennbar werden.
| Unterlage | Wofür nutzt du sie? |
|---|---|
| Bilanz | Vermögen und Finanzierung am Stichtag untersuchen |
| GuV | Erträge, Aufwendungen und Gewinn eines Zeitraums untersuchen |
| Anhang | Erläuterungen und Bewertungsmethoden prüfen |
| Lagebericht | Geschäftslage sowie Erwartungen, Chancen und Risiken einordnen |
Teste dich
Eine Kennzahl verdichtet Angaben, häufig als Verhältnis zweier Größen. Die Eigenkapitalquote zeigt den Anteil des Eigenkapitals am Gesamtkapital. Das Gesamtkapital besteht aus Eigenkapital und Fremdkapital und entspricht der Bilanzsumme. Für die Quote verwendest du beide Werte desselben Stichtags. Die folgende Formel liefert den Zahlenwert in Prozent: \text{Eigenkapitalquote in Prozent}=\frac{\text{Eigenkapital}}{\text{Gesamtkapital}}\cdot100 Ein Ergebnis von 30 bedeutet also 30 %. Alle Geldbeträge einer Rechnung müssen in derselben Einheit stehen; hier sind es Euro.
Liquidität bedeutet Zahlungsfähigkeit. Die Liquiditätsgrade vergleichen bestimmte Vermögenswerte mit kurzfristigen Verbindlichkeiten. Verbindlichkeiten sind Zahlungsverpflichtungen gegenüber anderen. In unseren Aufgaben werden kurzfristige Beträge innerhalb eines Jahres fällig. Flüssige Mittel sind sofort verfügbare Zahlungsmittel, hier Kassenbestand und Bankguthaben. Forderungen sind Ansprüche auf noch ausstehende Zahlungen, etwa offene Kundenrechnungen. Kurzfristige Wertpapiere sind hier zum baldigen Verkauf gehaltene, handelbare Ansprüche wie Aktien. Umlaufvermögen umfasst Vermögen, das umgesetzt oder verbraucht werden soll, etwa Zahlungsmittel, Kundenforderungen und Vorräte. Vorräte sind zum Beispiel gelagerte Rohstoffe und Waren. Es unterscheidet sich vom dauerhaft im Betrieb eingesetzten Anlagevermögen, etwa Maschinen.
Die Liquidität ersten Grades berücksichtigt flüssige Mittel. Beim zweiten Grad kommen kurzfristige Forderungen und kurzfristige Wertpapiere hinzu. Der dritte Grad bezieht das gesamte Umlaufvermögen ein, also auch Vorräte. Die drei Formeln liefern jeweils den Zahlenwert in Prozent: \text{Liquidität 1. Grades in Prozent}=\frac{\text{flüssige Mittel}}{\text{kurzfristige Verbindlichkeiten}}\cdot100 \text{Liquidität 2. Grades in Prozent}=\frac{\text{flüssige Mittel}+\text{kurzfristige Forderungen}+\text{kurzfristige Wertpapiere}}{\text{kurzfristige Verbindlichkeiten}}\cdot100 \text{Liquidität 3. Grades in Prozent}=\frac{\text{Umlaufvermögen}}{\text{kurzfristige Verbindlichkeiten}}\cdot100 Forderungen und Vorräte sind noch kein verfügbares Geld. Die Kennzahlen beziehen sich auf den Stichtag; sie zeigen nicht, ob jeder Zahlungseingang rechtzeitig vor der jeweiligen Ausgabe erfolgt.
Rentabilität setzt den wirtschaftlichen Erfolg ins Verhältnis zu einer Bezugsgröße. Die Eigenkapitalrentabilität zeigt hier den Jahresüberschuss im Verhältnis zum Eigenkapital am Jahresbeginn. Wir verwenden in dieser Lektion durchgehend diese Variante: \text{Eigenkapitalrentabilität in Prozent}=\frac{\text{Jahresüberschuss}}{\text{Eigenkapital zu Jahresbeginn}}\cdot100 Eine Eigenkapitalrentabilität von 12 % bedeutet bei dieser Berechnung: Im Jahr wurden je 100 Euro Anfangseigenkapital 12 Euro Gewinn nach Steuern erzielt. Das ist keine Aussage über die Höhe des Bankguthabens. Für Vergleiche musst du dieselbe Gewinn- und Kapitaldefinition verwenden. Alle Nenner in unseren Rechenfällen sind positiv.
Beispiel: Drei Liquiditätsgrade einer erfundenen Gärtnerei
- 1Am Stichtag hat die Gärtnerei 18.000 Euro flüssige Mittel, 42.000 Euro kurzfristige Forderungen und 60.000 Euro Vorräte. Weitere Bestandteile des Umlaufvermögens gibt es in diesem Fall nicht. Kurzfristige Verbindlichkeiten betragen 75.000 Euro.
- 2Die Liquidität ersten Grades beträgt \frac{18.000}{75.000}\cdot100=24, also 24 %.
- 3Für den zweiten Grad addierst du Zahlungsmittel und Forderungen: \frac{18.000+42.000}{75.000}\cdot100=80, also 80 %.
- 4Das Umlaufvermögen beträgt 120.000 Euro. Der dritte Grad ist \frac{120.000}{75.000}\cdot100=160, also 160 %.
- 5Der dritte Grad fällt höher aus, weil er auch Vorräte einschließt. Diese müssen erst in Geld umgewandelt werden.
Merke: Eine Kapitalquote beschreibt die Finanzierung, ein Liquiditätsgrad die rechnerische Deckung kurzfristiger Schulden und eine Rentabilität den Erfolg im Verhältnis zur Bezugsgröße.
Teste dich
Ein einzelner Kennzahlenwert erklärt die wirtschaftliche Lage nicht ausreichend. Beim Zeitvergleich vergleichst du dieselbe Kennzahl eines Unternehmens über mehrere Zeiträume oder Stichtage. So erkennst du Veränderungen. Beim Betriebsvergleich, also einem Unternehmensvergleich, stellst du Kennzahlen verschiedener Unternehmen gegenüber. Eine Branche ist ein Wirtschaftszweig, etwa der Möbelhandel. Suche möglichst ähnliche Betriebe aus derselben Branche mit vergleichbarem Geschäftsmodell und ähnlicher Größe.
Prüfe außerdem, ob die Vergleichswerte gleich berechnet wurden. Passen die betrachteten Zeiträume zusammen? Wurden dieselben Vermögenswerte einbezogen? Beruhen die Zahlen auf vergleichbaren Bewertungsmethoden? Bei der Eigenkapitalrentabilität dieser Lektion stehen jeweils Jahresüberschuss und Anfangseigenkapital im Verhältnis. Eine anders berechnete Rendite ist ohne Anpassung kein gleichartiger Vergleichswert.
Verändert sich eine Quote, gib die Differenz in Prozentpunkten an. Steigt sie beispielsweise von 28 % auf 35 %, sind das 7 Prozentpunkte. Die relative Zunahme bezieht sich dagegen auf den alten Wert: \frac{35-28}{28}\cdot100=25, also 25 %. Prozentpunkte und relative Prozentänderung beantworten unterschiedliche Fragen.
Deute eine Kennzahl zunächst eng. Eine höhere Eigenkapitalquote bedeutet einen höheren Eigenkapitalanteil am Gesamtkapital; sie beweist keinen höheren Gewinn. Eine höhere Eigenkapitalrentabilität bedeutet bei gleicher Definition mehr Gewinn je Euro Anfangseigenkapital; sie belegt keinen höheren Geldbestand. Für die Liquidität zweiten Grades wird häufig 100 % als Orientierung verwendet. Dann deckt die Summe der einbezogenen Werte rechnerisch die kurzfristigen Verbindlichkeiten. Ob das Geld rechtzeitig eingeht, bleibt eine eigene Frage. Ein Richtwert ersetzt daher weder passende Vergleiche noch eine Zahlungsplanung, die erwartete Ein- und Auszahlungen nach Terminen gegenüberstellt.
| Vergleich | Was stellst du gegenüber? | Worauf achtest du? |
|---|---|---|
| Zeitvergleich | Ein Unternehmen zu verschiedenen Zeiten | Gleiche Berechnung und erklärbare Änderungen |
| Betriebsvergleich | Verschiedene Unternehmen | Ähnliche Betriebe und vergleichbare Datengrundlagen |
Beispiel: Zwei erfundene Möbelhändler vergleichen
- 1Die Händler West und Süd haben am gleichen Stichtag Eigenkapitalquoten von 32 % und 24 %. Für den Vergleich seien Geschäftsmodell, Größe und Bewertungsmethoden vergleichbar.
- 2West hat einen um 8 Prozentpunkte höheren Eigenkapitalanteil.
- 3Die Quoten zeigen nicht, welcher Händler den höheren Jahresgewinn erzielt oder jede Rechnung rechtzeitig zahlen kann.
Merke: Trenne die beobachtete Veränderung vom Urteil über das ganze Unternehmen. Prüfe zuerst die Vergleichbarkeit und dann weitere Kennzahlen und Informationen.
Teste dich
Unterscheide Beobachtung, mögliche Erklärung und Beleg. Eine Beobachtung ist zum Beispiel eine gesunkene Eigenkapitalquote. Eine mögliche Erklärung ist ein neu aufgenommener Kredit. Der Beleg wären passende Angaben zur Veränderung der Schulden und der Bilanzsumme. Eine Kennzahl allein beweist die vermutete Ursache nicht.
Schau auf beide Teile des Bruchs. Die Eigenkapitalquote kann sinken, wenn das Eigenkapital abnimmt. Sie kann auch sinken, wenn bei gleichem Eigenkapital das Gesamtkapital wächst. Wird ein neuer Kredit auf das Bankkonto ausgezahlt und ändert sich sonst nichts, steigen Bankguthaben, Fremdkapital und Gesamtkapital. Das Eigenkapital bleibt unverändert, seine Quote sinkt. Bei der Eigenkapitalrentabilität kann ein höherer Jahresüberschuss oder ein kleineres Anfangseigenkapital den Wert erhöhen. Prüfe deshalb die Ausgangszahlen, bevor du eine Verbesserung der laufenden Geschäftstätigkeit vermutest.
Achte auf Sondereffekte, also einmalige Einflüsse. Ein zusätzlicher Gewinn aus dem Verkauf eines nicht mehr benötigten Gebäudes kann den Jahresüberschuss erhöhen. Daraus folgt nicht, dass die normalen Verkäufe erfolgreicher waren. Vergleiche die GuV und ihre Erläuterungen. Auch Bilanzpolitik kann Kennzahlen beeinflussen: Das Unternehmen nutzt dabei zulässige Spielräume der Darstellung und Bewertung. Geänderte Bewertungen können Gewinn und Bilanzwerte verändern, ohne im gleichen Umfang den Geldbestand zu verändern. Prüfe hierzu die Bewertungsmethoden im Anhang.
Die Abschlusszahlen betreffen die Vergangenheit und fassen viele Einzelvorgänge zusammen. Für die Zahlungsfähigkeit brauchst du zusätzlich die Fälligkeiten, also Zahlungstermine, und Angaben dazu, ob Kunden voraussichtlich zahlen. Eine hohe Summe offener Forderungen sagt nicht, wann das Geld eingeht. Nutze aktuelle Informationen und eine Zahlungsplanung. Der Lagebericht kann Hinweise auf erwartete Entwicklungen, Chancen und Risiken ergänzen; eine Erwartung ist keine gesicherte zukünftige Tatsache.
| Beobachtung | Mögliche Erklärung | Was prüfst du zusätzlich? |
|---|---|---|
| Eigenkapitalquote sinkt | Neuer Kredit erhöht das Gesamtkapital | Kreditangaben und Veränderung der Bilanzsumme |
| Eigenkapitalrentabilität steigt | Einmaliger Gewinn aus einem Verkauf | GuV und Erläuterungen zum Gewinn |
| Hohe Liquidität zweiten Grades | Viele noch offene Kundenrechnungen | Zahlungstermine, mögliche Ausfälle und Zahlungsplan |
Merke: Formuliere dein Urteil mit Begründung und Grenze: Was zeigt die Rechnung? Welche Ursache ist möglich? Welche Information brauchst du, um sie zu prüfen?
Teste dich
Alles auf einen Blick
Bilanzanalyse
Bilanz und GuV liefern Zahlen; Anhang und Lagebericht ergänzen sie, soweit sie vorliegen.
Bereite Daten auf, berechne Kennzahlen, vergleiche sie und begründe dein Urteil mit passenden Zusatzinformationen.
Verwende gleiche Einheiten und beachte die Definition der Kennzahl, besonders das Anfangseigenkapital bei der hier verwendeten Rentabilität.
Prüfe die Datengrundlage und unterscheide Prozentpunkte von relativen Prozentänderungen.
Eine veränderte Quote beweist ihre Ursache nicht; Stichtagswerte ersetzen keine aktuelle Zahlungsplanung.
Eine erfundene Polsterei untersuchen
- 1Die Polsterei hat am Jahresende 126.000 Euro Eigenkapital bei 420.000 Euro Gesamtkapital. Am Jahresbeginn betrug das Eigenkapital 120.000 Euro. Der Jahresüberschuss beträgt 18.000 Euro.
- 2Am Jahresende stehen 27.000 Euro flüssige Mittel und 54.000 Euro kurzfristige Forderungen kurzfristigen Verbindlichkeiten von 90.000 Euro gegenüber. Kurzfristige Wertpapiere gibt es nicht.
- 3Die Eigenkapitalquote am Jahresende ist \frac{126.000}{420.000}\cdot100=30, also 30 %.
- 4Die Liquidität zweiten Grades beträgt \frac{27.000+54.000}{90.000}\cdot100=90, also 90 %.
- 5Die Eigenkapitalrentabilität beträgt nach unserer Definition \frac{18.000}{120.000}\cdot100=15, also 15 %.
- 6Der Betrieb erzielt Gewinn im Verhältnis zum Anfangseigenkapital. Zugleich unterschreitet die rechnerische Deckung beim zweiten Liquiditätsgrad die Orientierung von 100 %.
- 7Für ein Urteil zur Zahlungsfähigkeit fehlen die konkreten Zahlungstermine und Angaben zur Einbringlichkeit der Forderungen, also dazu, ob die Kunden voraussichtlich zahlen. Der Gewinn allein beantwortet diese Frage nicht.
Fehler finden
Fehler in Zeile 3Die Aussage macht aus einer rechnerischen Stichtagsdeckung eine Zahlungsgarantie. Richtig: Auch bei 120 % Liquidität zweiten Grades ist die pünktliche Zahlung nicht garantiert, weil Forderungen erst nach fälligen Auszahlungen eingehen oder ausfallen können.
Lückentext
Wenn du neben flüssigen Mitteln auch kurzfristige Forderungen und kurzfristige Wertpapiere berücksichtigst, berechnest du die . Vergleichst du die Kennzahlen desselben Betriebs aus aufeinanderfolgenden Jahren, ist das ein . Bei der Eigenkapitalrentabilität dieser Lektion teilst du den Jahresüberschuss durch das .