

Eigenkapitalrentabilität: Formel und Bewertung
Berechne die Eigenkapitalrentabilität, erkläre ihre Veränderungen und prüfe, welche Informationen du für einen fairen Vergleich brauchst.
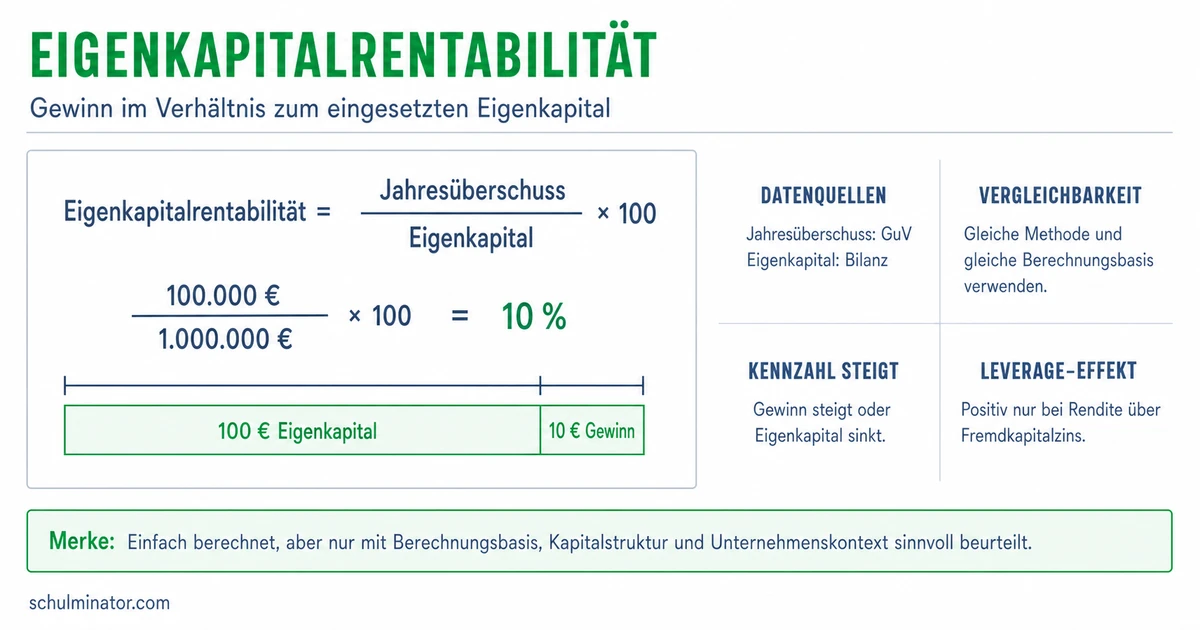
Kurz gesagt
Teile den Jahresüberschuss, also den Gewinn nach Steuern, durch das eingesetzte Eigenkapital und multipliziere mit 100. Ob der Prozentwert günstig ist, hängt auch von Branche, Berechnung und Risiko ab.
Zwei Betriebe können gleich viel Gewinn erzielen und trotzdem eine unterschiedliche Eigenkapitalrentabilität haben. Entscheidend ist auch ihr Eigenkapital: Das ist das Vermögen des Unternehmens abzüglich seiner Schulden. Du lernst, dieses Verhältnis zu berechnen und seine Aussagekraft zu prüfen.
Deine Lernziele
Die Eigenkapitalrentabilität setzt den Jahresüberschuss ins Verhältnis zum eingesetzten Eigenkapital. Der Jahresüberschuss ist der positive Jahresgewinn nach Berücksichtigung der Aufwendungen einschließlich Zinsen und Steuern. Er wird in der Gewinn- und Verlustrechnung ermittelt, einer Gegenüberstellung der Erträge und Aufwendungen eines Jahres. Erträge erhöhen das Jahresergebnis, Aufwendungen mindern es. Die Kennzahl beschreibt einen rechnerischen Ertrag des Eigenkapitals; sie ist keine Zusage einer Auszahlung an den Eigentümer.
Die Abkürzung EKR steht hier für Eigenkapitalrentabilität. Mit dem Jahresüberschuss J und dem eingesetzten Eigenkapital E, beide in Euro, gilt: \mathrm{EKR}=\frac{J}{E}\cdot100\,\%. Teile also zuerst den Überschuss durch das Eigenkapital und wandle den Anteil dann in Prozent um. Bei 12 % entfallen auf je 100 Euro der gewählten Eigenkapitalbasis 12 Euro Jahresüberschuss. Wir betrachten hier Fälle mit positivem Eigenkapital.
Lege vor dem Rechnen fest, welcher Eigenkapitalwert gemeint ist. Eine Variante nutzt das Eigenkapital am Jahresanfang. Eine andere nutzt einen vereinfachten Durchschnitt: \text{durchschnittliches Eigenkapital}=\frac{\text{Eigenkapital am Jahresanfang}+\text{Eigenkapital am Jahresende}}{2}. Dieser Mittelwert aus zwei Stichtagen bildet Veränderungen innerhalb des Jahres nicht vollständig ab. Die Varianten können unterschiedliche Ergebnisse liefern. Verwende den ausdrücklich vorgegebenen Wert und nenne die Rechenbasis.
Eigenkapitalrentabilität
Jahresüberschuss im Verhältnis zur gewählten Eigenkapitalbasis, ausgedrückt in Prozent. Ein höherer Wert bedeutet mehr Jahresüberschuss je Euro dieser Basis.
Beispiel: Erfundene Polsterei
- 1Die Polsterei erzielt 7.200 Euro Jahresüberschuss. Als Rechenbasis sind 60.000 Euro Eigenkapital am Jahresanfang vorgegeben.
- 2\mathrm{EKR}=\frac{7.200\,\text{Euro}}{60.000\,\text{Euro}}\cdot100\,\%=12\,\%.
- 3Auf je 100 Euro Anfangseigenkapital entfallen 12 Euro Jahresüberschuss.
Merke: Jahresüberschuss oben, festgelegte Eigenkapitalbasis unten: Vertausche die Größen nicht und gib das Ergebnis in Prozent an.
Teste dich
Prüfe die beiden Größen der Formel getrennt. Bei unverändertem positivem Eigenkapital erhöht ein größerer Jahresüberschuss die Kennzahl. Der Überschuss kann etwa steigen, wenn bei sonst gleichen Bedingungen mehr verkauft wird oder Aufwendungen sinken. Auch ein einmaliger zusätzlicher Ertrag kann ihn erhöhen. Aus der Kennzahl allein erkennst du nicht, welche Ursache vorliegt.
Bei unverändertem positivem Jahresüberschuss steigt die Kennzahl auch, wenn die verwendete Eigenkapitalbasis kleiner wird. Sie sinkt dagegen bei einer größeren Basis. Mehr Eigenkapital kann deshalb die Kennzahl verringern, obwohl der Betrieb gleich viel verdient. Ändern sich beide Größen, musst du beide Verhältnisse ausrechnen. Ein steigender Überschuss kann mit einer sinkenden Eigenkapitalrentabilität zusammenfallen, wenn die Eigenkapitalbasis verhältnismäßig stärker wächst.
Auch Fremdkapital, also Kapital von Gläubigern wie etwa Bankkredite, kann eine Rolle spielen. Eine Kreditaufnahme allein verringert das Eigenkapital nicht. Finanziert der Kredit zusätzliche Geschäfte, können zusätzliche Erträge, Aufwendungen und Zinsen den Jahresüberschuss verändern. Die mögliche Hebelwirkung heißt Leverage-Effekt: In einer vereinfachten Betrachtung kann mehr Fremdkapital die Eigenkapitalrentabilität erhöhen, wenn der Ertrag des damit eingesetzten Kapitals über seinen Zinskosten liegt. Bei ungünstiger Entwicklung kann die Hebelwirkung nachteilig sein. Höhere Schulden bringen zusätzliche Zins- und Rückzahlungspflichten mit sich; eine höhere Kennzahl belegt daher keine geringere Gefahr.
Beispiel: Gleicher Gewinn, andere Basis
- 1In einem erfundenen Vergleich beträgt der Jahresüberschuss in beiden Fällen 9.600 Euro. Die festgelegte Eigenkapitalbasis ist im ersten Fall 120.000 Euro, im zweiten 80.000 Euro.
- 2Erster Fall: \frac{9.600}{120.000}\cdot100\,\%=8\,\%. Zweiter Fall: \frac{9.600}{80.000}\cdot100\,\%=12\,\%.
- 3Der höhere Prozentwert entsteht hier durch die kleinere Eigenkapitalbasis. Der Jahresüberschuss ist nicht gestiegen. Warum die Basis kleiner ist, bleibt offen.
Merke: Frage bei einer Veränderung: Hat sich der Jahresüberschuss verändert, die Eigenkapitalbasis oder beides? Prüfe danach die wirtschaftlichen Ursachen und das Risiko.
Teste dich
Ein Zeitvergleich betrachtet denselben Betrieb in verschiedenen Jahren. So erkennst du Veränderungen, aber noch nicht deren Ursache. Untersuche deshalb auch Jahresüberschuss und Eigenkapitalbasis. Ein einzelnes besonders gutes Jahr kann etwa durch einen einmaligen Ertrag geprägt sein; es belegt keinen dauerhaft höheren Erfolg. Mehrere Jahre helfen, solche Besonderheiten einzuordnen.
Eine Branche ist ein Wirtschaftsbereich mit ähnlichen Tätigkeiten, etwa der Möbelherstellung. Beim Branchenvergleich setzt du den Wert eines Betriebs in Beziehung zu ähnlichen Betrieben oder einem Durchschnitt seiner Branche. Prüfe, ob die Werte denselben Zeitraum betreffen und nach derselben Methode berechnet wurden. Anfangseigenkapital bei einem Betrieb und durchschnittliches Eigenkapital beim anderen können den Vergleich verzerren. Auch unterschiedliche Regeln zur Ermittlung von Gewinn und Eigenkapital erschweren die Gegenüberstellung.
Es gibt keinen allgemein passenden Prozentwert, ab dem jeder Betrieb als gut gilt. Eine höhere Eigenkapitalrentabilität bedeutet zunächst mehr Jahresüberschuss im Verhältnis zur gewählten Eigenkapitalbasis. Sie beweist weder einen höheren Gewinnbetrag noch dauerhaften Erfolg oder geringe Schulden. Für ein begründetes Urteil brauchst du etwa die Überschüsse und Eigenkapitalwerte mehrerer Jahre, Angaben zu einmaligen Erträgen, zu Schulden und Zinskosten sowie passende Vergleichsbetriebe. Prüfe auch die Zahlungsfähigkeit, also ob der Betrieb seine fälligen Zahlungen leisten kann. Die Eigenkapitalrentabilität allein beantwortet diese Frage nicht.
Beispiel: Zwei erfundene Betriebe einordnen
- 1Ein Möbelhersteller meldet für ein Jahr 11 % Eigenkapitalrentabilität, eine Internetagentur 16 %.
- 2Die Agentur weist den höheren Prozentwert aus. Die Betriebe haben aber unterschiedliche Tätigkeiten; passende Vergleichsbetriebe sind noch nicht genannt.
- 3Ein vorsichtiges Urteil lautet: Für eine Bewertung fehlen vergleichbare Betriebe, die jeweilige Rechenbasis und Angaben zu den Risiken.
Merke: Trenne Feststellung und Bewertung: Den höheren Prozentwert kannst du feststellen. Für ein Urteil über den Betrieb brauchst du vergleichbare Daten, Ursachen und Risiken.
Teste dich
Alles auf einen Blick
Eigenkapitalrentabilität
Teile den Jahresüberschuss nach Steuern durch die festgelegte Eigenkapitalbasis und multipliziere mit 100 für den Prozentwert.
Anfangseigenkapital und ein Durchschnitt aus Anfangs- und Endwert sind unterschiedliche Varianten.
Sowohl ein anderer Jahresüberschuss als auch eine andere Eigenkapitalbasis können die Kennzahl verändern.
Eine höhere Kennzahl belegt weder weniger Schulden noch dauerhaften Erfolg.
Vergleiche mehrere Jahre und ähnliche Betriebe mit derselben Rechenmethode. Prüfe zusätzliche Angaben zu Ursachen und Risiken.
Eine erfundene Fahrradmanufaktur berechnen und beurteilen
- 1Gegeben sind 13.500 Euro Jahresüberschuss nach Steuern und 150.000 Euro Eigenkapital am Jahresanfang. Gefragt ist die Eigenkapitalrentabilität auf dieser Basis.
- 2Setze den Überschuss über die Eigenkapitalbasis: \frac{13.500\,\text{Euro}}{150.000\,\text{Euro}}=0{,}09.
- 3Wandle den Anteil in Prozent um: 0{,}09\cdot100\,\%=9\,\%.
- 4Deute das Ergebnis: Auf je 100 Euro Anfangseigenkapital entfallen 9 Euro Jahresüberschuss.
- 5Bewerte vorsichtig: Für ein Urteil über den Betrieb fehlen etwa vergleichbare Vorjahreswerte, passende Betriebe derselben Branche und Angaben zu Schulden.
Fehler finden
Fehler in Zeile 4Die letzte Zeile verwechselt einen höheren Verhältniswert mit einem höheren Gewinnbetrag. Richtig: F erzielt einen gleich hohen Jahresüberschuss wie G, nämlich 14.000 Euro. Die kleinere Eigenkapitalbasis erklärt hier den höheren Prozentwert.
Lückentext
Bei 6.000 Euro Jahresüberschuss und 60.000 Euro ausdrücklich vorgegebenem Anfangseigenkapital beträgt die Eigenkapitalrentabilität Prozent. Bei unverändert positivem Jahresüberschuss führt eine positive Eigenkapitalbasis zu einer höheren Eigenkapitalrentabilität. Der Vergleich desselben Betriebs über mehrere Jahre ist ein .