

Bilanzkennzahlen berechnen und analysieren
Du berechnest Bilanzkennzahlen, prüfst Ursachen ihrer Veränderung und vergleichst zwei Jahre mit einem begründeten Urteil.
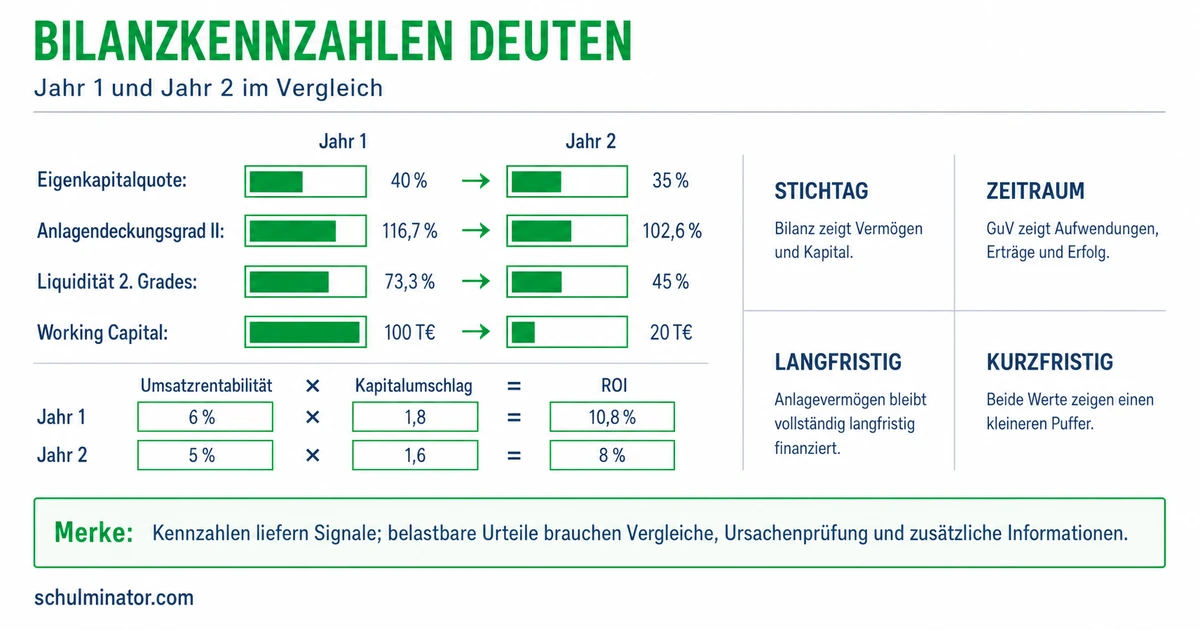
Kurz gesagt
Bilanzkennzahlen setzen ausgewählte Werte aus Bilanz und GuV ins Verhältnis. Du berechnest sie mit passenden Bezugsgrößen und beurteilst Veränderungen im Zeitvergleich; Ursachen und künftige Zahlungsfähigkeit brauchen zusätzliche Informationen.
Ein Unternehmen erzielt mehr Gewinn, doch sein Eigenkapitalanteil sinkt. Ist seine Lage besser geworden? Du lernst, welche Zahlen du dafür berechnest und weshalb eine einzelne Kennzahl für das Urteil nicht reicht.
Deine Lernziele
Eine Bilanz stellt das Vermögen eines Unternehmens und seine Finanzierung an einem bestimmten Tag gegenüber. Dieser Tag heißt Bilanzstichtag. Zum Anlagevermögen gehören länger genutzte Werte wie Maschinen. Zum Umlaufvermögen gehören etwa Waren, offene Kundenrechnungen und Bankguthaben. Offene Kundenrechnungen sind Forderungen. Waren und Material im Lager heißen Vorräte. Liquide Mittel sind unmittelbar verfügbare Zahlungsmittel, etwa Bargeld und Bankguthaben. Verbindlichkeiten sind Schulden; kurzfristig bedeutet hier: innerhalb eines Jahres fällig. Eigenkapital ist der den Eigentümern zugerechnete Kapitalanteil, Fremdkapital stammt von anderen Geldgebern. Zusammen ergeben sie das Gesamtkapital. Es entspricht der Bilanzsumme, also der Summe einer Bilanzseite.
Die Gewinn- und Verlustrechnung, kurz GuV, erfasst Erträge und Aufwendungen eines Zeitraums. Erträge erhöhen das Ergebnis, Aufwendungen vermindern es. Der positive Saldo nach Steuern heißt Jahresüberschuss; wir nennen ihn hier Gewinn. Umsatz sind die Erlöse aus dem Verkauf von Waren oder Leistungen. Fremdkapitalzinsen sind der Aufwand für geliehenes Kapital. Die folgenden Kennzahlen setzen Geldbeträge in derselben Einheit ins Verhältnis. Alle Nenner müssen positiv sein. Wir geben Ergebnisse in Prozent an und runden bei Bedarf auf eine Nachkommastelle. Sämtliche Firmen und Zahlenfälle dieser Lektion sind erfunden.
Liquidität bedeutet Zahlungsfähigkeit. Die drei Liquiditätsgrade vergleichen unterschiedlich schnell verfügbares Vermögen mit kurzfristigen Verbindlichkeiten. Es gilt \text{Liquidität 1. Grades}=\frac{\text{liquide Mittel}}{\text{kurzfristige Verbindlichkeiten}}\cdot100\,\%. Bei der zweiten Stufe kommen kurzfristige Forderungen und kurzfristige Wertpapiere hinzu. Wertpapiere sind etwa handelbare Aktien. In unseren Zahlenfällen gibt es keine Wertpapiere. Daher gilt hier \text{Liquidität 2. Grades}=\frac{\text{liquide Mittel}+\text{kurzfristige Forderungen}}{\text{kurzfristige Verbindlichkeiten}}\cdot100\,\%. Die dritte Stufe erfasst das gesamte Umlaufvermögen: \text{Liquidität 3. Grades}=\frac{\text{Umlaufvermögen}}{\text{kurzfristige Verbindlichkeiten}}\cdot100\,\%. In unseren vereinfachten Fällen besteht dieses aus liquiden Mitteln, kurzfristigen Forderungen und Vorräten.
Die Eigenkapitalquote beschreibt den Eigenkapitalanteil an der Finanzierung: \text{Eigenkapitalquote}=\frac{\text{Eigenkapital}}{\text{Bilanzsumme}}\cdot100\,\%. Der Anlagendeckungsgrad I vergleicht dagegen Eigenkapital mit Anlagevermögen: \text{Anlagendeckungsgrad I}=\frac{\text{Eigenkapital}}{\text{Anlagevermögen}}\cdot100\,\%. Beim Anlagendeckungsgrad II zählt langfristiges Fremdkapital mit: \text{Anlagendeckungsgrad II}=\frac{\text{Eigenkapital}+\text{langfristiges Fremdkapital}}{\text{Anlagevermögen}}\cdot100\,\%. Langfristiges Fremdkapital steht hier länger als ein Jahr zur Verfügung. Die strenge goldene Bilanzregel verlangt mindestens 100 Prozent bei Grad I; ihre weitere Fassung bezieht langfristiges Fremdkapital ein und verlangt mindestens 100 Prozent bei Grad II. Das sind Finanzierungsregeln für langfristig gebundenes Vermögen. Ihre Einhaltung garantiert keine künftige Zahlungsfähigkeit. Die Bewertung braucht den Unternehmenskontext.
Rentabilität setzt den erzielten Gewinn ins Verhältnis zu einer Bezugsgröße. Hier verwenden wir den Gewinn nach Steuern. Für die beiden Kapitalrentabilitäten nehmen wir ausdrücklich das Kapital zu Jahresbeginn. Gibt eine andere Aufgabe einen Durchschnittswert vor, ist diese Vorgabe zu beachten. Es gilt \text{Eigenkapitalrentabilität}=\frac{\text{Gewinn}}{\text{Eigenkapital zu Jahresbeginn}}\cdot100\,\% und \text{Gesamtkapitalrentabilität}=\frac{\text{Gewinn}+\text{Fremdkapitalzinsen}}{\text{Gesamtkapital zu Jahresbeginn}}\cdot100\,\%. Zinsen werden bei der zweiten Kennzahl hinzugerechnet, weil sie den Gewinn bereits vermindert haben und die Vergütung der fremden Geldgeber erfassen. Die Umsatzrentabilität lautet \text{Umsatzrentabilität}=\frac{\text{Gewinn}}{\text{Umsatz}}\cdot100\,\%. Gewinn, Zinsen und Umsatz müssen denselben Zeitraum betreffen. Bei 5 Prozent Umsatzrentabilität bleiben rechnerisch 5 Cent Gewinn je Euro Umsatz. Das ist keine Angabe über den Bankkontostand.
Bilanzkennzahl
Eine Verhältniszahl aus ausgewählten Bilanzwerten; für Rentabilitätskennzahlen kommen Angaben aus der GuV hinzu. Sie beantwortet eine abgegrenzte Frage zur Unternehmenslage.
| Kartonwerk: Angabe | Zeitbezug | Betrag in Euro |
|---|---|---|
| Liquide Mittel | 31.12.2025 | 18.000 |
| Kurzfristige Forderungen | 31.12.2025 | 42.000 |
| Vorräte | 31.12.2025 | 60.000 |
| Anlagevermögen | 31.12.2025 | 180.000 |
| Eigenkapital | 31.12.2025 | 120.000 |
| Langfristiges Fremdkapital | 31.12.2025 | 100.000 |
| Kurzfristige Verbindlichkeiten | 31.12.2025 | 80.000 |
| Eigenkapital zu Jahresbeginn | 01.01.2025 | 100.000 |
| Gesamtkapital zu Jahresbeginn | 01.01.2025 | 280.000 |
| Gewinn nach Steuern | Kalenderjahr 2025 | 20.000 |
| Fremdkapitalzinsen | Kalenderjahr 2025 | 8.000 |
| Umsatz | Kalenderjahr 2025 | 400.000 |
Beispiel: Die Kennzahlen des Kartonwerks berechnen
- 1Die Bilanzsumme beträgt 180.000+18.000+42.000+60.000=300.000 Euro. Die Finanzierung ergibt ebenfalls 120.000+100.000+80.000=300.000 Euro.
- 2Liquidität 1. Grades: 18.000/80.000\cdot100\,\%=22{,}5\,\%. Liquidität 2. Grades: (18.000+42.000)/80.000\cdot100\,\%=75\,\%.
- 3Liquidität 3. Grades: 120.000/80.000\cdot100\,\%=150\,\%. Eigenkapitalquote: 120.000/300.000\cdot100\,\%=40\,\%.
- 4Anlagendeckungsgrad I: 120.000/180.000\cdot100\,\%\approx66{,}7\,\%. Anlagendeckungsgrad II: 220.000/180.000\cdot100\,\%\approx122{,}2\,\%.
- 5Eigenkapitalrentabilität: 20.000/100.000\cdot100\,\%=20\,\%. Gesamtkapitalrentabilität: (20.000+8.000)/280.000\cdot100\,\%=10\,\%.
- 6Umsatzrentabilität: 20.000/400.000\cdot100\,\%=5\,\%. Die Bezugsgröße ist hier der Umsatz des Jahres, kein Kapitalbestand.
Teste dich
Eine veränderte Kennzahl liefert zunächst einen Befund, noch keine eindeutige Ursache. Prüfe den oberen Betrag des Bruchs, den Zähler, und den unteren Betrag, den Nenner. Bei der Eigenkapitalquote kann ein Rückgang auf weniger Eigenkapital, eine größere Bilanzsumme oder eine Kombination zurückgehen. Ein Verlust kann das Eigenkapital senken. Wird dabei zugleich Vermögen weniger wert, sinkt auch die Bilanzsumme. Du musst beide Änderungen berücksichtigen.
Ein zusätzlicher Kredit kann die Eigenkapitalquote ebenfalls senken. Bleibt das ausgezahlte Geld zunächst auf dem Bankkonto, steigen Bankguthaben und Schulden um denselben Betrag. Die Bilanzsumme wächst, während das Eigenkapital unverändert bleibt. Auch ein vollständig mit neuem Kredit finanzierter Maschinenkauf kann diesen Effekt haben. Wird dagegen eine Maschine vollständig mit vorhandenem Bankguthaben bezahlt, wird Vermögen umgeschichtet: Durch diesen Vorgang ändern sich weder Eigenkapital noch Bilanzsumme. Die Eigenkapitalquote bleibt dadurch gleich.
Prüfe außerdem den Datenkontext: Haben beide Bilanzen denselben Stichtag im Jahresablauf? Sind Einheit, Abgrenzung und Rechenmethode gleich? Wurde beispielsweise für eine Kapitalrentabilität einmal Anfangskapital, einmal Durchschnittskapital verwendet? Der Durchschnitt meint hier den mittleren Kapitalbestand. Auch Bewertungsmethoden beeinflussen die Beträge. Eine Abschreibung erfasst zum Beispiel die Wertminderung einer Maschine als Aufwand. Zulässige Schätzungen ihrer Nutzungsdauer können deshalb Gewinn und Vermögenswert beeinflussen. Lies die Erläuterungen zu solchen Methoden im Anhang, also den ergänzenden Angaben zum Jahresabschluss. Ohne diese Prüfung könnte eine Rechen- oder Bewertungsänderung wie eine Geschäftsveränderung aussehen.
Bilanzbasierte Liquiditätsgrade sind eine Stichtagsbetrachtung. Sie erfassen Bestände an einem Tag und keine vollständige Folge künftiger Zahlungen. Eine Forderung ist noch kein Zahlungseingang; ihr Betrag sagt nicht, ob der Kunde rechtzeitig zahlt. Auch ein hoher Liquiditätsgrad garantiert deshalb nicht, dass Geld für die nächste fällige Rechnung bereitsteht. Ein Finanzplan ergänzt die Analyse: Er stellt erwartete Einzahlungen und Auszahlungen mit ihren Terminen gegenüber.
Beispiel: Zwei mögliche Ursachen beim Fahrradteilehersteller
- 1Ausgangspunkt beider Alternativen: 90.000 Euro Eigenkapital, 210.000 Euro Fremdkapital und 300.000 Euro Bilanzsumme. Die Eigenkapitalquote ist 90.000/300.000\cdot100\,\%=30\,\%.
- 2Alternative Verlust: Ein Vermögenswert verliert 30.000 Euro an Wert. Der Verlust senkt das Eigenkapital auf 60.000 Euro und die Bilanzsumme auf 270.000 Euro; das Fremdkapital bleibt gleich. Ohne weitere Effekte beträgt die Quote 60.000/270.000\cdot100\,\%\approx22{,}2\,\%.
- 3Alternative Kredit: Ohne diesen Verlust nimmt die Firma zusätzlich 75.000 Euro Kredit auf und behält das Geld auf dem Konto. Das Eigenkapital bleibt bei 90.000 Euro, die Bilanzsumme steigt auf 375.000 Euro. Die Quote beträgt 90.000/375.000\cdot100\,\%=24\,\%.
- 4Beide Vorgänge senken die Quote, aber auf unterschiedlichen Wegen. Eine gesunkene Quote allein entscheidet nicht zwischen diesen Erklärungen.
Bilanzpolitik
Die Gestaltung des Jahresabschlusses durch zulässige Wahlrechte und Beurteilungsspielräume, etwa bei der Bewertung von Vermögen. Solche Entscheidungen können Bilanzwerte und Gewinn beeinflussen.
Merke: Trenne Befund und Ursache. Prüfe Zähler, Nenner, Stichtag und Bewertungsmethoden; für die Zahlungsfähigkeit brauchst du zusätzlich die Termine künftiger Einzahlungen und Auszahlungen.
Teste dich
Ein Zeitvergleich stellt Werte desselben Unternehmens aus verschiedenen Jahren gegenüber. Ein Betriebsvergleich betrachtet verschiedene Unternehmen. Dafür brauchst du einen passenden Vergleichsbetrieb: Branche, Größe und Geschäftsmodell sollten ähnlich sein. Branche bedeutet Wirtschaftszweig, etwa Möbelherstellung. Auch unterschiedliche Regeln und Methoden der Bilanzierung können den Vergleich verzerren. Beim Soll-Ist-Vergleich vergleichst du geplante Werte, das Soll, mit tatsächlich erreichten Werten, dem Ist.
Für einen Zeitvergleich berechnest du die Kennzahlen beider Jahre mit derselben Definition. Trenne dann Beobachtung, mögliche Erklärung und Urteil. Die Tabelle zeigt Bilanzwerte der erfundenen Schreinerei zum jeweiligen 31. Dezember und GuV-Werte des jeweiligen Kalenderjahres. Die Einheit ist Euro. Die kurzfristigen Forderungen werden hier vollständig einbezogen; es gibt keine Wertpapiere. Die Eigenkapitalquote beträgt 2024: 150.000/500.000\cdot100\,\%=30\,\% und 2025: 150.000/600.000\cdot100\,\%=25\,\%. Der Eigenkapitalbetrag bleibt gleich, sein Anteil sinkt. Die Differenz zweier Prozentangaben wird in Prozentpunkten gemessen: Der Rückgang beträgt 5 Prozentpunkte. Bezogen auf den Ausgangswert sind es dagegen rund 16,7 Prozent Rückgang.
Die Liquidität 2. Grades fällt von 170.000/170.000\cdot100\,\%=100\,\% auf 192.000/240.000\cdot100\,\%=80\,\%. Obwohl liquide Mittel und Forderungen zusammen zunehmen, wachsen die kurzfristigen Verbindlichkeiten stärker. Die Umsatzrentabilität steigt von 32.000/800.000\cdot100\,\%=4\,\% auf 54.000/900.000\cdot100\,\%=6\,\%, also um 2 Prozentpunkte. Der Anlagendeckungsgrad II sinkt von (150.000+180.000)/300.000\cdot100\,\%=110\,\% auf (150.000+210.000)/360.000\cdot100\,\%=100\,\%. Das Anlagevermögen ist nach dieser Rechnung in beiden Jahren vollständig langfristig gedeckt, 2025 jedoch ohne rechnerischen Überschuss dieser langfristigen Mittel.
Ein begrenztes Urteil benennt deshalb mehrere Seiten: Die Schreinerei erzielt 2025 mehr Gewinn je Euro Umsatz. Zugleich sinken Eigenkapitalanteil und bilanzielle Deckung kurzfristiger Schulden durch liquide Mittel und Forderungen. Daraus folgt weder eine sichere Krise noch eine sichere Entwarnung. Einmalige Gewinne, etwa aus einem einzelnen Verkauf einer Maschine, könnten das Ergebnis mitprägen. Für ein belastbareres Urteil brauchst du die Gewinnzusammensetzung, Erläuterungen zu Bewertungsmethoden sowie Zahlungstermine und einen aktuellen Finanzplan. Jahresabschlussdaten betreffen die Vergangenheit und enthalten häufig zusammengefasste Beträge. Sie erlauben keine sichere Vorhersage der weiteren Entwicklung.
| Schreinerei: Angabe in Euro | 2024 | 2025 |
|---|---|---|
| Bilanzsumme | 500.000 | 600.000 |
| Eigenkapital | 150.000 | 150.000 |
| Anlagevermögen | 300.000 | 360.000 |
| Langfristiges Fremdkapital | 180.000 | 210.000 |
| Kurzfristige Verbindlichkeiten | 170.000 | 240.000 |
| Liquide Mittel + kurzfristige Forderungen | 170.000 | 192.000 |
| Umsatz des Jahres | 800.000 | 900.000 |
| Gewinn nach Steuern des Jahres | 32.000 | 54.000 |
Merke: Begründe dein Urteil mit mehreren Kennzahlen. Nenne eine Grenze und die zusätzlich benötigte Information, etwa: Der Gewinn je Euro Umsatz steigt; ob das dauerhaft ist, zeigt erst die Zusammensetzung des Gewinns.
Teste dich
Alles auf einen Blick
Bilanzkennzahlen
Wähle die passende Bezugsgröße und beachte Einheit, Stichtag und Zeitraum.
Eigenkapitalquote und Anlagendeckung beantworten verschiedene Fragen und verwenden verschiedene Nenner.
Eine Quote kann sich durch ihren Zähler, ihren Nenner oder beide verändern.
Bewertungsmethoden und zusammengefasste Vergangenheitsdaten begrenzen die Aussagekraft.
Vergleiche mehrere Kennzahlen und benenne den zusätzlichen Informationsbedarf.
Einen Keramikbetrieb anhand mehrerer Kennzahlen prüfen
- 1Gegeben sind zum 31.12.2025: 150.000 Euro Anlagevermögen, 12.000 Euro liquide Mittel, 36.000 Euro kurzfristige Forderungen und 42.000 Euro Vorräte. Die Finanzierung besteht aus 72.000 Euro Eigenkapital, 108.000 Euro langfristigem Fremdkapital und 60.000 Euro kurzfristigen Verbindlichkeiten. Wertpapiere gibt es nicht. Die GuV für 2025 nennt 360.000 Euro Umsatz und 18.000 Euro Gewinn nach Steuern.
- 2Kontrolliere die Bilanzsumme: Das Vermögen ergibt 150.000+12.000+36.000+42.000=240.000 Euro. Die Finanzierung ergibt ebenfalls 72.000+108.000+60.000=240.000 Euro.
- 3Berechne die Eigenkapitalquote: 72.000/240.000\cdot100\,\%=30\,\%.
- 4Berechne die Liquidität 2. Grades: (12.000+36.000)/60.000\cdot100\,\%=80\,\%. Die einbezogenen Vermögenswerte decken rechnerisch 80 Prozent der kurzfristigen Verbindlichkeiten.
- 5Berechne den Anlagendeckungsgrad II: (72.000+108.000)/150.000\cdot100\,\%=120\,\%. Das Anlagevermögen ist rechnerisch vollständig langfristig gedeckt.
- 6Berechne die Umsatzrentabilität: 18.000/360.000\cdot100\,\%=5\,\%. Je Euro Umsatz bleiben rechnerisch 5 Cent Gewinn.
- 7Begrenze das Urteil: Die langfristige Deckung und der positive Gewinn beseitigen die offene Frage nach der kurzfristigen Zahlungsfähigkeit nicht. Dafür fehlen die Fälligkeiten der Verbindlichkeiten und die erwarteten Zahlungseingänge.
Fehler finden
Fehler in Zeile 3Die Aussage verwechselt den höheren Eigenkapitalbetrag mit einem höheren Anteil. Richtig: Die Eigenkapitalquote ist von 50.000/200.000\cdot100\,\%=25\,\% auf 60.000/300.000\cdot100\,\%=20\,\% gesunken. Die Bilanzsumme wächst relativ stärker als das Eigenkapital.
Lückentext
Ein Betrieb hat 40.000 Euro Eigenkapital und 100.000 Euro Bilanzsumme. Seine Eigenkapitalquote beträgt . Eine andere Firma nimmt einen zusätzlichen Kredit auf und behält das Geld auf dem Konto; ihr positives Eigenkapital bleibt gleich, ihre Bilanzsumme wächst. Dadurch ihre Eigenkapitalquote. Ein Analyst vergleicht die Kennzahlen desselben Unternehmens aus 2024 und 2025. Das ist ein .