

Aufgaben des Rechnungswesens sicher einordnen
Du unterscheidest die vier Aufgaben und Teilbereiche des Rechnungswesens und erklärst, wer welche betrieblichen Zahlen braucht.
Kurz gesagt
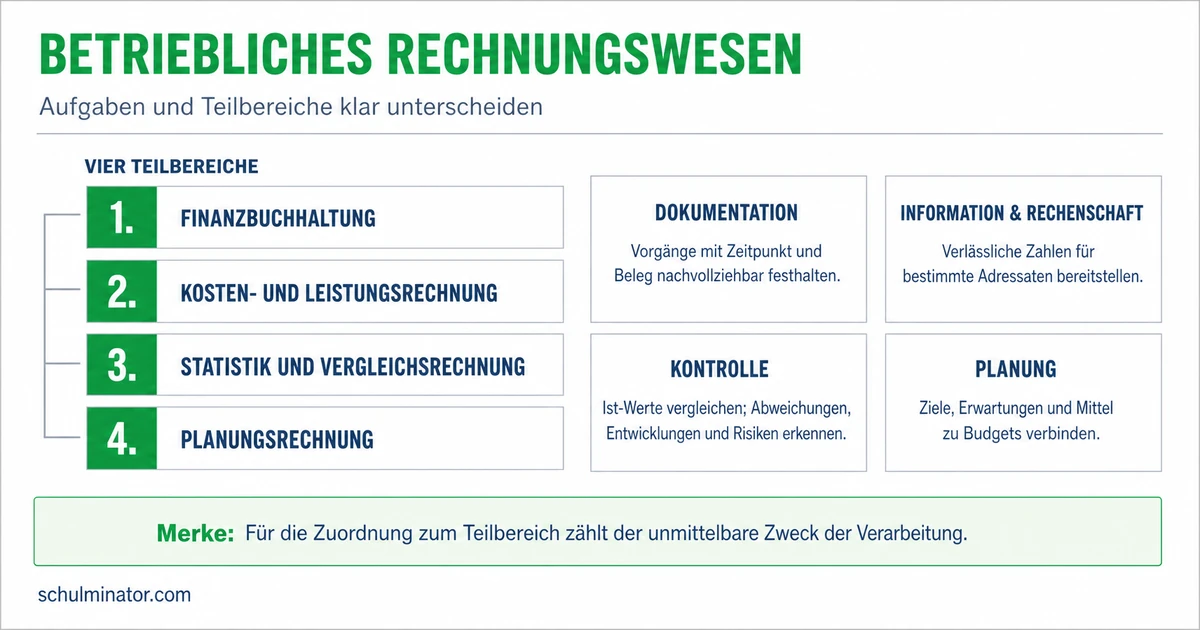
Das Rechnungswesen dokumentiert Geschäftsvorfälle, informiert über den Betrieb, kontrolliert Ergebnisse und unterstützt die Planung. Seine Teilbereiche liefern dafür unterschiedliche Auswertungen an die Unternehmensleitung und an Außenstehende.
Ein Betrieb sammelt Rechnungen, vergleicht Kosten und bereitet Entscheidungen vor. Hinter diesen Tätigkeiten stecken unterschiedliche Aufgaben des Rechnungswesens. Wenn du nach dem Zweck einer Auswertung fragst, kannst du sie leichter einordnen.
Deine Lernziele
Das Rechnungswesen erfasst und verarbeitet wirtschaftliche Vorgänge eines Unternehmens. Ein Geschäftsvorfall ist beispielsweise ein Wareneinkauf oder ein Verkauf. Vier zentrale Aufgaben sind Dokumentation, Information, Kontrolle und Planung. Sie beschreiben, wozu der Betrieb seine Zahlen nutzt.
Dokumentation bedeutet: Geschäftsvorfälle geordnet und nachvollziehbar festhalten. Grundlage sind Belege, also Nachweise wie Rechnungen oder Kontoauszüge. Information bedeutet: Zahlen für bestimmte Empfänger bereitstellen, etwa für den Unternehmer oder eine Bank. Das bloße Aufzeichnen eines Einkaufs und das Weitergeben einer Übersicht haben damit unterschiedliche Schwerpunkte.
Kontrolle bedeutet: Ergebnisse prüfen. Dazu kann ein Soll-Ist-Vergleich dienen. Soll bezeichnet den geplanten Wert, Ist den tatsächlich erreichten Wert. Eine Abweichung ist zunächst ein Anlass, nach Ursachen zu fragen. Sie beweist noch keinen Fehler eines Mitarbeiters. Planung, auch Disposition genannt, bereitet künftige Entscheidungen vor. Der Betrieb überlegt beispielsweise, welche Kosten er für den nächsten Monat einplant. Ein neuer Plan betrifft die Zukunft; der Vergleich eines bestehenden Plans mit dem Ergebnis ist Kontrolle.
Ein Geschäftsfall kann mehreren Aufgaben dienen: Der Beleg wird erfasst, seine Daten werden weitergegeben und später für Kontrolle und Planung genutzt. Ordne deshalb nach dem beschriebenen Zweck zu, statt einem Geschäftsfall dauerhaft eine einzige Aufgabe zuzuweisen.
Vier Aufgaben
Dokumentation hält Vorgänge fest. Information stellt Zahlen bereit. Kontrolle prüft Ergebnisse. Planung bereitet Entscheidungen vor.
Beispiel: Verpackungsmaterial beim Floristen
- 1Der Florist erfasst die Rechnung für Verpackungsmaterial: Dokumentation.
- 2Er erhält eine Übersicht der Materialkosten: Information.
- 3Er vergleicht die tatsächlichen Materialkosten mit dem Plan: Kontrolle.
- 4Er legt einen Kostenplan für den nächsten Monat fest: Planung.
Teste dich
Aufgaben und Teilbereiche sind verschiedene Einteilungen. Die Aufgaben beschreiben den Zweck; die Teilbereiche beschreiben, wie der Betrieb Zahlen erfasst und auswertet. Eine klassische Gliederung unterscheidet Finanzbuchhaltung, Kosten- und Leistungsrechnung, betriebliche Statistik und Planungsrechnung.
Die Finanzbuchhaltung, auch Buchführung genannt, zeichnet Geschäftsvorfälle systematisch auf. Sie liefert Grundlagen für den Jahresabschluss, also die zusammenfassende Rechnungslegung zum Ende eines Geschäftsjahres. Dazu gehören, soweit vorgeschrieben, die Bilanz und die Gewinn- und Verlustrechnung. Die Bilanz zeigt Vermögen und Schulden zu einem Stichtag. Die Gewinn- und Verlustrechnung ermittelt den Gewinn oder Verlust eines Zeitraums.
Die Kosten- und Leistungsrechnung, kurz KLR, untersucht den Betrieb von innen. Kosten bewerten den Verbrauch für betriebliche Zwecke, etwa von Material oder Arbeitsleistung. Leistungen sind die betrieblich erstellten Güter und Dienste, die ebenfalls bewertet werden. Die KLR untersucht, welche Kosten entstehen, wo sie entstehen und welchen Produkten oder Aufträgen sie zuzurechnen sind. Sie hilft zum Beispiel, die Kosten eines Auftrags zu berechnen. Das ist eine andere Frage als die bloße Erfassung einer Einkaufsrechnung.
Die betriebliche Statistik und Vergleichsrechnung bereitet Zahlen übersichtlich auf und vergleicht sie. Sie kann etwa Verkaufszahlen verschiedener Monate gegenüberstellen. Die Planungsrechnung berechnet dagegen Werte für die Zukunft. Sie entwickelt beispielsweise einen Kostenplan für das nächste Quartal, also einen Zeitraum von drei Monaten. Auch die KLR kann mit geplanten Werten arbeiten. Entscheidend ist daher die Leitfrage: Geht es um die Kosten eines Produkts oder vor allem um einen künftigen Gesamtplan?
Eine weitere Einteilung fragt nach dem Empfänger: Das externe Rechnungswesen legt gegenüber Außenstehenden Rechenschaft ab. Dazu zählen Finanzbuchhaltung und Jahresabschluss. Das interne Rechnungswesen hilft der Leitung bei Entscheidungen im Betrieb; dazu dienen vor allem KLR, Statistik und Planung. Auch die Leitung kann Buchführungsdaten nutzen. Die vier Aufgaben verteilen sich somit nicht nach dem Muster eine Aufgabe je Teilbereich.
| Teilbereich | Leitfrage |
|---|---|
| Finanzbuchhaltung | Welcher Geschäftsfall wird erfasst? |
| Kosten- und Leistungsrechnung | Welche Kosten entfallen auf ein Produkt oder einen Auftrag? |
| Statistik und Vergleichsrechnung | Wie unterscheiden oder entwickeln sich vergleichbare Zahlen? |
| Planungsrechnung | Welche Werte werden für die Zukunft angesetzt? |
Merke: Ein Soll-Ist-Vergleich erfüllt die Aufgabe Kontrolle und kann mit einer Vergleichsrechnung durchgeführt werden. Aufgabe und Teilbereich sind keine Gegensätze.
Teste dich
Adressaten sind die Empfänger von Informationen. Der Unternehmer braucht intern Zahlen, um Kosten zu beurteilen und künftige Ausgaben vorzubereiten. Ein Lieferant außerhalb des Betriebs interessiert sich beispielsweise dafür, ob sein Kunde Rechnungen bezahlen kann. Das Finanzamt benötigt Angaben zur Besteuerung. Welche Informationen sinnvoll sind, hängt somit vom Interesse des Empfängers ab.
Eine Bank ist als Kreditgeber ein Geldgeber, der eine vereinbarte Rückzahlung erwartet. Sie prüft, ob der Betrieb den Kredit zurückzahlen und Zinsen bezahlen kann. Zinsen sind das vereinbarte Entgelt für das geliehene Geld. Die Rückzahlung des geliehenen Betrags heißt Tilgung. Für ihre Prüfung betrachtet die Bank unter anderem die wirtschaftlichen Ergebnisse, das Vermögen, bestehende Schulden und die Zahlungsfähigkeit. Liquidität bedeutet Zahlungsfähigkeit: Können fällige Zahlungen rechtzeitig geleistet werden? Ein einzelner Gewinnwert reicht für diese Einschätzung nicht; auch verfügbare Zahlungsmittel und Zahlungsverpflichtungen sind wichtig. Angaben aus dem Jahresabschluss sowie aktuelle Auswertungen und Planungen helfen der Bank bei ihrer Beurteilung. Sie garantieren keine Kreditzusage.
Aus einem Geschäftsfall kannst du unterschiedliche Fragen entwickeln. Bei einem Einkauf lautet die Dokumentationsfrage: Welche Rechnung belegt, was der Betrieb zu welchem Betrag gekauft hat? Eine Kontrollfrage lautet: Wie unterscheiden sich die tatsächlichen Einkaufskosten vom dafür vorgesehenen Plan? Eine Planungsfrage lautet: Welcher Betrag soll für einen vergleichbaren künftigen Einkauf vorgesehen werden? Dafür müssen Plan und tatsächlicher Wert denselben Gegenstand und Zeitraum betreffen.
Trenne dabei Beobachtung und Entscheidung. Höhere Kosten zeigen eine Abweichung. Um einen künftigen Plan zu ändern, muss der Unternehmer zusätzlich nach Ursachen und erwarteten Entwicklungen fragen. Eine größere Einkaufsmenge kann beispielsweise eine andere Erklärung sein als ein höherer Preis. Zahlen unterstützen die Entscheidung; die Entscheidung selbst muss begründet werden.
Beispiel: Ein Fahrradverleih möchte Anhänger finanzieren
- 1Der Unternehmer braucht einen Plan der künftigen Ausgaben und verfügbaren Zahlungsmittel.
- 2Die Bank fragt nach bestehenden Schulden und danach, ob Zinsen und Rückzahlung geleistet werden können.
- 3Der Lieferant der Anhänger möchte einschätzen, ob seine Rechnung bezahlt werden kann.
- 4Die Empfänger betrachten denselben Betrieb aus unterschiedlichen Blickwinkeln.
Teste dich
Alles auf einen Blick
Aufgaben des Rechnungswesens
Dokumentation, Information, Kontrolle und Planung beschreiben den Zweck der Nutzung betrieblicher Zahlen.
Finanzbuchhaltung, Kosten- und Leistungsrechnung, Statistik und Planungsrechnung bearbeiten unterschiedliche Leitfragen.
Ein Geschäftsfall kann Daten für mehrere Aufgaben und Teilbereiche liefern.
Die Leitung braucht Zahlen für interne Entscheidungen; Außenstehende haben eigene Informationsinteressen.
Eine Bank beurteilt unter anderem, ob der Betrieb Zinsen und Rückzahlung leisten kann.
Dokumentation fragt nach dem Nachweis, Kontrolle nach dem Ergebnisvergleich und Planung nach künftigen Entscheidungen.
Einen Stoffeinkauf in der Polsterei auswerten
- 1Ausgangslage: Eine Polsterei kauft Stoff für 460 Euro. Für genau diesen Einkauf waren 400 Euro eingeplant. Es handelt sich um ein erfundenes Übungsbeispiel.
- 2Dokumentation: Die Rechnung wird als Nachweis des Einkaufs erfasst. Die Finanzbuchhaltung hält den Geschäftsvorfall fest.
- 3Information: Der Unternehmer erhält eine Übersicht mit dem geplanten Betrag und dem tatsächlichen Einkaufsbetrag.
- 4Kontrolle: 460 Euro sind 60 Euro mehr als die eingeplanten 400 Euro. Die Abweichung zeigt noch nicht, ob mehr Stoff gekauft wurde oder der Preis höher war.
- 5Planung: Der Unternehmer klärt Menge und Preis. Anschließend prüft er, welcher Betrag für einen vergleichbaren nächsten Einkauf sinnvoll ist. Das gehört zur Planungsrechnung.
Fehler finden
Fehler in Zeile 3Die dritte Zeile verwechselt einen Ergebnisvergleich mit einer Zukunftsentscheidung. Richtig: Der Vergleich der geplanten 240 Euro mit den tatsächlichen 270 Euro erfüllt die Aufgabe Kontrolle.
Lückentext
Ein Betrieb erfasst einen bereits erfolgten Einkauf anhand einer Rechnung, damit er nachvollziehbar bleibt. Das erfüllt die Aufgabe . Eine Auswertung berechnet, welche Material- und Arbeitskosten zu einem einzelnen Auftrag gehören. Dafür steht die im Vordergrund. Der Werkstattleiter nutzt eine Kostenübersicht, um die Abläufe seiner eigenen Werkstatt zu verbessern. Diese Verwendung gehört zum Rechnungswesen.