

Finanzbuchhaltung: Aufgaben, Konten und Buchungen
Du verfolgst den Weg vom Beleg zum Jahresabschluss, unterscheidest vier Kontenarten und bildest einfache Buchungssätze.
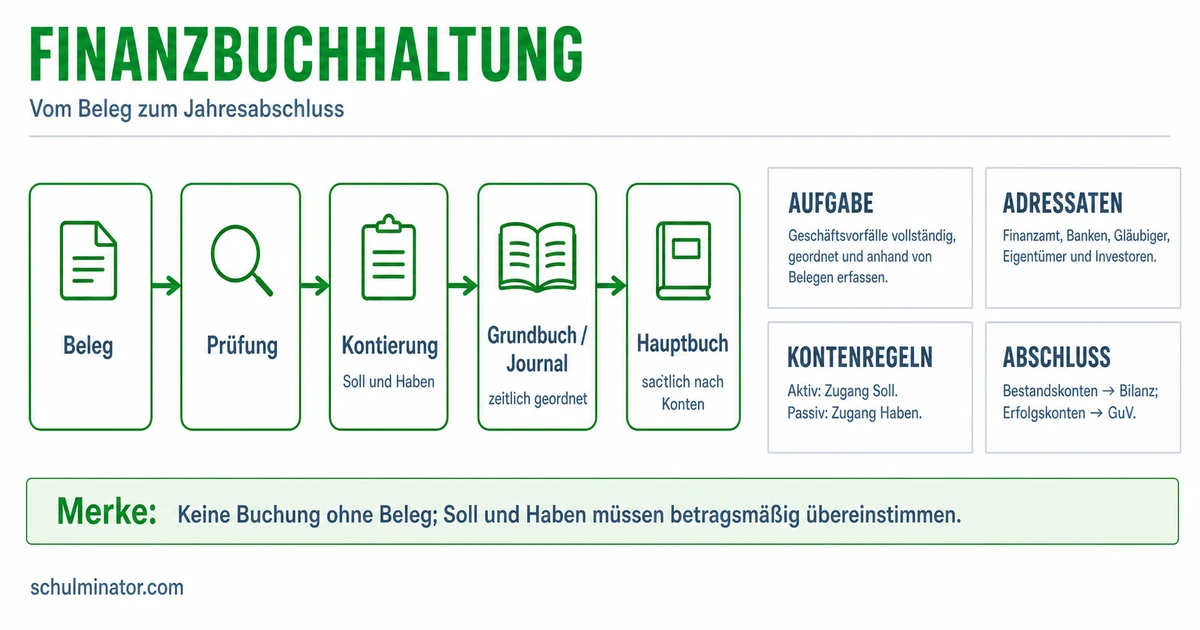
Kurz gesagt
Die Finanzbuchhaltung erfasst Geschäftsvorfälle auf Konten und liefert Daten für den Jahresabschluss. Bei einer einfachen Buchung wird derselbe Betrag auf einem Konto im Soll und auf einem anderen im Haben erfasst.
Ein Betrieb erhält Geld auf sein Bankkonto. Ist das schon ein Ertrag, also ein Wertzuwachs, der sein Ergebnis erhöht? Das hängt vom Grund der Zahlung ab. Du lernst hier die doppelte Buchführung: Jeder Vorgang wird mit gleichem Betrag im Soll und im Haben erfasst.
Deine Lernziele
Ein Geschäftsvorfall ist ein wirtschaftlicher Vorgang, den ein Betrieb in seiner Buchführung erfasst, etwa einen Einkauf oder eine Zahlung. Die Finanzbuchhaltung dokumentiert solche Vorgänge. Sie gehört zum externen Rechnungswesen. Das bedeutet: Sie stellt Informationen auch für Außenstehende bereit, zum Beispiel für das Finanzamt oder eine Bank. Dabei gelten gesetzliche Vorgaben. Die Daten helfen, Vermögen, Schulden und das Ergebnis des Betriebs darzustellen. Auch der Unternehmensleiter kann diese Angaben nutzen.
Das interne Rechnungswesen hilft dem Unternehmensleiter bei Planung und Kontrolle. Er kann damit etwa untersuchen, welche Kosten ein Produkt verursacht und welcher Preis sinnvoll ist. Es betrachtet vergangene Ergebnisse und arbeitet häufig mit Planwerten für die Zukunft. Es ist grundsätzlich nicht an dieselben handelsrechtlichen und steuerrechtlichen Vorgaben gebunden wie das externe Rechnungswesen. Beide Bereiche können dieselben Ausgangsdaten verwenden. Entscheidend ist, welche Frage eine Rechnung beantworten soll.
Finanzbuchhaltung
Teil des externen Rechnungswesens, der Geschäftsvorfälle erfasst und Daten über Vermögen, Schulden sowie Gewinn oder Verlust bereitstellt.
Beispiel: Zwei Fragen einer Fahrradwerkstatt
- 1Ein Bankmitarbeiter möchte die finanzielle Lage der Werkstatt prüfen. Dafür nutzt er Angaben aus dem externen Rechnungswesen.
- 2Der Werkstattleiter plant die Kosten einer zusätzlichen Reparaturstunde. Diese Rechnung gehört zum internen Rechnungswesen.
Teste dich
Ein Beleg ist der Nachweis zu einem Geschäftsvorfall, zum Beispiel eine Rechnung oder eine Quittung. Es gilt der Grundsatz „Keine Buchung ohne Beleg“. Entsteht kein Beleg von außen, wird ein geeigneter eigener Beleg erstellt. Zuerst prüfst du, welchen Vorgang und welchen Betrag der Beleg nachweist. Dann bestimmst du die betroffenen Konten. Ein Konto sammelt Buchungen zu einer bestimmten Art von Vermögen, Schulden, Aufwand oder Ertrag. Das Grundbuch, auch Journal genannt, hält Buchungen in zeitlicher Reihenfolge fest. Im Hauptbuch werden dieselben Buchungen nach Konten sachlich geordnet. Das sind zwei Ordnungen derselben Vorgänge, keine zwei zusätzlichen Zahlungen.
Zum Jahresabschluss gehört auch eine Bestandsaufnahme, die Inventur. Dabei werden die vorhandenen Bestände ermittelt. Zum Jahresende werden die Konten geprüft und nötige Abschlussbuchungen vorgenommen. Die Bilanz zeigt Vermögen sowie Eigenkapital und Schulden zu einem bestimmten Tag, dem Stichtag. Die Gewinn- und Verlustrechnung, kurz GuV, stellt Aufwendungen und Erträge eines Zeitraums gegenüber. Überwiegen die Erträge, entsteht Gewinn; überwiegen die Aufwendungen, entsteht Verlust. Bilanz und GuV bilden den Kern des Jahresabschlusses. Welche weiteren Teile nötig sind, hängt vom Unternehmen ab.
Merke: Beleg prüfen, Konten bestimmen, Buchung zeitlich und sachlich erfassen, Bestände prüfen und Konten abschließen: So führt der Weg zum Jahresabschluss.
Anhang
Ein zusätzlicher Teil des Jahresabschlusses mit Erläuterungen zu den Zahlen. Welche Betriebe ihn erstellen müssen, hängt von Unternehmensform und Größe ab. Ein Lagebericht erläutert den Geschäftsverlauf und gehört nicht zum Jahresabschluss selbst.
Teste dich
Vermögen sind wirtschaftliche Werte des Betriebs, zum Beispiel Maschinen oder Bankguthaben. Eigenkapital ist der rechnerische Rest, wenn du vom Vermögen die Schulden abziehst. Verbindlichkeiten sind Schulden des Betriebs. Eigenkapital und Schulden heißen zusammen Kapital. Aktivkonten erfassen Vermögen. Passivkonten zeigen Eigenkapital und Schulden und damit die Herkunft der Finanzierung. Beide gehören zu den Bestandskonten. Ihre Bestände gehen in die Bilanz ein. Auf deren Aktivseite steht das Vermögen, auf deren Passivseite stehen Eigenkapital und Schulden. Beide Seiten haben dieselbe Summe, die Bilanzsumme.
Aufwandskonten und Ertragskonten heißen Erfolgskonten. Mit Erfolg ist hier das Ergebnis gemeint: Gewinn oder Verlust. Aufwand erfasst einen Wertverbrauch im betrachteten Zeitraum, etwa die Nutzung gemieteter Räume. Er mindert das Ergebnis. Ertrag erhöht das Ergebnis, etwa durch eine erbrachte Dienstleistung. Umsatzerlöse heißen die Erträge aus verkauften Waren oder erbrachten Leistungen. Erfolgskonten werden über das GuV-Konto abgeschlossen. Dessen Ergebnis wird ins Eigenkapital übertragen: Gewinn erhöht es, Verlust vermindert es. Erfolgskonten beginnen einen neuen Abrechnungszeitraum ohne Anfangsbestand.
Jedes Konto hat zwei Seiten: Soll ist links, Haben rechts. Diese Namen bedeuten weder „schlecht“ und „gut“ noch „Ausgabe“ und „Einnahme“. Bei Aktivkonten steht ein Zugang im Soll und ein Abgang im Haben. Bei Passivkonten ist es umgekehrt. Aufwand wird im Soll erfasst, Ertrag im Haben. Minderungen bereits gebuchter Aufwendungen stehen im Haben, Minderungen von Erträgen im Soll. Die folgende Übersicht zeigt die normalen Buchungen, nicht die Abschlussbuchungen.
| Kontenart | Was wird erfasst? | Buchungsseite |
|---|---|---|
| Aktivkonto | Vermögen, etwa Bankguthaben | Zugang im Soll; Abgang im Haben |
| Passivkonto | Eigenkapital oder Schulden | Zugang im Haben; Abgang im Soll |
| Aufwandskonto | Wertverbrauch, etwa Mietaufwand | Aufwand im Soll |
| Ertragskonto | Wertzuwachs im Ergebnis, etwa Umsatzerlöse | Ertrag im Haben |
Merke: Die Kontoart entscheidet über die Buchungsseite. Ein Geldzugang auf dem Bankkonto ist ein Zugang im Soll; er ist damit noch kein Ertrag.
Teste dich
Für eine einfache Buchung bestimmst du zwei Konten und ihre Kontoarten. Prüfe dann, was zu- oder abnimmt oder ob Aufwand oder Ertrag entsteht. Die Regeln aus der Übersicht zeigen dir die Buchungsseiten. Der Buchungssatz nennt zuerst das Sollkonto, dann „an“ und anschließend das Habenkonto. Der Betrag gilt für beide Konten in gleicher Höhe. Alle Zahlenfälle dieser Lektion sind erfundene, vereinfachte Übungen. Umsatzsteuer, also die Steuer auf viele Waren und Leistungen, bleibt unberücksichtigt. Das Konto Bank bezeichnet in den Aufgaben ein ausreichendes Guthaben. Weitere Vorgänge werden jeweils ausgeblendet.
Eine Buchung heißt erfolgswirksam, wenn sie Aufwand oder Ertrag erfasst und damit das Ergebnis verändert. Die bezahlte Miete für den laufenden Monat wird als „Mietaufwand an Bank“ gebucht: Aufwand im Soll, weniger Bankguthaben im Haben. Sie mindert das Ergebnis und darüber das Eigenkapital. Ein sofort bezahlter, gerade erbrachter Reparaturauftrag wird als „Bank an Umsatzerlöse“ gebucht. Er erhöht das Ergebnis und darüber das Eigenkapital.
Eine erfolgsneutrale Buchung verändert das Ergebnis nicht. Bei einer Kreditaufnahme steigen Bankguthaben und Schulden. Das geliehene Geld ist kein Ertrag. Ein Darlehen ist ein Kredit; seine Rückzahlung ohne Zinsen heißt „Darlehen an Bank“ und ist kein Aufwand. Auch beim Erwerb einer Maschine, die als Vermögen gebucht wird, entsteht durch die Anschaffungsbuchung kein Aufwand. Spätere Wertminderungen werden hier nicht betrachtet. Forderungen sind Ansprüche auf Zahlungen, etwa aus bereits erbrachten und gebuchten Leistungen. Bezahlt ein Kunde eine solche Forderung, lautet die Buchung „Bank an Forderungen“. Der Ertrag war schon bei der Leistung erfasst; die Zahlung erzeugt keinen weiteren. Bei erfolgsneutralen Vorgängen unterscheidest du die folgenden vier Bilanzveränderungen.
Merke: Konten bestimmen, Kontoarten erkennen, Veränderung prüfen, Buchungsseiten zuordnen. Danach schreibst du Sollkonto an Habenkonto mit dem Betrag.
Beispiel: Ein Kredit für einen Gartenbetrieb
- 1Der Betrieb erhält ein Darlehen über 4.700 € auf sein Bankkonto.
- 2Bank ist ein Aktivkonto: Der Zugang von 4.700 € steht im Soll. Darlehen ist ein Passivkonto: Die neue Schuld steht im Haben.
- 3Buchungssatz: Bank an Darlehen 4.700 €.
- 4Vermögen und Schulden steigen jeweils um 4.700 €. Die Bilanzsumme wächst um 4.700 €; Gewinn entsteht dadurch nicht.
| Veränderung | Was verändert sich? | Bilanzsumme |
|---|---|---|
| Aktivtausch | Ein Vermögenswert steigt, ein anderer sinkt um denselben Betrag. | Bleibt gleich |
| Passivtausch | Ein Kapitalposten steigt, ein anderer sinkt um denselben Betrag. | Bleibt gleich |
| Bilanzverlängerung | Vermögen und Kapital steigen um denselben Betrag. | Steigt um diesen Betrag |
| Bilanzverkürzung | Vermögen und Kapital sinken um denselben Betrag. | Sinkt um diesen Betrag |
Teste dich
Alles auf einen Blick
Finanzbuchhaltung
Die Finanzbuchhaltung dokumentiert Geschäftsvorfälle und liefert Informationen auch für Außenstehende.
Belege bilden die Grundlage; die Buchungen werden zeitlich und nach Konten geordnet und zum Jahresabschluss ausgewertet.
Aktiv- und Passivkonten zeigen Bestände; Aufwands- und Ertragskonten erfassen das Ergebnis.
Soll steht links, Haben rechts. Ob dort ein Zugang steht, hängt von der Kontoart ab.
Eine Kreditaufnahme oder die Bezahlung einer bestehenden Forderung erzeugt durch die Zahlung keinen Ertrag.
Eine Stromrechnung buchen
- 1Ein Modellbaubetrieb überweist 125 € für bereits im laufenden Monat verbrauchten Strom. Umsatzsteuer bleibt wie in den anderen Übungen unberücksichtigt.
- 2Betroffen sind Stromaufwand und Bank. Stromaufwand ist ein Aufwandskonto, Bank ein Aktivkonto.
- 3Der Verbrauch erzeugt Aufwand im Soll. Das Bankguthaben nimmt ab; der Abgang steht im Haben.
- 4Buchungssatz: Stromaufwand an Bank 125 €.
- 5Das Ergebnis ist durch diesen Aufwand um 125 € niedriger. Über das Ergebnis vermindert sich auch das Eigenkapital um 125 €.
Fehler finden
Fehler in Zeile 4Die letzte Zeile verwechselt die Auszahlung mit Aufwand. Richtig: Die Begleichung dieser bereits gebuchten Schuld erzeugt keinen neuen Aufwand. Vermögen und Schulden sinken um 560 €; das ist eine erfolgsneutrale Bilanzverkürzung.
Lückentext
Das Bankguthaben eines Betriebs nimmt durch eine Überweisung zu. Auf dem Aktivkonto Bank steht dieser Zugang im . Eine neu aufgenommene Schuld erhöht das Passivkonto Darlehen im . Der Wertverbrauch durch die Nutzung gemieteter Räume wird auf einem erfasst.