

Internes Rechnungswesen: Aufgaben und Teilbereiche
Du unterscheidest internes und externes Rechnungswesen, ordnest Teilbereiche zu und wertest einen einfachen Soll-Ist-Vergleich aus.
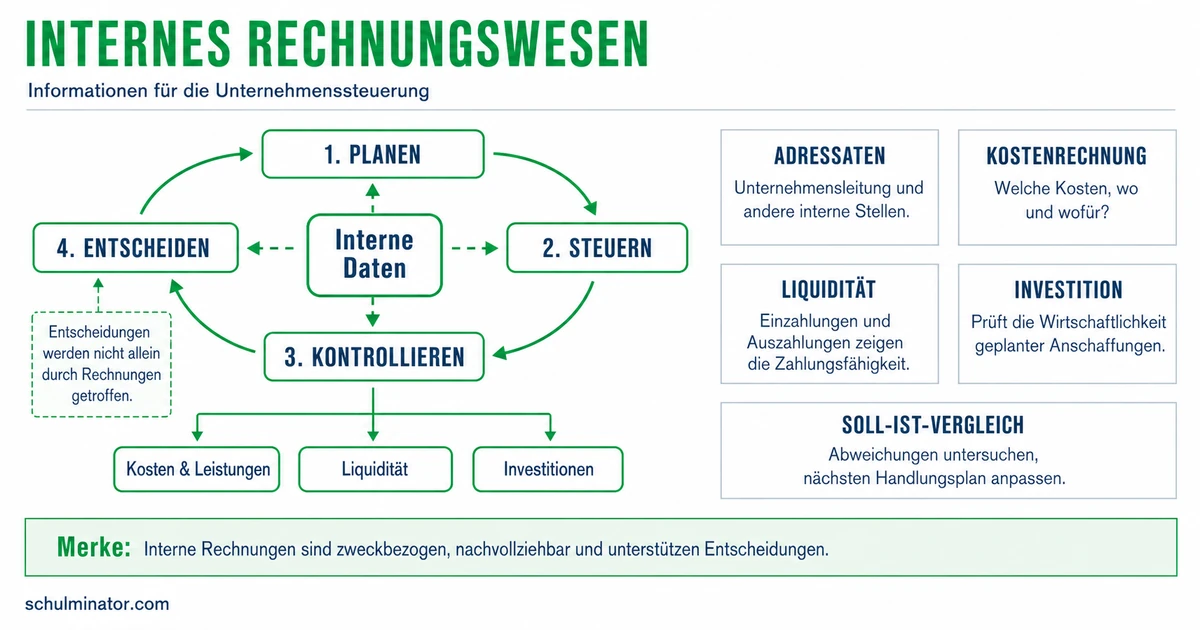
Kurz gesagt
Das interne Rechnungswesen liefert der Unternehmensleitung Zahlen zum Planen, Steuern und Kontrollieren. Dazu dienen unter anderem Kosten- und Leistungsrechnung, Finanzrechnung und Investitionsrechnung.
Soll ein Betrieb seine Abläufe ändern oder eine neue Anlage kaufen? Für solche Entscheidungen braucht der Chef passende Zahlen. Das interne Rechnungswesen bereitet sie auf und hilft dabei, Pläne mit tatsächlichen Ergebnissen zu vergleichen.
Deine Lernziele
Das interne Rechnungswesen liefert Informationen für Entscheidungen innerhalb eines Unternehmens. Seine Adressaten, also die Empfänger dieser Informationen, sind vor allem die Unternehmensleitung und die Leiter einzelner Bereiche. Sie entscheiden etwa, wie die Arbeit organisiert wird und welche Anschaffungen sinnvoll sind.
Drei Aufgaben gehören eng zusammen: Beim Planen legst du Ziele und erwartete Werte fest. Beim Steuern entscheidest du, wie der Betrieb diese Ziele erreichen soll. Beim Kontrollieren vergleichst du Vorgaben mit tatsächlichen Ergebnissen und untersuchst Unterschiede. Kontrolle bedeutet hier also mehr als die Suche nach Fehlern einzelner Mitarbeiter.
Interne Auswertungen können vergangene Zahlen nutzen. Ihr Zweck geht aber über das Sammeln und Ablegen dieser Zahlen hinaus: Sie sollen Entscheidungen und künftige Abläufe unterstützen. Ein Bericht, der die finanzielle Lage für Außenstehende darstellt, hat dagegen einen externen Informationszweck.
Internes Rechnungswesen
Aufbereitung betrieblicher Informationen für Planung, Steuerung und Kontrolle durch Entscheider im Unternehmen.
Beispiel: Eine Fahrradwerkstatt plant ihre Arbeit
- 1Der Werkstattleiter möchte die Reparaturen für die nächste Woche organisieren.
- 2Er nutzt interne Angaben zu bisherigen Arbeitszeiten und erwarteten Aufträgen.
- 3Damit plant er den Einsatz seiner Mitarbeiter; die Auswertung unterstützt eine Entscheidung im Betrieb.
Teste dich
Mit „Rechnungen“ sind hier betriebliche Berechnungen und Auswertungen gemeint, keine Zahlungsforderungen an Kunden. Für die Zuordnung fragst du zuerst: Wer soll die Information wofür nutzen?
Das externe Rechnungswesen stellt die finanzielle Situation des Unternehmens nach außen dar. Empfänger sind beispielsweise ein Kreditgeber oder das Finanzamt. Ein Kreditgeber stellt dem Betrieb Geld zur Verfügung und erwartet es zurück. Ein wichtiges externes Berichtsinstrument ist der Jahresabschluss: Er informiert über die finanzielle Lage und den Erfolg eines Geschäftsjahrs. Für solche Berichte gelten gesetzliche Vorgaben; deren Umfang hängt unter anderem von der Unternehmensform ab.
Interne Rechnungen helfen dagegen bei Entscheidungen im Betrieb. Der Betrieb kann etwa den Aufbau seiner internen Kostenrechnung und ihre Abrechnungszeiträume am eigenen Informationsbedarf ausrichten. Eine Auswertung kann einzelne Produkte oder Abteilungen betreffen. Intern bedeutet dabei nicht, dass die Daten zwingend aus einer anderen Quelle stammen: Beide Bereiche können dieselben Ausgangsdaten unterschiedlich aufbereiten.
Der Empfänger allein ist nicht in jedem Fall eindeutig: Ein Bankmitarbeiter kann zusätzlich interne Planungszahlen anfordern. Prüfe deshalb auch den Zweck und die Art des Berichts. Ein intern erstellter Bericht wird nicht schon deshalb zum internen Rechnungswesen, weil ein Mitarbeiter des Betriebs ihn geschrieben hat.
| Merkmal | Intern | Extern |
|---|---|---|
| Zweck | Entscheidungen im Betrieb vorbereiten | Finanzielle Situation nach außen darstellen |
| Typische Empfänger | Unternehmensleitung und Bereichsleiter | Kreditgeber und Finanzamt |
| Gestaltung | Kostenrechnung am betrieblichen Bedarf ausrichten | Gesetzliche Vorgaben für die Berichte beachten |
| Betrachtung | Zum Beispiel ein Produkt oder eine Abteilung | Zum Beispiel das Unternehmen im Jahresabschluss |
Merke: Ordne nach Informationszweck und Berichtsart zu. Der Arbeitsort des Verfassers entscheidet nicht über „intern“ oder „extern“.
Teste dich
Die Kosten- und Leistungsrechnung, kurz KLR, untersucht den betrieblichen Werteverbrauch und die damit erstellten Leistungen. Kosten sind der in Geld bewertete Verbrauch von Mitteln für den Betriebszweck, etwa Material oder Arbeitszeit. Leistungen sind die bewerteten Ergebnisse dieser betrieblichen Tätigkeit, etwa hergestellte Waren oder ausgeführte Reparaturen. Die KLR hilft, Kosten zuzuordnen, Kosten und Leistungen zu vergleichen und Preise vorzubereiten.
Dabei fragt die Kostenartenrechnung: Welche Kosten sind entstanden, etwa Materialkosten oder Löhne? Die Kostenstellenrechnung fragt: Wo sind Kosten entstanden, etwa in der Fertigung oder Verwaltung? Die Kostenträgerrechnung fragt: Wofür sind Kosten angefallen, etwa für ein bestimmtes Produkt oder einen Auftrag? Diese drei Blickrichtungen gehören zur Kostenrechnung.
Die Finanzrechnung betrachtet Einzahlungen und Auszahlungen: Wann fließt Geld in den Betrieb hinein und wann hinaus? Ihre Planung unterstützt die Liquidität, also die Fähigkeit, fällige Zahlungen zu leisten. Eine fällige Zahlung muss zu ihrem vereinbarten Termin bezahlt werden. Eine noch unbezahlte Kundenrechnung bedeutet noch keinen Geldzufluss. Finanzrechnung und Kostenrechnung stellen deshalb unterschiedliche Fragen: Geldbewegungen sind etwas anderes als bewerteter betrieblicher Verbrauch.
Die Investitionsrechnung prüft, ob eine längerfristige Anschaffung wirtschaftlich sinnvoll ist und welche Alternative vorteilhafter erscheint. Eine Investition ist der Einsatz von Geld etwa für eine Anlage, die mehrere Jahre genutzt werden soll. Ob sich die Anlage lohnt, ist eine andere Frage als die, ob genug Geld für eine bald fällige Rechnung bereitsteht. Bei einer Anschaffung können daher mehrere Teilrechnungen gebraucht werden.
| Teilrechnung | Entscheidungsfrage |
|---|---|
| Kosten- und Leistungsrechnung | Welche Kosten verursacht ein Auftrag? |
| Finanzrechnung | Reicht das verfügbare Geld für fällige Zahlungen? |
| Investitionsrechnung | Welche längerfristige Anschaffung erscheint wirtschaftlich vorteilhafter? |
Beispiel: Drei Fragen in einer Keramikwerkstatt
- 1Der Inhaber möchte die Kosten einer gefertigten Schale bestimmen: Dafür nutzt er die Kosten- und Leistungsrechnung.
- 2Er prüft, ob Geld für die nächste Mietzahlung bereitsteht: Dafür nutzt er die Finanzrechnung.
- 3Er vergleicht den wirtschaftlichen Nutzen zweier neuer Brennöfen über mehrere Jahre: Dafür nutzt er die Investitionsrechnung.
Teste dich
Beim Soll-Ist-Vergleich stellst du eine Vorgabe dem tatsächlichen Ergebnis gegenüber. In unserem einfachen Vergleich ist das Soll der geplante Wert, das Ist der tatsächlich erreichte Wert. Vergleiche denselben Gegenstand, denselben Zeitraum und dieselbe Einheit, etwa die geplanten und tatsächlichen Transportkosten eines Monats in Euro.
Wir legen die Rechenrichtung fest: \text{Abweichung} = \text{Ist} - \text{Soll}. Diese absolute Abweichung hat dieselbe Einheit wie die Ausgangswerte, hier Euro. „Absolut“ bedeutet hier also nicht, dass du das Vorzeichen weglässt. Ein Plus bedeutet: Ist liegt über Soll. Ein Minus bedeutet: Ist liegt unter Soll.
Für einen positiven Sollwert kannst du die Abweichung auch auf den Plan beziehen: \text{Abweichung in Prozent} = \frac{\text{Ist} - \text{Soll}}{\text{Soll}} \cdot 100\,\%. Der Nenner ist der Sollwert. Bei einem Sollwert von null ist diese Prozentrechnung nicht möglich.
Bei Kosten zeigt ein Plus eine Kostenüberschreitung. Es beweist aber noch keine Verschwendung. Auch niedrigere Kosten belegen für sich keine Ersparnis: Vielleicht ist ein geplanter Teil der Arbeit noch nicht erledigt. Prüfe nach der Rechnung die Ursachen und die erbrachte Leistung. Daraus kann der Leiter Maßnahmen oder eine Anpassung der Planung ableiten.
Beispiel: Transportkosten eines Blumenbetriebs
- 1Im erfundenen Fall plant der Betrieb für einen Monat 1.800 € Transportkosten. Tatsächlich entstehen 2.160 €.
- 2Ist minus Soll ergibt 2.160\,€ - 1.800\,€ = +360\,€.
- 3Bezogen auf den Plan ergibt das 360 : 1.800 \cdot 100\,\% = +20\,\%.
- 4Die Kosten liegen 360 € beziehungsweise 20 % über Plan. Warum das so ist, muss der Betrieb noch untersuchen.
Merke: Rechne zuerst, deute danach: Vorzeichen, untersuchte Größe und erbrachte Leistung gehören zusammen.
Teste dich
Alles auf einen Blick
Internes Rechnungswesen
Interne Zahlen unterstützen Planung, Steuerung und Kontrolle im Unternehmen.
Informationszweck und Berichtsart helfen, interne und externe Rechnungen zuzuordnen.
Kosten- und Leistungsrechnung, Finanzrechnung und Investitionsrechnung beantworten unterschiedliche Entscheidungsfragen.
Hier gilt Ist minus Soll; die Prozentabweichung bezieht sich auf den positiven Sollwert.
Eine Abweichung zeigt einen Unterschied, aber noch nicht dessen Ursache.
Lieferkosten eines Tierbedarfsladens auswerten
- 1Im erfundenen Fall plant ein Tierbedarfsladen für einen Monat 1.400 € Lieferkosten. Tatsächlich entstehen 1.610 €.
- 2Lege die Rechenrichtung fest: Die Abweichung ist Ist minus Soll.
- 3Berechne den Unterschied: 1.610\,€ - 1.400\,€ = +210\,€.
- 4Beziehe ihn auf den Plan: 210 : 1.400 \cdot 100\,\% = +15\,\%.
- 5Die Lieferkosten liegen 210 € beziehungsweise 15 % über Plan. Vor einer Maßnahme prüft der Inhaber, ob sich die erbrachte Lieferleistung gegenüber dem Plan verändert hat.
Fehler finden
Fehler in Zeile 3Die dritte Zeile verwechselt eine Kostenüberschreitung mit einer Ersparnis. Richtig: Das Pluszeichen kennzeichnet hier eine Kostenüberschreitung von 250 €. Ob die Mehrkosten mit veränderter Leistung zusammenhängen, muss der Betrieb noch prüfen.
Lückentext
Eine Kostenübersicht, mit der der Produktionsleiter die Abläufe seines Bereichs plant, gehört zum Rechnungswesen. Wenn ein Betrieb prüfen will, ob sein verfügbares Geld für die am Freitag fälligen Zahlungen reicht, nutzt er die . Im einfachen Vergleich nach „Ist minus Soll“ bedeuten höhere Istkosten als Sollkosten eine Abweichung.