

Kosten- und Leistungsrechnung: Grundlagen der KLR
Du grenzt betriebliche Kosten ab, ordnest sie zu und berechnest Deckungsbeitrag und Betriebsergebnis für Entscheidungen.
Kurz gesagt
Die Kosten- und Leistungsrechnung (KLR) untersucht Kosten und Leistungen des eigentlichen Betriebs. Sie liefert der Unternehmensleitung Zahlen, um Kosten zu kontrollieren, Preise zu berechnen und Entscheidungen vorzubereiten.
Ein Betrieb verkauft viele Produkte und kann trotzdem Verlust machen. Mit der Kosten- und Leistungsrechnung prüfst du, welche Werte der Betrieb verbraucht und welche er erwirtschaftet. Die Zahlen in den folgenden Übungsfällen sind frei gewählte Annahmen.
Deine Lernziele
Die Finanzbuchhaltung erfasst unter anderem Aufwendungen und Erträge des gesamten Unternehmens. Aufwand ist ein in Geld bewerteter Werteverbrauch; Ertrag ist ein Wertezuwachs. Ihr Jahresabschluss zeigt Vermögen, Schulden und Unternehmenserfolg. Sie gehört zum externen Rechnungswesen: Ihre Informationen richten sich auch an Empfänger außerhalb des Betriebs, etwa das Finanzamt. Dabei gelten gesetzliche Vorgaben. Aufwand und Ertrag gehören zum wirtschaftlich passenden Zeitraum; eine Zahlung kann zu einem anderen Zeitpunkt erfolgen.
Die Kosten- und Leistungsrechnung (KLR) gehört zum internen Rechnungswesen. Sie informiert vor allem die Unternehmensleitung über den eigentlichen Betrieb. Sie hilft beim Planen und Kontrollieren von Kosten und beim Berechnen von Preisen. Ihre Gestaltung ist weniger stark gesetzlich gebunden als die Finanzbuchhaltung. Der Betriebszweck ist die eigentliche Aufgabe des Betriebs, etwa Fahrräder zu reparieren. Prüfe bei einem Vorgang deshalb zuerst: Dient er dieser Aufgabe? Gehört er zum betrachteten Zeitraum und zum normalen betrieblichen Geschehen?
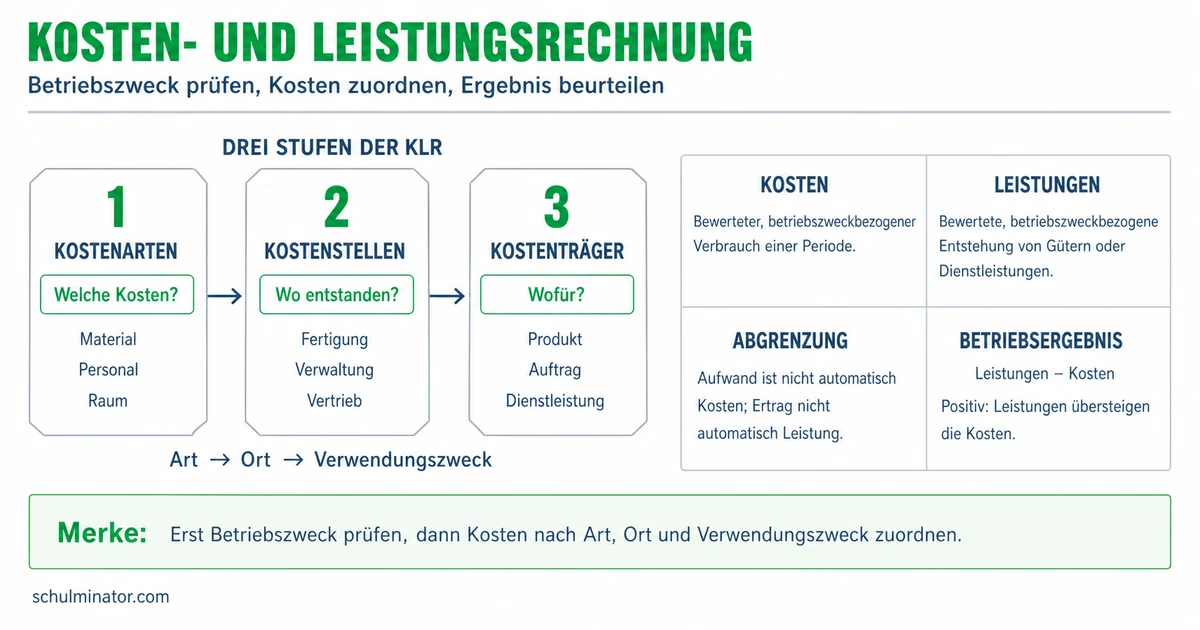
Die Abgrenzungsrechnung bereitet Buchhaltungsdaten für die KLR auf. Neutraler Aufwand wird nicht als Kosten übernommen. Betriebsfremder Aufwand betrifft nicht den Betriebszweck, etwa eine freiwillige Spende ohne Geschäftsbezug. Periodenfremder Aufwand gehört wirtschaftlich in einen anderen Abrechnungszeitraum. Außerordentlicher Aufwand ist nach Art oder Höhe so außergewöhnlich, dass er in der verwendeten KLR nicht als normaler Kostenverbrauch angesetzt wird. Der Betriebszweckbezug allein reicht für die Zuordnung daher noch nicht aus. Auch neutrale Erträge werden von den Leistungen getrennt.
Bei Grundkosten stimmen Aufwand und Kosten überein, etwa beim verbrauchten Reparaturmaterial. Bei Anderskosten steht den Kosten ein Aufwand in anderer Höhe gegenüber, etwa bei einer abweichend bewerteten Abschreibung. Abschreibung bedeutet, den Wertverlust einer Maschine auf ihre Nutzungszeit zu verteilen. Zusatzkosten haben keinen entsprechenden Aufwand in der Finanzbuchhaltung. Ein Beispiel ist ein intern angesetzter Lohn für die unbezahlte Arbeit des Inhabers. Solche intern berechneten Kosten heißen kalkulatorische Kosten; dazu gehören Anderskosten und Zusatzkosten.
Kosten und Leistungen
Kosten sind der in Geld bewertete Verbrauch für den Betriebszweck. Leistungen sind die bewerteten betrieblichen Arbeitsergebnisse. Beide werden für den betrachteten Abrechnungszeitraum ermittelt.
Merke: Kosten sind nicht mit Zahlungen gleichzusetzen. Entscheidend sind betrieblicher Verbrauch, Zeitraum und Bewertung. Die KLR übernimmt deshalb nicht jeden Aufwand unverändert.
Teste dich
Die KLR gliedert die Kostenrechnung in drei Stufen. Die Kostenartenrechnung erfasst, welche Kosten in welcher Höhe angefallen sind, etwa Materialkosten oder Raumkosten. Die Kostenstellenrechnung untersucht, wo sie entstanden sind, etwa im Lager oder in der Montage. Eine Kostenstelle ist ein abgegrenzter betrieblicher Bereich. Die Kostenträgerrechnung untersucht, wofür Kosten angefallen sind. Ein Kostenträger ist beispielsweise ein Produkt oder ein Kundenauftrag, dessen Kosten du berechnen möchtest.
Einzelkosten kannst du einem bestimmten Kostenträger direkt zurechnen. Dazu gehört Material, dessen Verbrauch für einen Auftrag gemessen wird. Gemeinkosten sind diesem Kostenträger nicht direkt zurechenbar, etwa die Miete einer gemeinsam genutzten Werkstatt. Für ihre Verteilung brauchst du einen passenden Verteilungsschlüssel: Das ist ein Maßstab wie die genutzte Fläche. Der Betriebsabrechnungsbogen (BAB) hilft dabei, Gemeinkosten auf Kostenstellen zu verteilen. In der Vollkostenrechnung werden sie anschließend den Kostenträgern zugerechnet. Der gewählte Schlüssel beeinflusst deren berechnete Kosten; er bildet die Verursachung nicht vollkommen ab.
| Rechnung | Leitfrage | Beispiel |
|---|---|---|
| Kostenartenrechnung | Welche Kosten, in welcher Höhe? | Raumkosten: 900 € |
| Kostenstellenrechnung | Wo entstehen die Kosten? | Montage oder Lager |
| Kostenträgerrechnung | Wofür entstehen die Kosten? | Kundenauftrag für ein Regal |
Beispiel: Werkstattmiete nach Fläche verteilen
- 1Ein Regalhersteller verteilt 900 € Monatsmiete nach genutzter Fläche. Die Montage nutzt 60 %, das Lager 40 %.
- 2Die Montage erhält 900\,\text{€} \cdot 0{,}60 = 540\,\text{€} Raumkosten.
- 3Das Lager erhält 900\,\text{€} \cdot 0{,}40 = 360\,\text{€}. Zusammen ergeben die Anteile wieder 900 €.
Merke: Eine Kostenart beschreibt die Art des Verbrauchs. Eine Kostenstelle nennt den betrieblichen Bereich. Ein Kostenträger nennt das Produkt oder den Auftrag. Diese Angaben ergänzen sich.
Teste dich
Das Betriebsergebnis vergleicht die Leistungen mit den Kosten desselben Zeitraums: \text{Betriebsergebnis} = \text{Leistungen} - \text{Kosten}. Ein positives Ergebnis ist ein Betriebsgewinn, ein negatives ein Betriebsverlust. Leistungen können neben Verkaufserlösen auch bewertete, für das Lager hergestellte Produkte oder selbst gebaute Betriebsmittel umfassen. In unseren Rechenfällen werden sämtliche hergestellten Produkte im selben Zeitraum verkauft. Weitere Leistungen gibt es dort nicht. Deshalb entsprechen die Leistungen hier den Verkaufserlösen.
Für den Deckungsbeitrag trennst du Kosten nach ihrem Verhalten bei einer veränderten Menge. Variable Kosten verändern sich mit der hergestellten oder verkauften Menge. Fixe Kosten bleiben im betrachteten Zeitraum und innerhalb der vorhandenen betrieblichen Möglichkeiten insgesamt unverändert, etwa eine fest vereinbarte Monatsmiete. Diese Einteilung ist eine andere als die Einteilung in Einzelkosten und Gemeinkosten: Direkt zurechenbar bedeutet nicht dasselbe wie mengenabhängig.
In den folgenden Fällen sind Verkaufspreis und variable Kosten je Stück konstant; die Preise sind ohne Umsatzsteuer angegeben. Umsatzsteuer ist eine Steuer auf Verkäufe. Der Erlös ergibt sich aus Stückpreis mal verkaufter Stückzahl. Es gilt: \text{Deckungsbeitrag je Stück} = \text{Verkaufspreis je Stück} - \text{variable Kosten je Stück}. Multipliziere diesen Beitrag mit der Stückzahl, um den Gesamtdeckungsbeitrag zu erhalten. Ebenso gilt: \text{Gesamtdeckungsbeitrag} = \text{Erlös} - \text{gesamte variable Kosten}.
Der Deckungsbeitrag steht zur Deckung der Fixkosten zur Verfügung. In unserem einfachen Modell mit vollständig erfassten Kosten gilt: \text{Betriebsergebnis} = \text{Gesamtdeckungsbeitrag} - \text{Fixkosten}. Ein positiver Deckungsbeitrag bedeutet deshalb noch keinen Betriebsgewinn. Erreicht der Gesamtdeckungsbeitrag genau die Fixkosten, beträgt das Betriebsergebnis null. Erst darüber entsteht Betriebsgewinn.
Beispiel: Stoffbeutel mit positivem Beitrag und Verlust
- 1Ein Betrieb verkauft im Monat 30 bestickte Stoffbeutel für je 16 €. Die variablen Kosten betragen 10 € je Stück, die gesamten Fixkosten 240 €.
- 2Der Deckungsbeitrag je Stück beträgt 16\,\text{€} - 10\,\text{€} = 6\,\text{€}. Insgesamt sind das 30 \cdot 6\,\text{€} = 180\,\text{€}.
- 3Das Betriebsergebnis beträgt 180\,\text{€} - 240\,\text{€} = -60\,\text{€}. Die Beutel decken einen Teil der Fixkosten; insgesamt bleibt ein Verlust von 60 €.
Merke: Prüfe die Bezugsgröße: Preis und variable Kosten müssen sich beide auf ein Stück oder beide auf die gesamte Menge beziehen. Fixkosten des Monats werden vom Gesamtdeckungsbeitrag dieses Monats abgezogen.
Teste dich
Die Vollkostenrechnung rechnet sämtliche Kosten den Kostenträgern zu. Sie berücksichtigt variable und fixe Kosten. Die gesamten zugerechneten Kosten eines Produkts heißen Selbstkosten. Die vollen Kosten je Stück sind eine wichtige Kostenbasis für die längerfristige Preisplanung: Der Betrieb muss auf Dauer auch seine Fixkosten decken. Ob sich ein Preis am Markt durchsetzen lässt, zeigt eine Kostenrechnung allein allerdings nicht.
Die Teilkostenrechnung rechnet den Kostenträgern einen Teil der Kosten zu. In der hier betrachteten einfachen Deckungsbeitragsrechnung sind das die variablen Kosten. Die Fixkosten werden anschließend insgesamt vom Gesamtdeckungsbeitrag abgezogen. Sie werden also bei der Ermittlung des Betriebsergebnisses berücksichtigt, obwohl sie nicht auf die einzelnen Produkte verteilt werden.
Bei einer kurzfristigen Entscheidung über einen Zusatzauftrag vergleichst du die zusätzlichen Erlöse mit sämtlichen Kosten, die durch die Annahme zusätzlich entstehen. Freie Kapazität bedeutet: Der Betrieb kann den Auftrag mit seinen vorhandenen Möglichkeiten zusätzlich erledigen. Wenn kein anderer Auftrag verdrängt wird, die bisherigen Fixkosten unverändert bleiben und keine weiteren Kosten entstehen, verbessert ein positiver zusätzlicher Deckungsbeitrag das Betriebsergebnis. Dafür darf der Preis unter den bisher berechneten vollen Stückkosten liegen. Das ist eine Aussage zur kurzfristigen Ergebniswirkung; mögliche Folgen für andere Kunden und künftige Preise musst du zusätzlich prüfen.
Entstehen durch einen Zusatzauftrag neue fixe Kosten, etwa für eine zusätzlich gemietete Maschine, ziehst du diese ebenfalls vom zusätzlichen Deckungsbeitrag ab. Unter den genannten vereinfachten Bedingungen ohne solche Zusatzkosten entsprechen die variablen Kosten je Stück der kurzfristigen Preisuntergrenze: Bei diesem Preis ist der zusätzliche Deckungsbeitrag null. Er deckt dann keinen Teil der bisherigen Fixkosten. Für längere Zeiträume können auch bisher fixe Kosten veränderbar werden. Wähle deshalb die Rechnung nach der konkreten Entscheidung und dem betrachteten Zeitraum.
| Verfahren | Zuordnung zum Produkt | Typischer Nutzen |
|---|---|---|
| Vollkostenrechnung | Variable und fixe Kosten | Volle Kosten für längerfristige Preisplanung prüfen |
| Einfache Deckungsbeitragsrechnung | Variable Kosten; Fixkosten getrennt | Zusätzliche kurzfristige Ergebniswirkung prüfen |
Beispiel: Ein zusätzlicher Auftrag für Schlüsselanhänger
- 1Ein Betrieb kann zusätzlich 50 Schlüsselanhänger herstellen, ohne andere Aufträge zu verdrängen. Der angebotene Preis beträgt 7 € je Stück, die variablen Kosten betragen 4 € je Stück.
- 2Die bisherigen Fixkosten bleiben gleich. Weitere Kosten und nachteilige Folgen für andere Verkäufe entstehen laut Annahme nicht.
- 3Der zusätzliche Deckungsbeitrag beträgt 50 \cdot (7\,\text{€} - 4\,\text{€}) = 150\,\text{€}. Die Annahme verbessert das Betriebsergebnis kurzfristig um 150 €.
Teste dich
Alles auf einen Blick
Kosten- und Leistungsrechnung
Die Finanzbuchhaltung erfasst den Unternehmenserfolg; die KLR untersucht Kosten und Leistungen des eigentlichen Betriebs.
Kostenarten nennen die Art, Kostenstellen den Bereich und Kostenträger das Produkt oder den Auftrag.
Erlös minus variable Kosten ergibt den Beitrag zur Fixkostendeckung; ein positiver Beitrag ist noch kein Betriebsgewinn.
Leistungen minus Kosten zeigt Betriebsgewinn, Betriebsverlust oder ein Ergebnis von null.
Prüfe langfristig die volle Kostendeckung und kurzfristig die zusätzlichen Erlöse und sämtliche zusätzlich entstehenden Kosten.
Den Monat einer Kerzenwerkstatt auswerten
- 1Die Werkstatt stellt im Monat 150 Kerzen her und verkauft sie vollständig für je 8 € ohne Umsatzsteuer. Variable Kosten: 5 € je Kerze. Sämtliche Fixkosten: 360 €. Weitere Leistungen oder Kosten gibt es nicht.
- 2Berechne den Erlös: 150 \cdot 8\,\text{€} = 1.200\,\text{€}. Die gesamten variablen Kosten betragen 150 \cdot 5\,\text{€} = 750\,\text{€}.
- 3Ermittle den Deckungsbeitrag je Stück: 8\,\text{€} - 5\,\text{€} = 3\,\text{€}. Der Gesamtdeckungsbeitrag beträgt 150 \cdot 3\,\text{€} = 450\,\text{€}.
- 4Ziehe die Fixkosten ab: 450\,\text{€} - 360\,\text{€} = 90\,\text{€} Betriebsergebnis.
- 5Prüfe über Leistungen minus Kosten: 1.200\,\text{€} - (750\,\text{€} + 360\,\text{€}) = 90\,\text{€}. Die Werkstatt erzielt einen Betriebsgewinn von 90 €.
Fehler finden
Fehler in Zeile 3Die letzte Zeile setzt den Gesamtdeckungsbeitrag mit dem Betriebsergebnis gleich und lässt die Fixkosten aus. Richtig: Das Betriebsergebnis beträgt 400\,\text{€} - 600\,\text{€} = -200\,\text{€}. Es entsteht ein Betriebsverlust von 200 €.
Lückentext
Die Monatsmiete einer Werkstatt bleibt im betrachteten Monat bei veränderter Stückzahl innerhalb der vorhandenen Kapazität gleich. Sie gehört hier zu den Kosten. Ob Kosten im Lager oder in der Montage entstehen, untersucht die . Ein Zusatzauftrag nutzt freie Kapazität, verdrängt keinen anderen Auftrag und verursacht neben seinen variablen Kosten keine weiteren Kosten. Entspricht sein Preis genau den variablen Kosten je Stück, ist sein Deckungsbeitrag je Stück .