

Rechnungswesen: Aufgaben und Teilbereiche
Du unterscheidest vier Aufgaben und vier Teilbereiche des Rechnungswesens und erklärst, wer welche Zahlen braucht.
Kurz gesagt
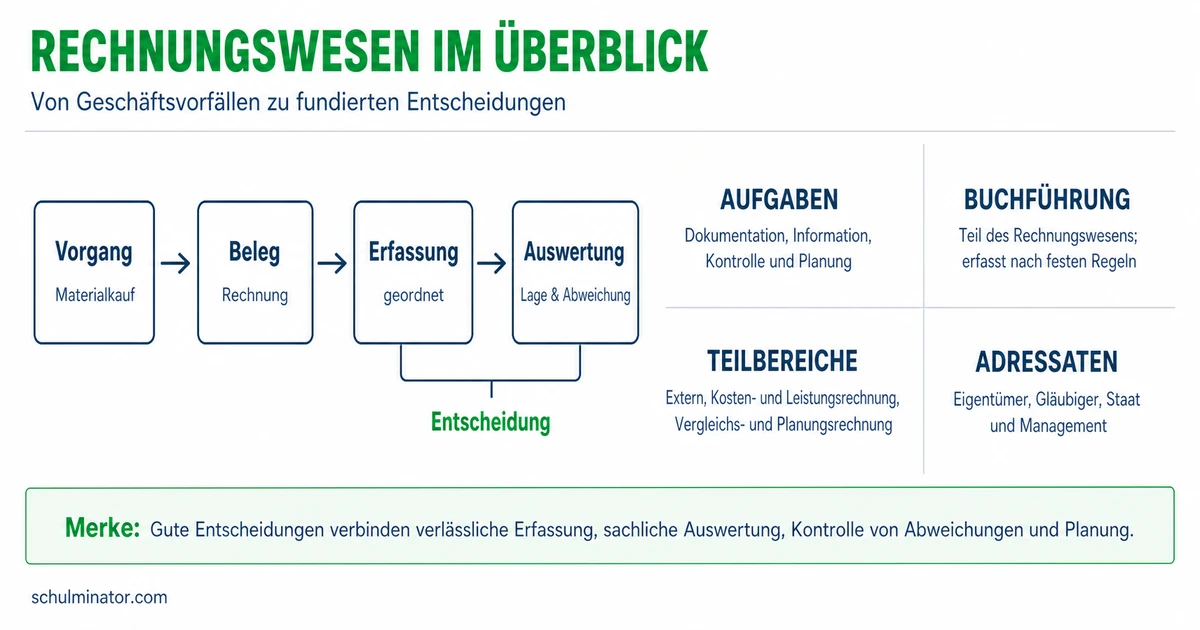
Das Rechnungswesen erfasst und verarbeitet wirtschaftliche Daten eines Betriebs. Es dokumentiert, informiert, kontrolliert und bereitet Entscheidungen vor. Dazu dienen Buchführung, Kosten- und Leistungsrechnung, betriebliche Statistik und Planungsrechnung.
Ein Betrieb bezahlt Rechnungen, verkauft Waren und plant neue Anschaffungen. Sein Rechnungswesen hält solche Vorgänge in Zahlen fest und wertet sie aus. Du lernst, welche Zwecke diese Zahlen erfüllen, in welchen Teilbereichen sie verarbeitet werden und wem sie helfen.
Deine Lernziele
Ein Geschäftsfall ist ein wirtschaftlicher Vorgang, der zum Beispiel das Vermögen oder die Schulden eines Betriebs verändert. Vermögen sind etwa vorhandenes Geld, Waren und Geräte; Schulden sind noch zu erfüllende Zahlungsverpflichtungen. Ein Einkauf oder die Bezahlung einer Rechnung sind Geschäftsfälle. Ein Beleg, etwa eine Rechnung, macht den Vorgang nachvollziehbar.
Die vier Aufgaben beschreiben, wozu ein Betrieb seine Zahlen nutzt. Dokumentation bedeutet, Geschäftsfälle anhand von Belegen geordnet festzuhalten. Information bedeutet, Zahlen für bestimmte Empfänger aufzubereiten und bereitzustellen. So kann etwa ein Bericht dem Eigentümer zeigen, welche Ausgaben angefallen sind. Das Erfassen eines Vorgangs und das Weitergeben einer Auswertung sind unterschiedliche Arbeitsschritte.
Kontrolle bedeutet, Ergebnisse zu überprüfen, etwa durch einen Soll-Ist-Vergleich. Der Sollwert ist der geplante Wert, der Istwert der tatsächlich erreichte Wert. Eine Abweichung gibt Anlass, nach Ursachen zu suchen; sie beweist noch keinen Fehler. Disposition heißt hier, künftige Entscheidungen durch Zahlen vorzubereiten. Dazu gehören Planung und das Abwägen von Handlungsmöglichkeiten. Ein einzelner Geschäftsfall kann Daten für mehrere Aufgaben liefern.
Aufgaben des Rechnungswesens
Dokumentation hält Vorgänge fest, Information macht Zahlen zugänglich, Kontrolle prüft Ergebnisse und Disposition bereitet Entscheidungen vor. Entscheidend ist der Zweck des beschriebenen Arbeitsschritts.
Beispiel: Vier Aufgaben bei einer Reparatur im Blumenladen
- 1Ein erfundener Blumenladen bezahlt 330 Euro für die Reparatur seiner Kühlung. Dafür waren 300 Euro eingeplant.
- 2Dokumentation: Der Laden erfasst die bezahlte Reparatur anhand der Rechnung.
- 3Information: Der Eigentümer erhält einen Bericht über die Reparaturausgabe.
- 4Kontrolle: Der Laden vergleicht Sollwert und Istwert. Die Ausgabe liegt 30 Euro über dem Plan.
- 5Disposition: Für weitere Reparaturen prüft der Laden anhand der Zahlen, welchen Betrag er künftig einplanen sollte.
Teste dich
Aufgaben beschreiben den Zweck; Teilbereiche beschreiben unterschiedliche Arbeitsgebiete des Rechnungswesens. Hier verwenden wir die klassische Einteilung in Buchführung, Kosten- und Leistungsrechnung, betriebliche Statistik und Planungsrechnung. Das ist eine fachliche Gliederung. Die Bereiche nutzen teils dieselben Ausgangsdaten und arbeiten zusammen.
Die Buchführung, auch Finanzbuchhaltung genannt, erfasst Geschäftsfälle anhand von Belegen zeitlich und nach ihrem Inhalt geordnet. Sie liefert Daten über Vermögen, Schulden und den wirtschaftlichen Erfolg. Die Kosten- und Leistungsrechnung, kurz KLR, fragt, welche Kosten entstehen, wo sie anfallen und welchen Produkten oder Diensten sie zuzurechnen sind. Kosten erfassen den Wert dessen, was für die betriebliche Arbeit verbraucht wird, etwa Material und Arbeitszeit. Leistungen sind die in Geld bewerteten betrieblichen Arbeitsergebnisse, etwa hergestellte Waren oder erbrachte Dienste. Die KLR hilft zum Beispiel, Kosten je Produkt zu berechnen und Preise vorzubereiten.
Die betriebliche Statistik fasst Daten zusammen und vergleicht sie, etwa Verkaufszahlen mehrerer Monate. Sie wird auch mit dem Zusatz Vergleichsrechnung bezeichnet. Die Planungsrechnung berechnet Werte für die Zukunft, etwa voraussichtliche Zahlungen im nächsten Monat. Bei einer Zuordnung begründest du deshalb, was gerade mit den Daten geschieht: einen Vorgang erfassen, Kosten zurechnen, Werte vergleichen oder künftige Werte berechnen. Dass eine Auswertung später einer Entscheidung dient, macht sie noch nicht selbst zur Planungsrechnung.
| Information oder Arbeitsschritt | Teilbereich | Begründung |
|---|---|---|
| Eine Lieferantenrechnung erfassen | Buchführung | Ein belegter Geschäftsfall wird aufgezeichnet. |
| Material- und Arbeitskosten je Regal ermitteln | Kosten- und Leistungsrechnung | Kosten werden einem Produkt zugerechnet. |
| Verkaufszahlen mehrerer Monate vergleichen | Betriebliche Statistik | Vergangene Werte werden gegenübergestellt. |
| Zahlungen für den nächsten Monat vorausberechnen | Planungsrechnung | Die Rechnung betrifft künftige Werte. |
Merke: Eine Aufgabe gehört nicht starr zu einem Teilbereich. Die Buchführung liefert zum Beispiel Daten für Information und Kontrolle. Die Statistik kann mit ihren Vergleichen eine spätere Planung unterstützen. Ordne nach dem ausdrücklich beschriebenen Arbeitsschritt zu.
Teste dich
Die Empfänger von Informationen nennt man auch Adressaten. Eigentümer besitzen den Betrieb oder Anteile daran. Sie interessieren sich für seinen wirtschaftlichen Erfolg und dafür, ob ihr eingesetztes Geld erhalten bleibt oder an Wert gewinnt. Ein Gewinn ist ein positiver wirtschaftlicher Erfolg eines Zeitraums. Eigentümer können anhand der Zahlen abwägen, ob sie ihr Geld weiter im Betrieb einsetzen wollen. Sie müssen den Betrieb nicht selbst leiten.
Gläubiger haben einen Anspruch auf eine Zahlung des Betriebs. Eine Bank, die ihm Geld leiht, ist ein Gläubiger. Sie will einschätzen, ob der Betrieb die vereinbarten Zinsen und Rückzahlungen pünktlich leisten kann. Zinsen sind das Entgelt für geliehenes Geld. Auch ein Lieferant mit einer noch unbezahlten Rechnung ist ein Gläubiger. Der Staat benötigt unter anderem Informationen für die Besteuerung. Das Finanzamt interessiert sich für die Grundlagen, nach denen Steuern berechnet und geprüft werden. Ein ausgewiesener Gewinn und verfügbares Geld für fällige Zahlungen sind unterschiedliche Informationen.
Das Management ist die Unternehmensleitung. Es braucht etwa Kosten je Produkt, Planwerte und tatsächliche Ergebnisse, um den Betrieb zu planen, zu steuern und zu kontrollieren. Externes Rechnungswesen bereitet Informationen insbesondere für Außenstehende wie Gläubiger und Finanzamt auf; wichtige Grundlagen sind Buchführung und Jahresabschluss. Der Jahresabschluss fasst die wirtschaftliche Lage und den Erfolg am Ende eines Geschäftsjahres zusammen. Internes Rechnungswesen dient Entscheidungen im Betrieb; dazu gehören insbesondere KLR und Planung. Die Leitung nutzt aber auch Buchführungsdaten. Die Interessen können sich überschneiden: Ein Eigentümer, der zugleich Geschäftsführer ist, braucht Informationen für beide Rollen.
| Empfänger | Typische Frage | Wozu braucht er die Antwort? |
|---|---|---|
| Eigentümer | Wie erfolgreich und sicher ist mein eingesetztes Geld? | Über das weitere Einsetzen seines Geldes entscheiden |
| Gläubiger | Kann der Betrieb fällige Zahlungen leisten? | Das Risiko einer ausbleibenden Zahlung einschätzen |
| Staat / Finanzamt | Welche Werte liegen der Besteuerung zugrunde? | Die Steuerberechnung prüfen |
| Management | Welche Kosten entstehen, und wo weicht der Betrieb vom Plan ab? | Betriebliche Entscheidungen vorbereiten und Ergebnisse kontrollieren |
Merke: Frage nach der Rolle und der konkreten Entscheidung. Eigentümerinteresse, Rückzahlungsinteresse, Besteuerung und Betriebssteuerung setzen unterschiedliche Schwerpunkte. Dieselben Zahlen können mehreren Empfängern helfen.
Teste dich
Alles auf einen Blick
Rechnungswesen
Dokumentation, Information, Kontrolle und Disposition beschreiben Zwecke des Rechnungswesens.
Buchführung, Kosten- und Leistungsrechnung, betriebliche Statistik und Planungsrechnung bearbeiten unterschiedliche Fragen.
Begründe mit dem beschriebenen Arbeitsschritt; dieselben Daten können in mehreren Bereichen genutzt werden.
Eingesetztes Eigentümergeld und vereinbarte Zahlungen an Gläubiger begründen unterschiedliche Informationsschwerpunkte.
Das Finanzamt prüft Besteuerungsgrundlagen; die Leitung nutzt Zahlen für betriebliche Entscheidungen.
Wie wertest du eine Kostenfrage im Tonstudio aus?
- 1Ein erfundenes Tonstudio vergleicht die Kosten für die Reinigung seiner Räume: 160 Euro waren für einen Monat geplant, tatsächlich fielen 190 Euro an. Gesucht sind Aufgabe, passender Teilbereich für den Vergleich und Nutzen für die Leitung.
- 2Bestimme die Aufgabe: Ein geplanter Wert wird an einem tatsächlichen Wert geprüft. Das ist Kontrolle.
- 3Ermittle die Abweichung: Die tatsächlichen Kosten liegen 30 Euro über dem Plan.
- 4Ordne den Vergleich ein: Das Gegenüberstellen der Werte gehört zur betrieblichen Statistik und Vergleichsrechnung. Die Planungsrechnung hatte den Sollwert bereitgestellt.
- 5Erkläre den Nutzen: Das Management kann die Ursache der Abweichung untersuchen. Berechnet es anschließend neue Vorgaben für kommende Monate, folgt ein Schritt der Disposition mit der Planungsrechnung.
Fehler finden
Fehler in Zeile 2Die spätere Nutzung wird mit dem gegenwärtigen Arbeitsschritt verwechselt. Richtig: Der Vergleich bereits feststehender Verkaufszahlen gehört zur betrieblichen Statistik und Vergleichsrechnung. Das Berechnen künftiger Werte gehört zur Planungsrechnung.
Lückentext
Eine Gärtnerei zeichnet den bezahlten Kauf eines Gartengeräts anhand der Rechnung auf. Damit erfüllt sie die Aufgabe der . Ein Theater stellt seine bereits feststehenden Besucherzahlen aus mehreren Monaten gegenüber. Dieser Arbeitsschritt gehört zur . Ein Lieferant hat eine offene Rechnung und möchte wissen, ob er sein Geld pünktlich erhält. In dieser Rolle ist er .