

Kostenrechnung: Aufbau, Aufgaben und Systeme
Du unterscheidest Kostenarten, Kostenstellen und Kostenträger, verfolgst die Verteilung der Kosten und vergleichst Kostenrechnungssysteme.
Kurz gesagt
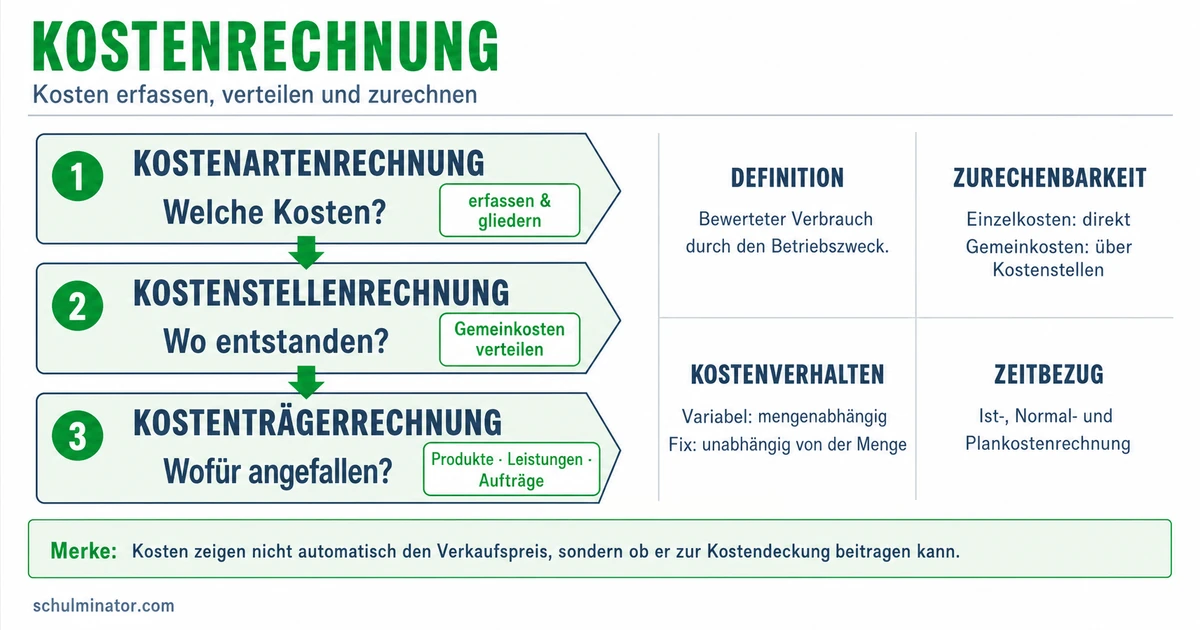
Die Kostenrechnung erfasst Kosten nach ihrer Art, ihrem Entstehungsort und der zugehörigen Leistung. Sie hilft beim Berechnen und Kontrollieren von Kosten. Ihre Systeme unterscheiden sich nach der zeitlichen Grundlage und dem Umfang der verrechneten Kosten.
Was kostet es einen Betrieb, ein Produkt herzustellen oder eine Dienstleistung anzubieten? Eine Gesamtsumme beantwortet noch nicht, wo die Kosten entstehen und welcher Leistung sie zuzurechnen sind. Die Kostenrechnung ordnet diese Informationen und liefert Grundlagen für Preisentscheidungen und Kostenkontrollen.
Deine Lernziele
Die drei Begriffe betrachten dieselben Kosten aus verschiedenen Blickwinkeln. Eine Kostenart sagt, welche Art von Kosten angefallen ist, etwa Materialkosten, Löhne oder Miete. Eine Kostenstelle ist ein für die Rechnung abgegrenzter Bereich, in dem Kosten entstehen, etwa die Montage. Montage bedeutet hier das Zusammenbauen von Teilen. Ein Kostenträger ist das hergestellte Produkt oder die angebotene Dienstleistung, dem beziehungsweise der Kosten zugerechnet werden. Die drei Leitfragen lauten also: Welche Kosten? Wo? Wofür?
Kostenstellen können nach betrieblichen Aufgaben gebildet werden, zum Beispiel Einkauf, Fertigung und Verwaltung. Fertigung bedeutet Herstellung; die Verwaltung erledigt etwa die Buchhaltung. Auch ein einzelner Arbeitsplatz kann eine Kostenstelle sein. Der Arbeitsbereich ist vom Produkt zu unterscheiden, das dort hergestellt wird.
Für die Zuordnung zu einem Kostenträger unterscheidest du Einzelkosten und Gemeinkosten. Einzelkosten lassen sich direkt einem bestimmten Produkt oder einer bestimmten Dienstleistung zurechnen. Gemeinkosten lassen sich dem einzelnen Kostenträger nicht direkt zurechnen. Ein einem bestimmten Produkt zugeordneter Materialverbrauch kann Einzelkosten ergeben; die Miete einer gemeinsam genutzten Halle ist dagegen ein Beispiel für Gemeinkosten. Die Zuordnung bezieht sich dabei auf den jeweils betrachteten Kostenträger.
Kostenzurechnung
Kostenzurechnung bedeutet, Kosten einem Bereich oder einer betrieblichen Leistung zuzuordnen. Dabei ist wichtig, ob die Zuordnung direkt möglich ist oder eine Verteilung nötig wird.
| Blickwinkel | Leitfrage | Beispiel im Lampenbau |
|---|---|---|
| Kostenart | Welche Kosten? | Kosten für verbrauchten Draht |
| Kostenstelle | Wo entstehen sie? | Montageabteilung |
| Kostenträger | Wofür entstehen sie? | Hergestellte Leuchte |
Teste dich
In der Kostenartenrechnung erfasst und ordnet der Betrieb zunächst die angefallenen Kosten nach ihrer Art. Als Grundlage dienen etwa die Buchhaltung, die Geschäftsvorgänge aufzeichnet, und betriebliche Verbrauchsdaten. Danach folgt die Kostenstellenrechnung mit der Frage nach dem Entstehungsort. Die Kostenträgerrechnung ermittelt schließlich, welcher Leistung Kosten zugerechnet werden. In einer Vollkostenrechnung werden dabei sämtliche Kosten auf die Kostenträger verrechnet.
Dabei nehmen Einzelkosten und Gemeinkosten unterschiedliche Wege. Direkt einem Produkt zurechenbare Einzelkosten gelangen ohne Verteilung über mehrere Kostenstellen in die Kostenträgerrechnung. Gemeinkosten werden zunächst auf Kostenstellen verteilt. Ein Verteilungsschlüssel ist eine festgelegte Größe, nach der Kosten aufgeteilt werden. Für gemeinsam genutzte Räume kann der Betrieb beispielsweise vereinbaren, die Miete nach genutzter Fläche aufzuteilen. Diese Verteilung ist eine rechnerische Zuordnung; sie ersetzt keine direkte Messung je Produkt.
Ein Betriebsabrechnungsbogen, kurz BAB, hält die Verteilung in einer Tabelle fest: Die Zeilen stehen für Kostenarten, die Spalten für Kostenstellen. Unterstützt ein Bereich andere Kostenstellen, können seine Kosten zunächst auf diese weiterverteilt werden. Anschließend lassen sich Gemeinkosten beispielsweise durch eine Zuschlagskalkulation auf Produkte verrechnen. Kalkulation bedeutet Kostenberechnung. Ein Zuschlagssatz gibt Gemeinkosten als Prozentsatz einer passenden Bezugsgröße an, etwa Materialgemeinkosten im Verhältnis zu direkt zurechenbaren Materialkosten. Dafür teilst du die zugehörigen Gemeinkosten durch diese Materialkosten und rechnest das Verhältnis in Prozent um. Beim einzelnen Produkt wendest du diesen Satz auf dessen Materialeinzelkosten an. Die Bezugsgröße soll zur Entstehung der jeweiligen Gemeinkosten passen.
Beispiel: Materialkosten für eine Stofftasche
- 1Erfundenes Rechenbeispiel: Für eine Tasche sind 150 € Materialeinzelkosten erfasst. Der passende Materialgemeinkostenzuschlag ist mit 30 % vorgegeben.
- 230 % von 150 € ergeben 45 € Materialgemeinkosten für die Tasche.
- 3Zusammen werden der Tasche 195 € Materialkosten zugerechnet. Andere Kosten des Produkts sind damit noch nicht erfasst.
Merke: Der Aufbau lautet Kostenartenrechnung, Kostenstellenrechnung, Kostenträgerrechnung. Einzelkosten können direkt zum Kostenträger gehen; Gemeinkosten nehmen den Weg über eine Verteilung.
Teste dich
Bei den Systemen musst du zwei Fragen auseinanderhalten. Die erste lautet: Auf welcher zeitlichen Grundlage beruhen die Kosten? Die Istkostenrechnung arbeitet mit tatsächlich angefallenen Kosten eines betrachteten Zeitraums. Die Normalkostenrechnung verwendet Durchschnittswerte aus vergangenen Zeiträumen. Sie kann dadurch Schwankungen glätten und Werte für die Berechnung eines Angebots liefern. Die Grundlage bleibt die Vergangenheit. Die Plankostenrechnung berechnet dagegen Kosten für einen künftigen Zeitraum im Voraus und berücksichtigt Erwartungen, etwa zu Verbrauch und Preisen. Ein Vergleich mit späteren Istkosten hilft, Abweichungen zu erkennen.
Die zweite Frage betrifft den Umfang der Kostenzurechnung. Fixkosten bleiben im betrachteten Zeitraum und Mengenbereich als Gesamtbetrag unverändert, wenn sich die hergestellte Menge ändert. Ein Beispiel ist eine unveränderte Monatsmiete. Variable Kosten verändern sich dagegen mit der betrachteten Menge, etwa die Kosten des verbrauchten Materials. Die Unterscheidung gilt für den gewählten Zeitraum und die betrachtete Situation. Sie ist etwas anderes als die Frage nach direkter Zurechenbarkeit: Einzelkosten können auch fix sein.
Die Vollkostenrechnung verrechnet sämtliche Kosten auf die Kostenträger, also auch fixe Kosten. Die Teilkostenrechnung rechnet ihnen einen Teil der Kosten zu. In der hier betrachteten einfachen Deckungsbeitragsrechnung werden den Produkten die variablen Kosten zugerechnet; die Fixkosten bleiben davon getrennt. Der Deckungsbeitrag ist der Erlös abzüglich der variablen Kosten. Erlös bedeutet hier der durch Verkäufe erzielte Betrag. Der Deckungsbeitrag steht zur Deckung der Fixkosten zur Verfügung und ist noch nicht der Gewinn. Für das vereinfachte Gesamtergebnis werden die Fixkosten vom gesamten Deckungsbeitrag abgezogen. Zeitliche Grundlage und Verrechnungsumfang lassen sich kombinieren: Auch eine Plankostenrechnung kann auf Vollkostenbasis oder Teilkostenbasis erfolgen.
| System | Grundlage oder Umfang |
|---|---|
| Istkostenrechnung | Tatsächlich angefallene Kosten |
| Normalkostenrechnung | Durchschnittswerte aus vergangenen Zeiträumen |
| Plankostenrechnung | Vorausberechnete Kosten unter Einbezug künftiger Erwartungen |
| Vollkostenrechnung | Sämtliche Kosten werden auf Kostenträger verrechnet. |
| Teilkostenrechnung | Ein Teil der Kosten wird auf Kostenträger verrechnet. |
Beispiel: Deckungsbeitrag eines Notizhefts
- 1Erfundenes Rechenbeispiel: Ein verkauftes Notizheft bringt 9 € Erlös. Seine variablen Stückkosten, also die variablen Kosten für ein Heft, betragen 5 €.
- 2Nach Abzug der variablen Stückkosten bleiben 4 € Deckungsbeitrag je Heft.
- 3Bei 300 verkauften Heften sind das 1.200 € Gesamtdeckungsbeitrag. Werden davon 870 € Fixkosten abgezogen, bleiben im vereinfachten Beispiel 330 € Gewinn.
Merke: Ist, Normal und Plan unterscheiden die zeitliche Grundlage. Voll und Teil unterscheiden den Umfang der auf Kostenträger verrechneten Kosten. Ein positiver Deckungsbeitrag allein bedeutet noch keinen Gewinn.
Teste dich
Alles auf einen Blick
Kostenrechnung
Kostenarten fragen nach der Art, Kostenstellen nach dem Entstehungsort und Kostenträger nach der zugehörigen Leistung.
Einzelkosten gelangen direkt zum Kostenträger; Gemeinkosten werden über Verteilungsschlüssel und Kostenstellen zugerechnet.
Istkosten sind tatsächlich angefallen, Normalkosten beruhen auf vergangenen Durchschnittswerten und Plankosten auf Vorausberechnungen.
Die Vollkostenrechnung verrechnet sämtliche Kosten auf Kostenträger, die Teilkostenrechnung einen Teil.
Vom Erlös werden die variablen Kosten abgezogen. Für den Gewinn im vereinfachten Gesamtmodell müssen anschließend die Fixkosten gedeckt sein.
Wie berechnest du die Kosten eines Werkzeugkoffers?
- 1Erfundener, vereinfachter Auftrag: Für einen Werkzeugkoffer sind 90 € Materialeinzelkosten und 70 € direkt erfasste Fertigungslöhne gegeben. Die zugehörigen Zuschläge betragen 20 % auf das Material und 30 % auf die Fertigungslöhne. Sie decken in diesem Beispiel sämtliche weiteren Kosten ab.
- 2Ordne die Kosten: Materialkosten und Löhne sind Kostenarten, die Fertigungsabteilung ist eine Kostenstelle und der Werkzeugkoffer ist der Kostenträger.
- 3Rechne die Einzelkosten direkt dem Koffer zu. Zusammen sind es 160 €.
- 4Berechne die Materialgemeinkosten: 20 % von 90 € sind 18 €.
- 5Berechne die Fertigungsgemeinkosten: 30 % von 70 € sind 21 €.
- 6Addiere die Einzelkosten und beide Gemeinkostenanteile. Die gesamten zugerechneten Kosten betragen 199 €. Weil laut Vorgabe sämtliche Kosten einbezogen sind, ist dies eine Rechnung auf Vollkostenbasis.
Fehler finden
Fehler in Zeile 3Die dritte Aussage verwechselt Einzelkosten und Gemeinkosten. Richtig: Die Monatsmiete zählt hier zu den Einzelkosten des Produkts Schale, weil die Form diesem Produkt direkt zurechenbar ist. Zugleich bleibt die Miete im betrachteten Zeitraum und Mengenbereich fix.
Lückentext
Die Abteilung, in der Kosten entstehen und gesammelt werden, ist eine . Direkt einem Produkt zurechenbare Einzelkosten gelangen in die Kostenträgerrechnung. Berechnet ein Betrieb Kosten im Voraus anhand erwarteter Preise und Verbräuche für den nächsten Monat, nutzt er die .