

Aufwand, Kosten, Ertrag und Leistung erklärt
Unterscheide Aufwand und Kosten sowie Ertrag und Leistung. Ordne Geschäftsfälle ein und stimme eine Ergebnistabelle ab.
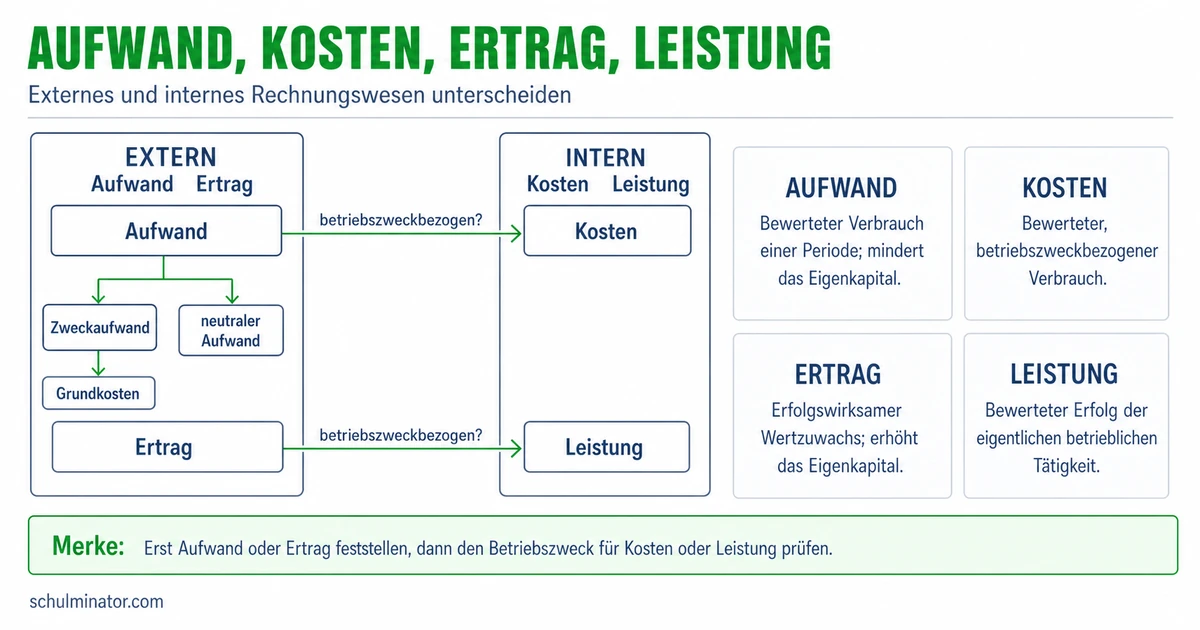
Kurz gesagt
Aufwand und Ertrag erfassen den Wertverbrauch und Wertzuwachs in der Finanzbuchhaltung. Kosten und Leistungen beziehen sich auf die betriebliche Tätigkeit. Durch Abgrenzungen und andere Wertansätze können die Beträge voneinander abweichen.
Ein Betrieb will wissen, welches Ergebnis seine Buchhaltung zeigt und wie erfolgreich sein eigentliches Geschäft ist. Dafür betrachtet er dieselben Vorgänge aus zwei Blickwinkeln. Du lernst, die passenden Begriffe zu wählen und die unterschiedlichen Ergebnisse rechnerisch zu verbinden.
Deine Lernziele
Die Finanzbuchhaltung erfasst die wirtschaftlichen Vorgänge eines Unternehmens. In ihrer Gewinn- und Verlustrechnung werden Aufwendungen und Erträge für einen Zeitraum gegenübergestellt. Aufwand ist der in Geld bewertete Wertverbrauch, Ertrag der dort erfasste Wertzuwachs. Ein Zeitraum kann zum Beispiel ein Monat oder ein Geschäftsjahr sein. Eine Spende verbraucht Unternehmensvermögen und ist Aufwand, obwohl sie nicht unmittelbar der Herstellung oder dem Verkauf dient.
Die Kosten- und Leistungsrechnung, kurz KLR, liefert dagegen Informationen über das eigentliche betriebliche Geschäft. Der Betriebszweck beschreibt, was der Betrieb herstellt oder anbietet. Kosten sind der dafür in Geld bewertete Verbrauch von Gütern und Dienstleistungen. Leistungen sind die in Geld bewerteten betrieblichen Güter und Dienstleistungen, die der Betrieb erstellt. Bei einem Reparaturbetrieb gehören beispielsweise die Reparaturen zum Betriebszweck.
Aufwand und Kosten können zusammenfallen, etwa wenn verbrauchtes Reparaturmaterial in beiden Rechnungen gleich bewertet wird. Die Beträge können aber auch voneinander abweichen. Eine Spende ohne Bezug zur betrieblichen Leistung ist Aufwand, wird jedoch nicht als Kosten übernommen. Umgekehrt kann die KLR Kosten berücksichtigen, denen kein Aufwand gegenübersteht.
Beim gewöhnlichen Verkauf der eigenen betrieblichen Leistung fallen Ertrag und Leistung zusammen. Vermietet dagegen ein Produktionsbetrieb nebenbei ein nicht betrieblich benötigtes Gebäude und gehört Vermietung nicht zum Betriebszweck, ist der Mietertrag ein neutraler Ertrag: Er geht nicht als Leistung in die KLR ein. Entscheidend ist der Betriebszweck des betrachteten Unternehmens. Wertverbrauch ist außerdem nicht dasselbe wie eine Zahlung: Bereits gelagertes Material verursacht beim Verbrauch Aufwand, auch wenn es früher bezahlt wurde.
Zwei Blickwinkel
Aufwand und Ertrag gehören zur Finanzbuchhaltung. Kosten und Leistungen gehören zur internen Rechnung über die betriebliche Tätigkeit.
Beispiel: Frei erfundener Fall: eine Änderungsschneiderei
- 1Die Schneiderei verbraucht Garn für Kundenaufträge. Bei gleichem Wertansatz entsteht Aufwand in der Finanzbuchhaltung und entstehen Kosten in der KLR.
- 2Sie näht einen neuen Vorhang für einen Kunden und verkauft ihn unmittelbar. Dieser Verkauf gehört zum Betriebszweck; sein Wert ist Ertrag und Leistung.
Teste dich
Ein Geschäftsfall ist ein wirtschaftlicher Vorgang des Unternehmens. Prüfe zunächst, ob ein Aufwand in die Kostenrechnung des betrachteten Zeitraums gehört. Neutraler Aufwand wird dort nicht als Kosten übernommen. Er kann betriebsfremd sein, also außerhalb des Betriebszwecks liegen, wie eine Spende ohne Bezug zur Leistung. Er kann periodenfremd sein, also wirtschaftlich einen anderen Zeitraum betreffen, wie eine Steuernachzahlung für ein Vorjahr. Außerordentlicher Aufwand entsteht durch außergewöhnliche Ereignisse; ein ungewöhnlicher, nicht versicherter Sturmschaden ist ein Beispiel der hier verwendeten schulischen Abgrenzung. Diese Einordnung betrifft die KLR.
Bei einem betrieblich passenden Vorgang vergleichst du anschließend die Wertansätze. Grundkosten liegen vor, wenn der zugehörige Aufwand in gleicher Höhe als Kosten übernommen wird. Anderskosten liegen vor, wenn ein entsprechender Aufwand vorhanden ist, die KLR den Verbrauch aber anders bewertet. Die Bezeichnung meint den angesetzten Kostenbetrag, nicht bloß den Unterschied zum Aufwand. Anderskosten können höher oder niedriger als der entsprechende Aufwand sein.
Ein typischer Fall ist die Abschreibung: Sie erfasst den Wertverbrauch eines länger genutzten Gegenstands über die Nutzungszeit. Für die Buchhaltung und die interne Kostenrechnung können unterschiedliche Beträge angesetzt werden. Die interne, für die Kostenrechnung berechnete Abschreibung heißt kalkulatorische Abschreibung. Bei gleichem Betrag wäre sie Grundkosten; bei abweichendem Betrag sind es Anderskosten.
Zusatzkosten sind Kosten ohne entsprechenden Aufwand in der Finanzbuchhaltung. Ein Beispiel ist der kalkulatorische Unternehmerlohn eines mitarbeitenden Einzelunternehmers: Die KLR berücksichtigt einen angenommenen Lohn für seine Arbeit, obwohl kein entsprechender Gehaltsaufwand gebucht wird. Ein Einzelunternehmer ist der alleinige Inhaber seines Unternehmens. Anderskosten und Zusatzkosten heißen zusammen kalkulatorische Kosten. „Kalkulatorisch“ bedeutet hier: für die interne Kostenrechnung berechnet.
| Einordnung | Vergleich mit der Finanzbuchhaltung |
|---|---|
| Neutraler Aufwand | Aufwand wird nicht als Kosten übernommen. |
| Grundkosten | Kosten und entsprechender Aufwand sind gleich hoch. |
| Anderskosten | Kosten und entsprechender Aufwand sind unterschiedlich hoch. |
| Zusatzkosten | Den Kosten steht kein entsprechender Aufwand gegenüber. |
Beispiel: Frei erfundener Fall: eine Fräsmaschine
- 1Eine Metallwerkstatt erfasst für ihre Fräsmaschine 1.700 € Abschreibungsaufwand.
- 2Die KLR setzt stattdessen 2.300 € kalkulatorische Abschreibung an.
- 3Die 2.300 € sind Anderskosten. Die Abweichung beträgt 600 €; sie ist nicht der gesamte Kostenbetrag.
Merke: Entscheide nach dem Zusammenhang und dem Wertansatz. Materialverbrauch oder Abschreibung sind nicht schon durch ihren Namen Grundkosten oder Anderskosten.
Teste dich
Eine Ergebnistabelle verbindet Finanzbuchhaltung und KLR. Der Rechnungskreis I enthält die Aufwendungen und Erträge der Finanzbuchhaltung. Erträge minus Aufwendungen ergeben das Gesamtergebnis. Der Rechnungskreis II umfasst die Abgrenzungsrechnung und die Betriebsergebnisrechnung. Letztere stellt Leistungen und Kosten gegenüber: Leistungen minus Kosten ergeben das Betriebsergebnis. Ein positives Ergebnis bedeutet einen Überschuss, ein negatives einen Fehlbetrag in der jeweiligen Rechnung.
Die Abgrenzungsrechnung erklärt die Unterschiede. Bei der unternehmensbezogenen Abgrenzung sonderst du neutrale Aufwendungen und neutrale Erträge aus. Ihr Ergebnis berechnest du als neutrale Erträge minus neutrale Aufwendungen. Grundkosten übernimmst du unverändert. Bei den kostenrechnerischen Korrekturen ersetzt du die betroffenen betrieblichen Aufwendungen durch die kalkulatorischen Kosten und ergänzt Zusatzkosten. Die dafür angesetzten Kosten heißen in diesem Tabellenbereich verrechnete Kosten. Bei Anderskosten übernimmst du den neuen Gesamtbetrag als Kosten; du addierst ihn nicht zum bisherigen Aufwand.
Für die folgende Abstimmung rechnen wir das Ergebnis der kostenrechnerischen Korrekturen als verrechnete Kosten minus die zugehörigen betrieblichen Aufwendungen. Zusatzkosten stehen dabei einem Aufwand von null gegenüber. Höhere Kosten senken das Betriebsergebnis gegenüber dem Gesamtergebnis. Deshalb ergibt diese Korrektur für die Rückrechnung zum Gesamtergebnis einen positiven Betrag.
Das neutrale Ergebnis bezeichnet hier das gesamte Abgrenzungsergebnis: Ergebnis der unternehmensbezogenen Abgrenzung plus Ergebnis der kostenrechnerischen Korrekturen. Diese Bedeutung ist wichtig, sobald unterschiedliche Wertansätze vorkommen. Zur Kontrolle addierst du Betriebsergebnis und neutrales Ergebnis. Die Summe muss mit dem Gesamtergebnis aus Rechnungskreis I übereinstimmen.
Die folgende vereinfachte Tabelle zeigt einen frei erfundenen Monat einer Keramikwerkstatt. Alle Angaben sind Eurobeträge. Die verkauften eigenen Waren gehören zum Betriebszweck und sind hier in gleicher Höhe Ertrag und Leistung. Die Vermietung eines nicht benötigten Gebäudes gehört nicht zum Betriebszweck. Die Spende hat keinen Bezug zur betrieblichen Leistung. Weitere Vorgänge gibt es im Beispiel nicht.
| Position | Rechnungskreis I | Übernahme in Rechnungskreis II |
|---|---|---|
| Verkauf eigener Waren | Ertrag 18.000 € | Leistungen 18.000 € |
| Betriebsfremde Vermietung | Ertrag 600 € | Neutraler Ertrag 600 € |
| Fertigungslöhne | Aufwand 7.200 € | Grundkosten 7.200 € |
| Verbrauchter Ton | Aufwand 3.100 € | Grundkosten 3.100 € |
| Abschreibung des Brennofens | Aufwand 1.500 € | Anderskosten 2.100 € |
| Spende | Aufwand 400 € | Neutraler Aufwand 400 € |
| Kalkulatorischer Unternehmerlohn | Kein Aufwand | Zusatzkosten 2.200 € |
Beispiel: Die Ergebnisse der Keramikwerkstatt abstimmen
- 1Rechnungskreis I: Die Erträge betragen 18.600 €, die Aufwendungen 12.200 €. Das Gesamtergebnis beträgt 6.400 €.
- 2Betriebsergebnisrechnung: Die Kosten betragen 7.200 € plus 3.100 € plus 2.100 € plus 2.200 €, also 14.600 €. Bei 18.000 € Leistungen ergibt sich ein Betriebsergebnis von 3.400 €.
- 3Unternehmensbezogene Abgrenzung: 600 € neutraler Ertrag minus 400 € neutraler Aufwand ergeben 200 €.
- 4Kostenrechnerische Korrekturen: 2.100 € Abschreibung plus 2.200 € Unternehmerlohn ergeben 4.300 € verrechnete Kosten. Davon ziehst du 1.500 € zugehörigen Aufwand ab. Das Korrekturergebnis beträgt 2.800 €.
- 5Neutrales Ergebnis: 200 € plus 2.800 € ergeben 3.000 €.
- 6Gegenprobe: 3.400 € Betriebsergebnis plus 3.000 € neutrales Ergebnis ergeben 6.400 € Gesamtergebnis. Die Ergebnisse stimmen überein.
Merke: Für die hier verwendete Ergebnistabelle gilt: \text{Betriebsergebnis} + \text{neutrales Ergebnis} = \text{Gesamtergebnis}. Das neutrale Ergebnis enthält auch das Ergebnis der kostenrechnerischen Korrekturen.
Teste dich
Alles auf einen Blick
Aufwand, Kosten, Ertrag und Leistung
Aufwand und Ertrag gehören zur Finanzbuchhaltung; Kosten und Leistungen zur Rechnung über die betriebliche Tätigkeit.
Betriebsfremde, periodenfremde oder außerordentliche Aufwendungen werden in der hier verwendeten Abgrenzung nicht als Kosten übernommen.
Grundkosten entsprechen dem Aufwand; Anderskosten weichen in der Höhe ab; Zusatzkosten haben keinen entsprechenden Aufwand.
Für die Rückrechnung zum Gesamtergebnis rechnest du verrechnete Kosten minus zugehörige betriebliche Aufwendungen.
Das neutrale Ergebnis umfasst hier beide Abgrenzungsbereiche. Betriebsergebnis plus neutrales Ergebnis müssen das Gesamtergebnis ergeben.
Frei erfundener Fall: Kosten einer Kaffeerösterei bestimmen
- 1Die Kaffeerösterei verbraucht im betrachteten Monat Bohnen für 1.350 €. Aufwand und Kosten werden gleich bewertet. Außerdem erfasst sie 900 € Abschreibungsaufwand für den Röster.
- 2Die KLR setzt für den Röster stattdessen 1.100 € kalkulatorische Abschreibung an. Weitere Kosten gibt es in dieser vereinfachten Aufgabe nicht.
- 3Die 1.350 € für die Bohnen sind Grundkosten. Die gesamten 1.100 € für den Röster sind Anderskosten.
- 4Die Kosten betragen 1.350 € plus 1.100 €, also 2.450 €. Die 900 € Aufwand werden ersetzt, nicht zusätzlich übernommen.
- 5Zur Kontrolle: Der Aufwand beträgt 2.250 €. Die Kosten liegen um 200 € höher; das entspricht der abweichenden Bewertung des Rösters.
Fehler finden
Fehler in Zeile 3In der dritten Zeile wurde die Kostenart falsch benannt. Richtig: Da kein entsprechender Aufwand vorliegt, sind die 900 € Zusatzkosten.
Lückentext
Eine Autowerkstatt übernimmt den Aufwand für verbrauchtes Motoröl unverändert als Kosten. Es handelt sich um . Ein Optiker setzt für seine eigene Arbeit Kosten an, denen kein Gehaltsaufwand gegenübersteht. Das sind . Ein Produktionsbetrieb erhält Miete für ein nicht benötigtes Haus; Vermietung gehört nicht zum Betriebszweck. Der Mietertrag ist hier .