

Ertrag und Leistung sicher unterscheiden
Du unterscheidest Ertrag und Leistung, ordnest Geschäftsfälle ein und erkennst Grund-, Zusatz- und typische Leistungsarten.
Kurz gesagt
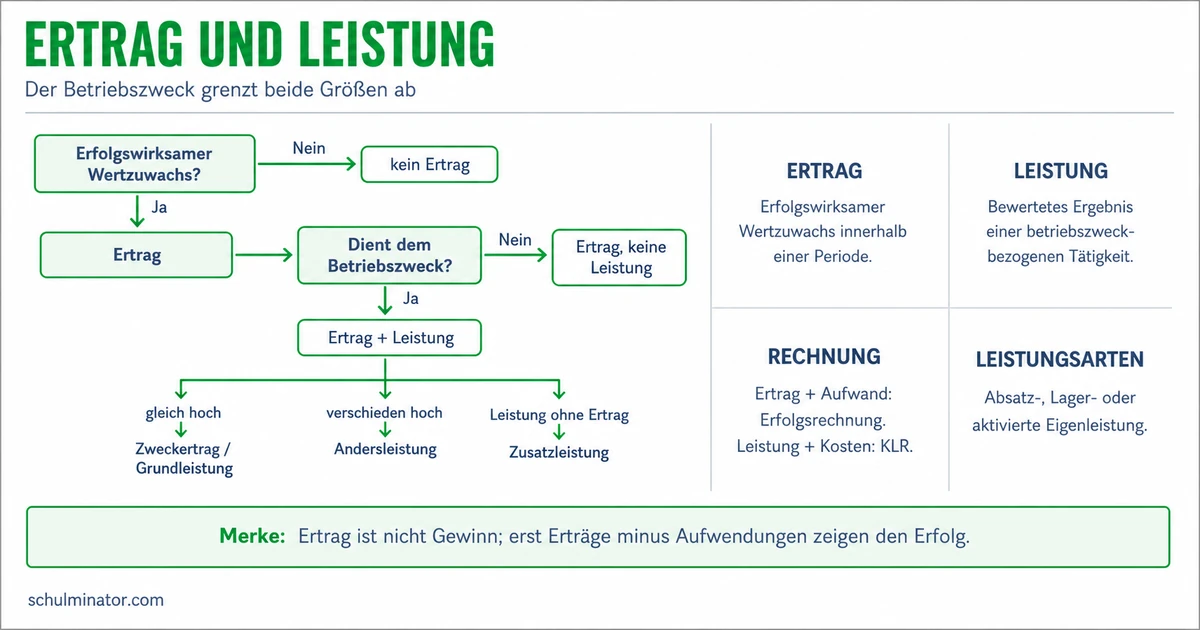
Ertrag ist der in Geld bewertete Wertzuwachs einer Abrechnungsperiode in der Finanzbuchhaltung. Leistung bewertet das Ergebnis der eigentlichen betrieblichen Tätigkeit. Ein betriebsfremder Ertrag ist deshalb keine Leistung.
Ein Betrieb kann durch sein eigentliches Geschäft und durch andere Vorgänge Erträge erzielen. Für die Frage, was er betrieblich geleistet hat, musst du genauer hinschauen. Dabei helfen dir der Betriebszweck und der Vergleich zweier Rechnungen.
Deine Lernziele
In dieser Lektion geht es um Begriffe des Rechnungswesens, also um das Erfassen und Auswerten wirtschaftlicher Vorgänge. Eine Periode ist der betrachtete Abrechnungszeitraum, zum Beispiel ein Monat oder ein Geschäftsjahr.
Die Finanzbuchhaltung erfasst die wirtschaftlichen Vorgänge des gesamten Unternehmens. Ein Ertrag ist hier ein in Geld bewerteter Wertzuwachs, der einer Periode zugeordnet wird. Ertrag ist nicht gleich Gewinn: Für den Gewinn ziehst du die Aufwendungen vom Ertrag ab. Aufwendungen erfassen den in Geld bewerteten Verbrauch von Gütern und Dienstleistungen.
Die Kosten- und Leistungsrechnung betrachtet die eigentliche betriebliche Tätigkeit. Leistung bedeutet hier deren in Geld bewertetes Ergebnis in einer Periode. Es geht also um einen Geldwert, nicht um eine Stückzahl oder die Anstrengung eines Mitarbeiters. Nicht jeder Ertrag ist eine Leistung. Umgekehrt kann die interne Rechnung Leistungen ansetzen, denen kein Ertrag gegenübersteht.
Ertrag und Leistung
Ertrag gehört zur Finanzbuchhaltung. Leistung gehört zur Kosten- und Leistungsrechnung und bezieht sich auf die eigentliche betriebliche Tätigkeit.
Beispiel: Der Verkauf einer Töpferei
- 1Eine Töpferei stellt Tonbecher her und verkauft sie regelmäßig.
- 2Der Verkauf selbst hergestellter Becher gehört zu ihrer eigentlichen Tätigkeit.
- 3Der Ertrag aus den üblichen Verkäufen der betrachteten Periode ist zugleich betriebliche Leistung.
Teste dich
Der Betriebszweck beschreibt, welche Tätigkeit der Betrieb ausübt und welche Güter oder Dienstleistungen er anbietet. Er beantwortet die Frage: Womit verdient dieser Betrieb im eigentlichen Geschäft sein Geld? Ein Geschäftsvorfall ist ein wirtschaftlicher Vorgang, etwa ein Verkauf oder eine Vermietung.
Nenne zunächst den Betriebszweck. Vergleiche dann die Tätigkeit hinter dem Ertrag mit diesem Zweck. Gehört sie zum eigentlichen Geschäft, ist der Vorgang betriebsbezogen. Stammt der Ertrag aus einer anderen Tätigkeit, ist er betriebsfremd und zählt nicht als Leistung. Der Name des Ertrags genügt dafür nicht: Vermietung kann bei einem Wohnungsvermieter das eigentliche Geschäft sein, bei einer Fahrschule dagegen eine sachfremde Nebentätigkeit.
Mit dieser Zweckprüfung beginnst du die Zuordnung. Für die vollständige Übernahme als Leistung spielen außerdem die betrachtete Periode, die gewöhnliche Geschäftstätigkeit und die Bewertung eine Rolle. Die Abgrenzungsrechnung trennt hierfür Erträge ohne entsprechende Leistung von den betrieblichen Leistungen und berücksichtigt interne Ergänzungen oder andere Bewertungen.
Beispiel: Zwei Vorgänge beim Konzertveranstalter
- 1Ein Konzertveranstalter organisiert Konzerte und verkauft Eintrittskarten.
- 2Der Ertrag aus seinen üblichen Konzerten der betrachteten Periode gehört zum Betriebszweck und ist Leistung.
- 3Daneben vermietet er als sachfremde Nebentätigkeit eine Wohnung. Dieser Mietertrag ist betriebsfremd und keine Leistung.
Merke: Prüfe die Tätigkeit hinter dem Ertrag und den Betriebszweck des konkreten Unternehmens. Eine Vermietung ist nicht bei jedem Betrieb gleich einzuordnen.
Teste dich
Für diese Unterscheidung vergleichst du die Finanzbuchhaltung mit der Kosten- und Leistungsrechnung. Zweckertrag heißt der betriebsbezogene Ertrag aus der gewöhnlichen Tätigkeit, der zur betrachteten Periode gehört. Wird er in gleicher Höhe als Leistung übernommen, liegt eine Grundleistung vor. Wird die entsprechende Leistung intern anders bewertet, heißt sie Andersleistung.
Eine Zusatzleistung ist eine intern angesetzte betriebliche Leistung, der in der Finanzbuchhaltung kein Ertrag gegenübersteht. Ein Beispiel ist ein intern bewerteter Wertzuwachs einer selbst geschaffenen Marke ohne entsprechenden Ertrag in der Finanzbuchhaltung. Eine Marke ist das Kennzeichen, unter dem ein Betrieb seine Produkte anbietet. Das Beispiel setzt voraus, dass der Betrieb diesen Wertzuwachs intern tatsächlich als Leistung ansetzt. Eine kostenlose Abgabe oder ein eigener Arbeitsaufwand allein beweist keine Zusatzleistung.
Ein neutraler Ertrag ist dagegen Ertrag ohne entsprechende Leistung. Dazu gehören betriebsfremde Erträge. Auch Erträge, die einer anderen Periode zuzuordnen sind, sowie außerordentliche Erträge außerhalb des gewöhnlichen betrieblichen Geschehens werden in der Abgrenzung berücksichtigt. Prüfe also mehr als den Betriebszweck. Die folgenden Aufgaben verwenden eindeutig beschriebene Fälle.
| Fall | Finanzbuchhaltung | Kosten- und Leistungsrechnung |
|---|---|---|
| Grundleistung | Zweckertrag vorhanden | Leistung in gleicher Höhe |
| Andersleistung | Entsprechender Ertrag vorhanden | Leistung in anderer Höhe |
| Zusatzleistung | Kein entsprechender Ertrag | Betriebliche Leistung angesetzt |
| Neutraler Ertrag | Ertrag vorhanden | Keine entsprechende Leistung |
Merke: Bei Zusatzleistung fehlt der entsprechende Ertrag. Bei neutralem Ertrag fehlt die entsprechende Leistung. Grundleistung und Andersleistung unterscheiden sich durch die Bewertung.
Teste dich
Eine zweite Einteilung fragt danach, wodurch die Leistung entsteht. Absatzleistungen entstehen durch den Verkauf von Produkten oder durch Dienstleistungen für Kunden. Die zugehörigen Verkaufserlöse heißen Umsatzerlöse. Gemeint ist der Erlös vor dem Abzug von Aufwendungen, nicht der Gewinn.
Lagerleistungen entstehen durch eine Bestandsmehrung bei selbst hergestellten fertigen oder unfertigen Erzeugnissen. Fertige Erzeugnisse sind verkaufsbereit; unfertige befinden sich noch in der Herstellung. Eine Bestandsmehrung liegt vor, wenn der bewertete Bestand am Periodenende höher als am Anfang ist. Vergleiche dafür die Bestände bei gleicher Bewertungsgrundlage. Ein unverändert vorhandener Bestand ist kein neuer Leistungszuwachs. Eine Bestandsminderung verringert die Leistung der Periode.
Aktivierte Eigenleistungen entstehen etwa, wenn ein Betrieb selbst eine Maschine baut und dauerhaft selbst nutzt. Aktivieren bedeutet, den hergestellten Gegenstand als Vermögenswert in der Bilanz zu erfassen. Die Bilanz stellt Vermögen und dessen Finanzierung gegenüber. Der selbst hergestellte Gegenstand wird zu Herstellungskosten angesetzt, also zu den Kosten seiner Herstellung. Dabei entsteht ein Ertrag aus aktivierter Eigenleistung, obwohl kein Verkauf an einen Kunden erfolgt.
In einem Fall ohne weitere Leistungsarten addierst du Absatzleistung, Bestandsmehrung und aktivierte Eigenleistung, um die gesamte Leistung zu ermitteln.
Verwechsle die Einteilungen nicht: Absatz, Lager und aktivierte Eigenleistung beschreiben die Entstehungsart. Grund-, Anders- und Zusatzleistung beschreiben dagegen das Verhältnis zum Ertrag. Eine aktivierte Eigenleistung ist wegen des entsprechenden Ertrags nicht schon eine Zusatzleistung.
| Leistungsart | Woran erkennst du sie? |
|---|---|
| Absatzleistung | Ein Betrieb verkauft seine Produkte oder erbringt Dienstleistungen für Kunden. |
| Lagerleistung | Der bewertete Bestand selbst hergestellter Erzeugnisse nimmt zu. |
| Aktivierte Eigenleistung | Ein selbst hergestellter Gegenstand für dauerhafte eigene Nutzung wird als Vermögen erfasst. |
Beispiel: Der Bestand beim Kerzenhersteller
- 1Selbst hergestellte Kerzen sind am Periodenanfang mit 1.100 Euro und am Ende mit 1.500 Euro bewertet.
- 2Die Bewertungsgrundlage ist gleich. Der Bestand ist um 400 Euro gestiegen.
- 3Die 400 Euro Bestandsmehrung sind Lagerleistung der betrachteten Periode.
Teste dich
Alles auf einen Blick
Ertrag und Leistung
Ertrag erfasst Wertzuwachs in der Finanzbuchhaltung; Leistung bewertet die eigentliche betriebliche Tätigkeit.
Entscheidend ist die Tätigkeit des konkreten Unternehmens, nicht der Name eines Ertrags.
Grundleistung entspricht dem Zweckertrag in gleicher Höhe; Zusatzleistung hat keinen entsprechenden Ertrag.
Ein neutraler Ertrag wird nicht als Leistung übernommen.
Absatzleistungen, Lagerleistungen und aktivierte Eigenleistungen unterscheiden sich nach ihrer Entstehung.
Erträge eines Grafikbüros zuordnen
- 1Ein Grafikbüro gestaltet Logos für Kunden. Aus seinen üblichen Aufträgen der betrachteten Periode erfasst es 2.400 Euro Ertrag. Dazu kommen 160 Euro Ertrag aus einer sachfremden Geldanlage.
- 2Bestimme den Betriebszweck: Das Büro bietet grafische Gestaltung an.
- 3Ordne die Aufträge zu: Die 2.400 Euro sind Zweckertrag. Bei unveränderter Bewertung sind sie zugleich 2.400 Euro Grundleistung und nach ihrer Entstehung Absatzleistung.
- 4Ordne die Geldanlage zu: Die 160 Euro sind betriebsfremder, neutraler Ertrag und keine Leistung.
- 5Addiere getrennt: Insgesamt sind es 2.560 Euro Ertrag und 2.400 Euro Leistung. Weitere Vorgänge gibt es in diesem Übungsfall nicht.
Fehler finden
Fehler in Zeile 2Die zweite Zeile übersieht den fehlenden Bezug zum Betriebszweck. Richtig: Der Ertrag aus dieser Geldanlage zählt als neutraler Ertrag.
Lückentext
Ein Friseurbetrieb erzielt Ertrag aus einer sachfremden Geldanlage. Dieser Ertrag zählt zu den Erträgen. Ein Betrieb übernimmt einen gewöhnlichen, zur betrachteten Periode gehörenden Zweckertrag in gleicher Höhe als Leistung: Das ist eine . Ein Hersteller setzt den bewerteten Zuwachs seiner eigenen Marke intern als Leistung an; ein entsprechender Ertrag fehlt in der Finanzbuchhaltung: Das ist eine .