

Ergebnistabelle: FiBu und KLR richtig abgrenzen
Du trennst Aufwand von Kosten und Ertrag von Leistung. Mit einer Ergebnistabelle stimmst du den gesamten und den betrieblichen Erfolg ab.
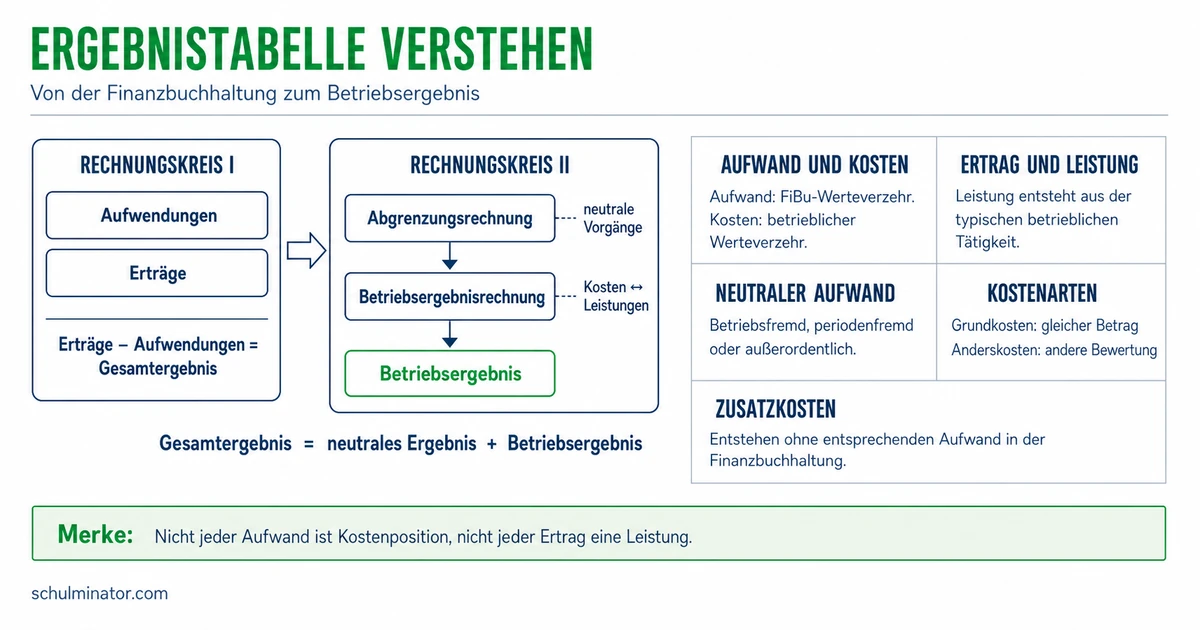
Kurz gesagt
Eine Ergebnistabelle überführt Aufwendungen und Erträge der Finanzbuchhaltung in Kosten und Leistungen. Dazu grenzt du neutrale Posten ab und berücksichtigst andere oder zusätzliche Kostenansätze. Zur Kontrolle muss das Gesamtergebnis gleich der Summe aus Betriebsergebnis und neutralem Ergebnis sein.
Ein Unternehmen kann Gewinn machen, obwohl sein eigentliches Geschäft wenig abwirft. Vielleicht stammt ein Teil des Erfolgs aus einer betriebsfremden Vermietung. Die Ergebnistabelle zeigt dir, woher das Ergebnis kommt und wie unterschiedliche Kostenansätze hineinspielen.
Deine Lernziele
Die Finanzbuchhaltung, kurz FiBu, erfasst Aufwendungen und Erträge des Unternehmens. Aufwand ist ein in Geld erfasster Werteverbrauch, der das Ergebnis mindert, etwa verbrauchtes Material. Die Kosten- und Leistungsrechnung, kurz KLR, betrachtet den eigentlichen Betriebszweck, etwa das Herstellen von Fahrrädern. Kosten bewerten den dafür eingesetzten Verbrauch. Ein Aufwand und eine Zahlung müssen nicht gleichzeitig entstehen.
Prüfe zuerst Zweck, Zeitraum und Art des Vorgangs. Die Abrechnungsperiode ist der betrachtete Zeitraum, etwa ein Monat. Neutraler Aufwand wird nicht als Kosten übernommen. Er kann betriebsfremd sein, also außerhalb des Betriebszwecks liegen, oder periodenfremd, also wirtschaftlich zu einem anderen Zeitraum gehören. Auch außergewöhnliche Vorgänge außerhalb des normalen Betriebsablaufs können in der internen Abgrenzung neutral sein. Die Bezeichnung außerordentlich meint hier diese interne Einordnung. Ein hoher Betrag allein genügt dafür nicht.
Zweckaufwand gehört zum gewöhnlichen Betriebszweck und zur betrachteten Periode. Wird er in gleicher Höhe als Kosten übernommen, heißen diese Kosten Grundkosten. Bei Anderskosten gibt es einen entsprechenden Aufwand, aber einen anderen Kostenbetrag. Bei Zusatzkosten fehlt ein entsprechender Aufwand. Anders- und Zusatzkosten heißen zusammen kalkulatorische Kosten: Sie werden für die interne Rechnung angesetzt.
Eine Abschreibung verteilt den Wertverbrauch eines länger genutzten Gegenstands, etwa einer Maschine, auf seine Nutzungszeit. Der in der FiBu erfassten bilanziellen Abschreibung kann eine anders berechnete kalkulatorische Abschreibung gegenüberstehen. Für diese kann zum Beispiel ein gestiegener Wiederbeschaffungswert maßgeblich sein: der Preis für einen gleichwertigen Ersatz. Bei einem abweichenden Kostenansatz ist der gesamte kalkulatorische Betrag Anderskosten. Die Differenz zum Aufwand ist der Korrekturbetrag, keine weitere Kostenart.
Neutraler Aufwand
Aufwand der FiBu, der wegen seines Zwecks, seiner zeitlichen Zuordnung oder seines außergewöhnlichen Charakters nicht als Kosten in die KLR übernommen wird.
| Fall | Aufwand in der FiBu | Kosten in der KLR |
|---|---|---|
| Grundkosten | Entsprechender Aufwand | Gleicher Betrag |
| Anderskosten | Entsprechender Aufwand | Anderer Betrag |
| Zusatzkosten | Kein entsprechender Aufwand | Zusätzlicher Kostenansatz |
Beispiel: Drei Vorgänge eines Buchbinders
- 1Eine Spende an einen örtlichen Verein liegt außerhalb des Betriebszwecks: betriebsfremder neutraler Aufwand.
- 2Für die selbst genutzte Schneidemaschine stehen 700 € Abschreibung in der FiBu und 900 € in der KLR. Die 900 € sind Anderskosten; der Unterschied beträgt 200 €.
- 3Der Einzelunternehmer setzt für seine eigene Arbeit 1.100 € kalkulatorischen Unternehmerlohn an. Dazu fehlt ein entsprechender Lohnaufwand in der FiBu: Zusatzkosten.
Teste dich
Erträge sind in der FiBu erfasste Wertzuwächse, die das Ergebnis erhöhen. Leistungen sind die in Geld bewerteten Ergebnisse der eigentlichen betrieblichen Tätigkeit innerhalb der betrachteten Periode. Dazu können verkaufte Waren oder Dienstleistungen gehören. Umsatzerlöse sind die Erlöse aus solchen Verkäufen. Ein betrieblicher Ertrag, der in gleicher Höhe als Leistung übernommen wird, heißt Grundleistung.
Leistung setzt keinen Verkauf voraus. Produziert ein Betrieb gewöhnliche Waren für sein Lager, kann die Zunahme des Lagerbestands eine Leistung sein. Diese Zunahme heißt Bestandsmehrung. Für die Einordnung zählt die betriebliche Erstellung im betrachteten Zeitraum, nicht allein ein Geldeingang.
Neutrale Erträge stehen in der FiBu, werden aber nicht als Leistungen übernommen. Prüfe wie beim Aufwand den Betriebszweck, die Periode und den gewöhnlichen Ablauf. Ein Ertrag aus einer betriebsfremden Vermietung ist neutral. Ein als Ertrag erfasster Vorgang, der wirtschaftlich zum Vorjahr gehört, kann periodenfremd sein. Außergewöhnliche Erträge außerhalb des normalen Betriebsablaufs können ebenfalls neutral sein.
Die Bezeichnung des Ertrags entscheidet nicht allein. Zinsen aus einer betriebsfremden Geldanlage sind bei einem Hersteller neutrale Erträge. Bei einer Bank können Zinsen aus ihrem Kreditgeschäft zum Betriebszweck gehören und Leistungen sein. Neutrale Erträge erhöhen das Gesamtergebnis der FiBu; sie erhöhen nicht das Betriebsergebnis der KLR. In den folgenden Rechnungen übernehmen wir die gewöhnlichen betrieblichen Erträge unverändert als Leistungen. Andere Bewertungsansätze auf der Leistungsseite bleiben außerhalb dieser Beispiele.
Beispiel: Zwei Erträge einer Fahrradwerkstatt
- 1Die Werkstatt erzielt im laufenden Monat 850 € aus gewöhnlichen Fahrradreparaturen. Der Ertrag wird in gleicher Höhe als Leistung übernommen.
- 2Daneben erhält sie 60 € Zinsen aus einer ausdrücklich betriebsfremden Geldanlage. Diese sind neutraler Ertrag und keine Reparaturleistung.
- 3Beide Beträge erhöhen das Gesamtergebnis. Für die Leistungen der KLR werden aus diesen Vorgängen 850 € übernommen.
Merke: Frage nach dem konkreten Betriebszweck und der betrachteten Periode. Geldzufluss, Ertrag und Leistung sind verschiedene Begriffe.
Teste dich
Ein Rechnungskreis ist hier ein Bereich des Rechnungswesens. Rechnungskreis I enthält die FiBu mit den Spalten Aufwendungen und Erträge. Rechnungskreis II führt über die Abgrenzungsrechnung zur Betriebsergebnisrechnung. Die unternehmensbezogene Abgrenzung erfasst neutrale Aufwendungen und Erträge. Die kostenrechnerischen Korrekturen stellen den zu ersetzenden betrieblichen Aufwand den verrechneten, also angesetzten kalkulatorischen Kosten gegenüber. Am Ende stehen die Spalten Kosten und Leistungen.
Übernimm zuerst die FiBu-Werte. Trenne dann die neutralen Posten ab. Übernimm Grundkosten unverändert. Ersetze bei Anderskosten den betreffenden Aufwand durch den gesamten vorgegebenen Kostenbetrag. Ergänze Zusatzkosten. Addiere nicht Aufwand und Ersatzbetrag: Sonst würdest du denselben Verbrauch doppelt zählen. Die FiBu-Buchungen werden dadurch nicht verändert.
Für die Abstimmung verwenden wir folgende Größen, jeweils in Euro: G ist das Gesamtergebnis, B das Betriebsergebnis, U das Ergebnis der unternehmensbezogenen Abgrenzung, K das Ergebnis der kostenrechnerischen Korrekturen und N das neutrale Ergebnis. Es gilt G = \text{Erträge} - \text{Aufwendungen} und B = \text{Leistungen} - \text{Kosten}. Ferner gilt U = \text{neutrale Erträge} - \text{neutrale Aufwendungen}. Für unsere rein kostenseitigen Korrekturen gilt K = \text{verrechnete kalkulatorische Kosten} - \text{ersetzter betrieblicher Aufwand}. Zu den verrechneten Kosten gehören dabei auch Zusatzkosten ohne entsprechenden Aufwand.
In der hier verwendeten vollständigen Ergebnistabelle umfasst das neutrale Ergebnis beide Abgrenzungsbereiche: N = U + K. Die Kontrolle lautet G = B + N. Höhere Ersatzkosten und Zusatzkosten senken B und erhöhen K. Niedrigere Ersatzkosten wirken umgekehrt. Das unveränderte G ist die Kontrollgröße. Ohne kostenrechnerische Korrekturen ist K = 0 und damit N = U.
Erstelle die Tabelle zum folgenden erfundenen Monatsfall eines Saftbetriebs. Die drei Teiltabellen zeigen FiBu, Abgrenzung und KLR. Material und Löhne gehören vollständig zur gewöhnlichen Produktion des Monats. Die Vermietung ist betriebsfremd, die Spende liegt außerhalb des Betriebszwecks. Die Abschreibung betrifft eine betriebliche Maschine. Der Einzelunternehmer hat keinen entsprechenden Lohnaufwand für seine eigene Arbeit gebucht.
| Posten | FiBu: Aufwand | FiBu: Ertrag |
|---|---|---|
| Saftverkäufe | 0 € | 2.400 € |
| Betriebsfremde Vermietung | 0 € | 200 € |
| Material und Löhne | 1.400 € | 0 € |
| Bilanzielle Abschreibung | 400 € | 0 € |
| Spende | 100 € | 0 € |
| Summen | 1.900 € | 2.600 € |
| Gesamtergebnis G | Erträge minus Aufwendungen | 700 € |
| Posten | Abgrenzungsbereich | Betrag |
|---|---|---|
| Vermietung | U: neutraler Ertrag | 200 € |
| Spende | U: neutraler Aufwand | 100 € |
| Ergebnis U | Neutraler Ertrag minus neutraler Aufwand | 100 € |
| Bilanzielle Abschreibung | K: ersetzter betrieblicher Aufwand | 400 € |
| Kalkulatorische Abschreibung | K: verrechnete Anderskosten | 500 € |
| Kalkulatorischer Unternehmerlohn | K: verrechnete Zusatzkosten | 300 € |
| Ergebnis K | 500 € plus 300 € minus 400 € | 400 € |
| Neutrales Ergebnis N | U plus K | 500 € |
| Posten | KLR: Kosten | KLR: Leistungen |
|---|---|---|
| Saftverkäufe | 0 € | 2.400 € |
| Material und Löhne | 1.400 € | 0 € |
| Kalkulatorische Abschreibung | 500 € | 0 € |
| Kalkulatorischer Unternehmerlohn | 300 € | 0 € |
| Summen | 2.200 € | 2.400 € |
| Betriebsergebnis B | Leistungen minus Kosten | 200 € |
| Abstimmung der Ergebnisse | 200 € plus 500 € | 700 € |
Teste dich
Alles auf einen Blick
Ergebnistabelle
Prüfe, ob ein Vorgang zum gewöhnlichen Betriebszweck und zur betrachteten Abrechnungsperiode gehört.
Gleicher Aufwand bedeutet Grundkosten, anders hoher entsprechender Aufwand Anderskosten, fehlender entsprechender Aufwand Zusatzkosten.
Neutrale Erträge bleiben in der FiBu und werden nicht als Leistungen übernommen.
Ersetze den betreffenden Aufwand durch den gesamten kalkulatorischen Kostenansatz und ergänze Zusatzkosten.
In der vollständigen Ergebnistabelle gilt Gesamtergebnis gleich Betriebsergebnis plus neutrales Ergebnis einschließlich kostenrechnerischer Korrekturen.
Ein Monatsabschluss in einer Keramikwerkstatt
- 1Der erfundene Fall: Gewöhnliche Verkäufe bringen 9.000 € Ertrag und ebenso viel Leistung. Eine betriebsfremde Geldanlage bringt 200 € Zinsertrag.
- 2Die FiBu erfasst 5.200 € gewöhnlichen Material- und Lohnaufwand, 1.000 € Abschreibung einer betrieblichen Anlage und 100 € betriebsfremden Spendenaufwand. Weitere Posten gibt es nicht.
- 3Für die KLR gelten 1.300 € kalkulatorische Abschreibung statt 1.000 € Aufwand. Hinzu kommen 600 € kalkulatorische Miete für eigene Betriebsräume ohne entsprechenden Mietaufwand.
- 4Ermittle das Gesamtergebnis: Erträge von 9.200 € minus Aufwendungen von 6.300 € ergeben 2.900 €.
- 5Grenze die neutralen Posten ab: 200 € Zinsertrag minus 100 € Spendenaufwand ergeben 100 € für die unternehmensbezogene Abgrenzung.
- 6Berechne die Kostenkorrektur: 1.300 € Anderskosten plus 600 € Zusatzkosten minus 1.000 € ersetzten Aufwand ergeben +900 €. Das neutrale Ergebnis beträgt damit 1.000 €.
- 7Übernimm 5.200 € Grundkosten und ergänze 1.300 € Abschreibung sowie 600 € Miete. Aus 9.000 € Leistungen minus 7.100 € Kosten folgen 1.900 € Betriebsergebnis.
- 8Kontrolliere: 1.900 € Betriebsergebnis plus 1.000 € neutrales Ergebnis ergeben 2.900 € Gesamtergebnis.
Fehler finden
Fehler in Zeile 3Die letzte Zeile verwechselt einen betriebsfremden Ertrag mit einer Leistung. Richtig: Die 90 € Zinsen werden als neutraler Ertrag abgegrenzt und nicht als Leistung in die KLR übernommen.
Lückentext
Ein Industriebetrieb verbraucht Material für die gewöhnliche Produktion des laufenden Monats. Aufwand und Kosten sind gleich hoch: Die Kosten heißen . Ein Schuster erzielt Zinsen aus einer ausdrücklich betriebsfremden Geldanlage. Diese gelten als . In der vollständigen Ergebnistabelle beträgt das Betriebsergebnis 900 € und das neutrale Ergebnis 200 €. Das Gesamtergebnis beträgt .