

Aufwand und Kosten einfach abgrenzen
Du unterscheidest Aufwand und Kosten, erkennst vier wichtige Fallgruppen und ordnest Geschäftsfälle mit einem festen Prüfschema ein.
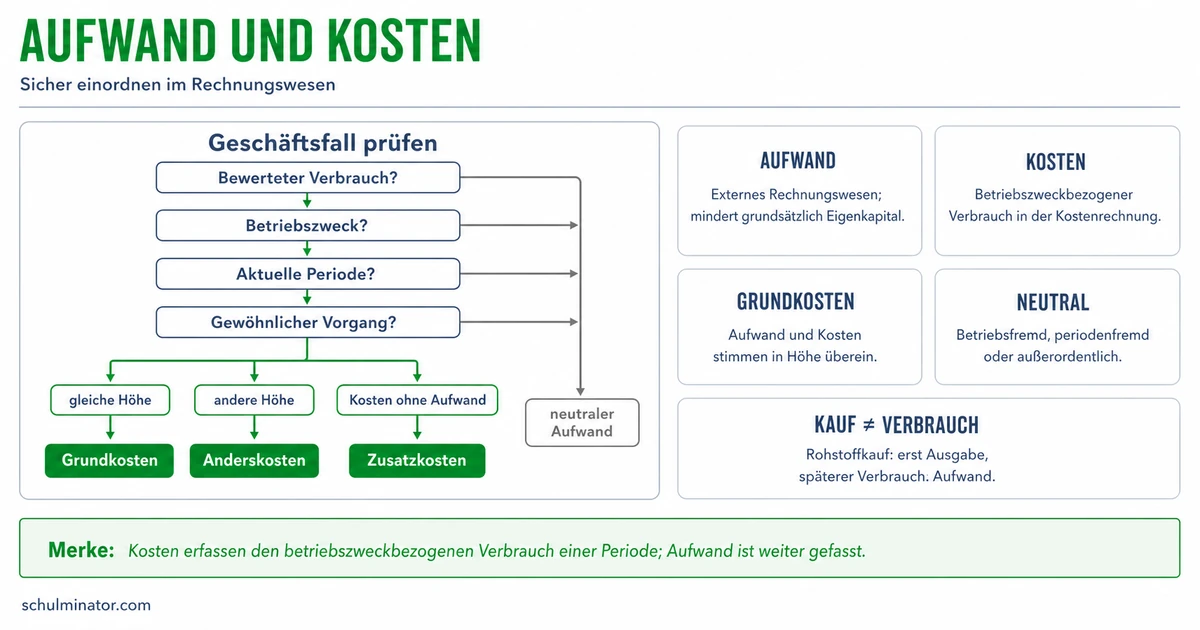
Kurz gesagt
Aufwand ist der in Geld bewertete Werteverzehr eines Unternehmens in einem Zeitraum. Kosten erfassen den bewerteten Verbrauch für den Betriebszweck. Sie können mit Aufwand übereinstimmen, anders bewertet sein oder ohne entsprechenden Aufwand entstehen.
Ein Unternehmen betrachtet seinen Verbrauch aus verschiedenen Blickwinkeln. Die Buchhaltung erfasst Aufwand, die interne Kostenrechnung fragt nach den Kosten der betrieblichen Tätigkeit. Deshalb kann derselbe Geschäftsfall in beiden Rechnungen unterschiedlich erscheinen.
Deine Lernziele
Ein Unternehmen verbraucht zum Beispiel Material, Strom oder Arbeitsleistungen. Wird dieser Verbrauch in Geld bewertet, spricht man von Werteverzehr. Aufwand bezeichnet den in Geld ausgedrückten Werteverzehr eines Unternehmens in einem bestimmten Abrechnungszeitraum, etwa einem Geschäftsjahr. Die Finanzbuchhaltung ist der Bereich des Rechnungswesens, der unter anderem solche Aufwendungen erfasst.
Kosten sind der in Geld bewertete Verbrauch von Gütern und Leistungen für den Betriebszweck. Zum Betriebszweck gehören die Herstellung und der Verkauf der eigenen Produkte oder Dienstleistungen und die dafür nötige Betriebsbereitschaft. Drei Merkmale helfen dir: Es gibt einen Verbrauch, er wird in Geld bewertet und er dient diesem Zweck. Die Kosten- und Leistungsrechnung, kurz KLR, untersucht diese interne Sicht, etwa für die Berechnung von Preisen.
Aufwand und Kosten sind deshalb nicht deckungsgleich. Ein Aufwand für einen betriebsfremden Zweck ist kein Kostenposten des eigentlichen Betriebs. Umgekehrt kann die Kostenrechnung einen Verbrauch berücksichtigen, für den kein entsprechender Aufwand gebucht wird. Auch die Höhe der Bewertung kann sich unterscheiden. Eine Zahlung allein sagt dir noch nicht, welcher Verbrauch in welchem Zeitraum vorliegt.
Aufwand und Kosten
Aufwand gehört zur Sicht der Finanzbuchhaltung. Kosten gehören zur internen Rechnung für den Betriebszweck. Vergleiche deshalb Zweck, Zeitraum und Bewertung des Verbrauchs.
Beispiel: Karton für Versandverpackungen
- 1Ein Verpackungshersteller verbraucht im laufenden Monat Karton für seine üblichen Aufträge.
- 2Er erfasst dafür 160 Euro Materialaufwand. In der Kostenrechnung setzt er denselben Verbrauch mit 160 Euro an.
- 3Hier stehen 160 Euro Aufwand und 160 Euro Kosten einander gegenüber.
Teste dich
Neutrale Aufwendungen sind Aufwand, der nicht als Kosten des betrachteten Betriebs und Zeitraums übernommen wird. Betriebsfremd bedeutet: Der Aufwand dient nicht dem eigentlichen Betriebszweck. Periodenfremd bedeutet: Der Aufwand wird jetzt erfasst, gehört wirtschaftlich aber zu einem anderen Abrechnungszeitraum. Eine Steuernachzahlung ist eine nachträglich geforderte Steuerzahlung; wird sie jetzt als Aufwand gebucht und betrifft wirtschaftlich das Vorjahr, ist sie hier periodenfremd. Außerordentlich meint hier außergewöhnliche betriebliche Ausnahmefälle. Eine jährlich anfallende Rechnung ist dadurch noch kein außerordentlicher Aufwand.
Betrieblicher Aufwand für die gewöhnliche Tätigkeit im betrachteten Zeitraum heißt Zweckaufwand. Stehen ihm Kosten in gleicher Höhe gegenüber, sind diese Grundkosten. Der Name der Kostenart allein entscheidet nicht: Auch eine Abschreibung kann bei gleicher Bewertung zu den Grundkosten gehören.
Anderskosten sind Kosten, denen ein entsprechender Aufwand in anderer Höhe gegenübersteht. Eine Abschreibung erfasst den Wertverlust eines länger genutzten Gegenstands über seine Nutzungszeit. Die Finanzbuchhaltung kann dafür einen anderen Betrag ansetzen als die Kostenrechnung. Kalkulatorisch bedeutet: für die interne Rechnung angesetzt. Bei abweichender Bewertung ersetzt die kalkulatorische Abschreibung den entsprechenden Aufwand in der Kostenrechnung. Der ganze interne Kostenposten ist ein Anderskostenposten; die Differenz zeigt die Bewertungsabweichung.
Zusatzkosten sind Kosten ohne entsprechenden Aufwand in der Finanzbuchhaltung. Ein Beispiel ist der kalkulatorische Unternehmerlohn für die eigene Arbeit eines Einzelunternehmers, also eines einzelnen Inhabers seines Unternehmens. Wird diese Arbeit intern bewertet, ohne dass dafür ein Lohn als Aufwand gebucht ist, entstehen Zusatzkosten. Anderskosten und Zusatzkosten heißen zusammen kalkulatorische Kosten. Kosten sind also mehr als ein bloßer Teil der gebuchten Aufwendungen.
| Fallgruppe | Entscheidendes Merkmal | Beispiel mit Bedingung |
|---|---|---|
| Betriebsfremder Aufwand | Kein Bezug zum eigentlichen Betriebszweck | Aufwand einer Vermietung außerhalb des Kerngeschäfts |
| Periodenfremder Aufwand | Wirtschaftlicher Bezug zu einem anderen Zeitraum | Jetzt als Aufwand erfasste Steuernachzahlung für ein Vorjahr |
| Außerordentlicher Aufwand | Außergewöhnlicher betrieblicher Ausnahmefall | Besonderer Verlust beim vorzeitigen Ausscheiden einer Anlage |
| Grundkosten | Passender Aufwand in gleicher Höhe | Üblicher Materialverbrauch, intern zum gleichen Betrag bewertet |
| Anderskosten | Passender Aufwand in anderer Höhe | Abschreibung mit intern abweichendem Wert |
| Zusatzkosten | Kein entsprechender Aufwand | Intern angesetzter Lohn für die eigene Arbeit eines Einzelunternehmers |
Beispiel: Die Arbeit eines Taxiunternehmers
- 1Ein Einzelunternehmer fährt selbst Taxi. Für seine eigene Arbeit ist kein Lohn als Aufwand erfasst.
- 2Für seine interne Preisberechnung setzt er im angenommenen Monat 2.600 Euro Unternehmerlohn an.
- 3Diese 2.600 Euro sind Zusatzkosten: Es gibt einen Kostenansatz, aber keinen entsprechenden Lohnaufwand.
Teste dich
Lege zuerst fest, welchen Betrieb und welchen Abrechnungszeitraum du untersuchst. Lies dann, ob ein Verbrauch vorliegt, welchem Zweck er dient und welche Beträge in Finanzbuchhaltung und Kostenrechnung angesetzt werden. Die bloße Angabe eines Kaufs oder einer Zahlung reicht für diese Einordnung noch nicht aus.
Beginne bei einem erfassten Aufwand mit drei Fragen: Dient er dem Betriebszweck? Gehört er wirtschaftlich in den betrachteten Zeitraum? Betrifft er die gewöhnliche betriebliche Tätigkeit? Ein betriebsfremder, periodenfremder oder außerordentlicher Aufwand wird als neutral abgegrenzt. Abgrenzen heißt hier, Aufwand und Kosten nach ihren unterschiedlichen Zwecken zu trennen.
Sind diese drei Prüfungen bestanden, vergleichst du die Bewertung. Ein gleicher Kosten- und Aufwandsbetrag führt zu Grundkosten. Ein entsprechender Aufwand mit abweichendem Kostenbetrag führt zu Anderskosten. Übernimm dann den internen Kostenbetrag anstelle des Aufwandsbetrags; addiere nicht beide.
Prüfe außerdem, ob ein betrieblicher Kostenansatz ohne entsprechenden Aufwand vorliegt. Dann handelt es sich um Zusatzkosten. Fehlender Aufwand allein genügt nicht als Begründung: Der Fall muss einen intern bewerteten betrieblichen Verbrauch nennen. In einer Ergebnistabelle kannst du die Trennung festhalten: Sie stellt die erfassten Aufwendungen ihrer neutralen oder betrieblichen Zuordnung gegenüber. Begründe deine Entscheidung mit den Angaben des Falls.
Merke: Prüfe Betrieb und Zeitraum, dann den Bezug zur gewöhnlichen Tätigkeit und schließlich die Bewertung. Frage zusätzlich nach Kosten ohne entsprechenden Aufwand. Eine Kostenart erkennst du an diesen Merkmalen, nicht am Namen des Gegenstands.
Beispiel: Ein Kameraeinsatz im Fotostudio
- 1Ein Fotostudio erfasst für eine Kamera im betrachteten Monat 75 Euro Abschreibungsaufwand.
- 2Die Kamera dient der üblichen Arbeit dieses Monats. Die Kostenrechnung bewertet ihren Verbrauch ebenfalls mit 75 Euro.
- 3Betriebszweck, Zeitraum und gewöhnliche Tätigkeit passen. Gleiche Bewertung bedeutet hier: 75 Euro Grundkosten.
Teste dich
Alles auf einen Blick
Aufwand und Kosten
Er bildet den in Geld bewerteten Werteverzehr aus Sicht der Finanzbuchhaltung ab.
Sie erfassen bewerteten Verbrauch für den Betriebszweck und können vom Aufwand abweichen.
Betriebsfremde, periodenfremde und außerordentliche Aufwendungen werden abgegrenzt.
Ein entsprechender Aufwand ist vorhanden; die Bewertung ist gleich oder unterschiedlich.
Ein interner Kostenansatz hat keinen entsprechenden Aufwand in der Finanzbuchhaltung.
Kläre Zweck, Zeitraum und gewöhnliche Tätigkeit; vergleiche danach die Beträge und prüfe Kosten ohne Aufwand.
Die Abschreibung eines Lieferwagens einordnen
- 1Ein Blumenlieferdienst nutzt einen Lieferwagen für seine üblichen Aufträge. Für den betrachteten Monat sind 280 Euro Abschreibungsaufwand und intern 350 Euro Abschreibungskosten vorgegeben.
- 2Der Verbrauch dient dem Betriebszweck, gehört in den betrachteten Monat und betrifft die gewöhnliche Tätigkeit. Es liegt kein neutraler Aufwand vor.
- 3Ein entsprechender Aufwand ist vorhanden. Aufwand und Kosten sind jedoch unterschiedlich hoch: Die Abweichung beträgt 70 Euro.
- 4Die 350 Euro internen Abschreibungskosten sind Anderskosten. In der Kostenrechnung ersetzen sie die 280 Euro Aufwand; beide Beträge werden nicht addiert.
Fehler finden
Fehler in Zeile 3Die Übernahme als Grundkosten verwechselt gebuchten Aufwand mit betrieblichen Kosten. Richtig: Der Verlust wird in der Kostenrechnung als neutraler Aufwand abgegrenzt, weil die Wertpapiergeschäfte nicht zum Betriebszweck gehören.
Lückentext
Für die laufende Kostenrechnung ist ein jetzt gebuchter Aufwand, der wirtschaftlich das Vorjahr betrifft, . Kosten mit entsprechendem Aufwand in gleicher Höhe heißen . Der intern angesetzte Lohn eines Einzelunternehmers für seine eigene Arbeit ist ohne entsprechenden Lohnaufwand ein Fall von .