

Erfolgsrechnung einfach erklärt: Gewinn und Verlust
Du berechnest Gewinn und Verlust, unterscheidest Bilanz und Erfolgsrechnung und erkennst, was verschiedene Rechenverfahren zeigen.
Kurz gesagt
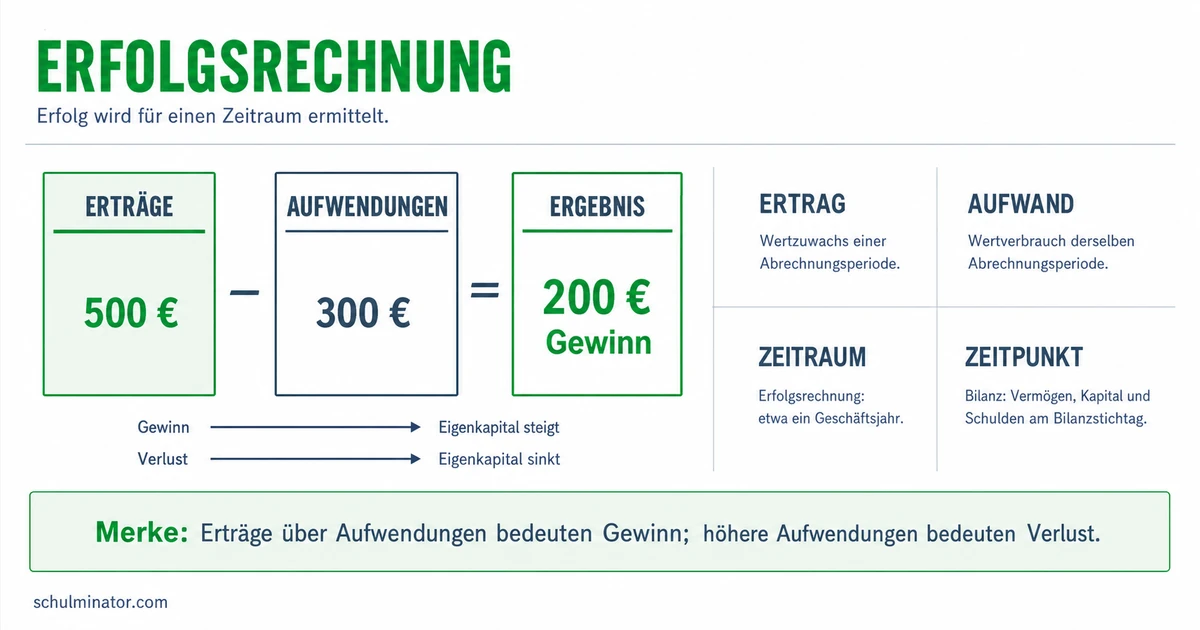
Die Erfolgsrechnung stellt Erträge und Aufwendungen eines Zeitraums gegenüber. Erträge minus Aufwendungen ergeben das Ergebnis: Ein positiver Betrag bedeutet Gewinn, ein negativer Verlust.
Ein Betrieb kann viel verkaufen und trotzdem Verlust machen. Entscheidend ist, welche Erträge und Aufwendungen im betrachteten Zeitraum zusammenkommen. Du lernst, das Ergebnis zu berechnen und seine Entstehung zu untersuchen. Die Zahlen und Betriebe in den folgenden Beispielen sind erfunden.
Deine Lernziele
Die Erfolgsrechnung zeigt, wie erfolgreich ein Unternehmen in einem bestimmten Zeitraum wirtschaftet. In Deutschland heißt diese Rechnung im Jahresabschluss Gewinn- und Verlustrechnung, abgekürzt GuV. Der Jahresabschluss fasst die wirtschaftliche Lage zum Ende eines Geschäftsjahres zusammen; dazu gehören Bilanz und GuV.
Ein Ertrag ist ein in Geld bewerteter Wertzuwachs des betrachteten Zeitraums, zum Beispiel durch verkaufte Waren oder erbrachte Dienstleistungen. Aufwand ist der in Geld bewertete Verbrauch von Gütern und Leistungen in diesem Zeitraum. Dazu zählen etwa verbrauchtes Material, Löhne und die Nutzung gemieteter Räume. Erträge aus Verkäufen nennt man Umsatzerlöse. Sie sind ein Teil der Erträge, nicht bereits der Gewinn.
Für das Ergebnis ziehst du die gesamten Aufwendungen von den gesamten Erträgen desselben Zeitraums ab. Ist das Ergebnis positiv, entsteht Gewinn. Ist es negativ, entsteht Verlust. Bei null sind Erträge und Aufwendungen gleich hoch: Es entsteht weder Gewinn noch Verlust. Ein Gewinn des Geschäftsjahres heißt Jahresüberschuss, ein Verlust Jahresfehlbetrag.
Ertrag ist nicht gleich Einzahlung. Eine Einzahlung ist ein tatsächlicher Geldzufluss in Kasse oder Bankkonto. Liefert ein Betrieb eine verkaufte Ware und bezahlt der Kunde später, können Ertrag und Einzahlung in verschiedene Zeiträume fallen. Auch Aufwand und Auszahlung müssen nicht gleichzeitig entstehen. Die GuV ist deshalb keine Aufstellung der Geldbewegungen.
Ergebnis
Erträge minus Aufwendungen desselben Zeitraums. Das Vorzeichen zeigt Gewinn oder Verlust.
Beispiel: Ein Monat im Kopierladen
- 1Der Kopierladen erzielt 9.600 Euro Erträge. Seine gesamten Aufwendungen betragen 8.100 Euro.
- 29.600 Euro − 8.100 Euro = 1.500 Euro.
- 3Das Monatsergebnis ist positiv: Der Laden erzielt 1.500 Euro Gewinn.
Teste dich
Die Bilanz zeigt die Vermögens- und Finanzlage zu einem bestimmten Zeitpunkt, dem Bilanzstichtag. Sie zeigt beispielsweise, welche Vermögenswerte und Schulden an diesem Tag bestehen. Du kannst sie dir als Momentaufnahme vorstellen. Ein Bankguthaben am Stichtag ist eine Bestandsgröße: Es beschreibt, wie viel zu diesem Zeitpunkt vorhanden ist.
Die GuV betrachtet dagegen einen Zeitraum. Sie fasst die zugehörigen Erträge und Aufwendungen zusammen, bei der Jahresrechnung für das Geschäftsjahr. Erträge und Aufwendungen sind Stromgrößen, weil sie über eine Zeitspanne erfasst werden. Das Wort sagt hier nichts darüber aus, ob dabei bereits Geld fließt.
Ein Bankguthaben am Jahresende verrät dir deshalb nicht den Jahresgewinn. Ein hoher Bestand und ein hoher Gewinn sind verschiedene Aussagen. Wenn du eine Angabe einordnest, frage zuerst: Geht es um einen Stand an einem Tag oder um ein Ergebnis über einen Zeitraum?
| Rechnung | Zeitbezug | Beispiel einer Angabe |
|---|---|---|
| Bilanz | Zeitpunkt | Bankguthaben am 30. Juni |
| GuV | Zeitraum | Erträge und Aufwendungen vom 1. Juli bis 30. Juni |
Merke: Bilanz: Was ist am Stichtag vorhanden? Erfolgsrechnung: Welches Ergebnis ist im betrachteten Zeitraum entstanden?
Teste dich
Eine einzelne Endsumme zeigt dir, ob ein Betrieb insgesamt Gewinn oder Verlust erzielt. Eine mehrstufige Erfolgsrechnung weist zusätzlich Zwischenergebnisse aus. So erkennst du besser, aus welchen Bereichen das Ergebnis stammt. In der Staffelform stehen die Rechenschritte untereinander.
Das Betriebsergebnis zeigt das Ergebnis der eigentlichen Geschäftstätigkeit, zum Beispiel der Herstellung und des Verkaufs von Keramik. Das Finanzergebnis fasst Erträge und Aufwendungen des Finanzbereichs zusammen, etwa erhaltene und gezahlte Zinsen. Zinsen sind das Entgelt für überlassenes Geld. Überwiegen die Zinsaufwendungen, ist das Finanzergebnis im einfachen Zinsbeispiel negativ.
In unserem vereinfachten Modell addierst du Betriebsergebnis und Finanzergebnis zum Ergebnis vor Steuern. Dann ziehst du die Steuern ab, um das Endergebnis zu erhalten. Dieses Modell bündelt die Steuerposten und ersetzt keine vollständige gesetzliche Gliederung. Der zusätzliche Einblick: Ein positives Betriebsergebnis kann durch hohe Finanzaufwendungen stark verringert werden. Derselbe Endgewinn kann daher bei verschiedenen Betrieben ganz unterschiedliche Ursachen haben.
Beispiel: Woher stammt das Ergebnis einer Keramikwerkstatt?
- 1Vereinfachtes Jahresmodell: 46.000 Euro betriebliche Erträge minus 38.000 Euro betriebliche Aufwendungen ergeben 8.000 Euro Betriebsergebnis.
- 2200 Euro Zinserträge minus 1.200 Euro Zinsaufwendungen ergeben −1.000 Euro Finanzergebnis.
- 38.000 Euro + (−1.000 Euro) = 7.000 Euro Ergebnis vor Steuern.
- 4Bei insgesamt 1.400 Euro Steuern bleiben 5.600 Euro Jahresüberschuss. Weitere Posten fallen im Modell nicht an.
Merke: Die Endsumme zeigt die Höhe des Erfolgs. Die Zwischenergebnisse helfen dir zu erkennen, wie er zustande kommt.
Teste dich
Das Gesamtkostenverfahren und das Umsatzkostenverfahren sind zwei Gliederungen der GuV. Sie führen bei gleicher Datenbasis und korrekter Anwendung zum gleichen Jahresergebnis. Unterschiedlich ist, wie sie die Entstehung des Ergebnisses darstellen.
Beim Gesamtkostenverfahren erscheinen die Aufwendungen der gesamten Periode nach Arten, etwa Material- und Personalaufwand. Dazu werden die Umsatzerlöse unter anderem um Bestandsveränderungen fertiger und unfertiger eigener Erzeugnisse korrigiert. Das sind Wertänderungen der bereits fertigen oder noch in Herstellung befindlichen Produkte im Lager. Eine Bestandserhöhung wird hinzugerechnet, eine Bestandsminderung abgezogen. So wird berücksichtigt, dass Herstellung und Verkauf in verschiedene Zeiträume fallen können. Auch aktivierte Eigenleistungen werden hinzugerechnet: Das sind selbst erstellte Vermögenswerte für den eigenen Betrieb, etwa eine selbst gebaute Maschine, deren Wert als Vermögen erfasst wird.
Beim Umsatzkostenverfahren werden zunächst die Herstellungskosten der verkauften Leistungen von den Umsatzerlösen abgezogen. Diese Kosten beschreiben den Herstellungsaufwand für das, was verkauft wurde. Es entsteht das Bruttoergebnis vom Umsatz. Danach folgen unter anderem Vertriebskosten für den Verkauf und allgemeine Verwaltungskosten für die Organisation des Betriebs. Die Aufteilung erfolgt damit nach Aufgabenbereichen. Herstellungskosten noch unverkaufter Erzeugnisse werden nicht als Herstellungskosten der verkauften Leistungen abgezogen.
Die kurzfristige Erfolgsrechnung dient der laufenden internen Kontrolle und Steuerung. Sie stellt Kosten und Leistungen eines kürzeren Zeitraums gegenüber, zum Beispiel eines Monats. Kosten sind der bewertete Verbrauch für die betriebliche Leistungserstellung; Leistungen sind die bewerteten betrieblichen Ergebnisse, etwa verkaufte oder auf Lager hergestellte Produkte. Diese Begriffe haben einen anderen Blickwinkel als Aufwand und Ertrag und sind nicht einfach austauschbar. Der Chef kann beispielsweise prüfen, welche Produktgruppe zum Betriebserfolg beiträgt. Gesamtkosten- und Umsatzkostenverfahren beschreiben die Gliederung; „kurzfristig“ beschreibt hier Zeitraum und Steuerungszweck. Es sind keine drei sich gegenseitig ausschließenden Verfahren.
| Bezeichnung | Woran erkennst du sie? |
|---|---|
| Gesamtkostenverfahren | Aufwandsarten und Korrektur um Bestandsveränderungen eigener Erzeugnisse |
| Umsatzkostenverfahren | Herstellungskosten der verkauften Leistungen, danach etwa Vertrieb und Verwaltung |
| Kurzfristige Erfolgsrechnung | Interner Vergleich von Kosten und Leistungen für einen kürzeren Zeitraum |
Beispiel: Eine Tischlerei produziert auf Lager
- 1Einfaches Modell ohne Anfangslager: Die Tischlerei stellt 12 gleichartige Regale her und verkauft 9 für insgesamt 4.500 Euro.
- 2Die Herstellung kostet insgesamt 3.000 Euro, also 250 Euro je Regal. Andere Aufwendungen und Erträge fallen im Modell nicht an.
- 3Gesamtkostenverfahren: Die 3 übrigen Regale erhöhen den Lagerwert um 750 Euro. 4.500 Euro + 750 Euro − 3.000 Euro = 2.250 Euro Ergebnis.
- 4Umsatzkostenverfahren: Die 9 verkauften Regale haben Herstellungskosten von 2.250 Euro. 4.500 Euro − 2.250 Euro = 2.250 Euro Ergebnis.
Teste dich
Alles auf einen Blick
Erfolgsrechnung
Erträge minus Aufwendungen desselben Zeitraums ergeben Gewinn, Verlust oder null.
Die Bilanz zeigt einen Stichtag; die Erfolgsrechnung betrachtet einen Zeitraum.
Die mehrstufige Rechnung macht Beiträge verschiedener Bereiche zum Endergebnis sichtbar.
Das Gesamtkostenverfahren zeigt Aufwandsarten; das Umsatzkostenverfahren zeigt Aufgabenbereiche.
Die kurzfristige Erfolgsrechnung vergleicht intern Kosten und Leistungen.
Wie hoch ist der Jahreserfolg eines Fotostudios?
- 1Im vereinfachten Jahresmodell erzielt ein Fotostudio 58.500 Euro Erträge. Weitere Erträge gibt es nicht.
- 2Die Aufwendungen betragen 21.600 Euro für Personal, 9.300 Euro für Räume und 7.400 Euro für sonstige Posten. Darin sind sämtliche Aufwendungen des Modells enthalten.
- 3Addiere die Aufwendungen: 21.600 Euro + 9.300 Euro + 7.400 Euro = 38.300 Euro.
- 4Ziehe sie von den Erträgen ab: 58.500 Euro − 38.300 Euro = 20.200 Euro.
- 5Das Ergebnis ist positiv. Das Fotostudio erzielt im Modell 20.200 Euro Jahresüberschuss.
Fehler finden
Fehler in Zeile 2Die zweite Zeile setzt Erträge mit Gewinn gleich und lässt die Aufwendungen weg. Richtig: 34.800 Euro − 29.100 Euro = 5.700 Euro Jahresgewinn.
Lückentext
Bei 3.700 Euro Erträgen und 4.100 Euro Aufwendungen entsteht ein von 400 Euro. Das Bankguthaben am Bilanzstichtag ist eine . Eine Bestandserhöhung eigener fertiger Erzeugnisse geht im Gesamtkostenverfahren mit einem in die Rechnung ein.