

Betriebsabrechnungsbogen: BAB einfach erklärt
Du baust einen BAB auf, verteilst Gemeinkosten auf Kostenstellen und prüfst Zuschlagssätze sowie Verteilungsschlüssel.
Kurz gesagt
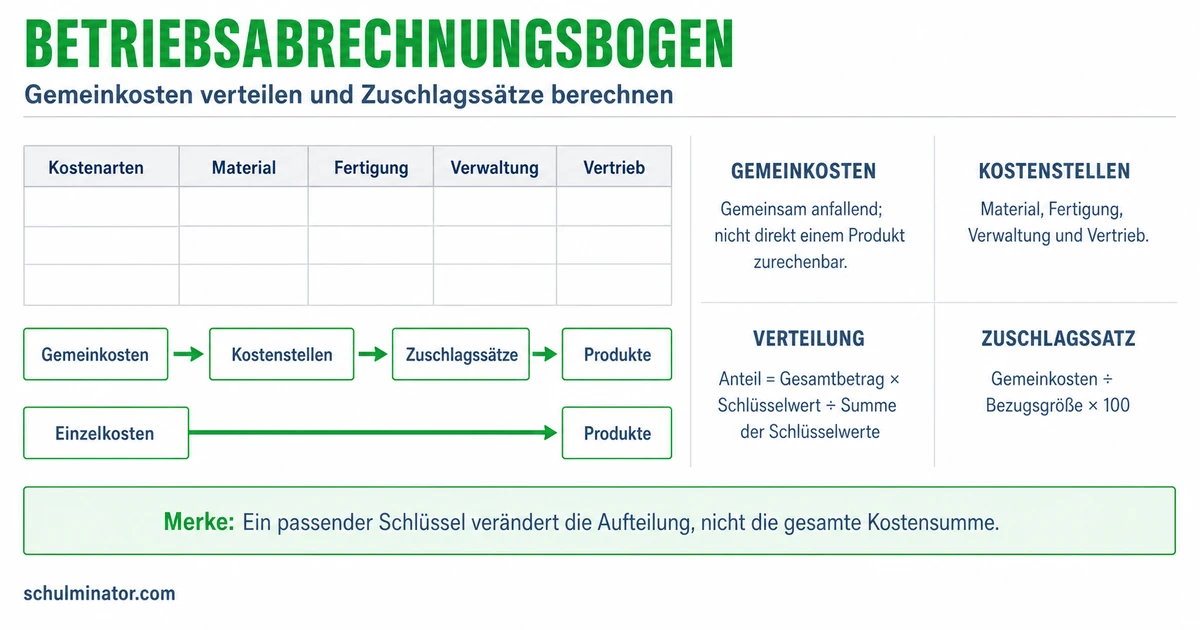
Der Betriebsabrechnungsbogen (BAB) ist eine Tabelle, die Gemeinkosten auf betriebliche Kostenstellen verteilt. Aus den Summen lassen sich Zuschlagssätze für die Berechnung von Produktkosten ermitteln.
Ein Betrieb muss neben dem Material für ein Produkt auch gemeinsame Kosten wie die Werkstattmiete berücksichtigen. Mit dem Betriebsabrechnungsbogen erkennst du, welcher Bereich welchen Kostenanteil trägt. Du lernst, die Verteilung zu begründen und ihre Ergebnisse zu kontrollieren.
Deine Lernziele
In dieser Erklärung beziehen wir Einzelkosten und Gemeinkosten auf ein Produkt oder einen Auftrag. Einzelkosten kannst du direkt zuordnen: Ein Taschenhersteller erfasst zum Beispiel den Stoffverbrauch für einen bestimmten Auftrag. Die Miete einer gemeinsam genutzten Werkstatt ist dagegen eine Gemeinkostenart. Echte Gemeinkosten lassen sich dem einzelnen Produkt nicht direkt zurechnen. Unechte Gemeinkosten wären einzeln erfassbar, werden aber aus wirtschaftlichen Gründen verteilt, etwa kleine Schmiermittelmengen. Ihre genaue Erfassung wäre zu aufwendig.
Der Betriebsabrechnungsbogen, kurz BAB, verteilt Gemeinkosten auf Kostenstellen. Das sind abgegrenzte betriebliche Bereiche, in denen Kosten entstehen und gesammelt werden. Typische Hauptbereiche sind Material mit Einkauf und Lager, Fertigung mit der Herstellung, Verwaltung mit der Organisation sowie Vertrieb mit dem Verkauf. Gemeinkosten eines Produkts können einer Kostenstelle durchaus direkt zuordenbar sein: Die Miete eines getrennten Lagers betrifft zum Beispiel die Materialstelle.
Für den Aufbau schreibst du die Kostenarten, also Arten von Kosten wie Miete oder Strom, in die Zeilen. Die Kostenstellen stehen in den Spalten. Ergänze den Gesamtbetrag jeder Kostenart und die Grundlage ihrer Verteilung. Trage belegbare Beträge direkt ein und verteile gemeinsame Beträge mit einem begründeten Schlüssel. Addiere anschließend jede Kostenstellenspalte. Einzelkosten verteilst du dabei nicht noch einmal als Gemeinkosten; sie können später als Grundlage für Zuschläge dienen.
Betriebsabrechnungsbogen (BAB)
Tabelle zur Verteilung von Gemeinkosten auf Kostenstellen und zur Ermittlung von Zuschlagssätzen.
| Gemeinkostenart | Material | Fertigung |
|---|---|---|
| Miete | 360 € | 840 € |
| Reinigung | 90 € | 210 € |
| Summe | 450 € | 1.050 € |
Merke: Die verkürzte Übungstabelle zeigt zwei Kostenstellen. Insgesamt sind 1.500 € verteilt: 1.200 € Miete und 300 € Reinigung. Zeilen zeigen die Kostenarten, Spalten die Kostenstellen.
Teste dich
Ein Verteilungsschlüssel legt fest, nach welchem Verhältnis du gemeinsame Kosten aufteilst. Die Auswahl soll sich möglichst an der Kostenverursachung orientieren. Das nennt man Verursachungsprinzip: Du belastest einen Bereich entsprechend seinem begründeten Anteil. Das ist bei Gemeinkosten häufig eine Annäherung. Eine rechnerisch vollständige Verteilung beweist noch nicht, dass ihr Schlüssel sachlich passt.
Für die Miete gleichartig nutzbarer Räume bietet sich die genutzte Fläche an. Unterschiedliche Stromverbräuche berücksichtigst du dagegen besser über gemessene Kilowattstunden als über die Fläche, wenn jede Kilowattstunde gleich viel kostet. Eine Kilowattstunde, kurz kWh, ist eine Einheit der verbrauchten elektrischen Energie. Mengenschlüssel beruhen auf Mengen wie Quadratmetern oder Maschinenstunden, also den Betriebsstunden einer Maschine. Wertschlüssel beruhen auf Geldbeträgen, etwa Materialwerten oder Lohnsummen. Ein größerer Geldbetrag ist aber nicht schon ein Beweis für eine stärkere Kostenverursachung.
Rechne für jede Kostenart getrennt: Addiere zuerst die Schlüsselwerte der beteiligten Stellen. Teile dann den Gesamtbetrag durch diese Summe und multipliziere mit dem Schlüsselwert der einzelnen Stelle. Als Formel: \text{Kostenanteil}=\text{Gesamtbetrag}\cdot\frac{\text{Schlüsselwert der Stelle}}{\text{Summe der Schlüsselwerte}}. Gesamtbetrag und Kostenanteil sind Geldbeträge in Euro; die Schlüsselwerte müssen dieselbe Einheit haben. Der Bruch gibt den Anteil der Stelle an.
Beispiel: Erfundener Übungsfall: Mietverteilung in einer Bäckerei
- 1Die Miete beträgt 1.800 €. Das Lager nutzt 45 Quadratmeter, die Backstube 105 Quadratmeter. Alle Räume sind gleichartig nutzbar.
- 2Die Gesamtfläche beträgt 150 Quadratmeter. Je Quadratmeter sind das 1.800\,€:150=12\,€.
- 3Das Lager erhält 45\cdot12\,€=540\,€, die Backstube 105\cdot12\,€=1.260\,€.
- 4Die Kontrolle ergibt 540\,€+1.260\,€=1.800\,€. Die Fläche begründet den Schlüssel, weil hier gleichartige Räume vermietet werden.
Merke: Begründe den Schlüssel für die jeweilige Kostenart. Die Verteilung nach Fläche und die Verteilung nach Verbrauch können verschiedene Kostenanteile ergeben.
Teste dich
Im einstufigen BAB verteilst du die Gemeinkosten auf Hauptkostenstellen wie Material, Fertigung, Verwaltung und Vertrieb. Eine gesonderte Weiterverrechnung von Hilfskostenstellen kommt in diesem einfachen Aufbau nicht vor. Die Bezeichnung sagt also nicht, dass die Tabelle genau eine Kostenart oder genau eine Kostenstelle enthält.
Im mehrstufigen BAB kommen vorgelagerte Bereiche hinzu. Wir fassen sie hier als Hilfskostenstellen zusammen: Sie erbringen Leistungen für andere Kostenstellen, etwa eine betriebsinterne Reparaturstelle. Zuerst werden die Gemeinkosten auf die beteiligten Kostenstellen verteilt. Danach gibst du die Kosten der Hilfsstellen an die empfangenden Stellen weiter. Diese Weiterverteilung heißt Umlage; die Verrechnung solcher internen Leistungen heißt innerbetriebliche Leistungsverrechnung. Die Hauptkostenstellen tragen am Ende die weiterverrechneten Kosten.
Ein Verfahren dafür ist das Stufenleiterverfahren. Dabei rechnest du die Hilfskostenstellen in einer festgelegten Reihenfolge ab. Die erste gibt ihre Kosten an Hauptstellen und noch nicht abgerechnete Hilfsstellen weiter. Dann folgt die nächste. Eine bereits vollständig entlastete Hilfsstelle wird später nicht wieder belastet. Gegenseitige Leistungen werden damit nicht vollständig in beide Richtungen berücksichtigt. Prüfe am Ende, ob die Hilfsstellen vollständig entlastet sind. Ihre weitergegebenen Kosten entstehen nicht zusätzlich.
| Merkmal | Einstufiger BAB | Mehrstufiger BAB |
|---|---|---|
| Kostenstellen | Hauptkostenstellen | Zusätzlich vorgelagerte Hilfsstellen |
| Weiterverrechnung | Keine gesonderte Hilfsstellenumlage | Umlage der Hilfsstellenkosten |
Beispiel: Erfundener Übungsfall: Reparaturstelle eines Gerätebauers
- 1Die Hilfskostenstelle Reparatur hat 720 € Kosten. Sie arbeitet zwei Stunden für Material und vier Stunden für Fertigung. Je Stunde wird der gleiche Betrag verrechnet.
- 2Sechs Stunden ergeben 720\,€:6=120\,€ je Stunde. Material erhält 240 €, Fertigung 480 €.
- 3Die Reparaturstelle gibt damit 720 € vollständig weiter. Ihr Restbetrag ist 0 €; die Hauptstellen tragen zusammen diese 720 €.
Teste dich
Ein Zuschlagssatz drückt Gemeinkosten als Prozentsatz einer festgelegten Zuschlagsgrundlage aus. Diese Grundlage ist der Geldbetrag, auf den sich der Zuschlag bezieht. Verwende die Gemeinkosten nach den nötigen Umlagen. Für Material gilt: \text{Materialzuschlagssatz}=\frac{\text{Materialgemeinkosten}}{\text{Materialeinzelkosten}}\cdot100\,\%. Beide Kostenbeträge gehören zum selben Abrechnungszeitraum, etwa zu demselben Monat. Materialeinzelkosten sind das direkt zugeordnete Fertigungsmaterial. Materialeinzelkosten plus Materialgemeinkosten ergeben die gesamten Materialkosten; diese Summe ist hier nicht die Zuschlagsgrundlage.
Beim üblichen einfachen Schema beziehen sich Fertigungsgemeinkosten auf Fertigungslöhne, also die direkt zugeordneten Löhne der Herstellung. Verwaltungs- und Vertriebsgemeinkosten beziehen sich auf die Herstellkosten. Im hier vereinfachten Fall ohne weitere Einzelkosten sind das Materialeinzelkosten, Materialgemeinkosten, Fertigungslöhne und Fertigungsgemeinkosten zusammen. Für jeden Satz teilst du die betreffenden Gemeinkosten durch die zugehörige Grundlage und multiplizierst mit 100\,\%.
Kontrolliere jede Verteilungszeile: Die Kostenanteile müssen zusammen den zu verteilenden Betrag ergeben. Prüfe außerdem die Spaltensummen und nach den Umlagen die Gesamtsumme der Hauptkostenstellen. Sie muss der ursprünglichen Gemeinkostensumme entsprechen, wenn sämtliche Hilfsstellen vollständig entlastet sind. Addiere nicht die ursprünglichen Hilfsstellenkosten ein zweites Mal hinzu.
Änderst du einen Schlüssel, berechnest du die Anteile neu. Bei unverändertem Gesamtbetrag verschiebt sich die Belastung zwischen den Kostenstellen; die Gesamtsumme bleibt gleich. Dadurch können sich auch Zuschlagssätze und berechnete Produktkosten ändern. Weniger zugeteilte Kosten bedeuten deshalb noch keine tatsächliche Einsparung im Betrieb.
Beispiel: Erfundener Übungsfall: Materialzuschlag einer Lampenfabrik
- 1Im selben Monat fallen 3.600 € Materialgemeinkosten und 24.000 € Materialeinzelkosten an.
- 2Der Materialzuschlagssatz beträgt \frac{3.600}{24.000}\cdot100\,\%=15\,\%.
- 3Für eine Lampe mit 60 € Materialeinzelkosten ergibt der Zuschlag 60\,€\cdot0{,}15=9\,€. Die gesamten Materialkosten betragen 69 €.
Merke: Zuerst die Kosten vollständig verteilen, dann den passenden Grundbetrag wählen. Eine richtige Gesamtsumme ersetzt nicht die Prüfung des Schlüssels.
Teste dich
Alles auf einen Blick
Betriebsabrechnungsbogen
Kostenarten stehen in Zeilen, Kostenstellen in Spalten.
Einzelkosten eines Produkts werden nicht noch einmal als Gemeinkosten verteilt.
Die Verteilungsgrundlage soll die Kostenverursachung möglichst gut abbilden.
Im mehrstufigen BAB werden Kosten vorgelagerter Hilfsstellen weiterverrechnet.
Materialgemeinkosten werden auf Materialeinzelkosten bezogen.
Umlagen und Schlüsselwechsel verändern bei vollständiger Verteilung die Gesamtsumme nicht.
Erfundener Übungsfall: BAB einer Kostümwerkstatt auswerten
- 1Nach der ersten Verteilung hat Material 1.500 € Gemeinkosten, Fertigung 4.500 € und die Hilfskostenstelle Computerbetreuung 900 €. Weitere Kostenstellen gibt es in diesem vereinfachten Fall nicht.
- 2Die Computerbetreuung wird nach gleich bewerteten Betreuungsstunden im Verhältnis eins zu zwei auf Material und Fertigung verteilt. Drei Anteile ergeben 900\,€:3=300\,€ je Anteil.
- 3Material erhält 300 € und hat danach 1.800 €. Fertigung erhält 600 € und hat danach 5.100 €. Die Hilfsstelle ist vollständig entlastet.
- 4Die Anfangssumme beträgt 1.500\,€+4.500\,€+900\,€=6.900\,€. Die Endsumme beträgt ebenfalls 1.800\,€+5.100\,€=6.900\,€.
- 5Die Materialeinzelkosten desselben Monats betragen 12.000 €. Der Materialzuschlagssatz ist daher \frac{1.800}{12.000}\cdot100\,\%=15\,\%.
- 6Für einen Auftrag mit 200 € Materialeinzelkosten ergibt das 200\,€\cdot0{,}15=30\,€ Materialgemeinkosten und damit 230 € gesamte Materialkosten.
Fehler finden
Fehler in Zeile 3In der dritten Zeile werden die gesamten Materialkosten als Grundbetrag verwendet. Richtig: Teile die 4.200 € Materialgemeinkosten durch 21.000 € Materialeinzelkosten und multipliziere mit 100\,\%. Der Zuschlagssatz beträgt 20\,\%.
Lückentext
Die Miete einer Werkstatt für mehrere Produkte kann keinem einzelnen Produkt direkt zugeordnet werden. Sie gehört hier zu den . Ein Verteilschlüssel nach gemessenen Quadratmetern ist ein . Beim Materialzuschlag wird der Gemeinkostenbetrag auf die bezogen.