

Gemeinkosten: Definition, Arten und Berechnung
Du erkennst Gemeinkosten, unterscheidest ihre Arten, berechnest Zuschläge und prüfst, was ein Produktverlust wirklich aussagt.
Kurz gesagt
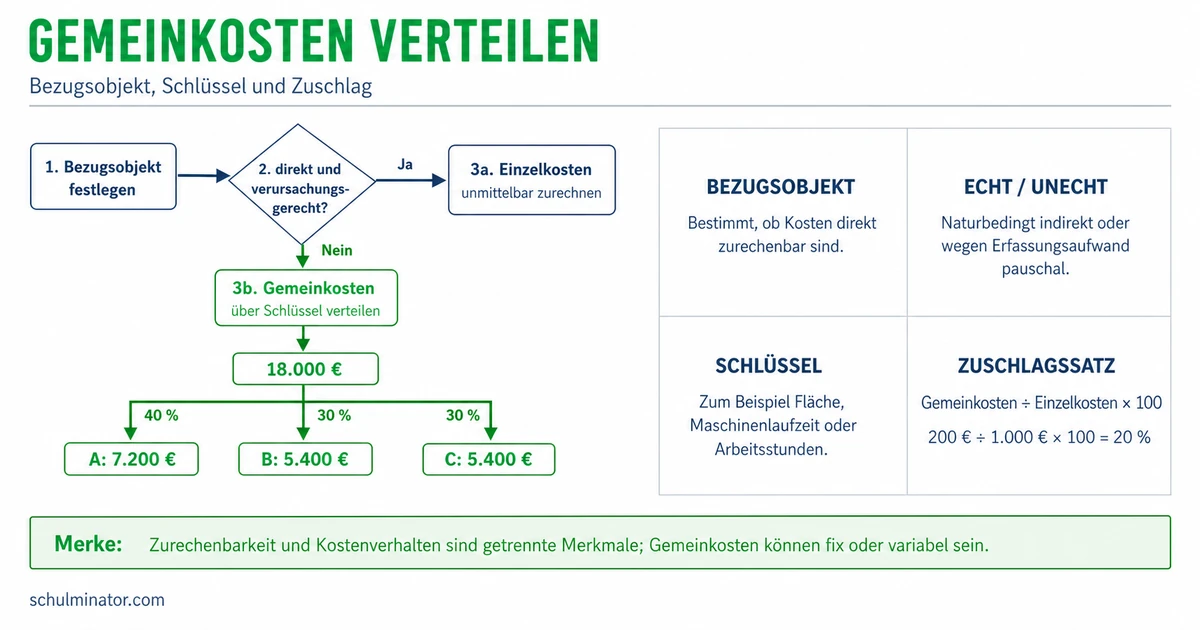
Gemeinkosten lassen sich dem betrachteten Produkt oder Bereich nicht direkt zurechnen oder werden aus Kostengründen gemeinsam erfasst. Du verteilst sie mit einem Schlüssel oder Zuschlag auf passende Bezugsgrößen.
Ein Betrieb stellt oft mehrere Produkte in derselben Halle her. Wem rechnet er dann die Hallenmiete zu? Du lernst, wie der Betrieb solche Kosten verteilt und warum ein rechnerischer Verlust noch keine ausreichende Begründung für das Streichen eines Produkts ist.
Deine Lernziele
In der Kostenrechnung untersucht ein Betrieb, welche Kosten für seine Leistungen anfallen. Zuerst legst du das Bezugsobjekt fest: Wofür sollen die Kosten ermittelt werden? Das kann ein Produkt, ein Auftrag oder ein betrieblicher Bereich sein. Eine Kostenstelle ist ein Bereich, in dem Kosten erfasst werden, etwa eine Abteilung. Ein Kostenträger ist eine Leistung, etwa ein hergestelltes Produkt, der Kosten zugerechnet werden.
Einzelkosten lassen sich dem gewählten Bezugsobjekt direkt zuordnen. Gemeinkosten lassen sich ihm nicht direkt zurechnen; für ihre Verteilung brauchst du eine Hilfsgröße. Eine solche Hilfsgröße heißt Verteilungsschlüssel. Daneben gibt es direkt zurechenbare Kosten, die ein Betrieb aus Kostengründen gemeinsam erfasst. Diese Sonderform lernst du im nächsten Abschnitt kennen. Einzelkosten und Gemeinkosten ergeben zusammen die Gesamtkosten des betrachteten Bereichs.
Die Einordnung hängt vom Bezugsobjekt ab. Nutzt eine Druckabteilung allein einen gemieteten Raum, ist dessen Miete der Abteilung direkt zurechenbar. Für die verschiedenen Produkte dieser Abteilung ist sie dagegen eine gemeinsam anfallende Kostenposition. Die Zuordnung zur Abteilung macht die Miete noch nicht zu Einzelkosten jedes Produkts. Auch die Gehälter einer Personalabteilung können gegenüber den einzelnen Produkten Gemeinkosten sein.
Gemeinkosten
Kosten, die dem gewählten Bezugsobjekt nicht direkt zugerechnet werden können. Direkt zurechenbare Kosten können aus wirtschaftlichen Gründen ebenfalls als Gemeinkosten behandelt werden.
Merke: Nenne zuerst das Bezugsobjekt. Prüfe dann die direkte Zuordnung und die tatsächliche Erfassung der Kosten.
Teste dich
Bei echten Gemeinkosten ist eine direkte Zuordnung zum gewählten Bezugsobjekt nicht möglich. Eine gemeinsam genutzte Halle dient etwa mehreren Produktarten. Ihre Miete lässt sich nicht direkt einem einzelnen Stück zurechnen. Ein Verteilungsschlüssel liefert einen rechnerischen Anteil, keine direkte Messung der Kosten dieses Stücks.
Bei unechten Gemeinkosten wäre die direkte Zuordnung möglich. Der Betrieb verzichtet aber aus wirtschaftlichen Gründen darauf: Die genaue Einzelerfassung würde zu viel Aufwand verursachen. Er sammelt die Kosten und verrechnet sie wie Gemeinkosten. Entscheidend ist somit auch, wie er die Kosten tatsächlich erfasst. Erfasst er dieselbe Kostenposition direkt für einen Auftrag, behandelt er sie als Einzelkosten.
Ob Kosten echt oder unecht sind, erkennst du deshalb nicht am Namen des Materials. Frage: Wäre eine direkte Zuordnung möglich? Falls ja: Wird aus Kostengründen darauf verzichtet? Ein niedriger Betrag allein beweist noch keine unechten Gemeinkosten.
Beispiel: Klebeband im Drachenbau
- 1Ein Betrieb baut verschiedene Drachen. Er könnte das verbrauchte Klebeband für jeden Auftrag messen.
- 2Weil die genaue Messung zu aufwendig wäre, erfasst er die Bandkosten gemeinsam und verteilt sie. Das sind unechte Gemeinkosten.
- 3Würde er den Bandverbrauch direkt je Auftrag erfassen und zurechnen, wären es Einzelkosten dieses Auftrags.
| Art | Direkte Zuordnung | Behandlung |
|---|---|---|
| Echte Gemeinkosten | Zum Bezugsobjekt nicht möglich | Verteilung über Hilfsgrößen |
| Unechte Gemeinkosten | Zum Bezugsobjekt möglich | Aus Kostengründen gemeinsam verrechnet |
Teste dich
Ein Betrieb kann Gemeinkosten zunächst auf Kostenstellen verteilen. Der Betriebsabrechnungsbogen ist eine Tabelle, die diese Verteilung erfasst. Kosten gemeinsam genutzter Hilfsbereiche können anschließend auf die Bereiche weiterverteilt werden, die ihre Leistungen erhalten. Der Schlüssel soll zum Kostenanfall passen. Bei gleichartigen gemieteten Räumen kann zum Beispiel die genutzte Fläche als vereinbarter Schlüssel dienen. Du teilst dann die gesamten Mietkosten durch die Gesamtfläche und multiplizierst mit der Fläche des Bereichs. Das ist eine rechnerische Verteilung.
Um Gemeinkosten anschließend Produkten zuzurechnen, kannst du einen Gemeinkostenzuschlagssatz verwenden. Er drückt die Gemeinkosten als Prozentsatz einer festgelegten Grundlage aus. Die Zuschlagsgrundlage ist der Betrag, auf den sich dieser Prozentsatz bezieht. Für denselben Zeitraum gilt: \text{Zuschlagssatz}=\frac{\text{Gemeinkosten}}{\text{Zuschlagsgrundlage}}\cdot 100\,\%. Zähler und Nenner sind Geldbeträge in derselben Währung; die Grundlage muss größer als null sein.
Materialeinzelkosten sind die direkt zurechenbaren Materialkosten. Materialgemeinkosten fallen gemeinsam im Materialbereich an, etwa für den Einkauf. Bei einem Materialzuschlag bilden die Materialeinzelkosten die Grundlage. Du teilst also nicht durch die Summe aus Einzelkosten und Gemeinkosten. Fertigungslöhne sind Lohnkosten für die Herstellung. Herstellkosten umfassen hier Materialeinzelkosten, Materialgemeinkosten, Fertigungslöhne und Fertigungsgemeinkosten. Vertrieb bedeutet den Bereich des Verkaufs. Die Tabelle zeigt übliche Grundlagen dieser Zuschlagskalkulation; andere Verfahren können abweichen.
Die zugerechneten Gemeinkosten eines Auftrags berechnest du aus seiner passenden Grundlage und dem Zuschlagssatz. Bei einem Satz von 18\,\% und Materialeinzelkosten des Auftrags von 70\,€ gilt: 70\,€\cdot\frac{18}{100}=12{,}60\,€. Diese Gemeinkosten kommen zu den Materialeinzelkosten hinzu. Die gesamten Materialkosten dieses Auftrags betragen damit 82{,}60\,€.
Beispiel: Miete nach Fläche verteilen
- 1Frei gewählter Übungsfall: Ein Keramikbetrieb verteilt die monatliche Miete von 1.800 € für gleichartige Räume nach Fläche.
- 2Die Fertigung nutzt 210 m², das Büro 90 m². Zusammen sind das 300 m².
- 3Je Quadratmeter werden 1.800\,€\div 300\,\text{m}^2=6\,€ /\text{m}^2 verteilt.
- 4Auf die Fertigung entfallen 210\,\text{m}^2\cdot 6\,€ /\text{m}^2=1.260\,€, auf das Büro entsprechend 540 €.
- 5Kontrolle: 1.260\,€+540\,€=1.800\,€. Die gesamte Miete ist verteilt.
| Gemeinkostenbereich | Übliche Zuschlagsgrundlage |
|---|---|
| Material | Materialeinzelkosten |
| Fertigung | Fertigungslöhne |
| Verwaltung | Herstellkosten |
| Vertrieb | Herstellkosten |
Merke: Ein Zuschlagssatz ist ein Prozentsatz. Der zugerechnete Gemeinkostenbetrag entsteht erst durch Anwendung auf die passende Grundlage des Auftrags.
Teste dich
Die Vollkostenrechnung rechnet Produkten sowohl variable als auch fixe Kosten zu. Variable Kosten verändern sich mit der hergestellten oder verkauften Menge. Fixkosten bleiben innerhalb eines betrachteten Zeitraums und Mengenbereichs gleich. Eine bereits vereinbarte Hallenmiete kann beispielsweise kurzfristig weiter anfallen, obwohl ein Produkt entfällt. Die Unterscheidung zwischen fix und variabel betrifft das Verhalten bei Mengenänderungen. Einzelkosten und Gemeinkosten betreffen dagegen die Zuordnung zum Bezugsobjekt. Das sind unterschiedliche Fragen.
Der Erlös ist hier der Geldbetrag aus dem Verkauf. Der Deckungsbeitrag zeigt, was vom Erlös nach Abzug der variablen Kosten übrig bleibt: \text{Deckungsbeitrag}=\text{Erlös}-\text{variable Kosten}. Alle drei Beträge beziehen sich auf dasselbe Produkt und denselben Zeitraum und werden in Euro angegeben. Ein positiver Deckungsbeitrag trägt zur Deckung der Fixkosten bei. Er ist noch nicht gleich Gewinn. Nach Abzug zugerechneter Fixkosten kann die Produktrechnung trotzdem einen Verlust zeigen.
Das Fixkostenproblem entsteht, wenn man zugerechnete Fixkosten mit vermeidbaren Kosten verwechselt. Vermeidbar sind Kosten, die bei einer Streichung tatsächlich wegfallen. Das Verteilen einer Hallenmiete auf Produkte kündigt keinen Mietvertrag. Prüfe deshalb, welche Kosten durch die Streichung entfallen und welche Erlöse verloren gehen.
Bleiben die gesamten Fixkosten und das übrige Geschäft unverändert, verschlechtert der Wegfall eines positiven Deckungsbeitrags das Unternehmensergebnis um genau diesen Betrag. Fallen durch die Streichung auch Fixkosten weg, vergleichst du diese Einsparung mit dem verlorenen Deckungsbeitrag. Eine Einsparung unterhalb des verlorenen Beitrags reicht bei sonst unverändertem Geschäft nicht aus. Kann der Betrieb die frei werdenden Maschinen oder Räume besser nutzen, muss er auch diese Alternative prüfen. Ein positiver Deckungsbeitrag allein begründet deshalb keine dauerhafte Empfehlung, das Produkt zu behalten.
Beispiel: Hängematten trotz rechnerischen Verlusts
- 1Frei gewählter Übungsfall für einen Monat: Hängematten bringen 7.200 € Erlös und verursachen 4.800 € variable Kosten.
- 2Der Deckungsbeitrag beträgt 7.200\,€-4.800\,€=2.400\,€.
- 3Die Vollkostenrechnung teilt dem Produkt 3.000 € fixe Gemeinkosten zu. Daraus ergibt sich ein Produktverlust von 2.400\,€-3.000\,€=-600\,€.
- 4Bei einer Streichung bleiben diese Fixkosten vollständig und das übrige Geschäft unverändert. Der Deckungsbeitrag von 2.400 € entfällt.
- 5Die Streichung verschlechtert das Unternehmensergebnis daher um 2.400 €. Der bisherige Produktverlust von 600 € ist keine Einsparung.
Merke: Zurechnung ist keine Einsparung. Vergleiche für die konkrete Entscheidung entfallende Kosten, verlorene Erlöse und mögliche andere Nutzungen.
Teste dich
Alles auf einen Blick
Gemeinkosten
Die direkte Zuordnung entscheidet sich am betrachteten Produkt, Auftrag oder Bereich.
Echte Gemeinkosten sind nicht direkt zurechenbar; unechte werden trotz möglicher Zuordnung aus Kostengründen gemeinsam verrechnet.
Ein passender Schlüssel teilt gemeinsame Kosten rechnerisch auf Bereiche oder Produkte auf.
Teile die Gemeinkosten durch die passende Grundlage und drücke das Verhältnis als Prozentsatz aus.
Zugerechnete Fixkosten sind nicht automatisch vermeidbar; prüfe die tatsächlichen Folgen einer Streichung.
Materialzuschlag für einen Leuchtenauftrag
- 1Frei gewählter Übungsfall: Ein Leuchtenbetrieb hat im Monat 2.100 € Materialgemeinkosten und 14.000 € Materialeinzelkosten.
- 2Wähle die Grundlage: Für den Materialzuschlag sind es die Materialeinzelkosten desselben Monats.
- 3Berechne den Satz: \frac{2.100}{14.000}\cdot 100\,\%=15\,\%.
- 4Ein Auftrag benötigt direkt zurechenbares Material im Wert von 120 €. Sein Gemeinkostenanteil beträgt 120\,€\cdot 15/100=18\,€.
- 5Addiere die Materialkosten des Auftrags: 120\,€+18\,€=138\,€. Das sind seine gesamten Materialkosten, noch nicht sämtliche Kosten des Auftrags.
Fehler finden
Fehler in Zeile 3Der Fehler liegt im Schluss vom rechnerischen Produktverlust auf eine Einsparung. Richtig: Die Streichung verschlechtert bei unveränderten Fixkosten und unverändertem übrigen Geschäft das Unternehmensergebnis um den verlorenen Deckungsbeitrag von 2.100 €.
Lückentext
Eine Druckmaschine wird von mehreren Produkten genutzt. Ihre gemeinsame Raummiete ist bezogen auf ein einzelnes Produkt . Ein Betrieb könnte den Fadenverbrauch je Auftrag messen, verzichtet aber wegen des Erfassungsaufwands darauf und verteilt die Kosten: Er behandelt sie als . Ein Betrieb hat in einem Monat 900 € Materialgemeinkosten und 6.000 € Materialeinzelkosten. Sein Materialgemeinkostenzuschlagssatz beträgt .