

Kostenstellenrechnung: BAB und Schlüssel erklärt
Du ordnest die Kostenstellenrechnung ein, verteilst Gemeinkosten im BAB und unterscheidest erste Zuordnung, interne Verrechnung und Zuschlag.
Kurz gesagt
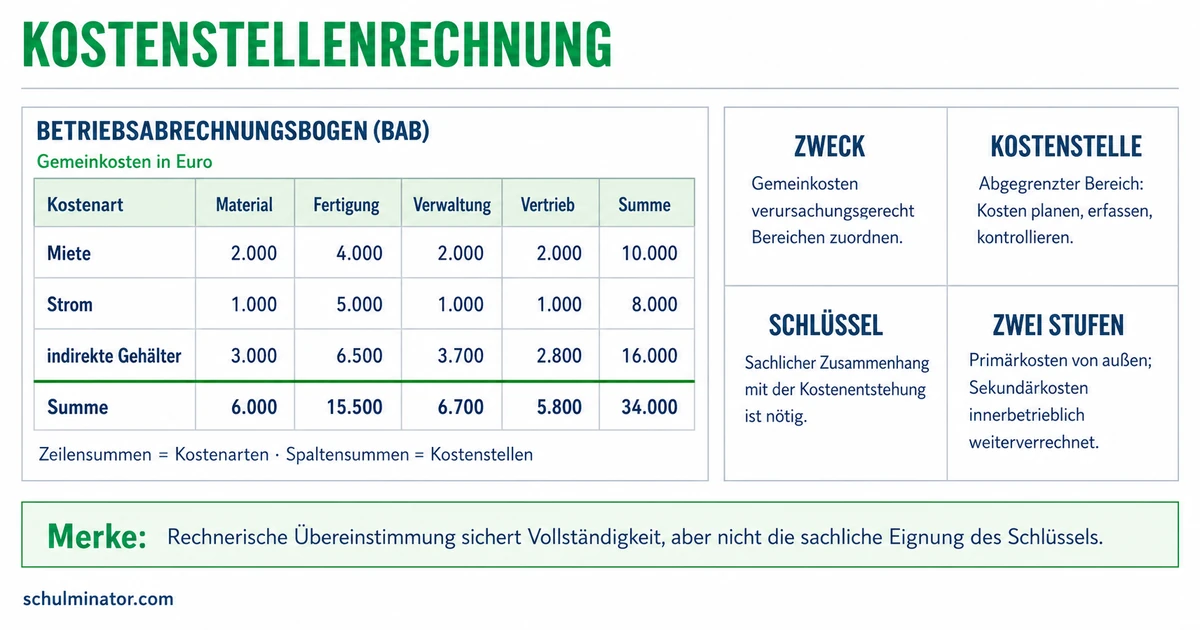
Die Kostenstellenrechnung zeigt, in welchen Betriebsbereichen Kosten anfallen. Im Betriebsabrechnungsbogen (BAB) ordnest du Gemeinkosten diesen Bereichen zu, etwa nach Fläche oder Verbrauch. Daraus lassen sich Zuschlagssätze für die Kostenrechnung der Produkte ableiten.
Ein Betrieb stellt Fahrradlampen her. Das Material einer Lampe lässt sich direkt zuordnen, die Miete gemeinsam genutzter Räume dagegen nicht. Mit der Kostenstellenrechnung kannst du solche gemeinsamen Kosten auf die Betriebsbereiche verteilen und für die weitere Rechnung vorbereiten.
Deine Lernziele
Die Kosten- und Leistungsrechnung ist eine interne Rechnung des Unternehmens. Sie liefert dem Betrieb Informationen für seine Planung und Kostenkontrolle. Ihre drei Stufen beantworten verschiedene Fragen: Welche Kosten sind entstanden? Wo sind sie angefallen? Wofür sind sie entstanden?
Die Kostenartenrechnung ordnet Kosten nach ihrer Art, etwa Miete oder Strom. Die Kostenstellenrechnung ordnet sie betrieblichen Bereichen zu. Eine Kostenstelle ist ein abgegrenzter Bereich, für dessen Kosten ein Verantwortlicher zuständig ist, etwa die Fertigung. Fertigung bedeutet Herstellung. Die Kostenträgerrechnung rechnet Kosten schließlich Produkten oder Dienstleistungen zu. Solche Produkte und Dienstleistungen heißen Kostenträger.
Einzelkosten kannst du einem bestimmten Produkt direkt zurechnen, etwa das dafür verbrauchte Material. Gemeinkosten lassen sich einem einzelnen Produkt nicht direkt oder nur mit unvertretbar hohem Aufwand zurechnen. Dazu gehört beispielsweise die Miete gemeinsam genutzter Räume. Die Kostenstellenrechnung verteilt diese Gemeinkosten zunächst auf die Betriebsbereiche. Ihre Ergebnisse gehen danach in die Kostenträgerrechnung ein. Ein Gemeinkostenbetrag kann trotzdem direkt zu einer Kostenstelle gehören: Das Gehalt des Lagerleiters betrifft das Lager, aber nicht direkt ein einzelnes Produkt.
Kostenstellenrechnung
Stufe zwischen Kostenartenrechnung und Kostenträgerrechnung. Sie ordnet Kosten den Betriebsbereichen zu und bereitet die weitere Zurechnung vor.
| Stufe | Leitfrage | Blick auf die Kosten |
|---|---|---|
| Kostenartenrechnung | Welche Kosten? | Miete, Strom und weitere Arten |
| Kostenstellenrechnung | Wo angefallen? | Betriebsbereiche wie Lager und Fertigung |
| Kostenträgerrechnung | Wofür entstanden? | Produkte oder Dienstleistungen |
Beispiel: Drei Blicke auf einen Keramikbetrieb
- 1Der Betrieb erfasst Strom als eigene Kostenart.
- 2Er ordnet die Stromkosten dem Brennbereich und dem Büro zu.
- 3Bei der weiteren Rechnung ermittelt er die Kosten seiner Keramikschalen als Produkte.
Teste dich
Der Betriebsabrechnungsbogen, kurz BAB, ist die tabellarische Form der Kostenstellenrechnung. In den Zeilen stehen Kostenarten mit ihren Beträgen, in den Spalten die Kostenstellen. Am Ende addierst du die Beträge jeder Kostenstelle. Lässt sich ein Betrag eindeutig einer Kostenstelle zuordnen, trägst du ihn dort direkt ein. Betrifft er mehrere Bereiche, brauchst du einen passenden Verteilungsschlüssel.
Ein Verteilungsschlüssel ist ein Maßstab für die Aufteilung. Er soll möglichst abbilden, wodurch die Kosten verursacht werden. Für gleich teuer gemietete Flächen kann die genutzte Fläche in Quadratmetern passen. Das Zeichen m² bedeutet Quadratmeter. Für Strom ist der gemessene Verbrauch in Kilowattstunden, kurz kWh, ein möglicher Maßstab. Eine Kilowattstunde ist eine Einheit für die verbrauchte elektrische Energie. Die Zahl der Räume wäre bei unterschiedlich großen Räumen kein genauer Flächenschlüssel. Es gibt keinen Schlüssel, der für jede Kostenart gleich gut passt.
Du rechnest: \text{Kostenanteil}=\text{Gesamtkosten}\cdot\frac{\text{Schlüsselwert der Kostenstelle}}{\text{Summe aller Schlüsselwerte}}. Die Gesamtkosten sind der zu verteilende Geldbetrag. Die Schlüsselwerte sind zum Beispiel die Flächen aller einbezogenen Bereiche; für sie verwendest du dieselbe Einheit. Der Bruch gibt den Anteil der Kostenstelle an.
Prüfe danach jede verteilte Kostenart: Die Summe ihrer Kostenanteile muss den ursprünglichen Betrag ergeben. Auch die Gesamtsumme über alle Kostenstellen muss mit den übernommenen Gesamtkosten übereinstimmen. Eine Differenz zeigt, dass die Beträge noch nicht übereinstimmen. Eine passende Kontrollsumme beweist aber nicht, dass du den richtigen Schlüssel oder die richtigen Anteile verwendet hast. Prüfe deshalb zusätzlich Maßstab, Ausgangswerte und Rechnung. In den folgenden Aufgaben gehen die Beträge ohne Rundungsreste auf.
| Gemeinsame Kosten | Möglicher Schlüssel | Wann passt er? |
|---|---|---|
| Raummiete | Genutzte Fläche | Bei gleichem Mietpreis je Quadratmeter |
| Strom | Gemessener Verbrauch | Wenn der Verbrauch je Bereich bekannt ist |
| Fahrzeugkosten | Gefahrene Kilometer | Wenn die Fahrleistung die Kosten passend abbildet |
Beispiel: Miete einer Backstube verteilen
- 1Eine erfundene Bäckerei verteilt 1.800 Euro Miete bei gleichem Preis je Quadratmeter: Backraum 90 m², Büro 30 m².
- 2Die Gesamtfläche beträgt 120 m². Der Backraum nutzt drei Viertel, das Büro ein Viertel davon.
- 3Backraum: 1.800\,\text{Euro}\cdot\frac{90}{120}=1.350\,\text{Euro}. Büro: 1.800\,\text{Euro}\cdot\frac{30}{120}=450\,\text{Euro}.
- 4Kontrolle: 1.350\,\text{Euro}+450\,\text{Euro}=1.800\,\text{Euro}. Die Mietkosten sind vollständig verteilt.
Merke: Erst direkt zuordnen, wo es eindeutig möglich ist. Sonst einen passenden Schlüssel wählen, Anteile berechnen und die Summen kontrollieren.
Teste dich
Die primäre Kostenverrechnung ist die erste Zuordnung der ursprünglich erfassten Gemeinkosten auf die Kostenstellen. Das kann direkt geschehen, etwa beim Gehalt des Lagerleiters für die Kostenstelle Lager. Es kann auch über einen Schlüssel geschehen, wie bei gemeinsam genutzten Mietflächen. Primär bedeutet hier also nicht, dass jeder Betrag direkt zugeordnet werden kann.
Die sekundäre Kostenverrechnung betrifft Leistungen zwischen Kostenstellen desselben Betriebs. Eine Hilfskostenstelle unterstützt andere Bereiche, etwa durch Reparaturen. Ihre Kosten werden auf die Kostenstellen verteilt, die diese Leistung nutzen. Das heißt auch innerbetriebliche Leistungsverrechnung. Hauptkostenstellen sind die Bereiche, deren Gemeinkosten anschließend auf Produkte weiterverrechnet werden, etwa die Fertigung. Wenn eine Hilfskostenstelle vollständig umgelegt wird, steht ihr Kostenbetrag danach bei null. Die Empfänger tragen entsprechend mehr Kosten. Dadurch entstehen für den Gesamtbetrieb keine zusätzlichen Kosten; vorhandene Kosten werden weiterverteilt.
Ein Zuschlagssatz ist ein Prozentsatz, mit dem Gemeinkosten bei der Rechnung für Produkte oder Aufträge berücksichtigt werden. Dazu setzt du die Gemeinkosten eines Bereichs zu einer passenden Bezugsgröße ins Verhältnis. Die Bezugsgröße ist der Geldbetrag, auf den sich der Prozentsatz bezieht. Für Materialgemeinkosten, etwa Kosten des Materiallagers, verwendet die hier gezeigte Zuschlagskalkulation die Materialeinzelkosten als Basis. Das sind die direkt zurechenbaren Kosten des verbrauchten Materials. Für Fertigungsgemeinkosten können dagegen die direkt zurechenbaren Fertigungslöhne als Basis dienen. Die Basis muss also zum Kostenbereich passen.
Für den Materialbereich gilt: \text{Zuschlagssatz}=\frac{\text{Materialgemeinkosten}}{\text{Materialeinzelkosten}}\cdot100\,\%. Beide Geldbeträge beziehen sich auf denselben Abrechnungszeitraum. In einem erfundenen Spielzeugbetrieb stehen 3.600 Euro Materialgemeinkosten 18.000 Euro Materialeinzelkosten gegenüber. Das ergibt \frac{3.600}{18.000}\cdot100\,\%=20\,\%. Ein Auftrag mit 45 Euro Materialeinzelkosten erhält damit 45\,\text{Euro}\cdot0{,}20=9\,\text{Euro} Materialgemeinkosten. Der Faktor 0,20 entspricht 20 Prozent. Zusammen sind das 54 Euro Materialkosten; weitere Kostenbereiche sind darin noch nicht enthalten. Der Zuschlag rechnet Kosten zu, er legt keinen Gewinn fest.
Primär oder sekundär?
Primär: ursprüngliche Gemeinkosten erstmals Kostenstellen zuordnen. Sekundär: Kosten für Leistungen zwischen Kostenstellen innerhalb des Betriebs weiterverrechnen.
Beispiel: Reparaturkosten intern weitergeben
- 1Eine erfundene betriebsinterne Reparaturstelle hat 720 Euro Kosten. Sie arbeitet 18 Stunden für die Abfüllung und 6 Stunden für die Verpackung. Weitere Leistungsempfänger gibt es hier nicht.
- 2Der Schlüssel umfasst 24 Stunden. Die Abfüllung erhält 720\,\text{Euro}\cdot\frac{18}{24}=540\,\text{Euro}, die Verpackung 720\,\text{Euro}\cdot\frac{6}{24}=180\,\text{Euro}.
- 3Die Hilfskostenstelle wird um 720 Euro entlastet. Die beiden Empfänger erhalten zusammen 720 Euro. Das ist sekundäre Verrechnung.
Merke: Der Verteilungsschlüssel teilt einen Betrag auf Kostenstellen auf. Der Zuschlagssatz bereitet die Zurechnung von Gemeinkosten auf Produkte oder Aufträge vor.
Teste dich
Alles auf einen Blick
Kostenstellenrechnung
Die Kostenstellenrechnung liegt zwischen Kostenartenrechnung und Kostenträgerrechnung.
Direkte Zuordnung geht vor; gemeinsame Beträge brauchen einen passenden Schlüssel.
Verteilte Summe und Ausgangsbetrag müssen übereinstimmen; der Schlüssel ist zusätzlich zu prüfen.
Primär ist die erste Zuordnung, sekundär die Weiterverrechnung innerbetrieblicher Leistungen.
Ein passender Prozentsatz rechnet Gemeinkosten Produkten oder Aufträgen zu.
Stromkosten einer Autowäsche verteilen
- 1In einem erfundenen Betrieb sollen 840 Euro Stromkosten nach gemessenem Verbrauch verteilt werden: Waschhalle 700 kWh, Trocknung 350 kWh, Büro 350 kWh.
- 2Addiere die Schlüsselwerte: 700+350+350=1.400. Der gesamte Verbrauch beträgt 1.400 kWh.
- 3Berechne den Anteil der Waschhalle: 840\,\text{Euro}\cdot\frac{700}{1.400}=420\,\text{Euro}.
- 4Trocknung und Büro erhalten jeweils 840\,\text{Euro}\cdot\frac{350}{1.400}=210\,\text{Euro}.
- 5Kontrolliere: 420\,\text{Euro}+210\,\text{Euro}+210\,\text{Euro}=840\,\text{Euro}. Die Differenz zum Ausgangsbetrag beträgt null Euro.
Fehler finden
Fehler in Zeile 3Die Rechnung verwendet für den Zuschnitt den Flächenanteil des Büros. Richtig: Für den Zuschnitt gilt 1.500\,\text{Euro}\cdot\frac{40}{100}=600\,\text{Euro}. Seine eigene Fläche bestimmt seinen Anteil.
Lückentext
Die Stufe, die Kosten betrieblichen Bereichen zuordnet, heißt . Eine Kostenart beträgt 640 Euro; verteilt wurden 160 Euro und 480 Euro. Die Differenz zwischen Ausgangsbetrag und verteilter Summe beträgt . Gibt eine betriebsinterne Reparaturstelle ihre Kosten für geleistete Reparaturen an die Fertigung weiter, ist das Kostenverrechnung.