

Kostenträgerzeitrechnung: UKV und GKV berechnen
Du unterscheidest Stück- und Zeitrechnung, erklärst Bestandsveränderungen und berechnest das Betriebsergebnis auf zwei Wegen.
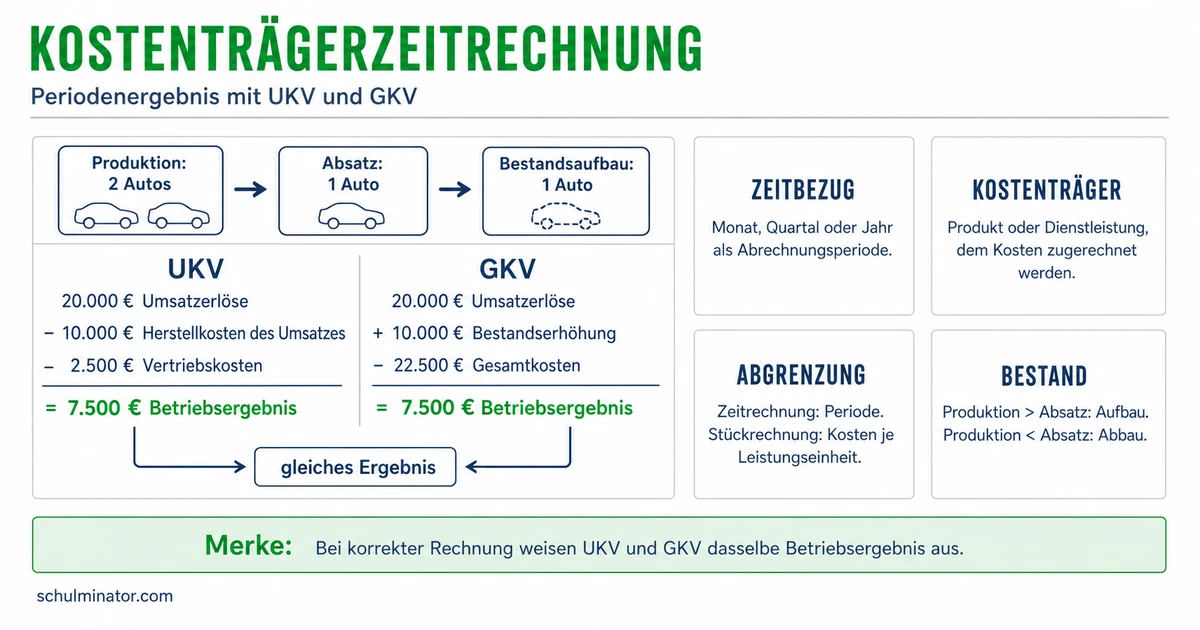
Kurz gesagt
Das Gesamtkostenverfahren verrechnet Umsatzerlöse, Bestandsveränderungen und Periodenkosten. Das Umsatzkostenverfahren zieht die Kosten der verkauften Produkte sowie Verwaltung und Vertrieb ab. Bei gleicher Bewertung und Kostengrundlage ergeben beide dasselbe Betriebsergebnis.
Ein Betrieb kann mehr herstellen, als er im selben Monat verkauft. Ein Teil seiner Produkte bleibt dann im Lager. Für das Ergebnis des Monats musst du deshalb Herstellung und Verkauf auseinanderhalten.
Deine Lernziele
Ein Kostenträger ist ein Produkt oder eine Dienstleistung, dem Kosten zugerechnet werden. Kosten erfassen den bewerteten Verbrauch für die betriebliche Tätigkeit, etwa Material und Arbeitsleistung. Die Kostenträgerrechnung fragt, wofür diese Kosten entstanden sind.
Die Kostenträgerstückrechnung ordnet die Kosten einer einzelnen Leistungseinheit zu, etwa einem Becher oder einem Reparaturauftrag. Die gesamten zugerechneten Kosten dieser Einheit heißen Selbstkosten. Sie helfen bei der Planung eines Verkaufspreises, sind aber selbst kein Verkaufspreis.
Die Kostenträgerzeitrechnung fasst die Kosten für einen bestimmten Zeitraum zusammen, zum Beispiel einen Monat. Einen solchen Zeitraum nennt man Periode. Zusammen mit den zugehörigen Leistungen und Erlösen ermöglicht sie die Berechnung des Betriebsergebnisses. Umsatzerlöse sind die Verkaufserlöse des Betriebs; in unseren Rechnungen werden sie ohne Umsatzsteuer angegeben. Das Betriebsergebnis zeigt den Gewinn oder Verlust aus der betrieblichen Tätigkeit dieser Periode. Es ist kein Kostenbetrag pro Stück.
Stückrechnung und Zeitrechnung
Die Stückrechnung betrachtet die Kosten je Leistungseinheit. Die Zeitrechnung betrachtet die Kosten eines Zeitraums und bildet zusammen mit der Erlös- und Leistungsrechnung die Grundlage für dessen Betriebsergebnis.
| Blick auf eine Keramikwerkstatt | Zuordnung |
|---|---|
| Selbstkosten eines Bechers | Kostenträgerstückrechnung |
| Kosten der Becherproduktion im April | Kostenträgerzeitrechnung |
| Verkaufserlöse abzüglich zugehöriger Kosten im April | Betriebsergebnisrechnung |
Teste dich
Die Produktionsmenge ist die hergestellte Stückzahl, die Absatzmenge die verkaufte Stückzahl einer Periode. Beide können sich unterscheiden: Ein Betrieb produziert auf Vorrat oder verkauft aus einem früher angelegten Lager. Bei fertigen Produkten gilt ohne andere Zu- und Abgänge: \text{Endbestand}=\text{Anfangsbestand}+\text{Produktionsmenge}-\text{Absatzmenge}. Alle Größen dieser Gleichung sind Stückzahlen.
Eine Bestandsmehrung bedeutet hier, dass der Wert des Bestands an fertigen oder unfertigen Erzeugnissen steigt. Eine Bestandsminderung bedeutet, dass dieser Wert sinkt. Fertige Erzeugnisse sind verkaufsbereite Produkte; unfertige Erzeugnisse sind noch in Arbeit. Für die Rechnung brauchst du den Wert der Bestände in Euro: \text{Bestandsveränderung}=\text{Endwert}-\text{Anfangswert}. Ein positiver Wert ist eine Mehrung, ein negativer eine Minderung.
Die Bestände werden hier zu Herstellkosten bewertet, nicht zum Verkaufspreis. Herstellkosten sind die der Herstellung zugerechneten Kosten, zum Beispiel für Material und Fertigungslöhne. Verwaltungskosten für die Organisation des Betriebs und Vertriebskosten für den Verkauf werden in unseren vereinfachten Aufgaben getrennt behandelt. Bei gleichbleibenden Herstellkosten je Stück kannst du die Mengenänderung mit den Herstellkosten je Stück multiplizieren.
Das Gesamtkostenverfahren (GKV) erfasst zunächst die gesamten betrieblichen Kosten der Periode. Darin stecken auch Herstellkosten für noch unverkaufte Produkte. Eine Bestandsmehrung wird deshalb hinzugerechnet: Sie gleicht diese Kosten der Lagerproduktion aus und erhöht bei sonst gleichen Größen das Ergebnis gegenüber einer Rechnung ohne Bestandskorrektur. Sie ist kein Umsatzerlös. Eine Bestandsminderung wird abgezogen. Werden zuvor gelagerte Produkte verkauft, werden so deren frühere Herstellkosten berücksichtigt, obwohl sie nicht in den Herstellungskosten der laufenden Periode stecken.
Beispiel: Eigener Modellfall: Seifen aus dem Lager verkaufen
- 1Ein Betrieb beginnt den Monat mit 90 fertigen Seifenstücken, produziert 360 und verkauft 390. Weitere Lagerbewegungen gibt es nicht. Die Herstellkosten betragen für alle Stücke 4 € je Stück.
- 2\text{Endbestand}=90+360-390=60 Stück. Das Lager schrumpft um 30 Stück.
- 3\text{Bestandsveränderung}=(60-90)\cdot 4\,€=-120\,€. Im GKV werden 120 € abgezogen, um die Herstellkosten der zusätzlich verkauften Lagerware einzubeziehen.
Merke: Im GKV gilt: Bestandsmehrung hinzurechnen, Bestandsminderung abziehen. Der Wert der Lagerveränderung ist kein Verkaufserlös.
Teste dich
Wir rechnen mit einem vereinfachten Produktionsbetrieb: Es gibt Umsatzerlöse, Herstellkosten, Verwaltungs- und Vertriebskosten sowie gegebenenfalls Bestandsveränderungen. Weitere betriebliche Leistungen, Erträge oder Kosten kommen in diesen Aufgaben nicht vor. Alle Kosten sind vollständig zugeordnet. Für gelagerte und neu hergestellte Stücke gelten dieselben Herstellkosten je Stück; andere Lagerbewegungen und Änderungen der Bewertung bleiben ausgeschlossen.
Im GKV gilt dann: \text{Betriebsergebnis}=\text{Umsatzerlöse}+\text{Bestandsveränderung}-\text{gesamte Periodenkosten}. Die Bestandsveränderung wird mit ihrem Vorzeichen eingesetzt. Eine Minderung ist also bereits ein negativer Betrag. Die gesamten Periodenkosten enthalten die Herstellkosten der Produktion sowie Verwaltung und Vertrieb. Im GKV werden die Kosten nach Arten wie Material und Personal gegliedert; für unsere Rechnung sind sie zu einem Gesamtbetrag zusammengefasst.
Das Umsatzkostenverfahren (UKV) geht von den verkauften Produkten aus. Es gliedert die Kosten nach Aufgabenbereichen wie Herstellung, Verwaltung und Vertrieb. Hier gilt: \text{Betriebsergebnis}=\text{Umsatzerlöse}-\text{Herstellkosten der verkauften Produkte}-\text{Verwaltungskosten}-\text{Vertriebskosten}. Die gesamten Verwaltungs- und Vertriebskosten der Periode werden abgezogen. Eine zusätzliche Bestandskorrektur entfällt, weil bei den Herstellkosten bereits die verkaufte Menge zugrunde liegt.
Für unsere Modellfälle berechnest du die Umsatzerlöse als Absatzmenge mal Verkaufspreis je Stück ohne Umsatzsteuer. Die Herstellkosten der Produktion sind Produktionsmenge mal Herstellkosten je Stück; die Herstellkosten der verkauften Produkte sind Absatzmenge mal Herstellkosten je Stück. Prüfe abschließend: Bei derselben Kostengrundlage und Bestandsbewertung ergeben beide Verfahren dasselbe Betriebsergebnis. Im GKV korrigierst du die Gesamtkosten durch die Bestandsveränderung; im UKV berücksichtigst du die passenden Herstellkosten direkt. Ein positives Ergebnis ist ein Betriebsgewinn, ein negatives ein Betriebsverlust.
Beispiel: Eigener Modellfall: Stoffbeutel auf Vorrat herstellen
- 1Es gelten die vereinfachten Bedingungen dieses Abschnitts. Ein Betrieb produziert 240 Stoffbeutel und verkauft 180 für je 25 € ohne Umsatzsteuer. Die Herstellkosten betragen 10 € je Stück. Verwaltung und Vertrieb kosten zusammen 900 € im Monat.
- 2\text{Umsatzerlöse}=180\cdot 25\,€=4.500\,€. Die gesamten Periodenkosten sind 240\cdot 10\,€+900\,€=3.300\,€.
- 3\text{Bestandsveränderung}=(240-180)\cdot 10\,€=600\,€. Es liegt eine Bestandsmehrung vor.
- 4GKV: 4.500\,€+600\,€-3.300\,€=1.800\,€.
- 5UKV: 4.500\,€-180\cdot 10\,€-900\,€=1.800\,€. Beide Wege ergeben denselben Betriebsgewinn.
Teste dich
Alles auf einen Blick
Kostenträgerzeitrechnung
Die Stückrechnung betrachtet eine Leistungseinheit, die Zeitrechnung eine Periode.
Herstellung und Verkauf können in unterschiedliche Perioden fallen.
Die Bestandsveränderung wird hier zu Herstellkosten berechnet, nicht zum Verkaufspreis.
Bestandsmehrung hinzurechnen, Bestandsminderung abziehen.
Herstellkosten der verkauften Produkte sowie Verwaltungs- und Vertriebskosten abziehen; weitere Posten sind im vereinfachten Modell ausgeschlossen.
Bei gleicher Kostengrundlage und Bestandsbewertung ergeben beide Verfahren dasselbe Betriebsergebnis.
Eigener Modellfall: Notizhefte aus dem Lagerbestand verkaufen
- 1Es gelten die vereinfachten Bedingungen aus Abschnitt 3. Ein Betrieb hat anfangs 100 fertige Notizhefte auf Lager, produziert 600 und verkauft 660 für je 8 € ohne Umsatzsteuer. Weitere Lagerbewegungen fehlen. Die Herstellkosten aller Hefte betragen 3 € je Stück; Verwaltung und Vertrieb kosten zusammen 500 €.
- 2Endbestand: 100+600-660=40 Hefte. Die Bestandsveränderung beträgt (40-100)\cdot 3\,€=-180\,€.
- 3Umsatzerlöse: 660\cdot 8\,€=5.280\,€. Gesamte Periodenkosten: 600\cdot 3\,€+500\,€=2.300\,€.
- 4GKV: 5.280\,€+(-180\,€)-2.300\,€=2.800\,€. Die Bestandsminderung senkt das Ergebnis gegenüber einer Rechnung ohne Bestandskorrektur.
- 5UKV: 5.280\,€-660\cdot 3\,€-500\,€=2.800\,€. Hier sind die Herstellkosten der zusätzlich verkauften Lagerhefte bereits enthalten.
- 6Beide Rechnungen ergeben 2.800 € Betriebsgewinn. Es wird derselbe Verkauf mit derselben Bewertung erfasst.
Fehler finden
Fehler in Zeile 3In der dritten Zeile ist das Vorzeichen der Bestandsmehrung falsch. Richtig: Im GKV werden die 180 € hinzugerechnet und die gesamten Periodenkosten abgezogen. So werden die bereits erfassten Herstellkosten der Lagerproduktion ausgeglichen.
Lückentext
Die Rechnung für die Kosten eines einzelnen Produkts heißt . Steigt der Herstellkostenwert des Bestands an fertigen Erzeugnissen, wird diese Mehrung im GKV bei sonst gleichen Größen . Bei gleichbleibenden Herstellkosten je Stück berechnest du im UKV die Herstellkosten der verkauften Produkte mit der .