

Kosten verstehen: Arten, Berechnung und Gewinn
Du unterscheidest Kostenarten, berechnest Gesamt- und Stückkosten und findest heraus, ab welcher Verkaufsmenge sich Kosten und Erlös decken.
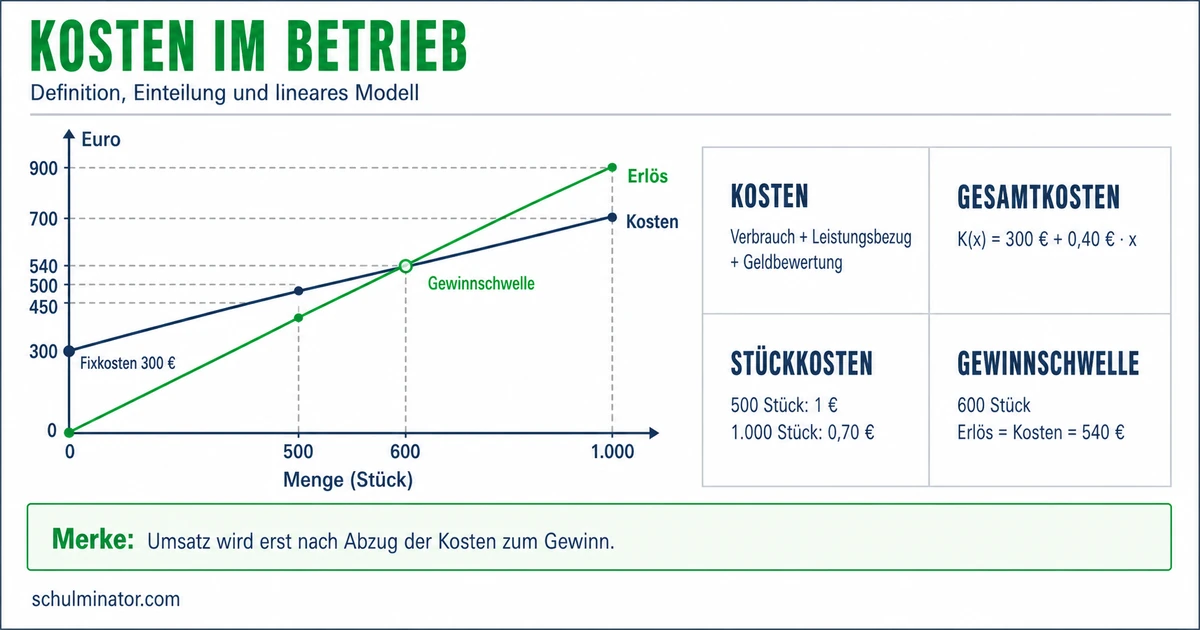
Kurz gesagt
Kosten sind der in Geld bewertete Verbrauch für die betriebliche Leistung. Sie lassen sich nach Mengenabhängigkeit und Zuordnung einteilen. Aus Gesamtkosten und Erlös berechnest du den Gewinn; an der Gewinnschwelle sind beide gleich hoch.
Ein Betrieb muss Material, Arbeit und Räume einsetzen, bevor er mit seinen Produkten Geld verdienen kann. Doch nicht jeder bezahlte Einkauf ist schon verbrauchtes Material. Du lernst, Kosten einzuordnen und mit einem einfachen Rechenmodell zu prüfen, ob ein Verkauf die Kosten deckt.
Deine Lernziele
Ein Schuhmacher verwendet Klebstoff und Arbeitszeit, um Schuhe zu reparieren. Beides dient seiner betrieblichen Leistung: der Reparatur. Unter Kosten verstehen wir hier den in Geld bewerteten Verbrauch von Gütern und Leistungen für den Betriebszweck. Wir betrachten dabei einen festgelegten Zeitraum, zum Beispiel einen Monat.
Prüfe drei Merkmale. Güterverbrauch bedeutet, dass der Betrieb etwa Material, Energie oder Arbeitsleistung einsetzt und verbraucht. Leistungsbezug bedeutet, dass dieser Verbrauch zur Herstellung, zum Verkauf oder zum Bereithalten der dafür nötigen Räume und Arbeitsmittel gehört. Geldbewertung bedeutet, dass du den Verbrauch mit einem Geldbetrag ansetzt. So kannst du unterschiedliche Verbräuche zusammenrechnen: Kilogramm Material und Arbeitsstunden lassen sich nicht unmittelbar addieren, ihre Geldwerte schon.
Kauft und bezahlt der Schuhmacher Klebstoff, der zunächst unverändert im Lager bleibt, ist dieser Klebstoff noch nicht verbraucht. Die Materialkosten entstehen in diesem Fall beim Einsatz für die Reparatur. Kosten und Bezahlung können also zu verschiedenen Zeitpunkten auftreten.
Kosten
In Geld bewerteter Verbrauch von Gütern und Leistungen für den Betriebszweck innerhalb des betrachteten Zeitraums.
Beispiel: Material für eine Drachenwerkstatt
- 1Ein Drachenbauer verbraucht in einem Monat Papier im Wert von 18 Euro und Leim im Wert von 7 Euro für seine Drachen.
- 2Papier und Leim werden verbraucht und dienen der Herstellung: Güterverbrauch und Leistungsbezug sind gegeben.
- 3Beide Verbräuche sind in Euro bewertet. Zusammen entstehen dafür Materialkosten von 18+7=25\,\text{Euro}.
Teste dich
Zwei Fragen führen zu zwei verschiedenen Einteilungen. Die erste lautet: Ändern sich die Kosten mit der hergestellten Menge? Fixkosten bleiben im betrachteten Zeitraum und innerhalb der vorhandenen Produktionsmöglichkeiten von dieser Menge unabhängig. Eine vereinbarte Monatsmiete kann zum Beispiel auch ohne Produktion anfallen. „Fix“ bedeutet nicht, dass sich der Betrag für alle Zukunft nicht ändern kann. Variable Kosten hängen dagegen von der Menge ab, etwa Materialkosten für zusätzlich hergestellte Produkte.
Die zweite Frage lautet: Kannst du die Kosten einem bestimmten Produkt oder Auftrag direkt zuordnen? Dann sind es Einzelkosten. Ist eine direkte Zuordnung nicht möglich, sind es Gemeinkosten. Diese werden nach einer festgelegten Regel verteilt, zum Beispiel nach den Arbeitsstunden für die verschiedenen Aufträge.
Die beiden Einteilungen beschreiben unterschiedliche Eigenschaften. Kosten können deshalb zugleich variabel und Einzelkosten sein. Auch variable Gemeinkosten sind möglich: Gemeinsam gemessene Maschinenenergie kann mit der Gesamtproduktion steigen, ohne einem einzelnen Produkt direkt zugeordnet werden zu können.
| Fall in einer Fahrradwerkstatt | Mengenabhängigkeit | Zuordnung |
|---|---|---|
| Bremszug, der für einen bestimmten Reparaturauftrag verbraucht wird | Variabel | Einzelkosten des Auftrags |
| Feste Monatsmiete für die gemeinsame Werkstatt | Fix im betrachteten Monat | Gemeinkosten der Aufträge |
| Gemeinsam gemessene Energie, die mit der Gesamtzahl der Reparaturen steigt | Variabel | Gemeinkosten der Aufträge |
Merke: Fix oder variabel beschreibt die Abhängigkeit von der Menge. Einzel- oder Gemeinkosten beschreibt die direkte Zuordnung zu einem Produkt oder Auftrag.
Teste dich
Eine Kostenfunktion ist eine Rechenvorschrift: Du setzt eine hergestellte Menge ein und erhältst die zugehörigen Gesamtkosten. Wir verwenden ein lineares Modell. Dabei bleiben die Fixkosten und die variablen Kosten je Stück gleich. Jedes zusätzliche Stück erhöht die Gesamtkosten um denselben Betrag. Das Modell gilt hier für einen Monat und für Mengen, die mit den vorhandenen Räumen und Maschinen hergestellt werden können.
Die Stückzahl heißt x, die gesamten Fixkosten heißen K_f und die variablen Kosten je Stück k_v. Die Gesamtkosten bei der Menge x schreiben wir als K(x). Du rechnest: K(x)=K_f+k_v\cdot x Zuerst multiplizierst du die variablen Kosten je Stück mit der Stückzahl. Dann addierst du die Fixkosten. Die Geldbeträge werden in Euro angegeben; k_v hat die Einheit Euro je Stück.
Stückkosten sind die durchschnittlichen Gesamtkosten je hergestelltem Stück. Wir schreiben dafür k(x). Bei einer positiven Stückzahl gilt: k(x)=\frac{K(x)}{x}=\frac{K_f}{x}+k_v Das Ergebnis hat die Einheit Euro je Stück. Bei null hergestellten Stücken kannst du keine Stückkosten berechnen, weil du nicht durch null teilen kannst.
Bei unveränderten positiven Fixkosten und unveränderten variablen Kosten je Stück sinken die Stückkosten, wenn du mehr herstellst. Derselbe Fixkostenbetrag verteilt sich dann auf mehr Stücke. Die Fixkosten insgesamt sinken dadurch nicht.
Beispiel: Kerzen im linearen Modell
- 1Eine Kerzenwerkstatt hat im betrachteten Monat 180 Euro Fixkosten und 3 Euro variable Kosten je Kerze. Diese Werte gelten für die betrachteten Mengen.
- 2Für 40 Kerzen betragen die variablen Kosten 3\cdot40=120\,\text{Euro}. Die Gesamtkosten sind 180+120=300\,\text{Euro}.
- 3Die Stückkosten betragen 300:40=7{,}50\,\text{Euro} je Kerze.
- 4Bei 60 Kerzen sind es 180+3\cdot60=360\,\text{Euro} insgesamt und 360:60=6\,\text{Euro} je Kerze. Die gesamten Fixkosten bleiben 180 Euro.
Merke: Verwechsle die variablen Kosten je Stück nicht mit den gesamten Stückkosten. Die gesamten Stückkosten enthalten zusätzlich einen Anteil der Fixkosten.
Teste dich
Der Erlös ist der Wert der verkauften Produkte. Mit Verkaufspreis meinen wir in den folgenden Rechnungen den Preis ohne Umsatzsteuer, also ohne die Steuer auf den Verkauf. Preisnachlässe lassen wir weg. Wir betrachten ein Produkt in einem Monat und nehmen an, dass die hergestellte Menge vollständig verkauft wird. Preis, Fixkosten und variable Kosten je Stück bleiben im betrachteten Mengenbereich gleich.
Der Verkaufspreis je Stück heißt p, die verkaufte Stückzahl weiterhin x und der Erlös E(x). Es gilt: E(x)=p\cdot x Der Erlös ist noch nicht der Gewinn. Für das Ergebnis aus diesem Verkauf ziehst du die zugehörigen Gesamtkosten K(x) ab. Wir nennen dieses Ergebnis hier Gewinn und schreiben G(x): G(x)=E(x)-K(x) Erlös, Gesamtkosten und Gewinn werden in Euro angegeben. Ist das Ergebnis negativ, entsteht ein Verlust. Bei null sind Kosten und Erlös gleich hoch.
Die Gewinnschwelle ist die Menge, bei der der Erlös die Gesamtkosten gerade deckt. Der Deckungsbeitrag je Stück ist der Verkaufspreis abzüglich der variablen Kosten je Stück. Er heißt hier d und hat die Einheit Euro je Stück: d=p-k_v Dieser Betrag trägt zunächst zur Deckung der Fixkosten bei. Er ist deshalb noch nicht der Gewinn je Stück.
Bei positiven Fixkosten und positivem Deckungsbeitrag je Stück erhältst du die rechnerische Gewinnschwelle x_G mit: x_G=\frac{K_f}{d}=\frac{K_f}{p-k_v} Das Ergebnis ist eine Stückzahl. Unter den genannten Modellannahmen entsteht unterhalb dieser Menge Verlust und oberhalb Gewinn. Bei positiven Fixkosten und einem Verkaufspreis, der höchstens die variablen Kosten je Stück deckt, erreichst du durch mehr Verkauf keine Gewinnschwelle.
Kannst du ganze Stücke verkaufen und ist das Rechenergebnis keine ganze Zahl, rundest du für die kleinste kostendeckende Verkaufsmenge auf. Bei dieser aufgerundeten Menge kann bereits ein kleiner Gewinn entstehen. Genau null Gewinn gilt an der rechnerischen Schwelle.
Beispiel: Bedruckte Stoffbeutel
- 1Im linearen Modell verkauft ein Betrieb im Monat alle 50 hergestellten Stoffbeutel. Der Preis ohne Umsatzsteuer beträgt 9 Euro je Beutel, die variablen Kosten 5 Euro je Beutel und die Fixkosten 120 Euro.
- 2Der Erlös ist 9\cdot50=450\,\text{Euro}. Die Gesamtkosten betragen 120+5\cdot50=370\,\text{Euro}.
- 3Der Gewinn beträgt 450-370=80\,\text{Euro}.
- 4Der Deckungsbeitrag beträgt 9-5=4\,\text{Euro} je Beutel. Die Gewinnschwelle liegt bei 120:4=30 verkauften Beuteln. Dort sind Erlös und Gesamtkosten jeweils 270 Euro.
Merke: Vergleiche Erlös und Kosten für dasselbe Produkt und denselben Zeitraum. Die einfache Gewinnschwellenformel setzt die genannten gleichbleibenden Werte und einen positiven Deckungsbeitrag je Stück voraus.
Teste dich
Alles auf einen Blick
Kosten
Entscheidend ist der in Geld bewertete Verbrauch für die betriebliche Leistung im betrachteten Zeitraum.
Mengenabhängigkeit und direkte Zuordnung sind zwei verschiedene Fragen.
Im linearen Modell addierst du zu den Fixkosten die variablen Kosten je Stück mal Stückzahl.
Teile die Gesamtkosten durch die positive hergestellte Stückzahl. Die gesamten Fixkosten bleiben bei größerer Menge im Modell gleich.
Im beschriebenen Verkaufsmodell deckt der Erlös dort gerade die Gesamtkosten. Bei positivem Deckungsbeitrag je Stück teilst du die positiven Fixkosten durch diesen Betrag.
Lohnt sich die Herstellung von Holzstempeln?
- 1Ein Stempelhersteller hat im linearen Modell für einen Monat 168 Euro Fixkosten und 5 Euro variable Kosten je Stempel. Er verkauft alle 30 hergestellten Stempel für jeweils 12 Euro ohne Umsatzsteuer. Alle Werte bleiben im betrachteten Mengenbereich gleich.
- 2Berechne die variablen Kosten: 5\cdot30=150\,\text{Euro}.
- 3Addiere die Fixkosten: Die Gesamtkosten betragen 168+150=318\,\text{Euro}.
- 4Berechne den Erlös: 12\cdot30=360\,\text{Euro}.
- 5Ziehe die Gesamtkosten ab: 360-318=42\,\text{Euro}. Der Verkauf ergibt 42 Euro Gewinn.
- 6Bestimme die Gewinnschwelle: Der Deckungsbeitrag je Stück beträgt 12-5=7\,\text{Euro}. Damit decken 168:7=24 verkaufte Stempel die Kosten genau. Die 30 verkauften Stempel liegen darüber.
Fehler finden
Fehler in Zeile 4Die letzte Zeile halbiert fälschlich die gesamten Fixkosten. Richtig: Bei 32 hergestellten Abzeichen betragen die gesamten Fixkosten weiterhin 96 Euro. Der Anteil je Stück sinkt auf 3 Euro.
Lückentext
Eine vereinbarte Werkstattmiete bleibt im betrachteten Monat innerhalb der vorhandenen Produktionsmöglichkeiten unabhängig von der hergestellten Menge. Sie zählt zu den . Materialkosten, die sich einem bestimmten Auftrag direkt zuordnen lassen, sind . Sind Erlös und Gesamtkosten für denselben Verkauf gleich hoch, liegt der Gewinn .