

Einzelkosten und Gemeinkosten einfach erklärt
Du unterscheidest Einzel- und Gemeinkosten, berechnest Zuschläge und prüfst, welche Kosten sich durch eine Entscheidung verändern.
Kurz gesagt
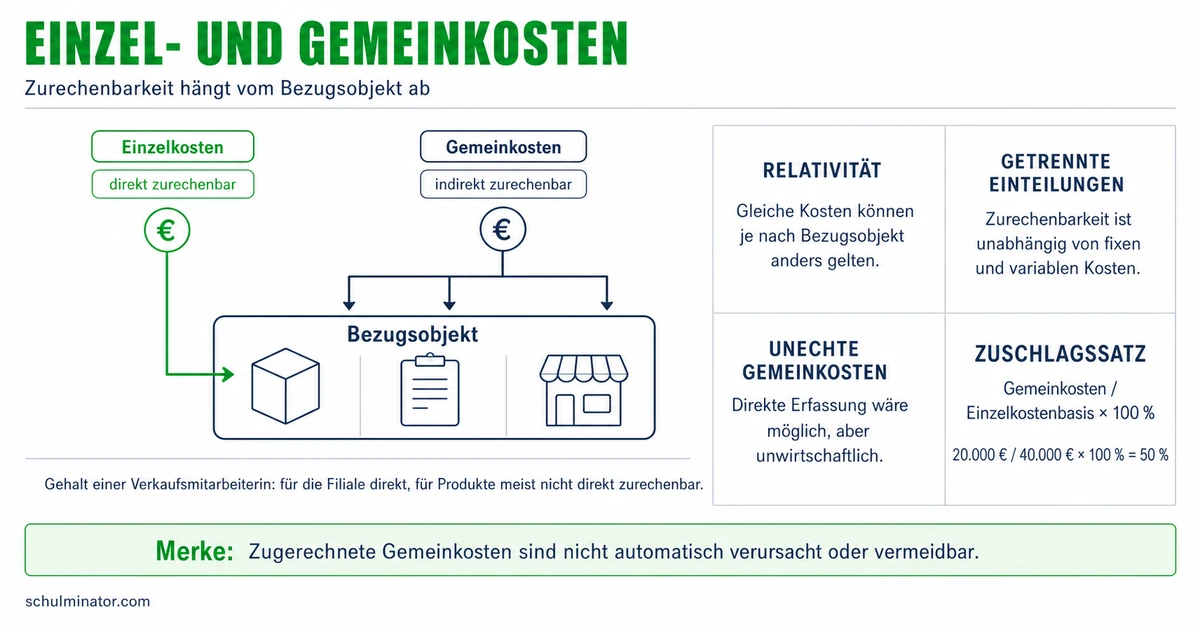
Einzelkosten lassen sich dem betrachteten Produkt oder Bereich direkt zurechnen. Gemeinkosten werden über eine Aufteilungsregel zugerechnet; ihre Einordnung hängt davon ab, welches Objekt du betrachtest.
Ein Betrieb bezahlt Material, Räume und Mitarbeiter. Doch welcher Anteil gehört zu welchem Auftrag? Du lernst, direkte Zuordnung von rechnerischer Verteilung zu unterscheiden und einen Gemeinkostenzuschlag richtig zu deuten.
Deine Lernziele
In der Kostenrechnung ordnet ein Betrieb seine Kosten zum Beispiel Produkten oder Aufträgen zu. Ein solches Produkt oder ein solcher Auftrag heißt Kostenträger. Einzelkosten lassen sich dem betrachteten Kostenträger direkt zurechnen. Dazu gehören etwa Materialkosten, wenn der Materialverbrauch für diesen Auftrag einzeln erfasst wird.
Gemeinkosten sind dem einzelnen Kostenträger indirekt zurechenbar. Die Feuerversicherung einer gemeinsam genutzten Werkhalle betrifft beispielsweise verschiedene Produkte. Für die Verteilung brauchst du einen Verteilungsschlüssel: eine festgelegte Aufteilungsregel. Eine rechnerische Zuteilung macht aus Gemeinkosten keine Einzelkosten.
Entscheidend ist die tatsächliche Zuordnung, nicht der Name der Kostenart. Wird verbrauchsabhängiger Strom für einen Auftrag getrennt gemessen, kann dieser Kostenanteil direkt zurechenbar sein. Bei unechten Gemeinkosten wäre eine direkte Zuordnung möglich, der Betrieb behandelt sie aber aus Wirtschaftlichkeitsgründen wie Gemeinkosten. Beispielsweise kann die genaue Erfassung kleiner Schraubenmengen zu aufwendig sein.
Zurechenbarkeit
Sie beschreibt, ob du Kosten einem betrachteten Objekt direkt zuordnen kannst oder sie mithilfe einer Aufteilungsregel zurechnest.
Beispiel: Modellfall: Ein Betrieb für Sportgeräte
- 1Der Betrieb stellt Springseile und Bälle in derselben Werkhalle her.
- 2Der Gummiverbrauch für einen bestimmten Ballauftrag wird einzeln erfasst: Die entsprechenden Materialkosten sind Einzelkosten des Auftrags.
- 3Die Feuerversicherung der gemeinsam genutzten Halle lässt sich dem Ballauftrag nicht direkt zurechnen: Sie zählt zu seinen Gemeinkosten.
Teste dich
Das Bezugsobjekt ist das Objekt, dem du Kosten zuordnen möchtest. Das kann ein Auftrag, ein Produkt oder eine ganze Abteilung sein. Frage deshalb vor jeder Einordnung: Für welches Objekt untersuche ich die Kosten?
Eine Kostenstelle ist ein betrieblicher Bereich, für den Kosten getrennt erfasst werden, etwa eine Verpackungsabteilung. Kostenstelleneinzelkosten lassen sich dieser Kostenstelle direkt zurechnen. Kostenstellengemeinkosten betreffen mehrere Kostenstellen und müssen zwischen ihnen verteilt werden.
Das Gehalt eines ausschließlich für eine Abteilung zuständigen Leiters lässt sich dieser Abteilung direkt zuordnen. Betrachtet man dagegen die verschiedenen dort bearbeiteten Produkte, ist eine Verteilung nötig. Das Gehalt ist also Einzelkosten der Abteilung und Gemeinkosten ihrer Produkte. Der ausgezahlte Betrag ändert sich durch den Wechsel des Bezugsobjekts nicht. Eine Abteilung direkt zu belasten bedeutet auch nicht, jedem ihrer Produkte den gesamten Betrag direkt zuzurechnen.
Beispiel: Modellfall: Verpackung von Tee
- 1Die Verpackungsabteilung eines Teeanbieters verpackt sowohl Dosen als auch Nachfüllbeutel.
- 2Der Leiter arbeitet ausschließlich für diese Abteilung. Sein Gehalt ist ihr direkt zurechenbar.
- 3Einer einzelnen Dose lässt sich sein Gehalt nicht direkt zurechnen. Auf Produktebene sind es Gemeinkosten.
Merke: Nenne das Bezugsobjekt mit: Einzelkosten einer Kostenstelle können zugleich Gemeinkosten ihrer Produkte sein.
Teste dich
Ein Gemeinkostenzuschlagssatz gibt Gemeinkosten als Prozentsatz einer festgelegten Bezugsgröße an. Die Bezugsgröße ist der Kostenbetrag, auf den du den Zuschlag beziehst. Bei Materialgemeinkosten, etwa für ein gemeinsam genutztes Materiallager, können das die Materialeinzelkosten sein. Das sind die direkt zurechenbaren Kosten des eingesetzten Materials.
Gemeinkosten und Bezugsgröße müssen zum selben Bereich und Zeitraum gehören. Der Betrag der Bezugsgröße muss größer als null sein. Du teilst die Gemeinkosten durch die Bezugsgröße und drückst das Verhältnis in Prozent aus: \text{Zuschlagssatz}=\frac{\text{Gemeinkosten}}{\text{Bezugsgröße}}\cdot100\,\%. Beide Kostenbeträge stehen dabei in Euro. Im Nenner steht die vereinbarte Bezugsgröße, nicht die Summe aus ihr und den Gemeinkosten.
Auf einen einzelnen Auftrag wendest du denselben Satz mit dessen zugehöriger Bezugsgröße an: \text{zugerechnete Gemeinkosten}=\text{Bezugsgröße des Auftrags}\cdot\text{Zuschlagssatz}. Dabei bedeutet beispielsweise ein Satz von 20\,\% den Faktor 0{,}20. Das Ergebnis ist der zugerechnete Gemeinkostenbetrag, noch nicht die Summe aus Einzel- und Gemeinkosten. Ein Materialzuschlag erfasst außerdem keine weiteren Kostenbereiche wie Fertigung oder Verwaltung.
Beispiel: Modellfall: Eine Papierwarenwerkstatt
- 1Für einen Monat sind 3.600 € Materialgemeinkosten und 18.000 € Materialeinzelkosten gegeben. Die Materialeinzelkosten sind die festgelegte Bezugsgröße.
- 2Der Materialgemeinkostenzuschlagssatz beträgt \frac{3.600\,\text{€}}{18.000\,\text{€}}\cdot100\,\%=20\,\%.
- 3Ein Notizbuchauftrag benötigt Material für 80 €. Ihm werden 80\,\text{€}\cdot0{,}20=16\,\text{€} Materialgemeinkosten zugerechnet.
- 4Für den Materialbereich ergeben sich 80\,\text{€}+16\,\text{€}=96\,\text{€}. Weitere Kosten sind darin nicht enthalten.
Merke: Erst den Satz aus den Bereichssummen berechnen, dann auf die passende Bezugsgröße des einzelnen Auftrags anwenden.
Teste dich
Ein zugerechneter Gemeinkostenanteil zeigt das Ergebnis einer Verteilung. Er zeigt nicht, welcher Betrag bei Verzicht auf ein Produkt tatsächlich wegfällt. Ein anderer Verteilungsschlüssel kann den zugerechneten Anteil verändern, obwohl der Betrieb insgesamt gleich hohe Kosten hat. Für eine Entscheidung musst du prüfen, welche Erlöse und Kosten sich durch sie verändern. Erlöse sind die Beträge, die der Betrieb mit Verkäufen erzielt. Die tatsächlich entfallenden Kosten zeigen die Kosteneinsparung.
Fixkosten bleiben im betrachteten Zeitraum und Mengenbereich insgesamt unverändert, zum Beispiel die Miete bei einem weiterlaufenden Vertrag. Variable Kosten ändern sich mit der hergestellten Menge. Diese Unterscheidung betrifft das Kostenverhalten. Einzel- und Gemeinkosten unterscheiden dagegen die Zurechenbarkeit: Gemeinkosten sind deshalb nicht mit Fixkosten gleichzusetzen. Auch ein gemessener Stromverbrauch kann sich mit der Menge ändern, aber aus Erfassungsgründen als Gemeinkosten behandelt werden.
Die Vollkostenrechnung rechnet Produkten Einzel- und Gemeinkosten zu. Für kurzfristige Entscheidungen reicht eine solche Rechnung nicht aus. Der Deckungsbeitrag ist der Erlös abzüglich der variablen Kosten: \text{Deckungsbeitrag}=\text{Erlös}-\text{variable Kosten}. Er trägt zur Deckung der Fixkosten bei und ist noch kein Gewinn. Bei freien Arbeits- und Maschinenzeiten, unveränderten Fixkosten und ohne verdrängte andere Aufträge kann ein zusätzlicher Auftrag mit positivem Deckungsbeitrag das Ergebnis verbessern. Entstehen zusätzliche Fixkosten oder entfällt eine bessere Nutzung, musst du auch das berücksichtigen. Langfristig muss der Betrieb insgesamt seine gesamten Kosten decken.
Beispiel: Modellfall: Zusätzliche Ausstellungsständer
- 1Ein Metallbetrieb kann zusätzlich 40 Ausstellungsständer zu je 38 € verkaufen. Die variablen Kosten betragen je 26 €. Alle Angaben sind ohne Umsatzsteuer, also ohne die Steuer auf den Verkauf.
- 2In der Vollkostenrechnung werden jedem Ständer zusätzlich 16 € unveränderte Fixkosten zugerechnet. Damit erscheinen Kosten von 26\,\text{€}+16\,\text{€}=42\,\text{€} je Stück.
- 3Es gibt freie Arbeits- und Maschinenzeiten. Kein anderer Auftrag entfällt; weitere Kosten und Auswirkungen entstehen im Modellfall nicht.
- 4Der zusätzliche Deckungsbeitrag beträgt (38\,\text{€}-26\,\text{€})\cdot40=480\,\text{€}. Das Ergebnis verbessert sich um 480 €, obwohl der Preis unter den zugerechneten 42 € liegt.
Merke: Prüfe bei Entscheidungen die tatsächlichen Veränderungen. Zugeordnete Fixkosten verschwinden nicht allein deshalb, weil ein Auftrag entfällt.
Teste dich
Alles auf einen Blick
Einzelkosten und Gemeinkosten
Einzelkosten sind direkt zurechenbar; Gemeinkosten werden dem betrachteten Objekt indirekt zugerechnet.
Die Einordnung kann sich ändern, wenn du statt eines Produkts eine Abteilung betrachtest.
Teile die Gemeinkosten durch die festgelegte Bezugsgröße und drücke das Verhältnis in Prozent aus.
Der Zuschlag auf die passende Auftragsbasis ergibt einen zugerechneten Gemeinkostenbetrag.
Maßgeblich sind die veränderten Erlöse und Kosten; ein verteilter Anteil ist nicht zwingend eine Einsparung.
Berechne den Materialkostenanteil eines Modellbauauftrags
- 1Eine Modellbauwerkstatt hat im betrachteten Monat 12.000 € Materialeinzelkosten und 1.800 € Materialgemeinkosten. Die Materialeinzelkosten sind als Bezugsgröße festgelegt.
- 2Berechne den Satz: \frac{1.800\,\text{€}}{12.000\,\text{€}}\cdot100\,\%=15\,\%.
- 3Ein bestimmter Bausatzauftrag enthält Materialeinzelkosten von 260 €. Rechne ihm 260\,\text{€}\cdot0{,}15=39\,\text{€} Materialgemeinkosten zu.
- 4Addiere für den Materialbereich: 260\,\text{€}+39\,\text{€}=299\,\text{€}. Die Kosten weiterer Bereiche sind nicht enthalten.
- 5Die 39 € beruhen auf dem vereinbarten Schlüssel. Die Verteilung macht sie nicht zu direkt erfassten Einzelkosten.
Fehler finden
Fehler in Zeile 3Die dritte Aussage verwechselt Verteilung und direkte Zuordnung. Richtig: Nach ihrer Verteilung bleiben diese Heizkosten Gemeinkosten der Seifensorten.
Lückentext
Eine Druckerei erfasst den Farbverbrauch für einen bestimmten Plakatauftrag getrennt. Die zugehörigen Farbkosten sind dieses Auftrags. Ein ausschließlich für die Montage zuständiger Leiter ist diesem Betriebsbereich direkt zugeordnet. Sein Gehalt zählt zu den der Montage. Einem Auftrag sind 60 € Miete zugerechnet. Der Betrieb lehnt ihn ab; der bereits laufende Mietvertrag bleibt unverändert bestehen. Die durch die Ablehnung eingesparte Miete beträgt .