

Kostenartenrechnung einfach erklärt
Du ordnest betriebliche Kosten nach ihrer Art, ihrer Zurechnung und ihrem Mengenverhalten und prüfst eine Kostenaufstellung.
Kurz gesagt
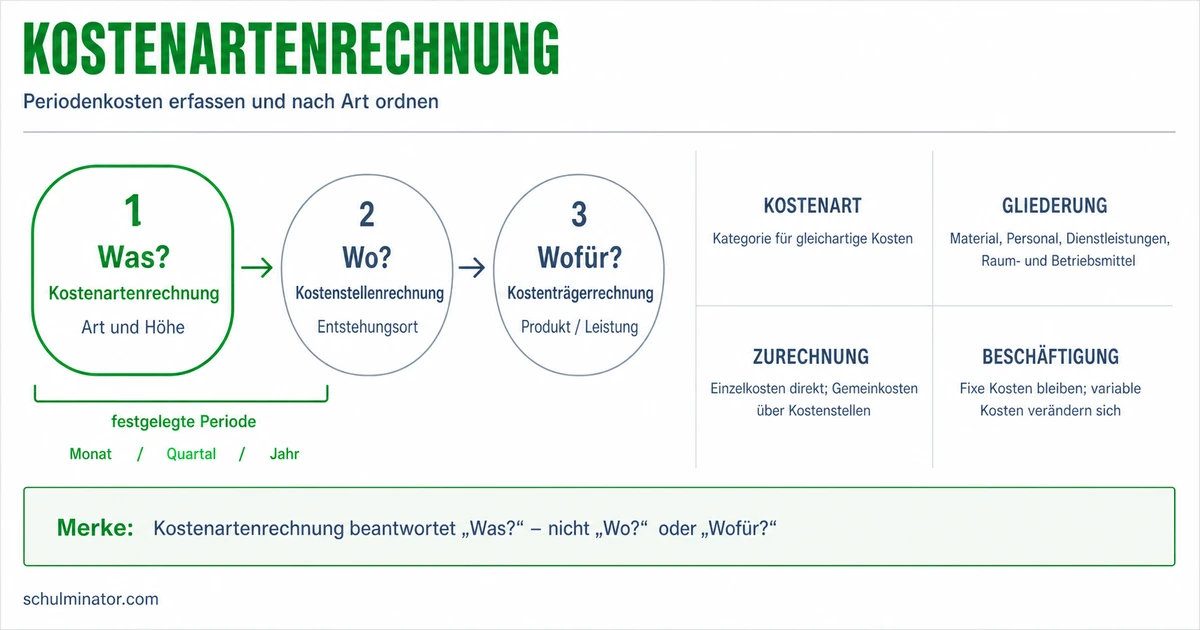
Die Kostenartenrechnung erfasst, welche Kosten in welcher Höhe in einem Zeitraum angefallen sind. Sie gliedert die Kosten etwa in Material-, Personal- und Raumkosten und liefert die Grundlage für weitere Kostenrechnungen.
Ein Betrieb braucht Material, Mitarbeiter und Räume. Willst du seine Kosten prüfen, brauchst du zuerst eine geordnete Übersicht. Die Kostenartenrechnung zeigt dir, welche Kosten angefallen sind und wie hoch sie sind.
Deine Lernziele
Die Kostenartenrechnung beantwortet die Frage: Welche Kosten sind in welcher Höhe angefallen? Dazu erfasst und gliedert sie die Kosten eines festgelegten Zeitraums, zum Beispiel eines Monats. Kosten beschreiben den in Geld bewerteten Verbrauch für die betriebliche Leistung, etwa verbrauchtes Material oder die Arbeit der Mitarbeiter. Eine Kostenart fasst gleichartige Kosten zusammen.
Die Kostenartenrechnung ist die erste Stufe der Kosten- und Leistungsrechnung. Diese interne Rechnung untersucht die Kosten und die erbrachten betrieblichen Leistungen. Die Kostenstellenrechnung fragt anschließend, wo Kosten entstanden sind, etwa in der Fertigung oder der Verwaltung. Solche betrieblichen Bereiche heißen Kostenstellen. Die Kostenträgerrechnung fragt, wofür Kosten entstanden sind, etwa für ein Produkt oder einen Auftrag. Diese Produkte oder Aufträge heißen Kostenträger.
Vor dem Sortieren muss der Betrieb prüfen, welche Beträge als Kosten in die Übersicht gehören. Aufwand ist der in der Buchhaltung erfasste Werteverzehr eines Zeitraums. Er kann auch Vorgänge außerhalb des eigentlichen Betriebszwecks betreffen. Solcher betriebsfremde Aufwand gehört nicht zu den Kosten der betrieblichen Leistung. Außerdem können Kosten rechnerisch anders angesetzt werden als der entsprechende Aufwand. Aufwand und Kosten sind deshalb nicht gleichbedeutend.
Kostenartenrechnung
Sie erfasst und gliedert die Kosten eines Zeitraums nach ihrer Art und Höhe. Ihre Leitfrage lautet: Welche Kosten sind in welcher Höhe angefallen?
| Teilrechnung | Leitfrage |
|---|---|
| Kostenartenrechnung | Welche Kosten sind in welcher Höhe angefallen? |
| Kostenstellenrechnung | Wo sind die Kosten angefallen? |
| Kostenträgerrechnung | Wofür sind die Kosten angefallen? |
Teste dich
Für eine Gliederung nach der Art fragst du: Was wurde verbraucht oder in Anspruch genommen? Materialkosten entstehen etwa durch verbrauchten Stoff in einer Näherei. Personalkosten umfassen unter anderem Löhne und Gehälter. Raumkosten entstehen etwa durch die Miete betrieblicher Räume. Zu den Dienstleistungskosten können zum Beispiel Kosten für einen beauftragten Transport gehören.
Ein Betrieb legt passende Kategorien für seine Übersicht fest. Diese geordnete Liste heißt Kostenartenplan. Beim Prüfen einer einfachen Aufstellung achtest du auf den gleichen Zeitraum, eine passende Zuordnung und die richtige Summe. Erfasse denselben Betrag innerhalb dieser Gliederung nicht doppelt. Verbrauchter Stoff gehört zum Beispiel zu den Materialkosten; sein Wert wird nicht nochmals als eigene Kostenart hinzugezählt.
Daneben gibt es kalkulatorische Kosten. Das sind rechnerisch angesetzte Kosten, denen kein oder kein gleich hoher Aufwand in der Buchhaltung gegenübersteht. Ein Beispiel ist der kalkulatorische Unternehmerlohn: Die Arbeit eines Inhabers wird für die Kostenrechnung bewertet, obwohl er im betreffenden Einzelunternehmen kein Gehalt als Arbeitnehmer erhält.
Die Art ist eine Sicht auf die Kosten. Die nächsten Abschnitte zeigen zwei weitere: die direkte Zurechnung zu einem Produkt und die Abhängigkeit von der Produktionsmenge. Du kannst denselben Kostenbetrag unter jeder dieser Fragen untersuchen. Die Ergebnisse sind verschiedene Beschreibungen desselben Betrags, keine zusätzlichen Kosten.
| Kostenart | Was gehört dazu? | Beispiel |
|---|---|---|
| Materialkosten | Verbrauchtes Material | Stoff für genähte Kissen |
| Personalkosten | Löhne und Gehälter | Gehalt eines Mitarbeiters |
| Raumkosten | Nutzung betrieblicher Räume | Miete des Arbeitsraums |
| Dienstleistungskosten | In Anspruch genommene Dienste | Transport durch einen Lieferdienst |
Merke: Lege zuerst die Frage deiner Gliederung fest. Ein Materialbetrag kann zugleich Einzelkosten und variabel sein, wird in der Gesamtsumme aber einmal gezählt.
Teste dich
Lege zuerst fest, auf welches Produkt oder welchen Auftrag du dich beziehst. Einzelkosten werden diesem Kostenträger direkt zugerechnet. Dafür muss erkennbar sein, welcher Verbrauch zu ihm gehört. Gemeinkosten werden dem Kostenträger indirekt zugerechnet. Die Miete eines gemeinsam genutzten Arbeitsraums lässt sich beispielsweise nicht direkt einem einzelnen dort hergestellten Produkt zurechnen.
Für solche Gemeinkosten braucht der Betrieb einen Verteilungsschlüssel, also einen Maßstab für die Aufteilung. Raumkosten können zum Beispiel nach der genutzten Fläche auf Abteilungen verteilt werden. In der üblichen Rechnung über die drei Stufen gelangen Gemeinkosten über die Kostenstellen zu den Kostenträgern. Einzelkosten werden direkt an die Kostenträger weitergegeben.
Manchmal wäre eine direkte Erfassung möglich, aber zu aufwendig. Behandelt der Betrieb solche Beträge deshalb wie Gemeinkosten, heißen sie unechte Gemeinkosten. Entscheidend ist also auch, wie der Verbrauch erfasst und zugerechnet wird. Der Name eines Materials allein reicht für die Zuordnung nicht aus.
Die Frage nach Einzel- und Gemeinkosten betrifft die Zurechnung, nicht die Produktionsmenge. Auch Gemeinkosten können sich mit der Menge verändern: Steigt der gemeinsam gemessene Maschinenstrom mit der Gesamtproduktion, ohne dass der Verbrauch einzelner Produkte erfasst wird, ist dieser Strom ein Beispiel für variable Gemeinkosten. Was variabel bedeutet, lernst du im nächsten Abschnitt genauer.
Beispiel: Erfundener Fall: Ein Instrumentenbauer ordnet Kosten zu
- 1Ein Materialschein weist Metall im Wert von 46 Euro genau einem Reparaturauftrag zu. Der Betrieb rechnet diesen Betrag direkt dem Auftrag zu: Einzelkosten.
- 2Der Arbeitsraum wird für verschiedene Aufträge genutzt. Seine Monatsmiete wird auf die Aufträge verteilt: Gemeinkosten.
- 3Bei kleinen Mengen Reinigungsmittel verzichtet der Betrieb wegen des Erfassungsaufwands auf eine mögliche Einzelmessung: unechte Gemeinkosten.
Merke: Begründe deine Zuordnung: Wird ein Betrag direkt dem betrachteten Produkt oder Auftrag zugerechnet, oder wird er über einen Maßstab verteilt?
Teste dich
Vergleiche die Kosten für denselben Zeitraum bei unterschiedlichen Produktionsmengen. Fixe Kosten bleiben im betrachteten Zeitraum und innerhalb des betrachteten Produktionsbereichs insgesamt gleich, wenn sich die Menge ändert. Das gilt etwa für eine vertraglich unveränderte Monatsmiete, solange keine zusätzlichen Räume nötig sind. Fix bedeutet hier nicht, dass sich ein Betrag über Jahre nicht ändern könnte.
Variable Kosten verändern sich mit der Produktionsmenge. Verbraucht ein Betrieb bei gleichem Materialpreis für jedes Stück dieselbe Materialmenge, steigen die gesamten Materialkosten im gleichen Verhältnis wie die Stückzahl. Diese gleichmäßige Zunahme ist eine Annahme des Beispiels, keine notwendige Eigenschaft aller variablen Kosten.
Unterscheide den Gesamtbetrag von den Kosten je Stück. Wenn du dieselbe fixe Monatssumme auf mehr Stücke verteilst, sinkt der rechnerische Anteil je Stück. Dadurch wird die fixe Gesamtsumme nicht variabel. Mischkosten haben einen fixen und einen variablen Anteil, etwa eine feste Grundgebühr plus einen mengenabhängigen Betrag. Das Trennen beider Anteile heißt Kostenauflösung.
Prüfe eine Kostenaufstellung in dieser Reihenfolge: Stimmen Zeitraum und Annahmen? Passen die Zuordnungen zu Art, Zurechnung und Mengenverhalten? Sind fixe und variable Anteile getrennt? Ist jeder Betrag einmal enthalten und stimmt die Summe? Für die Gesamtkosten addierst du die fixen und die variablen Kosten desselben Zeitraums. Addiere nicht noch einmal Materialkosten, wenn sie bereits in diesen Beträgen enthalten sind.
Beispiel: Erfundener Fall: Die Kosten einer Plakatdruckerei prüfen
- 1Für einen Monat gelten: 80 Plakate, Materialkosten von 1,50 Euro je Plakat, eine feste Miete von 240 Euro sowie Energiekosten aus 60 Euro Grundbetrag und 0,25 Euro je Plakat. Weitere Kosten werden im Modell nicht betrachtet.
- 2Die fixen Anteile betragen zusammen 240 + 60 = 300 Euro. Die variablen Anteile betragen 80 \cdot (1{,}50 + 0{,}25) = 140 Euro.
- 3Die Gesamtkosten des Modells betragen 300 + 140 = 440 Euro. Material und Energie sind darin bereits enthalten.
- 4Bei 160 Plakaten und unveränderten Preisen und Räumen bleiben die fixen Anteile bei 300 Euro. Die variablen Anteile steigen auf 280 Euro; die Gesamtkosten betragen dann 580 Euro.
Merke: Einzelkosten oder Gemeinkosten beschreibt die Zurechnung. Fix oder variabel beschreibt das Verhalten des Gesamtbetrags bei einer Mengenänderung. Prüfe diese Fragen getrennt.
Teste dich
Alles auf einen Blick
Kostenartenrechnung
Die Kostenartenrechnung erfasst Art und Höhe der Kosten eines festgelegten Zeitraums.
Material, Personal und Räume sind mögliche Kategorien für eine Übersicht nach Kostenarten.
Einzelkosten werden direkt einem Kostenträger zugerechnet, Gemeinkosten indirekt über einen Verteilungsmaßstab.
Fixe Gesamtbeträge bleiben im betrachteten Zeitraum und Produktionsbereich gleich; variable ändern sich mit der Menge.
Kontrolliere Zeitraum, Zuordnung, fixe und variable Anteile sowie die Summe ohne doppelte Erfassung.
Erfundene Monatsaufstellung einer Taschenwerkstatt prüfen
- 1Das Modell umfasst 50 Taschen. Material kostet 9 Euro je Tasche. Fest vereinbart sind für diesen Monat 420 Euro Raummiete und 700 Euro Mitarbeitergehalt. Die Energiekosten bestehen aus 30 Euro Grundbetrag und 1 Euro je Tasche. Weitere Kosten betrachtet das Modell nicht.
- 2Ordne zuerst nach der Art: Verbrauchtes Material sind Materialkosten, das Gehalt sind Personalkosten und die Raummiete sind Raumkosten. Energie wird hier als eigene Kostenart geführt.
- 3Berechne den Materialverbrauch: 50 \cdot 9 = 450 Euro. Die Energie kostet 30 + 50 \cdot 1 = 80 Euro.
- 4Addiere die Kostenarten: 450 + 700 + 420 + 80 = 1.650 Euro. Eine eingetragene Summe von 1.700 Euro wäre falsch.
- 5Prüfe dieselbe Summe nach dem Mengenverhalten bei unveränderten Räumen und Vereinbarungen: Fix sind 420 + 700 + 30 = 1.150 Euro. Variabel sind 450 + 50 = 500 Euro.
- 6Die Kontrolle ergibt 1.150 + 500 = 1.650 Euro. Addiere diese beiden Anteile nicht nochmals zur Summe der Kostenarten: Es sind dieselben Kosten aus einer anderen Sicht.
Fehler finden
Fehler in Zeile 3Die Mengenverdopplung wurde fälschlich auf die feste Monatsmiete übertragen. Richtig: Bei 80 Heften beträgt die gesamte Monatsmiete weiterhin 280 Euro. Ihr rechnerischer Anteil beträgt dann 3,50 Euro je Heft.
Lückentext
Die Rechnung soll zeigen, welche Kostenarten in einem Monat angefallen sind und wie hoch sie sind. Dafür nutzt du die . Wird der Verbrauch eines Materials genau einem Auftrag direkt zugerechnet, behandelt der Betrieb ihn als . Bleibt die gesamte vereinbarte Monatsmiete bei einer höheren Stückzahl im selben Raum unverändert, ist sie in diesem Vergleich .