

Bezugskalkulation: Schema, Beispiel und Übungen
Lerne die vier Preisstufen kennen, berechne Rabatt und Skonto und vergleiche Angebote mit ihren Bezugskosten.
Kurz gesagt
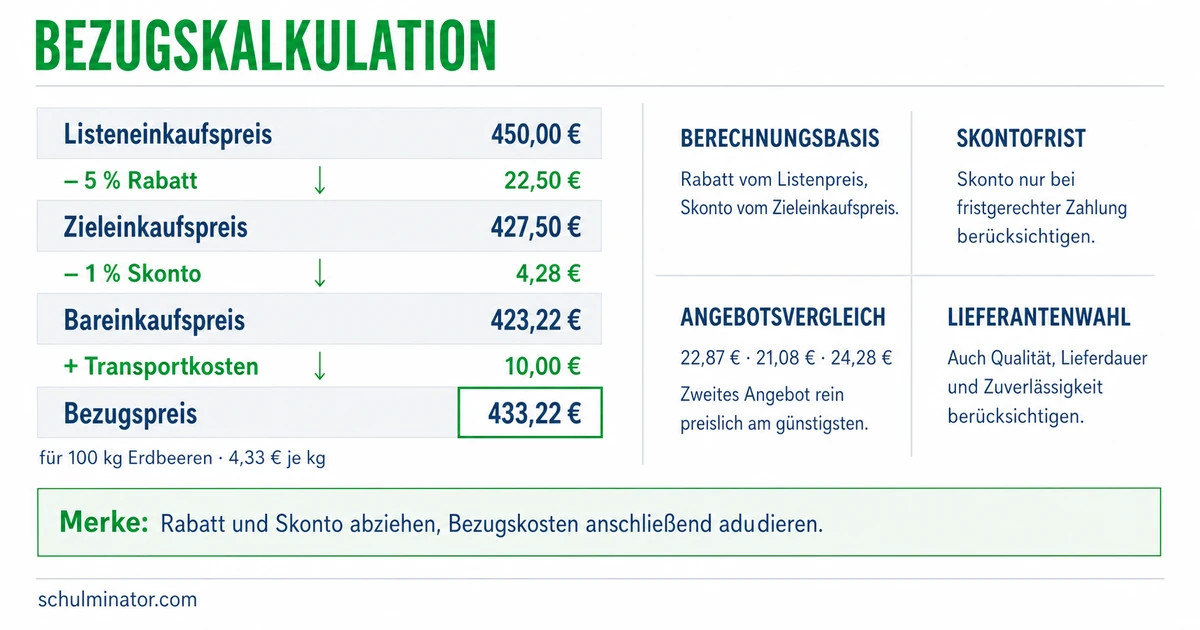
Die Bezugskalkulation führt vom Listeneinkaufspreis über den Zieleinkaufspreis und Bareinkaufspreis zum Bezugspreis. Du ziehst Rabatt und berechtigten Skonto ab und addierst Bezugskosten. Der Bezugspreis hilft beim Preisvergleich.
Ein niedriger Listenpreis kann durch hohe Transportkosten seinen Vorteil verlieren. Mit der Bezugskalkulation findest du heraus, was dich der Einkauf unter den angegebenen Bedingungen kostet. Alle Zahlenfälle dieser Lektion sind erfunden; ihre Preise sind netto, also ohne Umsatzsteuer. Die genannten Bezugskosten sind jeweils vollständig angegeben.
Deine Lernziele
Ein Lieferant ist der Verkäufer, der einem Betrieb Waren liefert. Sein Preis laut Preisliste heißt Listeneinkaufspreis. Von diesem Ausgangspreis ziehst du einen vereinbarten Rabatt ab. Ein Rabatt ist ein Preisnachlass, etwa wegen einer bestimmten Bestellmenge. Das Ergebnis heißt Zieleinkaufspreis.
Danach berücksichtigst du den vereinbarten Skonto, wenn seine Bedingungen erfüllt sind. Skonto ist ein Preisnachlass bei Zahlung innerhalb einer festgelegten Frist. Diese Frist heißt Skontofrist. Nach dem Skontoabzug erhältst du den Bareinkaufspreis. Der Begriff bezeichnet hier eine Preisstufe nach den Nachlässen.
Zum Bareinkaufspreis addierst du die Bezugskosten. Das sind zusätzliche Kosten der Beschaffung, also des Einkaufs, beispielsweise gesondert berechneter Transport und Verpackung. Das Ergebnis heißt Bezugspreis, auch Einstandspreis. Es umfasst den Warenpreis nach den berücksichtigten Nachlässen und die Bezugskosten.
Das Schema enthält vier Preisstufen. Rabatt, Skonto und Bezugskosten sind Rechenposten zwischen diesen Stufen, keine weiteren Preisstufen. Ist kein Rabatt vereinbart oder wird kein Skonto genutzt, beträgt der jeweilige Abzug null.
Bezugskalkulation
Berechnung des Bezugspreises aus dem Listeneinkaufspreis unter Berücksichtigung von Preisnachlässen und Bezugskosten.
| Schritt | Bedeutung |
|---|---|
| Listeneinkaufspreis | Ausgangspreis laut Preisliste |
| Rabatt abziehen | Vereinbarten Preisnachlass berücksichtigen |
| Zieleinkaufspreis | Preis nach Rabatt, vor Skonto |
| Skonto abziehen | Vereinbarten Nachlass bei fristgerechter Zahlung berücksichtigen |
| Bareinkaufspreis | Preis nach Rabatt und berücksichtigtem Skonto |
| Bezugskosten addieren | Zusätzliche Beschaffungskosten hinzurechnen |
| Bezugspreis | Ergebnis einschließlich Bezugskosten |
Teste dich
Ein Mengenrabatt wird für eine bestimmte Abnahmemenge gewährt. Prüfe, ob die Bestellung diese Bedingung erfüllt. Den Rabattbetrag berechnest du vom Listeneinkaufspreis. Der Rabattsatz gibt den Nachlass in Prozent an: \text{Rabattbetrag} = \text{Listeneinkaufspreis} \cdot \frac{\text{Rabattsatz}}{100}. Der Punkt bedeutet mal, der Bruch bedeutet geteilt durch 100. Setze beispielsweise bei 10 % die Zahl 10 als Rabattsatz ein. Ziehe den Rabattbetrag ab, um den Zieleinkaufspreis zu erhalten.
Für den Skonto gilt im gezeigten Schema eine andere Berechnungsgrundlage: \text{Skontobetrag} = \text{Zieleinkaufspreis} \cdot \frac{\text{Skontosatz}}{100}. Der Skontosatz ist der vereinbarte Prozentsatz für den schnellen Zahlungseingang. Rabatt- und Skontobetrag haben dieselbe Geldeinheit wie der jeweilige Preis. Ziehe den Skontobetrag vom Zieleinkaufspreis ab. Weil die beiden Prozentsätze sich auf unterschiedliche Preise beziehen, darfst du sie nicht einfach addieren und gemeinsam vom Listenpreis abziehen.
Eine Vereinbarung kann etwa lauten: 2 % Skonto bei Zahlung innerhalb von zehn Tagen, sonst Zahlung innerhalb von 30 Tagen. Die 30 Tage sind das Zahlungsziel, also die vereinbarte Frist für die Zahlung ohne diesen Nachlass. Wird die Skontofrist verpasst, setzt du in dieser Kalkulation keinen Skontoabzug an. In den folgenden Rechnungen mit Skonto wird jeweils fristgerecht gezahlt.
Bezugskosten wie gesondert berechnete Fracht, also Transportkosten, und Verpackung addierst du als Geldbeträge. Im gezeigten Schema werden sie nach den Nachlässen hinzugerechnet. Achte darauf, ob die Angaben für ein Stück oder die ganze Lieferung gelten. Rechne hier zunächst für die gesamte Lieferung und teile den fertigen Bezugspreis bei Bedarf durch die Stückzahl. Runde Geldbeträge auf Cent, also zwei Nachkommastellen.
Beispiel: Eine Lieferung Zeichenmappen berechnen
- 124 Zeichenmappen kosten laut Preisliste zusammen 720,00 €. Vereinbart sind 10 % Rabatt und 2 % Skonto bei fristgerechter Zahlung. Der Händler zahlt fristgerecht; zusätzlich fallen 18,00 € Transportkosten für die Lieferung an.
- 2Der Rabatt beträgt 10 % von 720,00 €, also 72,00 €. Nach dem Abzug bleiben 648,00 € Zieleinkaufspreis.
- 3Der Skonto beträgt 2 % von 648,00 €, also 12,96 €. Nach dem Abzug bleiben 635,04 € Bareinkaufspreis.
- 4Mit den 18,00 € Transportkosten ergibt sich ein Bezugspreis von 653,04 € für die Lieferung.
- 5Verteilt auf 24 Zeichenmappen sind das 27,21 € Bezugspreis je Stück.
Merke: Rabatt berechnest du vom Listeneinkaufspreis, Skonto vom Zieleinkaufspreis. Prüfe die Bedingungen der Nachlässe, bevor du sie abziehst.
Teste dich
Beim quantitativen Angebotsvergleich vergleichst du Angebote anhand von Zahlen. Berechne für jeden Lieferanten den Bezugspreis mit den jeweils erfüllten Rabatt- und Skontobedingungen. Der niedrigere Bezugspreis zeigt das preislich günstigere Angebot für die verglichene Ware und Menge. Ein höherer Rabatt allein beweist keinen Preisvorteil, denn Ausgangspreis und Bezugskosten wirken ebenfalls auf das Ergebnis.
Schaffe eine gemeinsame Vergleichsgrundlage: Stelle die Kosten derselben benötigten Menge gegenüber oder rechne beide Bezugspreise auf dieselbe Einheit um, etwa Euro je Stück. Vergleiche keinen Gesamtpreis für eine Lieferung direkt mit einem Stückpreis. Prüfe außerdem, ob die angebotene Ware die benötigten Eigenschaften hat.
Der qualitative Angebotsvergleich berücksichtigt Eigenschaften des Produkts und des Lieferanten. Dazu zählen etwa Haltbarkeit, Kundenservice und Zuverlässigkeit der Lieferung. Auch die Lieferzeit kann für die Wahl entscheidend sein. Ein niedrigerer Bezugspreis sagt für sich genommen nicht aus, wie lange die Ware hält oder ob sie zum benötigten Termin eintrifft.
Trenne deshalb zwei Urteile: Welches Angebot ist preislich günstiger? Und welches Angebot erfüllt die Anforderungen des Betriebs besser? Ein teureres Angebot kann passender sein, wenn es beispielsweise eine notwendige Lieferfrist einhält. Begründe die Entscheidung mit den tatsächlich gegebenen Informationen.
Beispiel: Zwei Angebote für Trinkflaschen vergleichen
- 1Ein Händler benötigt 30 gleichartige Trinkflaschen. Beide Lieferanten gewähren weder Rabatt noch Skonto.
- 2Angebot A: 360,00 € Warenpreis und 45,00 € Transportkosten ergeben 405,00 € Bezugspreis für 30 Stück.
- 3Angebot B: 390,00 € Warenpreis und 6,00 € Transportkosten ergeben 396,00 € Bezugspreis für 30 Stück.
- 4B ist für die benötigte Menge 9,00 € günstiger, obwohl sein Listenpreis höher ist. Über Haltbarkeit und Lieferzuverlässigkeit sagen diese Preisangaben noch nichts aus.
Teste dich
Alles auf einen Blick
Bezugskalkulation
Listeneinkaufspreis, Zieleinkaufspreis, Bareinkaufspreis und Bezugspreis bilden das Schema.
Rabatt wird vom Listeneinkaufspreis berechnet, berechtigter Skonto vom Zieleinkaufspreis.
Zusätzliche Beschaffungskosten werden zum Bareinkaufspreis addiert.
Stelle Bezugspreise für dieselbe benötigte Menge oder dieselbe Einheit gegenüber.
Für die Wahl eines Lieferanten können neben dem Bezugspreis auch Qualität und Lieferzeit zählen.
Den Bezugspreis für Schreibtischunterlagen ermitteln
- 1Ein Händler bestellt 16 Schreibtischunterlagen zu je 35,00 € Listenpreis. Er erhält 5 % Rabatt und nutzt vereinbarte 3 % Skonto fristgerecht. Für die gesamte Lieferung fallen 27,96 € Transportkosten an.
- 2Der Listeneinkaufspreis für 16 Stück beträgt 560,00 €.
- 35 % von 560,00 € sind 28,00 € Rabatt. Der Zieleinkaufspreis beträgt nach dem Abzug 532,00 €.
- 43 % von 532,00 € sind 15,96 € Skonto. Der Bareinkaufspreis beträgt nach dem Abzug 516,04 €.
- 5Mit 27,96 € Transportkosten ergibt sich ein Bezugspreis von 544,00 € für die Lieferung.
- 6544,00 € verteilt auf 16 Stück ergeben 34,00 € Bezugspreis je Schreibtischunterlage.
Fehler finden
Fehler in Zeile 3Die Berechnungsgrundlage für den Skonto ist falsch. Richtig: Die 2 % Skonto werden vom Zieleinkaufspreis von 768,00 € berechnet. Das sind 15,36 €.
Lückentext
Nach dem Abzug des Rabatts vom Listeneinkaufspreis heißt die erreichte Preisstufe . Den vereinbarten Skontobetrag berechnest du bei fristgerechter Zahlung im gezeigten Schema vom . Gesondert berechnete Transportkosten werden als Bezugskosten zum Bareinkaufspreis .