

Selbstkosten berechnen: Schema und Beispiel
Du unterscheidest Kostenarten, berechnest Selbstkosten mit Zuschlägen und prüfst, ob ein Verkaufspreis die Kosten deckt.
Kurz gesagt
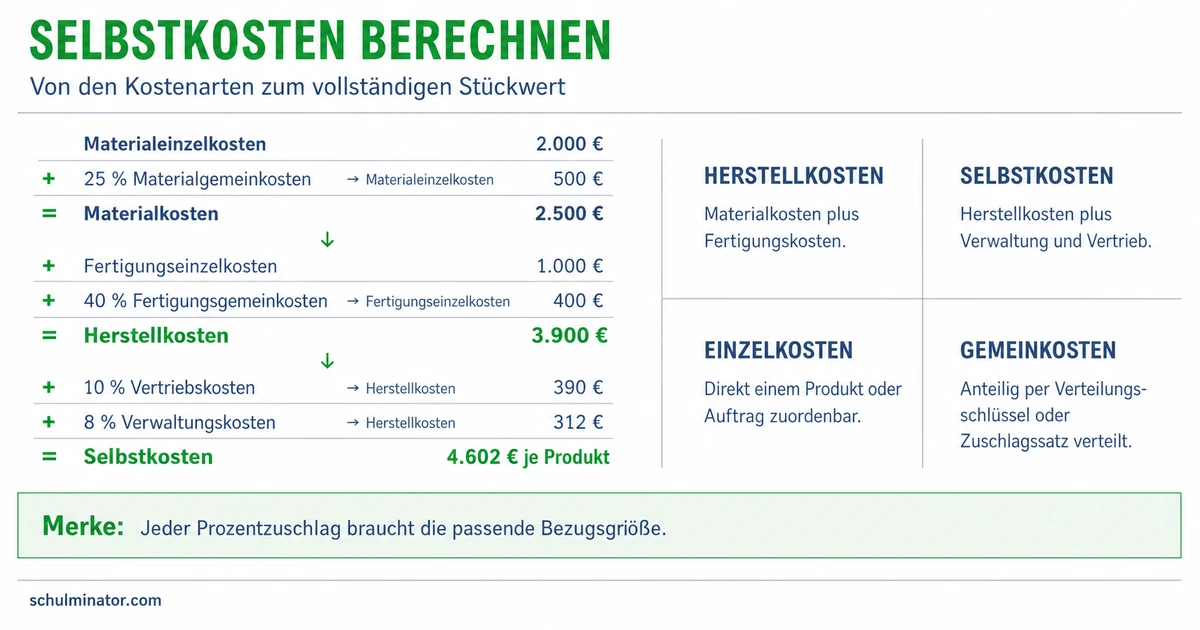
Bei der Zuschlagskalkulation ergänzt du Einzelkosten um anteilige Gemeinkosten. Material und Fertigung ergeben die Herstellkosten. Mit den Kosten für Verwaltung und Vertrieb erhältst du im hier verwendeten Schema die Selbstkosten.
Ein Betrieb verkauft ein Produkt für mehr als die Kosten seines Materials. Macht er damit schon Gewinn? Dafür musst du auch Fertigung, Verwaltung und Vertrieb berücksichtigen. Du lernst ein Rechenschema kennen und prüfst anschließend, was sein Ergebnis aussagt.
Deine Lernziele
Eine Kalkulation ist eine Berechnung von Kosten oder Preisen. Die Selbstkosten erfassen die Kosten, die einem Produkt oder Auftrag für Herstellung und Verkauf zugerechnet werden. Du kannst sie für einen ganzen Auftrag oder je Stück berechnen. Die Bezugsgröße muss bei einem Vergleich gleich bleiben.
Die Herstellkosten betreffen die Herstellung. Dazu gehören Materialkosten und Fertigungskosten. Fertigung bedeutet, dass der Betrieb ein Produkt herstellt. Zur Verwaltung gehören etwa Buchhaltung und Personalbüro. Der Vertrieb kümmert sich um Verkauf und Absatz, also den Verkauf der Produkte. Verwaltungs- und Vertriebskosten zählen im hier verwendeten Schema zu den Selbstkosten, aber nicht zu den Herstellkosten.
Ein Preis enthält möglicherweise zusätzlich einen geplanten Gewinn. Der Gewinn ist kein Bestandteil der Selbstkosten. Selbstkosten und Verkaufspreis sind deshalb verschiedene Größen. Bei einem Vergleich rechnest du hier mit Nettopreisen, also Preisen ohne Umsatzsteuer, die auch Mehrwertsteuer heißt.
Verwechsle Herstellkosten nicht mit Herstellungskosten. Herstellkosten gehören zur betriebsinternen Kostenrechnung. Herstellungskosten sind ein Begriff für die Bewertung im Jahresabschluss, mit dem ein Betrieb seine wirtschaftlichen Verhältnisse dokumentiert. Die Regeln dafür behandeln wir hier nicht.
Selbstkosten
Die einem Produkt oder Auftrag zugerechneten Kosten für Herstellung und Verkauf, einschließlich Verwaltung und Vertrieb.
Beispiel: Ein Auftrag für Pflanzkästen
- 1Alle Zahlen sind frei gewählte Übungsdaten für einen Auftrag.
- 2Die Herstellkosten betragen 480 €. Hinzu kommen 48 € Verwaltungskosten und 24 € Vertriebskosten.
- 3Die Selbstkosten betragen 480\,€+48\,€+24\,€=552\,€. Ein geplanter Gewinn ist darin nicht enthalten.
Teste dich
Ein Kostenträger ist das Produkt oder der Auftrag, dessen Kosten du berechnen willst. Einzelkosten kannst du ihm direkt zurechnen. Der Materialverbrauch muss dafür erfasst sein. Auch Fertigungslöhne können Einzelkosten sein, wenn die Arbeitszeit für den jeweiligen Auftrag festgehalten wird.
Gemeinkosten kannst du dem betrachteten Produkt oder Auftrag nicht direkt zurechnen. Wird etwa eine Werkstatt für verschiedene Produkte genutzt, ist ihre gemeinsame Miete bezogen auf die einzelnen Produkte eine Gemeinkostenart. Solche Kosten werden nach festgelegten Regeln verteilt. Entscheidend ist die Zurechenbarkeit, nicht die Höhe eines Betrags. Strom ist deshalb nicht von sich aus eine Gemeinkostenart: Eine gesonderte Messung für ein Produkt kann eine direkte Zuordnung ermöglichen.
Sondereinzelkosten entstehen für einen bestimmten Auftrag und werden diesem direkt zugerechnet. Ein Spezialwerkzeug für diesen Auftrag ist ein Beispiel aus der Fertigung. Eine besondere Versandverpackung für diesen Auftrag ist ein Beispiel aus dem Vertrieb. Bei mehreren Stücken verteilst du die auftragsbezogenen Kosten auf die Stückzahl. Wir rechnen Spezialwerkzeuge im folgenden Schema zu den Herstellkosten; diese Zuordnung wird in der Fachliteratur unterschiedlich behandelt.
Einzelkosten und Gemeinkosten unterscheiden sich nach ihrer Zuordnung. Davon zu trennen ist die Frage, wie sich Kosten mit der Produktionsmenge verändern: Variable Kosten verändern sich mit der Menge. Fixe Kosten bleiben innerhalb des betrachteten Zeitraums und Mengenbereichs gleich. Die Miete der gemeinsam genutzten Werkstatt kann zum Beispiel fix und zugleich Gemeinkosten sein.
| Erfasster Aufwand | Zuordnung zum Auftrag |
|---|---|
| Lederverbrauch laut Materialaufzeichnung | Materialeinzelkosten |
| Arbeitslohn laut Zeiterfassung des Auftrags | Fertigungseinzelkosten |
| Miete einer Werkstatt für mehrere Aufträge | Gemeinkosten |
| Spezialwerkzeug für einen bestimmten Auftrag | Sondereinzelkosten der Fertigung |
Merke: Frage zuerst: Wessen Kosten berechne ich? Prüfe dann, ob sich der Betrag diesem Produkt oder Auftrag direkt zurechnen lässt.
Teste dich
Bei der Zuschlagskalkulation ordnest du zuerst die Einzelkosten zu. Danach rechnest du anteilige Gemeinkosten hinzu. Ein Zuschlagssatz gibt an, wie viel Prozent einer festgelegten Grundlage du dafür ansetzt. 20 % bedeutet 20 von 100. Für einen Zuschlagsbetrag gilt: \text{Gemeinkostenanteil}=\text{Grundlage}\cdot\frac{\text{Prozentzahl}}{100}. Grundlage und Ergebnis werden hier in Euro angegeben.
Für Materialgemeinkosten bilden hier die Materialeinzelkosten die Grundlage, für Fertigungsgemeinkosten die direkt erfassten Fertigungslöhne. Verwaltungs- und Vertriebsgemeinkosten berechnest du in unserem Schema jeweils aus den Herstellkosten. Der Vertriebszuschlag wird also nicht auf die bereits um Verwaltungskosten erhöhte Summe gerechnet. Sondereinzelkosten addierst du gesondert, wenn sie anfallen.
Die Zuschlagssätze können aus dem Betriebsabrechnungsbogen stammen. Das ist eine Übersicht, die Gemeinkosten auf betriebliche Bereiche, die Kostenstellen, verteilt. Ein Materialzuschlag von 20 % ergibt sich beispielsweise aus 2.000 € Materialgemeinkosten und 10.000 € Materialeinzelkosten: \frac{2.000\,€}{10.000\,€}\cdot100\,\%=20\,\%. Diese Zahlen sind Übungsdaten.
Unsere Beispiele betreffen vollständig hergestellte und verkaufte Aufträge ohne Lagerbestandsänderungen. Deshalb verwenden wir für Verwaltung und Vertrieb dieselben Herstellkosten als Grundlage. Bei Lagerveränderungen musst du zwischen den Herstellkosten der Produktion und denen der verkauften Erzeugnisse unterscheiden; eine Aufgabe muss die passende Grundlage nennen. Rechne jeden Zuschlag aus seiner eigenen Grundlage und runde Geldbeträge auf Cent.
| Schritt im Schema | Was wird gerechnet? |
|---|---|
| Materialkosten | Materialeinzelkosten + Materialgemeinkosten |
| Fertigungskosten | Fertigungslöhne + Fertigungsgemeinkosten + Sondereinzelkosten der Fertigung |
| Herstellkosten | Materialkosten + Fertigungskosten |
| Selbstkosten | Herstellkosten + Verwaltungs- und Vertriebsgemeinkosten + Sondereinzelkosten des Vertriebs |
Beispiel: Ein Lautsprechergehäuse kalkulieren
- 1Frei gewählte Daten je Gehäuse: Material 40 €, direkte Fertigungslöhne 15 €; Zuschläge: Material 20 %, Fertigung 200 %, Verwaltung 10 %, Vertrieb 5 %. Sondereinzelkosten fallen nicht an.
- 2Materialgemeinkosten: 40\,€\cdot0{,}20=8\,€. Materialkosten: 40\,€+8\,€=48\,€.
- 3Fertigungsgemeinkosten: 15\,€\cdot2=30\,€. Fertigungskosten: 15\,€+30\,€=45\,€. 200 % bedeutet hier das Doppelte der Grundlage.
- 4Herstellkosten: 48\,€+45\,€=93\,€.
- 5Verwaltungsgemeinkosten: 93\,€\cdot0{,}10=9{,}30\,€. Vertriebsgemeinkosten: 93\,€\cdot0{,}05=4{,}65\,€.
- 6Selbstkosten: 93\,€+9{,}30\,€+4{,}65\,€=106{,}95\,€ je Gehäuse.
Teste dich
Vergleiche den tatsächlich erzielten Nettoverkaufspreis mit den Selbstkosten für dieselbe Menge. Im hier betrachteten Rechenfall gilt: \text{Gewinn je Stück}=\text{Nettoverkaufspreis je Stück}-\text{Selbstkosten je Stück}. Ein positiver Betrag ist ein Gewinn, ein negativer Betrag ein Verlust. Bei gleichem Preis und gleichen Selbstkosten sind die zugerechneten Kosten gedeckt, aber es entsteht kein Gewinn.
Bei einer Vorwärtskalkulation gehst du von den Selbstkosten aus und rechnest einen geplanten Gewinn hinzu. Das ergibt den Barverkaufspreis. Trotz seines Namens setzt dieser Preis keine Zahlung mit Bargeld voraus. Bei einer Rückwärtskalkulation gehst du von einem vorgegebenen Angebotspreis aus. Ein Rabatt ist ein Preisnachlass. Skonto ist ein Nachlass für Zahlung innerhalb einer vereinbarten kurzen Frist. Ziehe gewährten Rabatt zuerst vom Angebotspreis ab. Ziehe genutztes Skonto danach vom verbleibenden Zielverkaufspreis ab. Der verbleibende Barverkaufspreis muss die Selbstkosten und den Gewinn decken. Beim Vorwärtsrechnen darfst du dieselben Prozentsätze deshalb nicht einfach auf den niedrigeren Preis aufschlagen.
Eine Rechnung vor dem Auftrag heißt Vorkalkulation. Dafür werden unter anderem Normalzuschlagssätze verwendet: Sie beruhen auf durchschnittlichen früheren tatsächlichen Zuschlägen, gegebenenfalls angepasst an erwartete Kostenänderungen. Istkosten sind die tatsächlich angefallenen Kosten. Mit ihnen kannst du später eine Nachkalkulation erstellen. Bei den Gemeinkosten bedeutet mehr verrechnete Normalkosten als Istkosten eine Kostenüberdeckung; weniger bedeutet eine Kostenunterdeckung. Beispiel mit Übungsdaten für einen Materialbereich: 120 € verrechnete Normalgemeinkosten gegenüber 135 € Istgemeinkosten ergeben 15 € Unterdeckung. Das ist eine Kostenabweichung, keine unmittelbare Aussage über den Gewinn.
Die Zuschlagskalkulation verteilt Gemeinkosten nach festgelegten Grundlagen. Sie zeigt damit nicht genau, welchen Anteil jede einzelne Tätigkeit verursacht. Prüfe auch, ob die angesetzten Mengen und Zuschläge noch passen. Für die betrachtete hergestellte und verkaufte Menge deckt ein Preis in Höhe der gesamten Stückkosten fixe und variable Kosten. Ein Preis in Höhe der variablen Stückkosten deckt dagegen die kurzfristig unveränderten Fixkosten nicht. Diese kurzfristige Preisuntergrenze ist deshalb kein verlustfreier Dauerpreis. Die tatsächliche Entscheidung hängt auch davon ab, ob der Betrieb seine fälligen Rechnungen bezahlen kann.
Beispiel: Einen Marktpreis für einen Koffer prüfen
- 1Frei gewählte Daten je Koffer: Selbstkosten 150 €, Angebotspreis ohne Umsatzsteuer 180 €, Rabatt 10 %, Skonto 2 %. Der Kunde nutzt beide Nachlässe.
- 2Nach Rabatt verbleiben 180\,€\cdot0{,}90=162\,€.
- 3Nach Skonto verbleiben 162\,€\cdot0{,}98=158{,}76\,€.
- 4Gewinn: 158{,}76\,€-150\,€=8{,}76\,€ je Koffer. Die Selbstkosten sind gedeckt; das Ergebnis ist positiv.
Merke: Ein geplanter Gewinn ist noch kein erzielter Gewinn. Prüfe Preisnachlässe und vergleiche die Vorkalkulation später mit den tatsächlich angefallenen Kosten.
Teste dich
Alles auf einen Blick
Selbstkosten
Herstellkosten betreffen die Herstellung; Selbstkosten enthalten im verwendeten Schema auch Verwaltung und Vertrieb.
Einzelkosten sind direkt zurechenbar. Gemeinkosten werden nach festgelegten Regeln verteilt.
Berechne jeden Gemeinkostenanteil aus der ausdrücklich genannten Grundlage.
Vergleiche Selbstkosten und erzielten Nettopreis nach Nachlässen für dieselbe Menge.
Vergleiche vorausberechnete Kosten später mit den tatsächlich angefallenen Kosten.
Einen Auftrag für Namensschilder vollständig rechnen
- 1Frei gewählte Daten für 50 vollständig hergestellte und verkaufte Namensschilder: Materialeinzelkosten 120 €, direkt erfasste Fertigungslöhne 100 €, ein Spezialwerkzeug für diesen Auftrag 30 € und eine besondere Versandverpackung für diesen Auftrag 12 €.
- 2Die Zuschlagssätze betragen für Material 25 %, Fertigung 80 %, Verwaltung 10 % und Vertrieb 5 %. Verwaltung und Vertrieb beziehen sich jeweils auf die Herstellkosten. Lagerbestandsänderungen gibt es nicht.
- 3Materialgemeinkosten: 120\,€\cdot0{,}25=30\,€. Materialkosten: 120\,€+30\,€=150\,€.
- 4Fertigungsgemeinkosten: 100\,€\cdot0{,}80=80\,€. Fertigungskosten einschließlich Spezialwerkzeug: 100\,€+80\,€+30\,€=210\,€.
- 5Herstellkosten des Auftrags: 150\,€+210\,€=360\,€.
- 6Verwaltungsgemeinkosten: 360\,€\cdot0{,}10=36\,€. Vertriebsgemeinkosten: 360\,€\cdot0{,}05=18\,€.
- 7Selbstkosten einschließlich besonderer Versandverpackung: 360\,€+36\,€+18\,€+12\,€=426\,€. Je Schild sind das 426\,€:50=8{,}52\,€.
- 8Ein Preis von 10 € netto je Schild wird ohne Nachlässe erzielt. Der Gewinn beträgt 10\,€-8{,}52\,€=1{,}48\,€ je Schild, für den Auftrag 50\cdot1{,}48\,€=74\,€.
Fehler finden
Fehler in Zeile 3In der letzten Zeile werden die Herstellkosten fälschlich als Selbstkosten übernommen. Richtig: Zu 500 € Herstellkosten kommen 50 € Verwaltung und 25 € Vertrieb hinzu. Die Selbstkosten betragen 575 €.
Lückentext
Bei einer vollständig verkauften Sonderanfertigung kosten Material und Fertigung zusammen 240 €. Ohne Verwaltung und Vertrieb sind das ihre . Die gemeinsam für mehrere Aufträge genutzte Werkstatt verursacht Miete, die keinem einzelnen Auftrag direkt zugerechnet wird. Bezogen auf die Aufträge ist sie . Für einen anderen Auftrag gelten 30 € Materialeinzelkosten und ein Materialzuschlag von 20 %. Die Materialgemeinkosten betragen .