

Rückwärtskalkulation: Einkaufspreis berechnen
Du rechnest vom Verkaufspreis zurück und bestimmst mit passenden Prozentbasen, wie teuer der Einkauf höchstens sein darf.
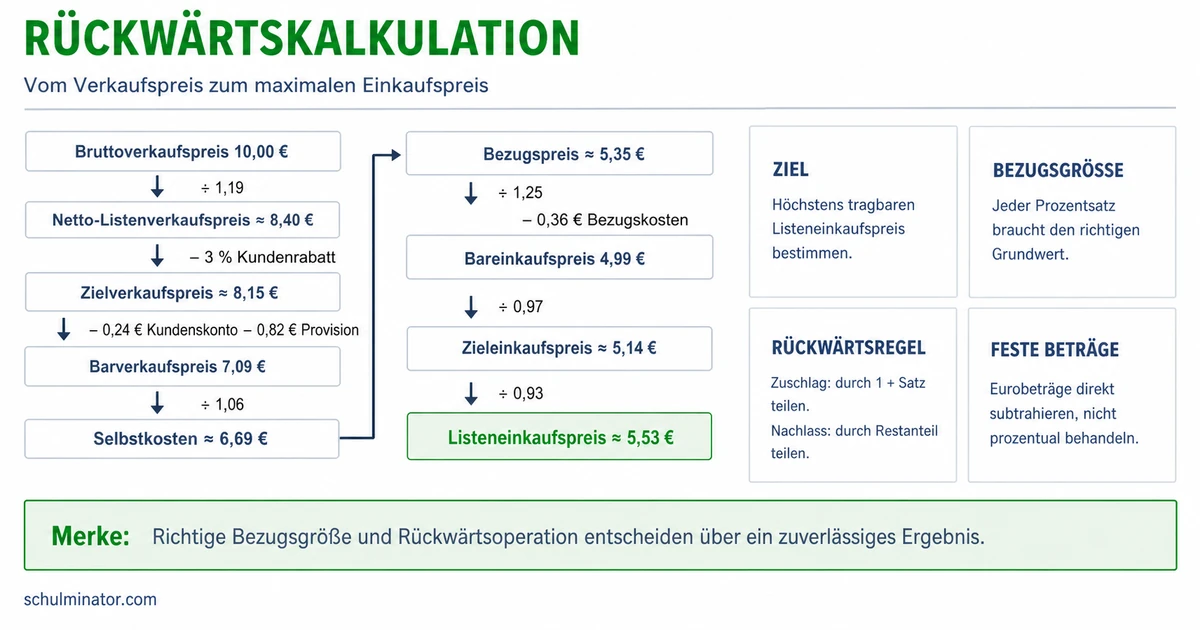
Kurz gesagt
Teile den Bruttoverkaufspreis durch den Steuerfaktor und rechne die Preisstufen rückwärts durch. So erhältst du den maximalen Listeneinkaufspreis, bei dem die angesetzten Kosten und der geplante Gewinn gedeckt sind.
Ein Händler kann seinen Verkaufspreis nicht beliebig erhöhen, wenn Kunden günstigere Angebote vergleichen. Dann hilft eine Rechnung vom Verkauf zurück zum Einkauf. Du lernst, welche Preisgrenze daraus folgt und warum du dabei nicht jeden Prozentsatz einfach abziehen darfst.
Deine Lernziele
Bei der Rückwärtskalkulation ist ein Verkaufspreis vorgegeben. Du berechnest daraus den höchsten Einkaufspreis, der zu den angesetzten Kosten und zum geplanten Gewinn passt. Das hilft zum Beispiel, wenn ein Händler wegen günstiger Konkurrenzangebote einen bestimmten Verkaufspreis einhalten möchte.
Der gesuchte Listeneinkaufspreis ist hier der Preis des Lieferanten ohne Umsatzsteuer und vor dessen Preisnachlässen. Ein Lieferant ist der Verkäufer, bei dem der Händler seine Ware einkauft. Der Höchstpreis gilt für die angenommenen Kosten und Preisnachlässe. Ändern sich diese Bedingungen, musst du neu rechnen.
Zum Vergleich: Bei der Vorwärtskalkulation startest du beim Einkaufspreis und ermittelst den Verkaufspreis. Bei der Differenzkalkulation stehen Einkaufs- und Verkaufspreis fest; du ermittelst nach Berücksichtigung der Kosten den verbleibenden Gewinn oder Verlust. Die Rückwärtskalkulation beantwortet dagegen die Frage, welcher Einkaufspreis zum vorgegebenen Verkaufspreis und zum gewünschten Gewinn passt.
Rückwärtskalkulation
Rechnung vom vorgegebenen Verkaufspreis zum maximalen Listeneinkaufspreis unter festgelegten Kosten, Preisnachlässen und Gewinnvorgaben.
Beispiel: Ein Sportgeschäft plant den Einkauf
- 1Ein Sporthändler möchte einen Helm zum gleichen Verkaufspreis wie ein benachbarter Laden anbieten.
- 2Er legt seine Kosten, die Preisnachlässe und den gewünschten Gewinn fest.
- 3Mit der Rückwärtskalkulation ermittelt er, welchen Listenpreis er beim Lieferanten höchstens akzeptieren kann.
Teste dich
Die Bezugsgröße, auch Grundwert genannt, ist der Betrag, der 100 % entspricht. Ein Rabatt ist ein vereinbarter Preisnachlass. Skonto ist ein Preisnachlass für Zahlung innerhalb einer vereinbarten kurzen Frist. Entscheidend ist, ob du den Preis vor oder nach einem solchen Abzug kennst.
Ist der ursprüngliche Preis bekannt, berechnest du den Nachlass von diesem Preis: Das heißt vom Hundert. Nach einem Abzug von 12 % bleiben beispielsweise 88 % übrig. Kennst du dagegen den Preis nach dem Abzug und suchst den ursprünglichen Preis, rechnest du im Hundert. Du teilst durch den verbleibenden Anteil. Für einen gegebenen Betrag B nach einem Abzug von p Prozent gilt: G=B:(1-p/100). Dabei ist G der gesuchte Grundwert in derselben Geldeinheit wie B; p ist die Prozentzahl, etwa 12 bei 12 %.
Kennst du einen Betrag nach einem Zuschlag, liegt dieser über 100 % des ursprünglichen Grundwerts. Das Rückrechnen heißt auf Hundert. Hier gilt: G=B:(1+p/100). Ein Zuschlag von 15 % macht aus 100 % also 115 %. Den Grundwert erhältst du durch Teilen durch 1,15, nicht durch Abziehen von 15 % des erhöhten Betrags.
Netto bedeutet ohne Umsatzsteuer, brutto mit Umsatzsteuer. Die Umsatzsteuer wird auf den Nettopreis berechnet. Bei einem für die Aufgabe gegebenen Steuersatz von 19 % entspricht der Bruttopreis daher 119 % des Nettopreises. Du rechnest \text{Nettopreis}=\text{Bruttopreis}:1{,}19. Das ist eine Rechnung auf Hundert.
Dasselbe Prinzip gilt für die Zuschläge im Handel: Handlungskosten sind betriebliche Kosten, etwa für Personal und Miete. Der Handlungskostenzuschlag wird in unserem Schema auf den Bezugspreis berechnet. Bezugspreis und Handlungskosten bilden zusammen die Selbstkosten. Auf diese Selbstkosten wird der Gewinnzuschlag berechnet. Rückwärts teilst du deshalb zuerst durch den Gewinnfaktor und danach durch den Handlungskostenfaktor. Ein Faktor ist die Zahl, mit der vorwärts multipliziert wird, etwa 1,15 bei einem Zuschlag von 15 %.
| Bekannter Betrag | Gesuchter Betrag | Rechenweg |
|---|---|---|
| Preis vor einem Abzug | Preis nach 12 % Abzug | Mit 0,88 multiplizieren: vom Hundert |
| Preis nach 12 % Abzug | Preis vor dem Abzug | Durch 0,88 teilen: im Hundert |
| Preis nach 15 % Zuschlag | Preis vor dem Zuschlag | Durch 1,15 teilen: auf Hundert |
Beispiel: Zwei unterschiedliche Ausgangspunkte
- 1Ein Regal kostet nach 25 % Rabatt 216,00 €. Diese Summe entspricht 75 % des ursprünglichen Preises.
- 2Preis vor Rabatt: 216{,}00\,\text{€}:0{,}75=288{,}00\,\text{€}.
- 3Bei einer anderen Ware ergeben Selbstkosten plus 15 % Gewinnzuschlag einen Betrag von 322,00 €.
- 4Selbstkosten: 322{,}00\,\text{€}:1{,}15=280{,}00\,\text{€}.
Merke: Frage vor jeder Rechnung: Welcher Preis entspricht hier 100 %? Ein Abzug vom bekannten Grundwert und das Rückgängigmachen eines Abzugs sind verschiedene Rechnungen.
Teste dich
Wir rechnen hier mit einem Bruttoverkaufspreis vor Kundenrabatt und Kundenskonto. Nach Herausrechnen der Umsatzsteuer erhältst du den Netto-Listenverkaufspreis. Davon ziehst du den Kundenrabatt ab und erhältst den Zielverkaufspreis, den Preis vor einem möglichen Skontoabzug des Kunden. Nach Abzug des Kundenskontos bleibt der Barverkaufspreis. Dieser Name bezeichnet hier die Preisstufe nach Skonto; er verlangt keine Zahlung mit Bargeld.
Vom Barverkaufspreis rechnest du den Gewinnzuschlag heraus und erhältst die Selbstkosten. Daraus rechnest du den Handlungskostenzuschlag heraus und erhältst den Bezugspreis, auch Einstandspreis genannt. Er umfasst den Warenpreis nach Lieferantennachlässen plus Bezugskosten, etwa Transportkosten. Ziehst du die Bezugskosten als Geldbetrag ab, bleibt der Bareinkaufspreis.
Der Bareinkaufspreis liegt bereits nach Abzug des Lieferantenskontos. Teile deshalb durch den verbleibenden Anteil, um den Zieleinkaufspreis vor Skonto zu erhalten. Dieser liegt nach Abzug des Lieferantenrabatts. Teile erneut durch den verbleibenden Anteil und du erhältst den Listeneinkaufspreis. Anders als die Lieferantennachlässe werden die Kundennachlässe in dieser Rückwärtsrechnung direkt von ihren bekannten Bezugsgrößen abgezogen.
Für den folgenden erfundenen Fall gelten je Stück: Bruttoverkaufspreis 952,00 €, gegebene Umsatzsteuer 19 %, Kundenrabatt 10 %, Kundenskonto 2 %, Gewinnzuschlag auf die Selbstkosten 20 %, Handlungskostenzuschlag auf den Bezugspreis 40 %, Bezugskosten 28,00 €, Lieferantenskonto 2 % und Lieferantenrabatt 20 %. Beide Skontoabzüge werden genutzt. Weitere Preisbestandteile fallen im Fall nicht an. Außer dem Bruttoverkaufspreis sind die genannten Preisstufen Nettobeträge. Die Rechnungen gehen hier ohne Rundungsrest auf.
Das Ergebnis ist eine bedingte Preisgrenze: Bei gleichen Nachlässen und sonst gleichen Annahmen darf das Lieferantenangebot den errechneten Listenpreis nicht überschreiten, wenn der geplante Gewinn erreicht werden soll. Ein höherer Einkaufspreis verringert dann den Gewinn. Das bedeutet noch nicht zwingend Verlust. Der Händler kann einen niedrigeren Preis verhandeln, ein anderes Angebot prüfen oder seine Annahmen neu kalkulieren.
| Gesuchte Preisstufe | Rechnung | Ergebnis |
|---|---|---|
| Netto-Listenverkaufspreis | 952{,}00:1{,}19 | 800,00 € |
| Zielverkaufspreis | 800{,}00\times0{,}90 | 720,00 € |
| Barverkaufspreis | 720{,}00\times0{,}98 | 705,60 € |
| Selbstkosten | 705{,}60:1{,}20 | 588,00 € |
| Bezugspreis | 588{,}00:1{,}40 | 420,00 € |
| Bareinkaufspreis | 420{,}00-28{,}00 | 392,00 € |
| Zieleinkaufspreis | 392{,}00:0{,}98 | 400,00 € |
| Maximaler Listeneinkaufspreis | 400{,}00:0{,}80 | 500,00 € |
Merke: Vergleiche dieselbe Preisstufe: hier den Listenpreis des Lieferanten ohne Umsatzsteuer und vor seinen Nachlässen. Rabatte, Skonto, Bezugskosten und weitere Annahmen müssen zum Vergleich passen.
Teste dich
Alles auf einen Blick
Rückwärtskalkulation
Vom vorgegebenen Verkaufspreis führt die Rückwärtskalkulation zum höchsten passenden Listeneinkaufspreis.
Bestimme bei jedem Schritt, welcher Betrag 100 % entspricht.
Vom bekannten Preis vor einem Nachlass ziehst du den Nachlass ab; vom Preis danach rechnest du durch Teilen zurück.
Gewinn und Handlungskosten rechnest du durch Teilen durch ihren jeweiligen Zuschlagsfaktor heraus.
Vergleiche Listenpreise ohne Umsatzsteuer und mit gleichen Bedingungen; die Grenze gilt für den geplanten Gewinn.
Einkaufsgrenze für einen Bürostuhl
- 1Gegeben je Stück: 428,40 € Bruttoverkaufspreis, 19 % Umsatzsteuer, keine Kundennachlässe, 20 % Gewinnzuschlag auf die Selbstkosten, 25 % Handlungskostenzuschlag auf den Bezugspreis, 12,00 € Bezugskosten, 5 % genutztes Lieferantenskonto und 20 % Lieferantenrabatt. Weitere Preisbestandteile fallen nicht an.
- 2Netto-Listenverkaufspreis: 428{,}40\,\text{€}:1{,}19=360{,}00\,\text{€}. Ohne Kundennachlässe ist dies zugleich der Barverkaufspreis.
- 3Selbstkosten: 360{,}00\,\text{€}:1{,}20=300{,}00\,\text{€}.
- 4Bezugspreis: 300{,}00\,\text{€}:1{,}25=240{,}00\,\text{€}.
- 5Bareinkaufspreis: 240{,}00\,\text{€}-12{,}00\,\text{€}=228{,}00\,\text{€}.
- 6Zieleinkaufspreis: 228{,}00\,\text{€}:0{,}95=240{,}00\,\text{€}.
- 7Maximaler Listeneinkaufspreis: 240{,}00\,\text{€}:0{,}80=300{,}00\,\text{€} netto.
- 8Ein Angebot über 310,00 € netto vor Lieferantennachlässen liegt bei diesen Bedingungen über der Grenze. Der geplante Gewinn wird damit unterschritten.
Fehler finden
Fehler in Zeile 3Der Zuschlag von 15 % auf den Restbetrag macht den Rabattabzug nicht rückgängig. Richtig: 255{,}00\,\text{€}:0{,}85=300{,}00\,\text{€} netto als Listeneinkaufspreis.
Lückentext
Wenn der Verkaufspreis feststeht und der höchstens tragbare Einkaufspreis gesucht ist, passt die . Nach 8 % Rabatt entsprechen die verbliebenen 92 % einem verminderten Grundwert; für den Preis vor Rabatt musst du den Restbetrag . Bei 25 % Gewinnzuschlag auf die Selbstkosten entsprechen die Selbstkosten selbst der Bezugsgröße dieses Zuschlags.