

Kostenträgerrechnung einfach erklärt
Lerne, wie Kosten zu Produkten gelangen, welches Rechenverfahren passt und was Voll- und Teilkosten über einen Auftrag aussagen.
Kurz gesagt
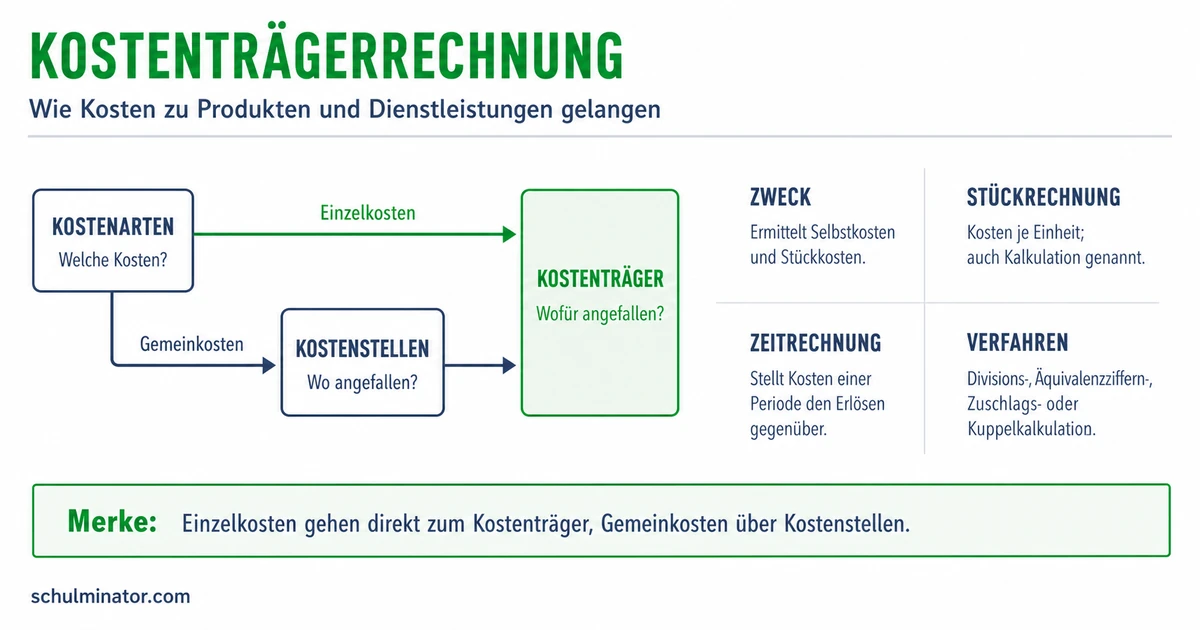
Die Kostenträgerrechnung ordnet Kosten den Produkten oder Dienstleistungen eines Betriebs zu. Sie ermittelt Kosten je Stück oder für einen Zeitraum und liefert damit eine Grundlage für Preis- und Auftragsentscheidungen.
Ein Betrieb kennt seine Materialrechnung und seine Miete. Doch wie viel davon gehört zu einem einzelnen Produkt? Mit der Kostenträgerrechnung verfolgst du den Weg der Kosten und prüfst, welche Rechnung eine Entscheidung unterstützt.
Deine Lernziele
Ein Kostenträger ist ein Produkt oder eine Dienstleistung, dem ein Betrieb Kosten zurechnet. Die Kostenträgerrechnung fragt: Wofür sind Kosten entstanden? Eine Kostenstelle ist dagegen ein betrieblicher Bereich, etwa die Fertigung, also der Bereich, in dem Produkte hergestellt werden.
Einzelkosten lassen sich dem betrachteten Kostenträger direkt zuordnen. Für eine bedruckte Stofftasche erfasst der Betrieb zum Beispiel den verwendeten Stoff. Auch Fertigungslöhne, also Kosten für die Arbeit an einem Produkt, können durch aufgezeichnete Arbeitszeiten direkt zugeordnet werden.
Gemeinkosten lassen sich einem Produkt nicht direkt oder nur mit unvertretbar hohem Aufwand zuordnen. Dazu kann die gemeinsam genutzte Werkstattmiete gehören. Im Betriebsabrechnungsbogen, kurz BAB, werden solche Kosten auf Kostenstellen verteilt. Ein Verteilungsschlüssel legt die Anteile fest, etwa die genutzte Fläche bei Raumkosten. Manche Gemeinkosten sind einer Kostenstelle auch direkt zuzuordnen.
Bei der Zuschlagskalkulation werden die Gemeinkosten anschließend über Zuschlagssätze auf Produkte verrechnet. Ein Zuschlagssatz gibt einen Anteil in Prozent an; Prozent bedeutet je hundert. Seine Zuschlagsbasis ist die Kostensumme, auf die sich der Prozentsatz bezieht. Der Satz ergibt sich aus den zu verrechnenden Gemeinkosten geteilt durch die passende Basis, als Prozent ausgedrückt. Eine nachvollziehbare Verteilung ist dabei noch keine genaue Messung des Verbrauchs jedes Produkts.
Zuschlagsbasis
Die Grundlage eines prozentualen Gemeinkostenzuschlags. Bei Materialgemeinkosten sind das im hier verwendeten Schema die Materialeinzelkosten.
Beispiel: Materialkosten einer Stofftasche
- 1Angenommen, der Materialbereich hat insgesamt 4.000 € Gemeinkosten bei 16.000 € Materialeinzelkosten.
- 2Der Materialzuschlag beträgt \frac{4.000}{16.000}\cdot100\,\%=25\,\%.
- 3Die Tasche benötigt Stoff für 40 €. Ihr werden daher 40\,€\cdot0{,}25=10\,€ Materialgemeinkosten zugerechnet.
Teste dich
Die Kostenträgerstückrechnung berechnet die Kosten einer Leistungseinheit: etwa eines Produkts oder eines Reparaturauftrags. Eine solche Kostenberechnung heißt auch Kalkulation. Sie hilft, die Kosten einer einzelnen Leistung bei der Preisplanung zu berücksichtigen.
Die Kostenträgerzeitrechnung betrachtet dagegen die Kosten eines Abrechnungszeitraums, zum Beispiel eines Monats. Sie kann diese nach Produktgruppen ordnen. Werden die zugehörigen Erlöse einbezogen, lässt sich zusätzlich das betriebliche Ergebnis bestimmen. Erlöse sind die durch den Verkauf erzielten Beträge. Für die verkauften Leistungen gilt: Erlöse abzüglich der zugehörigen Selbstkosten ergeben das Ergebnis. Die reine Kostenermittlung und diese anschließende Ergebnisrechnung sind zu unterscheiden.
Davon zu trennen ist der Zeitpunkt der Kalkulation. Die Vorkalkulation schätzt die Kosten vor dem Auftrag. Die Zwischenkalkulation prüft den bisherigen Kostenstand während eines längeren Auftrags. Die Nachkalkulation ermittelt nach Abschluss die tatsächlichen Kosten und vergleicht sie mit der Planung. Diese Zeitpunkte machen aus einer Rechnung je Auftrag keine Kostenträgerzeitrechnung.
| Rechnung | Fragestellung |
|---|---|
| Kostenträgerstückrechnung | Was kostet ein Reparaturauftrag? |
| Kostenträgerzeitrechnung | Welche Kosten entfallen auf die Reparaturen eines Monats? |
| Anschließende Ergebnisrechnung | Wie hoch sind die Erlöse abzüglich der zugehörigen Kosten? |
Teste dich
Prüfe zuerst, ob ein Betrieb ein gleichartiges Produkt, ähnliche Sorten oder unterschiedliche Einzelaufträge herstellt. Die Produktionsart hilft dir bei der Auswahl des Verfahrens.
Die einstufige Divisionskalkulation teilt die gesamten Kosten eines Zeitraums durch die Menge. Sie passt zur Massenfertigung eines gleichartigen Produkts, also zur Herstellung großer Mengen derselben Art. Für die hier behandelte einfache Form stimmen hergestellte und verkaufte Mengen überein. Es gibt keine Bestandsänderungen bei fertigen oder unfertigen Produkten und keine unterschiedlichen Mengen zwischen Fertigungsstufen. Ein Modellbetrieb könnte so identische Schaumstoffwürfel kalkulieren. Bei Lageränderungen oder abweichenden Mengen zwischen Stufen reicht dieses einfache Schema nicht aus.
Bei der Sortenfertigung entstehen ähnliche Varianten eines Grundprodukts. Die Äquivalenzziffernkalkulation passt, wenn zwischen diesen Sorten ein festes Kostenverhältnis besteht. Eine Äquivalenzziffer ist eine Verhältniszahl: Eine Vergleichssorte erhält die Zahl eins, andere Sorten werden daran gemessen. So lassen sich etwa ähnliche Drahtsorten gewichten. Eine doppelte Größe beweist für sich noch keine doppelten Kosten.
Die Zuschlagskalkulation eignet sich für Einzelfertigung, etwa eine Gartenpforte nach Kundenwunsch, und für Serienfertigung, also begrenzte Mengen gleicher Produkte. Sie trennt Einzel- und Gemeinkosten und rechnet Gemeinkosten mit Zuschlägen zu.
Merke: Ein gleichartiges Produkt ohne Mengen- und Lagerabweichungen: einfache Division. Ähnliche Sorten mit festen Kostenverhältnissen: Äquivalenzziffern. Einzel- oder Serienfertigung mit getrennten Einzel- und Gemeinkosten: Zuschläge.
Teste dich
Die Herstellkosten umfassen die Kosten von Material und Fertigung. Die Selbstkosten enthalten darüber hinaus Verwaltung und Vertrieb, also die Organisation des Betriebs und den Verkauf. Selbstkosten enthalten keinen Gewinnzuschlag.
Im hier verwendeten Zuschlagsschema rechnest du Materialgemeinkosten auf die Materialeinzelkosten und Fertigungsgemeinkosten auf die Fertigungslöhne. Materialeinzelkosten samt Materialgemeinkosten ergeben die Materialkosten. Fertigungslöhne samt Fertigungsgemeinkosten ergeben hier die Fertigungskosten. Zusammen sind das die Herstellkosten. Hinzu kommen Verwaltungs- und Vertriebsgemeinkosten. Deren Zuschläge beziehen sich hier jeweils auf die Herstellkosten, nicht auf die Einzelkosten oder auf eine bereits erhöhte Zwischensumme.
Dieses vereinfachte Schema setzt voraus, dass keine zusätzlichen, einem Auftrag direkt zugeordneten Sonderkosten anfallen und sich die Lagerbestände nicht ändern. Bei Lageränderungen werden für Verwaltungs- und Vertriebszuschläge die Herstellkosten der verkauften Menge verwendet.
Stückkosten sind Kosten je Einheit. Bei der einfachen Divisionskalkulation aus dem vorigen Abschnitt gilt k=\frac{K}{x}. Dabei ist K die gesamte Kostensumme in Euro, x die hergestellte und verkaufte Menge in Stück und k sind die Kosten in Euro je Stück. Welche Kosten enthalten sind, musst du dazusagen: Mit sämtlichen Kosten erhältst du Selbstkosten je Stück.
Beispiel: Ein Etui mit Gemeinkostenzuschlägen
- 1Eigener Modellfall: Alle Beträge gelten für ein Etui. Es gibt keine Sonderkosten oder Lageränderungen.
- 2Materialeinzelkosten: 24 €. Materialgemeinkosten: 25 % davon, also 6 €. Materialkosten: 30 €.
- 3Fertigungslöhne: 16 €. Fertigungsgemeinkosten: 50 % davon, also 8 €. Fertigungskosten: 24 €.
- 4Herstellkosten: 30\,€+24\,€=54\,€.
- 5Verwaltung: 10 % von 54 €, also 5,40 €. Vertrieb: 5 % von 54 €, also 2,70 €.
- 6Selbstkosten je Etui: 54\,€+5{,}40\,€+2{,}70\,€=62{,}10\,€.
Teste dich
Die Vollkostenrechnung verrechnet sämtliche Kosten auf die Kostenträger. Sie zeigt damit auch zugeteilte Anteile gemeinsamer Kosten. Das hilft, die Deckung der gesamten Kosten zu prüfen. Verteilungsschlüssel bilden den tatsächlichen Verbrauch eines Produkts aber nicht vollkommen ab. Außerdem kann ein zugeteilter Kostenanteil weiter anfallen, wenn ein einzelner Auftrag entfällt.
Variable Kosten verändern sich mit der hergestellten Menge. Fixkosten bleiben im betrachteten Zeitraum und innerhalb der vorhandenen Produktionsmöglichkeiten trotz Mengenänderungen gleich, etwa eine unveränderte Monatsmiete. Mehr Menge kann zusätzliche Räume nötig machen; Fixkosten sind deshalb nicht für jede Menge und beliebig lange unveränderlich.
In der hier betrachteten Teilkostenrechnung werden den Produkten zunächst die variablen Kosten zugerechnet. Fixkosten bleiben zur gesonderten Deckung stehen. Der Deckungsbeitrag ist der Erlös abzüglich der variablen Kosten. Je Stück gilt d=p-v: p ist der Erlös je Stück, v sind die variablen Kosten je Stück und d ist der Deckungsbeitrag je Stück, jeweils in Euro. Erst nach Abzug der Fixkosten vom gesamten Deckungsbeitrag ergibt sich in diesem vereinfachten Modell das betriebliche Ergebnis.
Bei einem Zusatzauftrag prüfst du die zusätzlichen Erlöse und Kosten. Sind Produktionsmöglichkeiten frei, wird kein anderer Auftrag verdrängt und fallen keine weiteren Zusatzkosten an, verbessert ein positiver zusätzlicher Deckungsbeitrag das Ergebnis. Entstehen zusätzliche Fixkosten, musst du diese noch abziehen. Ein Preis unter den zugeteilten Vollkosten ist daher allein kein ausreichender Ablehnungsgrund. Umgekehrt beweist ein positiver Deckungsbeitrag keine vollständige Kostendeckung. Dauerhaft muss der Betrieb auch seine Fixkosten decken.
Beispiel: Ein zusätzlicher Druckauftrag
- 1Eigener Modellfall: Ein Betrieb kann weitere Plakate drucken, ohne andere Aufträge zu verdrängen.
- 2Je Plakat entstehen 18 € Erlös und 11 € zusätzliche variable Kosten. Zusätzliche Fixkosten oder andere Zusatzkosten fallen nicht an.
- 3Der Deckungsbeitrag je Plakat beträgt 18\,€-11\,€=7\,€.
- 4Diese 7 € verbessern unter den genannten Bedingungen das Ergebnis. Sie sind nicht der Gewinn je Plakat nach Deckung sämtlicher Fixkosten.
Teste dich
Alles auf einen Blick
Kostenträgerrechnung
Einzelkosten gelangen direkt zum Kostenträger, Gemeinkosten bei der Zuschlagskalkulation über Kostenstellen und Zuschläge.
Die Stückrechnung fragt nach Kosten je Einheit, die Zeitrechnung nach Kosten eines Zeitraums.
Produktionsart, Mengenverhältnisse und Lageränderungen bestimmen mit, welches Kalkulationsverfahren passt.
Zu den Herstellkosten kommen Verwaltung und Vertrieb. Ein Gewinnzuschlag gehört nicht zu den Selbstkosten.
Ein Deckungsbeitrag hilft bei Zusatzaufträgen. Für das Ergebnis zählen auch zusätzliche Fixkosten und mögliche verdrängte Aufträge.
Selbstkosten eines Monats und je Stück
- 1Eigener Modellbetrieb: Er stellt 480 identische Hefte in einer Stufe her und verkauft sie im selben Monat. Es gibt keine Lageränderungen oder Sonderkosten.
- 2Für den Monat sind 2.880 € Materialkosten, 1.920 € Fertigungskosten, 720 € Verwaltungskosten und 240 € Vertriebskosten gegeben. Die Beträge enthalten die jeweiligen Einzel- und Gemeinkosten.
- 3Die Herstellkosten des Monats betragen 2.880\,€+1.920\,€=4.800\,€.
- 4Die Selbstkosten des Monats betragen 4.800\,€+720\,€+240\,€=5.760\,€.
- 5Die einfache Divisionskalkulation ergibt \frac{5.760\,€}{480\,\text{Stück}}=12\,€ Selbstkosten je Heft.
- 6Die 5.760 € betreffen den Zeitraum; die 12 € betreffen eine Leistungseinheit.
Fehler finden
Fehler in Zeile 4In der letzten Zeile wird der gesamte Deckungsbeitrag als Ergebnis übernommen. Richtig: Nach Abzug der Fixkosten beträgt das betriebliche Ergebnis 500\,€-320\,€=180\,€.
Lückentext
Kosten, die durch einen Materialbeleg einem Auftrag direkt zugeordnet werden können, sind . Die Kosten je Leistungseinheit ermittelt die . Ziehst du vom Erlös die variablen Kosten ab, während noch Fixkosten zu decken sind, erhältst du den .