

Differenzkalkulation: Gewinn und Verlust berechnen
Du prüfst feste Einkaufs- und Verkaufspreise, berechnest Gewinn oder Verlust und begründest eine Entscheidung über das Warenangebot.
Kurz gesagt
Ziehe die Selbstkosten, also die berechneten Kosten je Stück, vom Verkaufspreis nach Kundennachlässen ab. Eine positive Differenz bedeutet Gewinn, eine negative Verlust. Für den Prozentwert teilst du die Differenz durch die Selbstkosten und multiplizierst mit 100 Prozent.
Ein Händler kann seinen Einkaufspreis und seinen Verkaufspreis nicht beliebig verändern. Eine Kalkulation, also eine Kosten- und Preisrechnung, zeigt ihm, was unter diesen Bedingungen übrig bleibt. In dieser Lektion sind sämtliche Geldbeträge netto, also ohne Umsatzsteuer, und auf ein Stück bezogen, sofern keine Stückzahl genannt ist. Alle Fälle sind erfundene Übungsfälle.
Deine Lernziele
Bei der Differenzkalkulation stehen Einkaufs- und Verkaufspreis fest. Gesucht ist der Gewinn oder Verlust, der unter den gegebenen Bedingungen übrig bleibt. Das passt etwa dann, wenn der Lieferant, also der Verkäufer der Ware an den Händler, einen Einkaufspreis vorgibt und sich am Markt ein bestimmter Verkaufspreis erzielen lässt. Zusätzlich brauchst du die Kosten und vereinbarten Preisnachlässe.
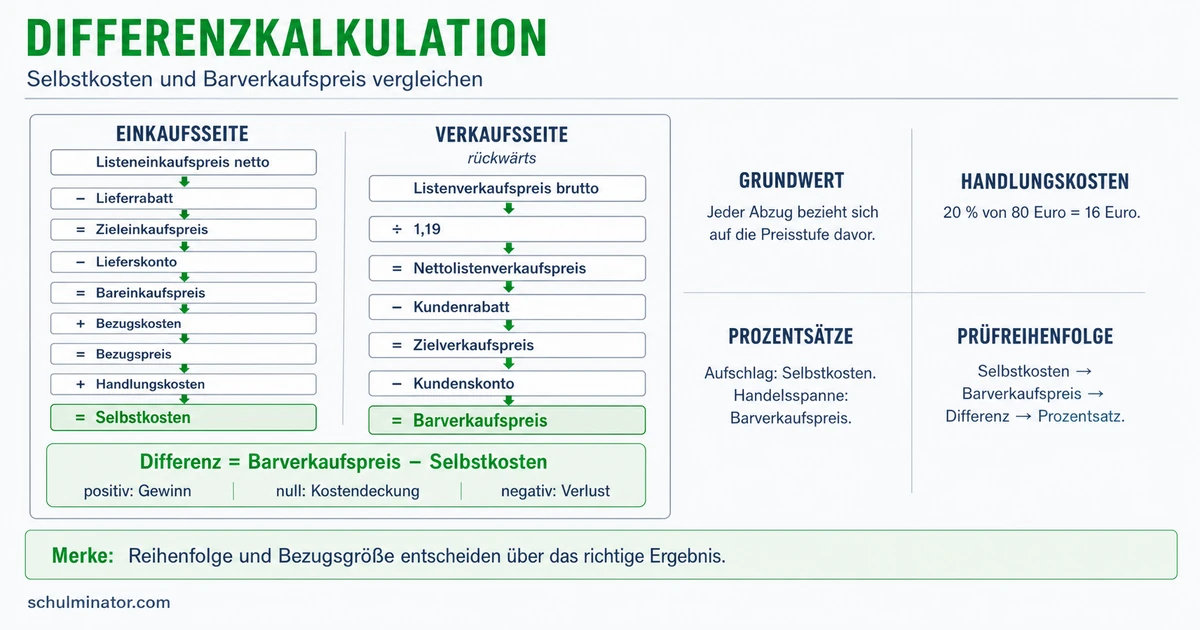
Du rechnest von zwei Seiten: Vom Einkauf aus ermittelst du die Selbstkosten, also die berechneten Kosten je Stück. Vom Verkauf aus ermittelst du den Barverkaufspreis, also den Verkaufspreis nach den berücksichtigten Kundennachlässen. Beide Werte werden anschließend verglichen. Ein bloßer Vergleich der Listenpreise würde Kosten und Nachlässe übergehen.
Die Vorwärtskalkulation beantwortet eine andere Frage: Welcher Verkaufspreis ergibt sich aus Einkauf, Kosten und gewünschtem Gewinn? Die Rückwärtskalkulation kann vom vorgegebenen Verkaufspreis aus den höchstens tragbaren Einkaufspreis bei einem gewünschten Gewinn bestimmen. Bei der Differenzkalkulation ist dagegen der verbleibende Gewinn das gesuchte Ergebnis.
Differenzkalkulation
Kosten- und Preisrechnung bei vorgegebenem Einkaufs- und Verkaufspreis: Aus Selbstkosten und Barverkaufspreis ergibt sich der verbleibende Gewinn oder Verlust.
Merke: Prüfe die gesuchte Größe: Stehen beide Preisenden fest und suchst du den verbleibenden Gewinn, passt die Differenzkalkulation.
Teste dich
Der Listeneinkaufspreis ist der Preis des Lieferanten vor Nachlässen. Ein Rabatt ist ein Preisnachlass; der Lieferantenrabatt wird hier vom Listeneinkaufspreis berechnet und abgezogen. So erhältst du den Zieleinkaufspreis, den Einkaufspreis vor Skonto. Skonto ist ein Nachlass für rechtzeitige Zahlung innerhalb einer vereinbarten kurzen Frist. Den Lieferantenskonto berechnest du vom Zieleinkaufspreis. Nach seinem Abzug erhältst du den Bareinkaufspreis.
Dazu addierst du die Bezugskosten, etwa den Transport der Ware zum Händler. Das Ergebnis heißt Bezugspreis oder Einstandspreis. Hinzu kommen die Handlungskosten: Kosten des Handelsbetriebs, etwa für Personal, Miete und Lagerung. Werden sie mit einem Handlungskostenzuschlag angesetzt, ist das ein prozentualer Aufschlag auf den Bezugspreis. Bei einem Zuschlag von 25 Prozent rechnest du also Bezugspreis mal 0,25. Bezugspreis plus Handlungskosten ergibt die Selbstkosten.
Auf der Verkaufsseite beginnst du mit dem Listenverkaufspreis, dem Verkaufspreis vor Kundennachlässen. Der Kundenrabatt wird vom Netto-Listenverkaufspreis berechnet und abgezogen. Das ergibt den Zielverkaufspreis, den Verkaufspreis nach Rabatt und vor Skonto. Den Kundenskonto berechnest du von diesem Zielverkaufspreis. Nach seinem Abzug erhältst du den Barverkaufspreis. Weitere Abzüge, etwa eine Vergütung an einen Verkaufsvermittler, kommen in unseren Fällen nicht vor. Vereinbartes Skonto wird in den Übungsrechnungen genutzt.
Die Prozentbasis, also der Betrag, der 100 Prozent entspricht, wechselt zwischen den Stufen. Bei 20 Prozent Rabatt bleiben 80 Prozent des Listenpreises; bei anschließend 2 Prozent Skonto bleiben 98 Prozent des Zielpreises. Du multiplizierst deshalb nacheinander mit 0,80 und 0,98. Du ziehst nicht 22 Prozent vom Listenpreis ab. Geldbeträge rundest du auf Cent, Prozentwerte am Ende auf zwei Nachkommastellen, falls nötig.
| Einkauf: Schritt | Ergebnis |
|---|---|
| Listeneinkaufspreis minus Lieferantenrabatt | Zieleinkaufspreis |
| Zieleinkaufspreis minus Lieferantenskonto | Bareinkaufspreis |
| Bareinkaufspreis plus Bezugskosten | Bezugspreis |
| Bezugspreis plus Handlungskosten | Selbstkosten |
| Verkauf: Schritt | Ergebnis |
|---|---|
| Netto-Listenverkaufspreis minus Kundenrabatt | Zielverkaufspreis |
| Zielverkaufspreis minus Kundenskonto | Barverkaufspreis |
Beispiel: Preiswege für einen Fahrradkorb
- 1Gegeben sind 80,00 € Listeneinkaufspreis, 10 % Lieferantenrabatt, 2 % Lieferantenskonto, 9,44 € Bezugskosten und 25 % Handlungskostenzuschlag.
- 2Einkauf nach Rabatt: 80{,}00 - 8{,}00 = 72{,}00 €; nach Skonto: 72{,}00 - 1{,}44 = 70{,}56 €.
- 3Bezugspreis: 70{,}56 + 9{,}44 = 80{,}00 €. Handlungskosten: 80{,}00 \cdot 0{,}25 = 20{,}00 €. Selbstkosten: 80{,}00 + 20{,}00 = 100{,}00 €.
- 4Der Netto-Listenverkaufspreis beträgt 150,00 €. Nach 20 % Kundenrabatt bleiben 150{,}00 \cdot 0{,}80 = 120{,}00 € Zielverkaufspreis.
- 5Bei 2 % Kundenskonto bleiben 120{,}00 \cdot 0{,}98 = 117{,}60 € Barverkaufspreis.
Teste dich
Vergleiche die berechneten Preisstufen miteinander: \text{Ergebnis je Stück} = \text{Barverkaufspreis} - \text{Selbstkosten}. Beide Beträge sind hier netto und in Euro je Stück angegeben. Ist das Ergebnis positiv, entsteht ein Gewinn: Der Barverkaufspreis deckt die Selbstkosten und lässt einen Überschuss. Ist es negativ, entsteht ein Verlust: Der Barverkaufspreis deckt die Selbstkosten nicht vollständig. Bei null sind die Kosten genau gedeckt; es entsteht weder Gewinn noch Verlust.
Für den Prozentwert bezogen auf die Selbstkosten gilt bei positiven Selbstkosten: \text{Ergebnis in Prozent} = \frac{\text{Ergebnis je Stück}}{\text{Selbstkosten je Stück}} \cdot 100\,\%. Die Selbstkosten sind die Prozentbasis und entsprechen 100 Prozent. Bei Gewinn heißt dieser Prozentwert Gewinnzuschlagssatz. Bei Verlust bleibt das Minuszeichen in der Rechnung stehen. Ein Ergebnis von minus 5 Prozent bedeutet einen Verlust in Höhe von 5 Prozent der Selbstkosten.
Eine Schreibtischlampe hat Selbstkosten von 64,00 € und einen Barverkaufspreis von 60,80 €. Es gilt 60{,}80 - 64{,}00 = -3{,}20 € und \frac{-3{,}20}{64{,}00} \cdot 100\,\% = -5\,\%. Der Verlust beträgt also 3,20 € oder 5 Prozent der Selbstkosten.
Teilst du den Gewinn durch den Barverkaufspreis, erhältst du die Gewinnspanne, eine andere Verhältniszahl. Sie beantwortet die Frage nach dem Gewinnanteil am Verkaufspreis. Für unser Lernziel wird dagegen durch die Selbstkosten geteilt.
| Barverkaufspreis bei 64 € Selbstkosten | Ergebnis je Stück | Bezogen auf Selbstkosten |
|---|---|---|
| 72,00 € | 8,00 € Gewinn | 12,50 % |
| 64,00 € | 0,00 € | 0,00 % |
| 60,80 € | 3,20 € Verlust | −5,00 % |
Merke: Erst Barverkaufspreis minus Selbstkosten, dann das Ergebnis durch die Selbstkosten teilen. Ein Minuszeichen zeigt einen Verlust an.
Teste dich
Das Sortiment ist die Auswahl der Waren, die ein Händler anbietet. Eine Sortimentsentscheidung betrifft etwa die Aufnahme, Beibehaltung oder Streichung eines Artikels. Die Differenzkalkulation liefert dafür eine Grundlage: Deckt der einzelne Artikel bei den angesetzten Preisen und Kosten seine Selbstkosten? Wie viel Gewinn oder Verlust bleibt je verkauftem Stück?
Eine begründete Entscheidung nennt zuerst das Rechenergebnis und seine Bedingungen. Bei einem Verlust kannst du prüfen, ob ein niedrigerer Einkaufspreis, geringere Handlungskosten oder ein höherer erzielbarer Verkaufspreis möglich sind. Zusätzlich sind die verkaufte Stückzahl und die Bedeutung des Artikels für das gesamte Warenangebot zu prüfen. Bei unveränderten Werten vervielfacht eine größere Stückzahl auch den Stückverlust; mehr Verkäufe allein machen ihn nicht zum Gewinn.
Ein Händler kann einen verlustreichen Artikel trotzdem im Sortiment lassen, etwa als Teil eines gewünschten Warenangebots. Ob das wirtschaftlich sinnvoll ist, hängt auch vom Gesamtergebnis und möglichen weiteren Käufen ab. Eine vermutete Zusatznachfrage ist noch kein belegter Ausgleich. Dafür braucht der Händler Angaben darüber, welche weiteren Waren tatsächlich verkauft werden und welche Ergebnisse sie bringen.
Bei einer Mischkalkulation werden unterschiedliche Gewinnanteile verschiedener Artikel gemeinsam geplant. Gewinne anderer Artikel können den Verlust eines Artikels ausgleichen; dieser Ausgleich heißt Quersubventionierung. Der einzelne Artikel bleibt dabei verlustreich. Ein positiver Stückgewinn beweist ebenso wenig, dass das gesamte Geschäft genug Gewinn erzielt. Begründe daher, welche Daten deine Entscheidung tragen und welche noch fehlen.
Beispiel: Zwei Artikel eines Schreibwarenladens
- 1In einem erfundenen Zeitraum werden 30 Marker mit je 1,00 € Verlust und zehn Notizbücher mit je 5,00 € Gewinn verkauft. Sämtliche angesetzten Selbstkosten sind in diesen Stückergebnissen berücksichtigt.
- 2Die Marker ergeben 30 \cdot (-1{,}00) = -30{,}00 €. Die Notizbücher ergeben 10 \cdot 5{,}00 = 50{,}00 €.
- 3Für diese beiden Artikel zusammen bleiben -30{,}00 + 50{,}00 = 20{,}00 € Gewinn. Die Marker bleiben einzeln verlustreich.
- 4Der gemeinsame Gewinn ist ein möglicher Grund für die gemeinsame Weiterführung. Er beweist weder, dass die Marker die Notizbuchkäufe ausgelöst haben, noch dass das gesamte Geschäft Gewinn macht.
Merke: Nenne Stückergebnis, Bedingungen und weitere nötige Daten. Ein Verlust ist ein Anlass zur Prüfung; die Entscheidung braucht den Blick auf das gesamte Warenangebot.
Teste dich
Alles auf einen Blick
Differenzkalkulation
Bei festen Einkaufs- und Verkaufspreisen zeigt die Differenzkalkulation den verbleibenden Gewinn oder Verlust.
Auf der Einkaufsseite rechnest du bis zu den Selbstkosten, auf der Verkaufsseite bis zum Barverkaufspreis.
Kundenrabatt bezieht sich hier auf den Netto-Listenverkaufspreis, Kundenskonto auf den Zielverkaufspreis.
Barverkaufspreis minus Selbstkosten ergibt Gewinn oder Verlust. Für den Prozentwert sind die Selbstkosten die Basis.
Das Stückergebnis ist eine Grundlage; weitere Verkaufsdaten und das gesamte Warenangebot gehören zur Begründung.
Wie viel bleibt an einem Werkzeugkoffer übrig?
- 1Gegeben sind 160,00 € Listeneinkaufspreis, 25 % Lieferantenrabatt, 2 % Lieferantenskonto, 7,40 € Bezugskosten und 20 % Handlungskostenzuschlag auf den Bezugspreis. Der Netto-Listenverkaufspreis beträgt 200,00 €; der Kunde erhält 10 % Rabatt und nutzt 2 % Skonto.
- 2Einkaufsnachlässe: 160{,}00 \cdot 0{,}75 = 120{,}00 € Zieleinkaufspreis; 120{,}00 \cdot 0{,}98 = 117{,}60 € Bareinkaufspreis.
- 3Bezugspreis: 117{,}60 + 7{,}40 = 125{,}00 €. Handlungskosten: 125{,}00 \cdot 0{,}20 = 25{,}00 €. Selbstkosten: 125{,}00 + 25{,}00 = 150{,}00 €.
- 4Verkaufsnachlässe: 200{,}00 \cdot 0{,}90 = 180{,}00 € Zielverkaufspreis; 180{,}00 \cdot 0{,}98 = 176{,}40 € Barverkaufspreis.
- 5Gewinn: 176{,}40 - 150{,}00 = 26{,}40 € je Stück.
- 6Gewinnzuschlagssatz: \frac{26{,}40}{150{,}00} \cdot 100\,\% = 17{,}60\,\%. Der Gewinn beträgt 17,60 Prozent der Selbstkosten.
- 7Der Werkzeugkoffer deckt unter diesen Bedingungen seine Selbstkosten und bringt Gewinn je Stück. Für eine Entscheidung über die Aufnahme ins Sortiment fehlen noch Daten zur verkaufbaren Stückzahl und zur Bedeutung für das gesamte Warenangebot.
Fehler finden
Fehler in Zeile 3Die Prozentbasis wurde verwechselt. Richtig: Beim Gewinnzuschlagssatz sind die Selbstkosten die Basis. Es gilt \frac{18{,}00}{90{,}00} \cdot 100\,\% = 20\,\%. Das Teilen durch den Barverkaufspreis würde die Gewinnspanne ergeben.
Lückentext
Zuerst wird auf der Verkaufsseite der Kundenrabatt abgezogen. Seine Prozentbasis ist der . Liegt der Barverkaufspreis unter den Selbstkosten, entsteht ein . Beim Gewinnzuschlagssatz entsprechen die den 100 Prozent, auf die der Gewinn bezogen wird.