

Preiskalkulation: Kosten und Verkaufspreis prüfen
Du berechnest Herstell- und Selbstkosten, kalkulierst Verkaufspreise und prüfst, ob Preis, Markt und Kosten zusammenpassen.
Kurz gesagt
Bei der Preiskalkulation führst du Kosten zusammen und rechnest Gewinn, Skonto, Rabatt und Umsatzsteuer passend ein. Danach prüfst du, ob Kunden den Preis zahlen und ob die Erlöse die relevanten Kosten decken.
Ein errechneter Verkaufspreis ist noch kein erfolgreicher Verkauf. Du brauchst einen passenden Rechenweg und einen Blick auf Kunden und Konkurrenz. Die folgenden Betriebe und Zahlen sind erfundene Übungsfälle.
Deine Lernziele
Einzelkosten kannst du einem bestimmten Produkt oder Auftrag direkt zuordnen, etwa das dafür verbrauchte Metall. Gemeinkosten werden mehreren Produkten zugerechnet, etwa die gemeinsame Werkstattmiete. Bei der Zuschlagskalkulation verteilst du solche Kosten mithilfe eines Zuschlagssatzes: Das ist ein Prozentsatz mit einer festgelegten Bezugsgröße. Diese Bezugsgröße zählt als 100 %.
Im hier verwendeten Produktionsschema ergeben Materialeinzelkosten plus Materialgemeinkosten die Materialkosten. Fertigung bedeutet Herstellung: Fertigungslöhne plus Fertigungsgemeinkosten und gegebenenfalls Sondereinzelkosten der Fertigung ergeben die Fertigungskosten. Sondereinzelkosten fallen für einen bestimmten Auftrag gesondert an, etwa für eine besondere Schablone. Materialkosten und Fertigungskosten zusammen heißen Herstellkosten.
Zu den Herstellkosten kommen Kosten für Verwaltung, etwa Buchhaltung, und Vertrieb, also den Verkauf. Dazu gehören die jeweiligen Gemeinkosten und gegebenenfalls Sondereinzelkosten des Vertriebs, etwa eine auftragsspezifische Verpackung. Das Ergebnis sind die Selbstkosten. Gewinn gehört noch nicht dazu. In unseren vereinfachten Aufgaben werden alle hergestellten Stücke verkauft. Wir rechnen die Kosten zunächst ohne Umsatzsteuer; Kosten für einen vermittelnden Vertreter fallen nicht an.
Zuschlagsgrundlagen
Im verwendeten Schema beziehen sich Materialgemeinkosten auf Materialeinzelkosten, Fertigungsgemeinkosten auf Fertigungslöhne und Verwaltungs- sowie Vertriebsgemeinkosten jeweils auf die Herstellkosten. Die Aufgabe nennt die zugehörigen Sätze.
Beispiel: Kosten eines Etuis
- 1Materialeinzelkosten 30 €; Materialgemeinkosten 20 % davon: 30\,€ \cdot 0{,}20 = 6\,€. Materialkosten: 36 €.
- 2Fertigungslöhne 20 €; Fertigungsgemeinkosten 50 % davon: 10 €; Sondereinzelkosten der Fertigung 4 €. Fertigungskosten: 34 €.
- 3Herstellkosten: 36\,€ + 34\,€ = 70\,€.
- 4Verwaltungsgemeinkosten 10 % der Herstellkosten: 7 €. Vertriebsgemeinkosten 5 % der Herstellkosten: 3,50 €. Sondereinzelkosten des Vertriebs: 1,50 €.
- 5Selbstkosten: 70\,€ + 7\,€ + 3{,}50\,€ + 1{,}50\,€ = 82\,€.
Teste dich
Die Vorwärtskalkulation führt von bekannten Kosten zum gesuchten Angebotspreis. Du beginnst hier mit den Selbstkosten. Der Gewinnzuschlag wird als Prozentsatz der Selbstkosten gerechnet. Selbstkosten plus geplanter Gewinn ergeben den Barverkaufspreis: den Nettobetrag, der nach den eingeplanten Kundennachlässen bleiben soll. Der Name verlangt keine Zahlung mit Bargeld.
Skonto ist ein vereinbarter Preisnachlass bei Zahlung innerhalb einer bestimmten kurzen Frist. Der Zielverkaufspreis gilt vor Skonto. Ein Rabatt ist ein weiterer vereinbarter Nachlass, etwa für eine große Bestellmenge. Der Listenverkaufspreis netto gilt vor Kundenrabatt. Netto bedeutet ohne Umsatzsteuer, brutto mit Umsatzsteuer. In unseren Aufgaben gelten die Nachlässe jeweils für den ganzen betreffenden Nettopreis.
Die Rechenfolge lautet Gewinn, Skonto, Rabatt, Umsatzsteuer. Bei 2 % Skonto entspricht der Barverkaufspreis 98 % des Zielverkaufspreises: Du teilst durch 0,98. Bei 10 % Rabatt entspricht der Zielverkaufspreis 90 % des Nettolistenpreises: Du teilst anschließend durch 0,90. Der bekannte Restbetrag wird also auf 100 % hochgerechnet; das heißt „im Hundert“. Einfach 2 % oder 10 % auf den kleineren Betrag aufzuschlagen verwendet die falsche Bezugsgröße.
Die Umsatzsteuer kommt auf den Nettolistenpreis. Nach § 12 Umsatzsteuergesetz beträgt der deutsche Regelsatz im November 2026 19 %; für bestimmte Umsätze gilt ein ermäßigter Satz von 7 %. Es gibt weitere Sonderfälle. Verwende deshalb den in der Aufgabe angegebenen Satz. Bei 19 % gilt: \text{Bruttopreis} = \text{Nettopreis} \cdot 1{,}19. Rechne möglichst ohne Zwischenrundung und runde den Endbetrag auf Cent, sofern die Aufgabe nichts anderes vorgibt.
Beispiel: Angebot für einen Werkzeughalter
- 1Selbstkosten 147 €; Gewinnzuschlag 20 %: 147\,€ \cdot 1{,}20 = 176{,}40\,€ Barverkaufspreis.
- 2Bei 2 % Kundenskonto: 176{,}40\,€ : 0{,}98 = 180\,€ Zielverkaufspreis.
- 3Bei 10 % Kundenrabatt: 180\,€ : 0{,}90 = 200\,€ Listenverkaufspreis netto.
- 4Bei vorgegebenen 19 % Umsatzsteuer: 200\,€ \cdot 1{,}19 = 238\,€ Listenverkaufspreis brutto.
Merke: Bezeichne jede Preisstufe. Der Skontosatz bezieht sich hier auf den Zielverkaufspreis, der Rabattsatz auf den Nettolistenpreis. Die Umsatzsteuer ist kein Gewinnzuschlag.
Teste dich
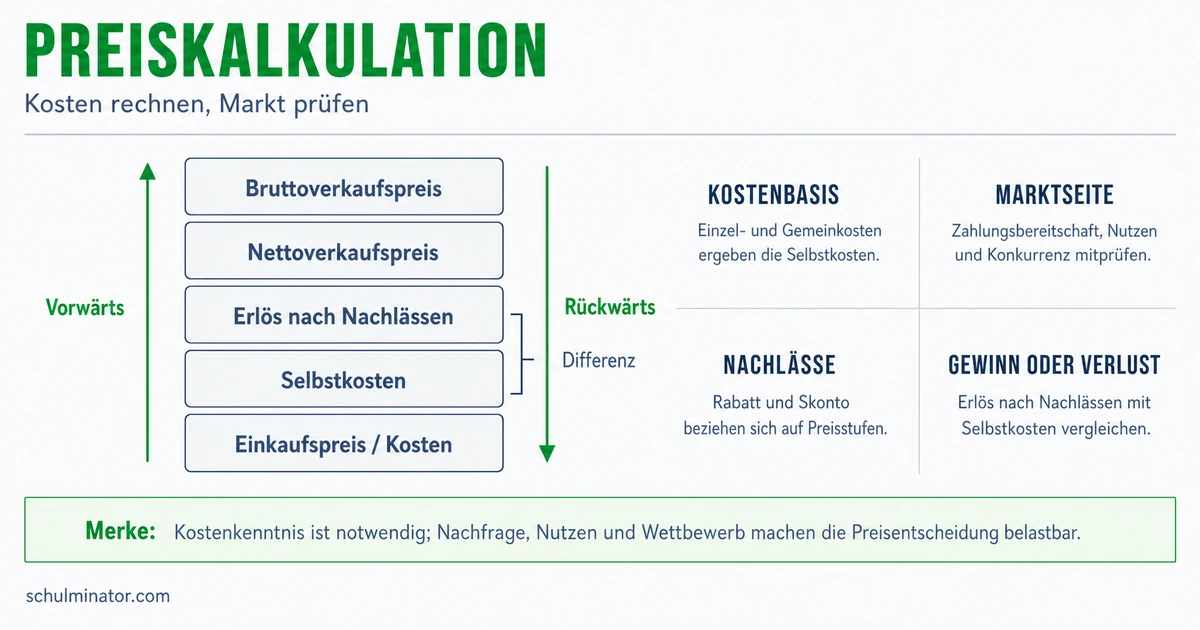
Wähle den Rechenweg nach der gesuchten Größe. Sind die Kosten und der gewünschte Gewinn bekannt, suchst du mit der Vorwärtskalkulation einen Verkaufspreis. Gibt der Markt einen Verkaufspreis vor, kannst du mit der Rückwärtskalkulation zulässige Kosten oder einen höchstens tragbaren Einkaufspreis ermitteln. Dabei muss auch der gewünschte Gewinn bekannt sein.
Du kehrst die Schritte um: Bei 19 % Umsatzsteuer teilst du den Bruttopreis durch 1,19. Bei 10 % Rabatt multiplizierst du den Nettolistenpreis mit 0,90, bei 2 % Skonto den Zielverkaufspreis mit 0,98. Aus dem Barverkaufspreis erhältst du bei einem Gewinnzuschlag von 20 % die Selbstkosten durch Teilen durch 1,20. Ziehe nicht 20 % des Barverkaufspreises ab: Der Gewinn war auf die Selbstkosten bezogen.
Stehen Einkaufskonditionen, weitere Kosten und Verkaufspreis fest, prüfst du mit der Differenzkalkulation den verbleibenden Gewinn oder Verlust. Rechne von der Kostenseite bis zu den Selbstkosten und von der Verkaufsseite nach Umsatzsteuer und Kundennachlässen bis zum Barverkaufspreis. Dann gilt: \text{Gewinn} = \text{Barverkaufspreis} - \text{Selbstkosten}. Ein negatives Ergebnis bedeutet Verlust. Bei einem Kabelsatz mit 96 € Barverkaufspreis und 84 € Selbstkosten bleiben 12 € Gewinn.
Im Handel heißt der Einkauf einschließlich Beschaffungskosten Einstandspreis. Handlungskosten sind die weiteren Kosten des Handelsbetriebs, etwa Lager und Verkauf. Sie ergänzen den Einstandspreis zu den Selbstkosten. Die Differenz zwischen Nettolistenverkaufspreis und Einstandspreis ist deshalb kein reiner Gewinn. Als Prozentanteil des Nettolistenverkaufspreises heißt sie hier Handelsspanne, als Prozentanteil des Einstandspreises Kalkulationszuschlag. Auch Kundennachlässe können aus dieser Differenz noch zu decken sein.
| Bekannt und gesucht | Passender Weg |
|---|---|
| Kosten und Gewinn bekannt; Verkaufspreis gesucht | Vorwärtskalkulation |
| Verkaufspreis und Gewinnziel bekannt; Kostenobergrenze gesucht | Rückwärtskalkulation |
| Kosten und Verkaufspreis bekannt; Gewinn gesucht | Differenzkalkulation |
Beispiel: Höchster Einstandspreis für ein Fernglas
- 1Erzielbarer Verkaufspreis: 240 € netto; keine Kundennachlässe. Damit beträgt auch der Barverkaufspreis 240 €.
- 2Gewünschter Gewinnzuschlag: 20 % der Selbstkosten. Zulässige Selbstkosten: 240\,€ : 1{,}20 = 200\,€.
- 3Handlungskosten: 25 % des Einstandspreises. Höchster Einstandspreis: 200\,€ : 1{,}25 = 160\,€.
- 4Kontrolle: 160 € Einstandspreis plus 40 € Handlungskosten plus 40 € Gewinn ergeben 240 €.
Teste dich
Ein Kostenaufschlag zeigt, welchen Preis ein Betrieb für sein Gewinnziel anstrebt. Er beweist nicht, dass Kunden diesen Preis zahlen. Bei nachfrageorientierter Preisbildung prüfst du die Zahlungsbereitschaft der Kunden und die erwartete Verkaufsmenge. Bei wettbewerbsorientierter Preisbildung vergleichst du Konkurrenzangebote. Vergleiche dabei auch Qualität und Leistung. Ein höherer Preis kann Käufer abschrecken; eine Preissenkung muss nicht genügend zusätzliche Verkäufe bringen.
Die Vollkostenrechnung verteilt Einzel- und Gemeinkosten auf die Produkte. Darin stecken variable und fixe Kosten. Variable Kosten ändern sich mit der Produktionsmenge, etwa der Materialverbrauch. Fixkosten bleiben innerhalb des betrachteten Zeitraums und Auslastungsbereichs insgesamt unverändert, etwa eine vereinbarte Monatsmiete. Gemeinkosten werden über gewählte Schlüssel verteilt; ihr Stückanteil ist keine unveränderliche Produkteigenschaft. Sinkt die geplante Menge bei gleichen Fixkosten, steigt deren Anteil je Stück. Ein daraufhin erhöhter Preis kann weitere Kunden kosten.
Für einen kurzfristigen Zusatzauftrag prüfst du deshalb auch die zusätzlichen Erlöse und Kosten. Bei freien Kapazitäten, also ungenutzten Produktionsmöglichkeiten, kann ein Preis unter den Selbstkosten das Ergebnis verbessern. Voraussetzung ist, dass er die zusätzlich entstehenden Kosten übersteigt, kein anderer Auftrag verdrängt wird und keine nachteiligen Marktfolgen entstehen. Bereits unverändert anfallende Fixkosten werden durch den Auftrag nicht nochmals verursacht.
Der Deckungsbeitrag je Stück ist hier der Nettoerlös nach Kundennachlässen minus variable Stückkosten. Er trägt zur Deckung der Fixkosten bei und ist noch kein Gewinn nach allen Kosten. Zusätzliche einmalige Auftragskosten musst du außerdem abziehen. Ohne solche Zusatzkosten entspricht die kurzfristige Preisuntergrenze im einfachen Modell den variablen Stückkosten; dort ist der Deckungsbeitrag null. Langfristig müssen die Erlöse auch die Fixkosten decken. Eine kurzfristig sinnvolle Ausnahme rechtfertigt daher keinen dauerhaft zu niedrigen Preis.
Beispiel: Gleiche Miete, anderer Stückanteil
- 1Eine Werkstatt verteilt unveränderte monatliche Mietkosten von 900 € auf 300 verkaufte Schlüsselanhänger: 900\,€ : 300 = 3\,€ je Stück.
- 2Bei 150 verkauften Stück entfallen rechnerisch 900\,€ : 150 = 6\,€ Miete auf jedes Stück.
- 3Die Monatsmiete bleibt 900 €. Der höhere Stückanteil entsteht durch die geringere Menge.
Merke: Prüfe Kosten, Zahlungsbereitschaft und vergleichbare Konkurrenzangebote gemeinsam. Ein positiver Deckungsbeitrag zeigt einen Beitrag zu Fixkosten, aber noch keine vollständige Kostendeckung.
Teste dich
Alles auf einen Blick
Preiskalkulation
Material und Fertigung ergeben Herstellkosten; mit Verwaltung und Vertrieb entstehen Selbstkosten.
Gewinn bezieht sich hier auf Selbstkosten, Skonto auf den Zielverkaufspreis und Rabatt auf den Nettolistenpreis.
Vorwärts suchst du einen Preis, rückwärts zulässige Kosten und mit der Differenz den verbleibenden Gewinn.
Kalkulation, Zahlungsbereitschaft und vergleichbare Konkurrenzangebote gehören zusammen.
Ein positiver Deckungsbeitrag ist noch kein Gewinn nach sämtlichen Kosten.
Einen Pflanzkasten vollständig vorwärts kalkulieren
- 1Gegeben sind 235,20 € Selbstkosten je Pflanzkasten, 25 % Gewinnzuschlag auf die Selbstkosten, 2 % Kundenskonto, 20 % Kundenrabatt und 19 % Umsatzsteuer.
- 2Gewinn: 235{,}20\,€ \cdot 0{,}25 = 58{,}80\,€. Barverkaufspreis: 235{,}20\,€ + 58{,}80\,€ = 294\,€.
- 3Zielverkaufspreis vor Skonto: 294\,€ : 0{,}98 = 300\,€.
- 4Listenverkaufspreis netto vor Rabatt: 300\,€ : 0{,}80 = 375\,€.
- 5Listenverkaufspreis brutto: 375\,€ \cdot 1{,}19 = 446{,}25\,€.
- 6Kontrolle ohne Umsatzsteuer: Von 375 € gehen 75 € Rabatt ab, danach von 300 € weitere 6 € Skonto. Es bleiben 294 €; nach 235,20 € Selbstkosten sind das 58,80 € Gewinn.
Fehler finden
Fehler in Zeile 3Die Rechnung schlägt 2 % auf den Barverkaufspreis auf, statt den bekannten Rest auf 100 % hochzurechnen. Richtig: 343\,€ : 0{,}98 = 350\,€ Zielverkaufspreis. Davon sind 2 % gleich 7 €; nach dem Abzug bleiben 343 €.
Lückentext
Aus Herstellkosten und den zusätzlichen Kosten für Verwaltung und Vertrieb entstehen die . Bei 2 % Skonto entspricht der Barverkaufspreis des Zielverkaufspreises. Stehen Kosten und Verkaufspreis fest und ist der verbleibende Gewinn gesucht, verwendest du die .