

Umsatzsteuer einfach erklärt: Vorsteuer und Zahllast
Du berechnest Netto, Steuer und Brutto, unterscheidest Vorsteuer und Umsatzsteuer und ermittelst Zahllast oder Erstattung.
Kurz gesagt
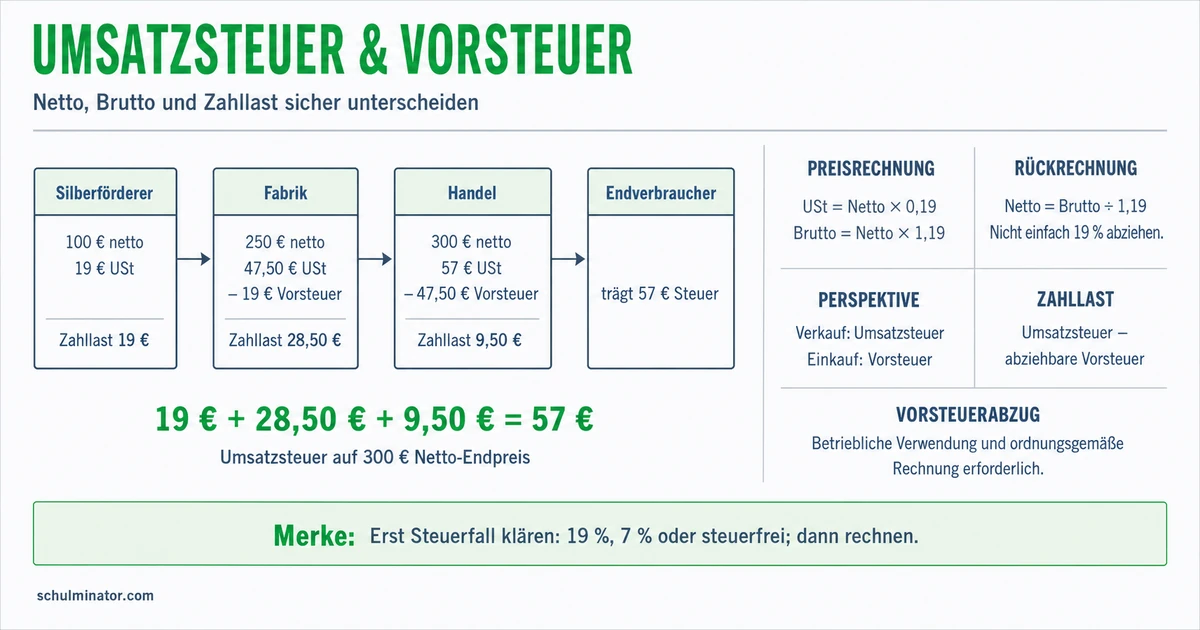
Umsatzsteuer berechnet ein Verkäufer auf seinen Nettopreis. Ein zum Vorsteuerabzug berechtigter Käufer kann sie bei betrieblichen Einkäufen als Vorsteuer abziehen; die Verrechnung kann eine Zahllast oder einen Erstattungsbetrag ergeben.
Ein Händler bezahlt beim Einkauf einen Rechnungsbetrag und stellt beim Verkauf selbst eine Rechnung aus. Für ihn ist wichtig, Warenwert und Steuer auseinanderzuhalten. Hier betrachtest du einfache Einkäufe und Verkäufe in Deutschland mit korrekt ausgewiesener Umsatzsteuer und vollständig abziehbarer Vorsteuer bei betrieblichen Einkäufen. Alle Rechenfälle sind erfunden; die genannten Steuerbeträge gehören jeweils zum selben betrachteten Zeitraum.
Deine Lernziele
Der Nettobetrag ist der Preis ohne Umsatzsteuer. Der Steuerbetrag kommt dazu. Ihre Summe ist der Bruttobetrag, also der Preis einschließlich Umsatzsteuer. Ein Steuersatz gibt an, wie viel Prozent des Nettobetrags als Steuer berechnet werden.
In Deutschland beträgt der Regelsteuersatz 2026 nach dem Umsatzsteuergesetz 19 Prozent. Für bestimmte Waren und Leistungen gilt ein ermäßigter Satz von 7 Prozent. Daneben gibt es Sonderregeln. Deshalb ist der Steuersatz in den Aufgaben jeweils angegeben.
Bei 19 Prozent berechnest du den Steuerbetrag, indem du den Nettobetrag mit 0{,}19 multiplizierst. Für den Bruttobetrag addierst du die Steuer zum Nettobetrag oder multiplizierst netto direkt mit 1{,}19. Ist brutto gegeben, teilst du durch 1{,}19, um netto zu erhalten. Die enthaltene Steuer ist dann brutto minus netto. Bei vorgegebenen 7 Prozent verwendest du entsprechend 0{,}07 und 1{,}07. Runde Geldbeträge am Ende auf zwei Nachkommastellen.
Prozentbasis
Die Prozentbasis ist der Betrag, auf den sich ein Prozentsatz bezieht. Bei der Umsatzsteuer ist das der Nettobetrag. 19 Prozent vom Bruttopreis ergeben daher nicht den darin enthaltenen Steuerbetrag.
Beispiel: Ein Rucksack für 80 € netto
- 1Für diesen Verkauf gelten 19 Prozent Umsatzsteuer.
- 2Steuerbetrag: 80\,€ \cdot 0{,}19 = 15{,}20\,€.
- 3Bruttobetrag: 80\,€ + 15{,}20\,€ = 95{,}20\,€.
- 4Rückwärts gerechnet: 95{,}20\,€ : 1{,}19 = 80\,€ netto.
Teste dich
Entscheidend ist, aus wessen Sicht du eine Rechnung betrachtest. Der Verkäufer berechnet Umsatzsteuer für seinen Verkauf. Kauft ein Unternehmer diese Ware für sein Unternehmen, heißt der auf der Einkaufsrechnung ausgewiesene Umsatzsteuerbetrag aus seiner Einkaufssicht Vorsteuer. Es handelt sich um denselben Steuerbetrag auf derselben Rechnung, nicht um zwei zusätzliche Steuern.
Vorsteuerabzug bedeutet, dass ein berechtigter Unternehmer abziehbare Vorsteuer mit der Umsatzsteuer aus seinen Verkäufen verrechnet. Für unseren einfachen Fall muss die Ware bereits für das Unternehmen geliefert worden sein. Außerdem muss die Steuer gesetzlich geschuldet sein und eine gültige Rechnung vorliegen. Zu den regulären Rechnungsangaben gehören unter anderem Namen und Anschriften von Verkäufer und Käufer, Rechnungsdatum, Rechnungsnummer, Warenbeschreibung, Lieferzeitpunkt, Nettobetrag, Steuersatz und Steuerbetrag. Das ist keine vollständige Liste aller Pflichtangaben und Sonderregeln.
Ein betrieblicher Einkauf berechtigt nicht in jedem Fall zum Vorsteuerabzug. Beispielsweise können steuerfreie Verkäufe den Abzug ausschließen; dafür gibt es wiederum Ausnahmen. Bei einem ausschließlich privaten Einkauf besteht kein Vorsteuerabzug. Ein privater Endverbraucher kauft für seinen eigenen Gebrauch und trägt die Steuer im Preis. Ein berechtigtes Unternehmen wird dagegen durch die Verrechnung seiner abziehbaren Vorsteuer entlastet.
Beispiel: Eine Rechnung, zwei Blickrichtungen
- 1Ein Sporthändler erhält Helme von einem Lieferanten zum Weiterverkauf. Die Rechnung ist gültig; der Händler darf die Vorsteuer vollständig abziehen.
- 2Für den Lieferanten ist der ausgewiesene Steuerbetrag Umsatzsteuer aus seinem Verkauf.
- 3Für den Sporthändler ist derselbe Betrag abziehbare Vorsteuer aus seinem Einkauf.
Merke: Frage zuerst: Einkauf oder Verkauf aus Sicht welches Unternehmens? Prüfe beim Einkauf zusätzlich, ob die Vorsteuer abziehbar ist.
Teste dich
Das Finanzamt ist die Behörde, mit der das Unternehmen seine Steuer abrechnet. Für einen bestimmten Zeitraum stellst du die zu berücksichtigende Umsatzsteuer aus Verkäufen der abziehbaren Vorsteuer aus Einkäufen gegenüber. In unseren Fällen steht bereits fest, welche Beträge zu diesem Zeitraum gehören.
Rechne Umsatzsteuer aus Verkäufen minus abziehbare Vorsteuer. Ist das Ergebnis positiv, entsteht eine Zahllast: Diesen Unterschiedsbetrag muss das Unternehmen an das Finanzamt zahlen. Ist das Ergebnis null, ergibt sich aus dieser Verrechnung weder eine Zahlung noch eine Erstattung.
Ist das Ergebnis negativ, übersteigt die abziehbare Vorsteuer die Umsatzsteuer. Das heißt Vorsteuerüberhang. Der übersteigende Betrag ist eine Forderung gegenüber dem Finanzamt, also ein Anspruch auf Erstattung. Du gibst die Höhe der Forderung als positiven Betrag an. Eine negative Rechendifferenz ist keine zusätzliche Zahlungspflicht.
Verrechne die Steuerbeträge, nicht die Bruttobeträge oder die gesamten Warenwerte. Die Zahllast ist auch nicht der Gewinn: Gewinn beschreibt den Unterschied zwischen Erträgen und Aufwendungen, also wirtschaftlichem Wertzuwachs und Wertverbrauch eines Unternehmens.
| Umsatzsteuer aus Verkäufen | Abziehbare Vorsteuer | Ergebnis |
|---|---|---|
| 456 € | 304 € | 152 € Zahllast |
| 95 € | 171 € | 76 € Forderung |
| 133 € | 133 € | 0 € aus der Verrechnung |
Beispiel: Eine Forderung richtig benennen
- 1Für den zweiten Tabellenfall rechnest du: 95\,€ - 171\,€ = -76\,€.
- 2Die abziehbare Vorsteuer ist um 76 € höher als die Umsatzsteuer aus Verkäufen.
- 3Das Unternehmen hat eine Forderung von 76 € gegenüber dem Finanzamt.
Teste dich
Buchführung bedeutet, Geschäftsvorgänge geordnet festzuhalten. Ein Konto ist dabei eine Übersicht für eine bestimmte Art von Beträgen. Für unsere steuerpflichtigen Warenkäufe und Warenverkäufe erfasst der Händler Warenwert und Steuer getrennt. Dabei ist die Vorsteuer aus den betrieblichen Einkäufen vollständig abziehbar.
Beim Einkauf ordnest du den Nettowarenwert dem Wareneingang und den abziehbaren Steuerbetrag dem Konto Vorsteuer zu. Beim Verkauf ordnest du den Nettowarenwert den Umsatzerlösen und den Steuerbetrag dem Konto Umsatzsteuer zu. Umsatzerlöse sind hier die Nettobeträge aus Warenverkäufen. Der Bruttobetrag ist jeweils der gesamte Rechnungsbetrag; er gehört nicht vollständig auf ein Steuerkonto.
Die linke Seite eines Kontos heißt Soll, die rechte Haben. In diesen einfachen Buchungen steht die abziehbare Vorsteuer beim Einkauf im Soll und die Umsatzsteuer beim Verkauf im Haben. Diese Bezeichnungen sind Kontoseiten und keine Aufforderungen zum Bezahlen. Ob der Händler bar bezahlt oder später überweist, ändert in unseren Fällen die Einordnung des Steuerbetrags als Vorsteuer oder Umsatzsteuer nicht.
Beispiel: Ein Händler kauft und verkauft Taschen
- 1Für beide Vorgänge gelten 19 Prozent; die eingekauften Taschen sind für den steuerpflichtigen Weiterverkauf bestimmt. Der Vorsteuerabzug ist vollständig zulässig.
- 2Einkauf: 240 € netto plus 45,60 € Steuer ergeben 285,60 € brutto. Erfasst werden 240 € Wareneingang und 45,60 € Vorsteuer im Soll.
- 3Verkauf: 390 € netto plus 74,10 € Steuer ergeben 464,10 € brutto. Erfasst werden 390 € Umsatzerlöse und 74,10 € Umsatzsteuer im Haben.
- 4Die Bruttobeträge sind die gesamten Rechnungsbeträge, nicht die Beträge auf den Steuerkonten.
Merke: In diesen Fällen gilt aus Sicht des Händlers: Einkauf mit zulässigem Abzug → Vorsteuer; steuerpflichtiger Verkauf → Umsatzsteuer. Trenne jeweils Nettowarenwert und Steuerbetrag.
Teste dich
Alles auf einen Blick
Umsatzsteuer
Nettobetrag plus Umsatzsteuer ergeben den Bruttobetrag.
Der Umsatzsteuersatz bezieht sich auf den Nettobetrag.
Die Umsatzsteuer des Verkäufers ist für den unternehmerischen Käufer Vorsteuer aus dem Einkauf.
Vorsteuer ist unter den gesetzlichen Voraussetzungen abziehbar; ausschließlich private Käufe berechtigen nicht dazu.
Umsatzsteuer aus Verkäufen minus abziehbare Vorsteuer ergeben eine Zahllast, null oder einen Erstattungsbetrag.
Nettowarenwert und Steuerbetrag werden in den gezeigten Warenbuchungen getrennt erfasst.
Wie viel zahlt ein Zubehörhändler an das Finanzamt?
- 1Ein Fahrradzubehörhändler kauft Ware für 640 € netto und verkauft Ware für 960 € netto. Auf beide Vorgänge entfallen 19 Prozent Umsatzsteuer; die Vorsteuer ist vollständig abziehbar. Beide Vorgänge gehören zum selben Zeitraum.
- 2Beim Einkauf beträgt die Vorsteuer 640\,€ \cdot 0{,}19 = 121{,}60\,€. Die Einkaufsrechnung beträgt damit 761,60 € brutto.
- 3Beim Verkauf beträgt die Umsatzsteuer 960\,€ \cdot 0{,}19 = 182{,}40\,€. Die Verkaufsrechnung beträgt damit 1.142,40 € brutto.
- 4Verrechne die Steuerbeträge: 182{,}40\,€ - 121{,}60\,€ = 60{,}80\,€.
- 5Das positive Ergebnis bedeutet: Der Händler hat für diesen Zeitraum eine Zahllast von 60,80 €.
Fehler finden
Fehler in Zeile 3Die dritte Aussage verwechselt die Prozentbasis. Richtig: Die Umsatzsteuer beträgt hier 19 Prozent des Nettopreises. 142,80 € geteilt durch 1,19 ergeben 120,00 € netto; die enthaltene Steuer beträgt 22,80 €.
Lückentext
Eine Rechnung nennt 70 € Warenwert ohne Steuer und 13,30 € Umsatzsteuer. Die zu zahlenden 83,30 € sind der . Ein Händler erhält eine Lieferung zum Weiterverkauf mit gültiger Rechnung und darf die Steuer vollständig abziehen. Aus seiner Einkaufssicht ist der ausgewiesene Steuerbetrag . Für einen Zeitraum sind 64 € Umsatzsteuer aus Verkäufen und 91 € abziehbare Vorsteuer gegeben. Der Unterschied von 27 € ist eine .