

Handelskalkulation: Schema und Kalkulationsarten
Du wählst die passende Kalkulationsart, berechnest Einkaufs- und Verkaufspreise und unterscheidest Handelsspanne und Aufschlagssatz.
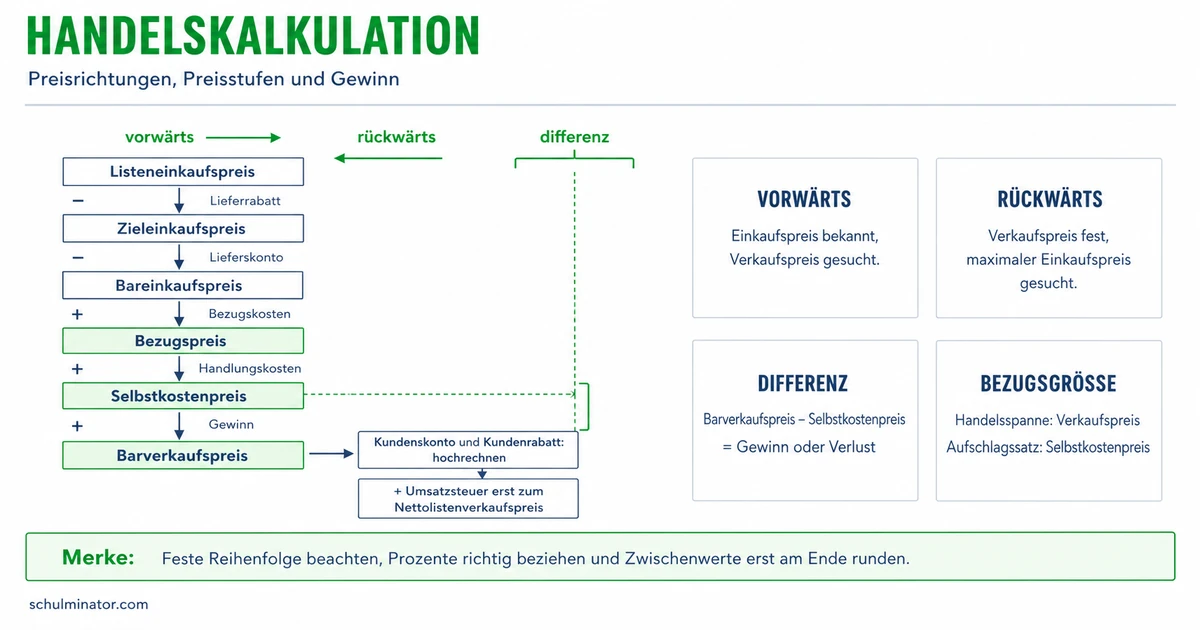
Kurz gesagt
Die Handelskalkulation verbindet Einkaufspreis, Kosten, Gewinn und Verkaufspreis in einem Schema. Je nach gesuchter Größe rechnest du vorwärts, rückwärts oder von beiden Seiten bis zum Gewinn.
Ein Händler muss beim Verkauf mehr beachten als den Preis seines Lieferanten. Transport, Ladenkosten und Preisnachlässe beeinflussen, welcher Betrag ihm bleibt. Mit der Handelskalkulation prüfst du solche Preise Schritt für Schritt.
Deine Lernziele
Eine Kalkulation ist eine Rechnung zur Planung von Kosten und Preisen. Im Handel kaufst du Waren bei einem Lieferanten ein und verkaufst sie an Kunden weiter. Entscheidend für die Wahl der Kalkulationsart ist, welche Angaben feststehen und welche Größe du suchst.
Bei der Vorwärtskalkulation kennst du den Einkaufspreis. Du berücksichtigst weitere Kosten und den gewünschten Gewinn und ermittelst einen Verkaufspreis. Gewinn ist der Betrag, der nach Abzug der berücksichtigten Kosten vom Erlös bleibt. Erlös bezeichnet hier die Einnahme aus dem Warenverkauf ohne Umsatzsteuer.
Bei der Rückwärtskalkulation steht der Verkaufspreis fest, etwa weil vergleichbare Angebote der Konkurrenz ihn begrenzen. Du suchst den höchsten Einkaufspreis, mit dem sich unter den angenommenen Bedingungen die Kosten und der gewünschte Gewinn decken lassen.
Bei der Differenzkalkulation kennst du Einkaufs- und Verkaufspreis. Du rechnest von beiden Seiten zur Mitte des Schemas. Gesucht ist der verbleibende Gewinn oder Verlust. Ein Verlust entsteht, wenn der verbleibende Verkaufserlös die berücksichtigten Kosten nicht deckt.
Handelskalkulation
Ein Rechenschema, das Einkaufspreise, Preisnachlässe, weitere Kosten und Gewinn mit dem Verkaufspreis einer Handelsware verbindet.
| Bekannt | Gesucht | Kalkulationsart |
|---|---|---|
| Einkaufspreis und weitere Kalkulationsangaben | Verkaufspreis | Vorwärtskalkulation |
| Verkaufspreis, Kosten und gewünschter Gewinn | Höchster tragbarer Einkaufspreis | Rückwärtskalkulation |
| Einkaufs- und Verkaufspreis sowie Kosten | Verbleibender Gewinn oder Verlust | Differenzkalkulation |
Merke: Frage zuerst: Welche Größe fehlt? Die Rechenrichtung folgt aus dieser Frage.
Teste dich
Wir betrachten einen Händler, der die beim Einkauf gezahlte Umsatzsteuer steuerlich verrechnen kann. Seine Kalkulation erfolgt zunächst netto, also ohne Umsatzsteuer. Brutto bedeutet einschließlich Umsatzsteuer. Umsatzsteuer ist eine Steuer auf Umsätze, die im Bruttopreis enthalten ist. In Deutschland beträgt der allgemeine Satz 2026 laut Umsatzsteuergesetz 19 Prozent; für bestimmte Umsätze gilt der ermäßigte Satz von 7 Prozent. Die Aufgaben nennen den anzuwendenden Satz.
Der Listeneinkaufspreis ist der Nettopreis laut Lieferantenpreisliste. Ein Rabatt ist ein Preisnachlass, etwa für eine größere Bestellmenge. Nach dem Liefererrabatt erhältst du den Zieleinkaufspreis. Skonto ist ein Nachlass für Zahlung innerhalb einer vereinbarten kurzen Frist. Liefererskonto berechnest du vom Zieleinkaufspreis. Nach seinem Abzug bleibt der Bareinkaufspreis. Der Name bezeichnet hier eine Preisstufe nach Skonto, keine Pflicht zur Zahlung mit Bargeld. Dazu kommen Bezugskosten, etwa die Fracht für die Beschaffung. Das ergibt den Bezugspreis, auch Einstandspreis genannt.
Handlungskosten entstehen im Handelsbetrieb, etwa für Lager, Personal und Miete. Im verwendeten Schema wird ihr Zuschlag vom Bezugspreis berechnet. Bezugspreis plus Handlungskosten ergibt den Selbstkostenpreis. Der Gewinnzuschlag wird vom Selbstkostenpreis berechnet. Zusammen ergeben beide den Barverkaufspreis: den geplanten Nettoerlös nach Kundennachlässen.
Nun planst du die Nachlässe an den Kunden ein. Kundenskonto bezieht sich auf den Zielverkaufspreis. Bei 4 Prozent Skonto entsprechen die verbleibenden 96 Prozent dem Barverkaufspreis. Deshalb teilst du ihn durch 0,96. Kundenrabatt bezieht sich auf den Listenverkaufspreis netto. Bei 20 Prozent Rabatt entsprechen die verbleibenden 80 Prozent dem Zielverkaufspreis: Teile ihn durch 0,80. Auf den Listenverkaufspreis netto kommt zuletzt die Umsatzsteuer. Bei 19 Prozent multiplizierst du mit 1,19. Die Prozentsätze werden dabei als Dezimalzahlen geschrieben: 19 Prozent sind 0,19.
Das Beispiel gilt je Werkzeugkoffer. Alle genannten Nachlässe werden genutzt; zusätzliche Verkaufskosten werden nicht angesetzt. Gegeben sind 160 Euro Listeneinkaufspreis, 10 Prozent Liefererrabatt, 2 Prozent Liefererskonto und 18,88 Euro Bezugskosten. Hinzu kommen 25 Prozent Handlungskosten, 20 Prozent Gewinn, 4 Prozent Kundenskonto, 20 Prozent Kundenrabatt und 19 Prozent Umsatzsteuer. Geldbeträge werden nach jedem Schritt auf Cent gerundet; ab einer 5 an der dritten Nachkommastelle wird aufgerundet.
| Preisstufe | Rechnung je Stück | Ergebnis |
|---|---|---|
| Listeneinkaufspreis | Gegeben | 160,00 € |
| Zieleinkaufspreis | 160\,€\cdot 0{,}90 | 144,00 € |
| Bareinkaufspreis | 144\,€\cdot 0{,}98 | 141,12 € |
| Bezugspreis | 141{,}12\,€+18{,}88\,€ | 160,00 € |
| Selbstkostenpreis | 160\,€\cdot 1{,}25 | 200,00 € |
| Barverkaufspreis | 200\,€\cdot 1{,}20 | 240,00 € |
| Zielverkaufspreis | 240\,€ \div 0{,}96 | 250,00 € |
| Listenverkaufspreis netto | 250\,€ \div 0{,}80 | 312,50 € |
| Listenverkaufspreis brutto | 312{,}50\,€\cdot 1{,}19 | 371,88 € |
Merke: Ein späterer Kundennachlass wird vom höheren Preis berechnet. Rechne deshalb auf diesen Preis hoch, statt den Nachlasssatz auf den niedrigeren Betrag aufzuschlagen.
Teste dich
Bei der Rückwärtskalkulation machst du die Rechenschritte des Schemas rückgängig. Vom Bruttopreis kommst du bei 19 Prozent Umsatzsteuer durch Teilen durch 1,19 zum Nettopreis. Ziehe nicht 19 Prozent vom Bruttopreis ab: Die Steuer bezieht sich auf den Nettopreis.
Vom Listenverkaufspreis netto ziehst du den Kundenrabatt ab. Dieser bekannte Listenpreis bildet die 100-Prozent-Basis. Bei 10 Prozent Rabatt multiplizierst du deshalb mit 0,90. Das nennt man Rechnen vom Hundert: Der Grundwert, also der Betrag für 100 Prozent, ist bekannt. Danach ziehst du das Kundenskonto vom Zielverkaufspreis ab.
Den Gewinnzuschlag entfernst du durch Teilen durch den passenden Zuschlagsfaktor. Bei 8 Prozent Gewinn teilst du den Barverkaufspreis durch 1,08, um den Selbstkostenpreis zu erhalten. Bei 20 Prozent Handlungskosten teilst du diesen durch 1,20, um den Bezugspreis zu erhalten. Das Abziehen von 8 oder 20 Prozent des jeweils höheren Preises wäre falsch, weil der Zuschlag vom niedrigeren Preis berechnet wurde.
Ziehe die Bezugskosten vom Bezugspreis ab. Den nun bekannten Bareinkaufspreis rechnest du auf den Zieleinkaufspreis hoch: Bei 1 Prozent Liefererskonto teilst du durch 0,99. Bei 20 Prozent Liefererrabatt teilst du den Zieleinkaufspreis durch 0,80. So erhältst du den maximalen Listeneinkaufspreis unter den angenommenen Bedingungen.
Bei der Differenzkalkulation rechnest du vom Einkauf bis zum Selbstkostenpreis und vom Verkauf bis zum Barverkaufspreis. Dann gilt: \text{Gewinn}=\text{Barverkaufspreis}-\text{Selbstkostenpreis}. Die Größen sind Nettobeträge je Stück. Ein negatives Ergebnis bedeutet Verlust. Für den Gewinnzuschlag teilst du den Gewinn durch den Selbstkostenpreis und multiplizierst mit 100 Prozent. Du gibst hierbei keinen Wunschgewinn vor, sondern ermittelst das verbleibende Ergebnis.
Beispiel: Rückwärtskalkulation einer Leselampe
- 1Gegeben je Stück: 357 Euro Listenverkaufspreis brutto bei 19 Prozent Umsatzsteuer, 10 Prozent Kundenrabatt und 4 Prozent Kundenskonto.
- 2Geplant sind 8 Prozent Gewinn vom Selbstkostenpreis und 20 Prozent Handlungskosten vom Bezugspreis. Bezugskosten: 9,92 Euro. Liefererskonto: 1 Prozent; Liefererrabatt: 20 Prozent.
- 3Listenverkaufspreis netto: 357\,€ \div 1{,}19=300\,€.
- 4Zielverkaufspreis: 300\,€\cdot 0{,}90=270\,€. Barverkaufspreis: 270\,€\cdot 0{,}96=259{,}20\,€.
- 5Selbstkostenpreis: 259{,}20\,€ \div 1{,}08=240\,€.
- 6Bezugspreis: 240\,€ \div 1{,}20=200\,€.
- 7Bareinkaufspreis: 200\,€-9{,}92\,€=190{,}08\,€.
- 8Zieleinkaufspreis: 190{,}08\,€ \div 0{,}99=192\,€.
- 9Maximaler Listeneinkaufspreis: 192\,€ \div 0{,}80=240\,€. Ein höherer Einkaufspreis würde bei sonst gleichen Angaben den geplanten Gewinn unterschreiten.
Beispiel: Differenzkalkulation eines Thermobechers
- 1Gegeben je Stück: Bezugspreis 55 Euro und Handlungskosten von 20 Prozent des Bezugspreises.
- 2Selbstkostenpreis: 55\,€\cdot 1{,}20=66\,€.
- 3Der Listenverkaufspreis netto beträgt 90 Euro. Bei 10 Prozent Kundenrabatt und ohne Kundenskonto ergibt sich der Barverkaufspreis: 90\,€\cdot 0{,}90=81\,€.
- 4Der Gewinn je Becher beträgt 81\,€-66\,€=15\,€.
- 5Der Gewinnzuschlag beträgt 15 \div 66\cdot 100\,\%\approx 22{,}73\,\%. Das Zeichen \approx bedeutet ungefähr gleich.
Merke: Rückwärts bleibt die ursprüngliche Prozentbasis entscheidend. Ein Zuschlag wird durch Division rückgängig gemacht; ein bekannter voller Preis wird um seinen Nachlass vermindert.
Teste dich
Beide Kennzahlen vergleichen eine Preisdifferenz mit einem Grundwert. Sie verwenden aber verschiedene Grundwerte. In dieser Lektion rechnen wir mit dem Bezugspreis E und dem Listenverkaufspreis netto V, jeweils in Euro je Stück. Die Buchstaben sind Platzhalter für diese Preise. Die Differenz V-E heißt hier absolute Handelsspanne und wird in Euro angegeben.
Die Handelsspanne h setzt diese Differenz ins Verhältnis zum Listenverkaufspreis netto: h=\frac{V-E}{V}\cdot 100\,\%. Sie zeigt, wie groß die Differenz als Anteil dieses Verkaufspreises ist. Der Aufschlagssatz, auch Kalkulationszuschlag genannt, bezieht dieselbe Differenz dagegen auf den Bezugspreis: z=\frac{V-E}{E}\cdot 100\,\%. Der Buchstabe z bezeichnet diesen Prozentsatz. Bei einer positiven Preisdifferenz ist der Aufschlagssatz höher als die Handelsspanne, weil sein Grundwert kleiner ist.
Die Handelsspanne ist nicht mit Gewinn gleichzusetzen. Aus der Preisdifferenz sind auch Handlungskosten zu decken. Wenn du wie hier den Listenverkaufspreis verwendest und später Kundenrabatt oder Kundenskonto gewährst, vermindern diese Nachlässe den verbleibenden Erlös zusätzlich. Zur Gewinnberechnung brauchst du deshalb den Barverkaufspreis und den Selbstkostenpreis.
Der Kalkulationsfaktor f ist in unserer Netto-Variante das Verhältnis f=V \div E. Multiplizierst du den Bezugspreis mit diesem Faktor, erhältst du den Listenverkaufspreis netto. Ein Aufschlag von 25 Prozent entspricht einem Faktor von 1,25. Der Faktor ist eine Zahl zum Multiplizieren, kein Prozentsatz. Die genannten Formeln setzen positive Bezugspreise und Verkaufspreise voraus.
| Kennzahl | Grundwert für 100 Prozent |
|---|---|
| Handelsspanne | Listenverkaufspreis netto |
| Aufschlagssatz | Bezugspreis |
Beispiel: Zwei Kennzahlen für ein Puzzle
- 1Gegeben sind 48 Euro Bezugspreis und 60 Euro Listenverkaufspreis netto je Puzzle. Es gibt keine Kundennachlässe.
- 2Die absolute Handelsspanne beträgt 60\,€-48\,€=12\,€.
- 3Handelsspanne: 12 \div 60\cdot 100\,\%=20\,\%. Aufschlagssatz: 12 \div 48\cdot 100\,\%=25\,\%.
- 4Kalkulationsfaktor: 60 \div 48=1{,}25. Kontrolle: 48\,€\cdot 1{,}25=60\,€.
Teste dich
Die Handelskalkulation macht sichtbar, welcher Preis bei den angenommenen Kosten, Nachlässen und Gewinnzielen nötig wäre. Sie kann auch zeigen, welcher Einkaufspreis tragbar ist oder welcher Gewinn verbleibt. Sie beweist jedoch nicht, dass Kunden den errechneten Verkaufspreis zahlen. Nachfrage, also Kaufwünsche zu einem bestimmten Preis, und Konkurrenzangebote müssen zusätzlich geprüft werden.
Ein Handlungskostenzuschlag ist eine vereinfachte Verteilung von Kosten. Miete oder Verwaltung lassen sich oft nicht direkt einer einzelnen Ware zurechnen. Ein durchschnittlicher Prozentsatz auf den Bezugspreis bildet deshalb den tatsächlichen Aufwand eines einzelnen Artikels nicht genau ab. Zwei gleich teure Waren können zum Beispiel unterschiedlich viel Lagerplatz oder Beratung benötigen. Auch eine rechnerisch genaue Kalkulation bleibt von ihren Annahmen abhängig.
Für kurzfristige Entscheidungen hilft ergänzend die Deckungsbeitragsrechnung. Variable Kosten verändern sich mit der verkauften Menge, etwa die Beschaffung zusätzlicher Waren. Fixkosten bleiben im betrachteten Zeitraum bei einer Mengenänderung zunächst bestehen, etwa die vereinbarte Ladenmiete. Der Deckungsbeitrag je Stück ist der Nettoverkaufserlös nach Kundennachlässen minus variable Kosten je Stück. Er dient zur Deckung von Fixkosten und danach zum Gewinn.
Im vereinfachten Modell mit freien Kapazitäten, ohne Verdrängung anderer Verkäufe und ohne weitere Zusatzkosten entspricht die kurzfristige Preisuntergrenze den variablen Kosten je Stück. An dieser Grenze ist der Deckungsbeitrag null; es bleibt kein Beitrag zu den Fixkosten. Ein Preis oberhalb dieser Grenze, aber unter den Selbstkosten kann kurzfristig zur Deckung von Fixkosten beitragen. Daraus folgt noch kein Gesamtgewinn. Langfristig müssen auch die Fixkosten gedeckt werden. Die langfristige Preisuntergrenze entspricht im vereinfachten Modell den gesamten Kosten je Stück bei der angenommenen Verkaufsmenge. Das sind wirtschaftliche Rechengrößen, keine gesetzlich festgelegten Mindestpreise.
Beispiel: Ein Zusatzverkauf von Aufbewahrungsboxen
- 1Ein Händler hat freie Kapazitäten. Andere Verkäufe werden nicht verdrängt; weitere Zusatzkosten entstehen nicht.
- 2Die variablen Kosten betragen 14 Euro je Box. Bei 17 Euro Nettoerlös nach Nachlässen entsteht je Box ein Deckungsbeitrag von 17\,€-14\,€=3\,€.
- 3Diese 3 Euro tragen zur Deckung der bestehenden Fixkosten bei. Ob insgesamt Gewinn entsteht, hängt auch von deren Höhe und den übrigen Verkäufen ab.
- 4Bei 14 Euro Nettoerlös liegt die kurzfristige Preisuntergrenze im beschriebenen Modell. Der Deckungsbeitrag ist dann null.
Merke: Prüfe Kostenannahmen und Marktbedingungen getrennt. Ein berechneter Angebotspreis ist noch kein Nachweis, dass sich das Angebot zu diesem Preis verkaufen lässt.
Teste dich
Alles auf einen Blick
Handelskalkulation
Die gesuchte Größe entscheidet zwischen Vorwärts-, Rückwärts- und Differenzkalkulation.
Liefererskonto bezieht sich auf den Zieleinkaufspreis, Gewinn im verwendeten Schema auf den Selbstkostenpreis.
In der Vorwärtskalkulation rechnest du vom verbleibenden Betrag auf den Preis vor dem Nachlass hoch.
Handelsspanne und Aufschlagssatz verwenden dieselbe Preisdifferenz, aber unterschiedliche Grundwerte.
Kostenannahmen und Marktbedingungen bestimmen, wie brauchbar der errechnete Preis ist.
Wie entsteht das Angebot für einen Musikständer?
- 1Nach Deckung der kalkulierten Kosten und dem geplanten Gewinn sollen 136,80 Euro netto je Stück bleiben. Dieser Betrag ist der Barverkaufspreis.
- 2Geplant sind 5 Prozent Kundenskonto vom Zielverkaufspreis und 10 Prozent Kundenrabatt vom Listenverkaufspreis netto.
- 3Zielverkaufspreis: 136{,}80\,€ \div 0{,}95=144\,€.
- 4Listenverkaufspreis netto: 144\,€ \div 0{,}90=160\,€.
- 5Bei vorgegebenen 19 Prozent Umsatzsteuer beträgt der Listenverkaufspreis brutto 160\,€\cdot 1{,}19=190{,}40\,€.
- 6Kontrolle ohne Umsatzsteuer: 160\,€\cdot 0{,}90\cdot 0{,}95=136{,}80\,€. Nach beiden Nachlässen bleibt der geplante Barverkaufspreis.
Fehler finden
Fehler in Zeile 2In der zweiten Zeile werden 20 Prozent vom höheren Barverkaufspreis abgezogen. Die 20 Prozent Gewinn beziehen sich aber auf den niedrigeren Selbstkostenpreis. Richtig: Der Selbstkostenpreis beträgt 216\,€ \div 1{,}20=180\,€.
Lückentext
Wenn der Verkaufspreis feststeht und der höchste tragbare Einkaufspreis gesucht ist, hilft die . Beim Aufschlagssatz setzt du die Differenz zwischen Listenverkaufspreis netto und Bezugspreis ins Verhältnis zum . Bei 18 Euro Nettoerlös nach Nachlässen und 18 Euro variablen Kosten je Stück beträgt der Deckungsbeitrag .