

Break-even-Analyse: Gewinnschwelle berechnen
Du unterscheidest Kostenarten, berechnest die Gewinnschwelle und liest sie im Diagramm ab. Du prüfst, wann das lineare Modell passt.
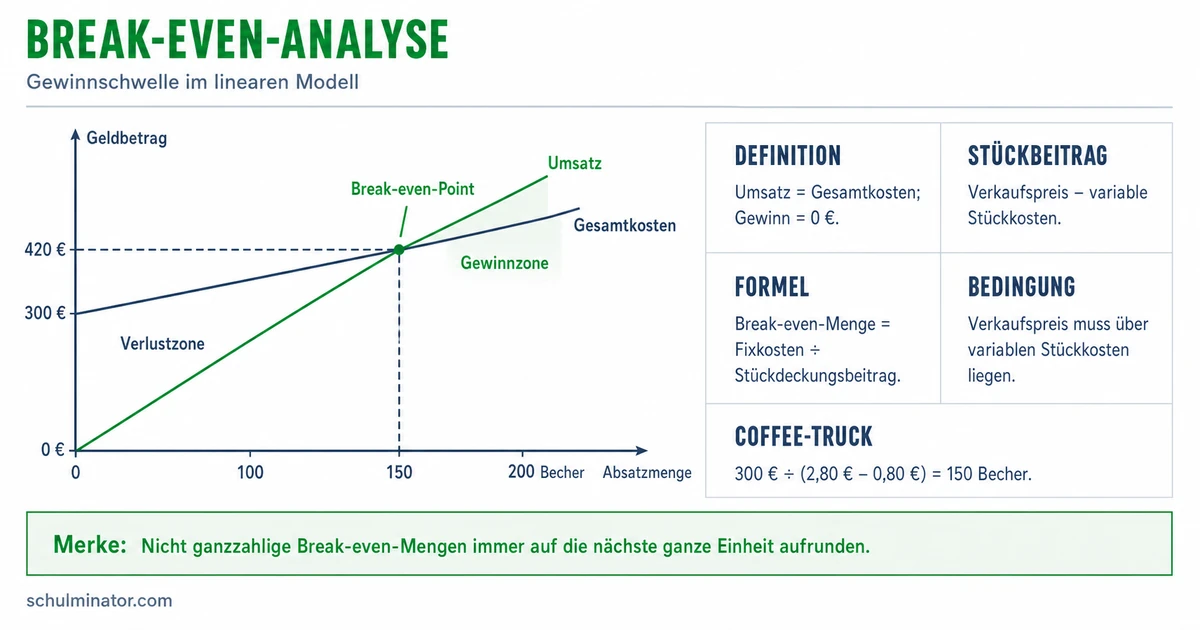
Kurz gesagt
Teile im linearen Modell die Fixkosten durch den Stückdeckungsbeitrag, also Preis minus variable Kosten je Stück. Bei positivem Stückdeckungsbeitrag erhältst du die Gewinnschwelle; eine nicht ganze Stückzahl rundest du zur kleinsten Menge ohne Verlust auf.
Ein Hersteller verkauft Produkte und bezahlt davon seine Kosten. Wie viele Stück muss er verkaufen, damit kein Verlust entsteht? Die folgenden Fälle sind erfundene Modellrechnungen: Wir betrachten jeweils ein Produkt in einem festgelegten Zeitraum und setzen hergestellte und verkaufte Menge gleich.
Deine Lernziele
Fixkosten bleiben im betrachteten Zeitraum und Mengenbereich insgesamt gleich, etwa eine fest vereinbarte Monatsmiete. Sie fallen in diesem Modell auch bei einer Menge von null an. Fix bedeutet hier nicht, dass ein Betrag für unbegrenzte Zeit unverändert bleibt.
Variable Kosten hängen von der hergestellten Menge ab, zum Beispiel Materialkosten. Variable Stückkosten sind die variablen Kosten für ein Stück. In unserem linearen Modell bleiben sie je Stück gleich: Für jedes weitere Stück kommt derselbe Betrag hinzu. Die variablen Gesamtkosten steigen deshalb mit der Menge.
Wir nennen die Menge in Stück q, den Verkaufspreis je Stück p und die variablen Stückkosten k_v. Preis und Stückkosten messen wir in Euro je Stück. Die gesamten Fixkosten heißen F und werden in Euro angegeben. Die variablen Gesamtkosten betragen k_v\cdot q Euro.
Der Stückdeckungsbeitrag d ist der Betrag je verkauftem Stück, der nach Abzug der variablen Stückkosten bleibt: d=p-k_v. Er trägt zur Deckung der Fixkosten bei. Er ist deshalb noch nicht mit dem Gewinn je Stück gleichzusetzen.
Stückdeckungsbeitrag
Preis je Stück minus variable Kosten je Stück: Dieser Betrag steht je verkauftem Stück zur Deckung der Fixkosten und danach für Gewinn zur Verfügung.
Beispiel: Fiktiver Fall: Stoffbeutel
- 1Ein Hersteller verkauft Stoffbeutel für 14 € je Stück. Das Material kostet 6 € je Beutel. Die Monatsmiete beträgt unabhängig von der Menge 160 €.
- 2Der Stückdeckungsbeitrag beträgt 14-6=8 € je Beutel.
- 3Bei 30 hergestellten und verkauften Beuteln betragen die variablen Gesamtkosten 6\cdot30=180 €. Die Miete bleibt bei 160 €.
Teste dich
Der Umsatz ist das Geld aus den Verkäufen vor dem Abzug der Kosten; ein anderes Wort dafür ist Erlös. Wir schreiben U(q)=p\cdot q. Die Gesamtkosten heißen K(q); sie bestehen aus Fixkosten und variablen Gesamtkosten: K(q)=F+k_v\cdot q. Beide Beträge messen wir in Euro. Der Gewinn G(q) ergibt sich als G(q)=U(q)-K(q). Ein negatives Ergebnis bedeutet Verlust.
An der Gewinnschwelle, auch Break-even-Point genannt, sind Umsatz und Gesamtkosten gleich. Setze deshalb p\cdot q=F+k_v\cdot q. Ziehe auf beiden Seiten k_v\cdot q ab: (p-k_v)\cdot q=F. Damit deckt der gesamte Deckungsbeitrag genau die Fixkosten.
Für positive Fixkosten und einen positiven Stückdeckungsbeitrag erhältst du die rechnerische Break-even-Menge q_B: q_B=\frac{F}{p-k_v}=\frac{F}{d} Der Index B kennzeichnet die Gewinnschwelle. Euro geteilt durch Euro je Stück ergibt Stück.
Bei unteilbaren Produkten suchst du die kleinste ganze Verkaufsmenge ohne Verlust. Ist das Rechenergebnis nicht ganzzahlig, rundest du nach oben auf. Bei dieser aufgerundeten Menge kann bereits ein kleiner Gewinn entstehen: Der genaue rechnerische Schnittpunkt und die kleinste ganze Menge sind dann verschieden. Ist das Ergebnis schon ganzzahlig, wird keine weitere Einheit hinzugefügt. Für positive Fixkosten gilt außerdem: Ist der Stückdeckungsbeitrag null oder negativ, erreicht dieses Modell durch zusätzliche Verkäufe keine Gewinnschwelle.
Beispiel: Fiktiver Fall: Schlüsselanhänger
- 1Für einen Monat sind 128 € Fixkosten vereinbart. Je Schlüsselanhänger gelten 9 € Preis und 4 € variable Stückkosten.
- 2Der Stückdeckungsbeitrag beträgt 9-4=5 € je Stück. Die rechnerische Gewinnschwelle liegt bei 128\div5=25{,}6 Stück.
- 3Bei 25 Stück: Umsatz 9\cdot25=225 €, Gesamtkosten 128+4\cdot25=228 €. Es fehlen 3 €.
- 4Bei 26 Stück: Umsatz 9\cdot26=234 €, Gesamtkosten 128+4\cdot26=232 €. Der Gewinn beträgt 2 €. Also sind 26 Stück die kleinste ganze Menge ohne Verlust.
Merke: Teile die Fixkosten durch den positiven Stückdeckungsbeitrag. Runde eine nicht ganze Menge bei unteilbaren Produkten nach oben auf; prüfe anschließend Umsatz und Gesamtkosten.
Teste dich
Die Abbildung zeigt einen eigenen fiktiven Fall mit 20 € Preis je Stück, 12 € variablen Stückkosten und 400 € Fixkosten. Es gilt U(q)=20\cdot q und K(q)=400+12\cdot q. Die waagerechte Achse zeigt die Absatzmenge, also die verkaufte Menge q in Stück. Die senkrechte Achse zeigt Umsatz und Kosten in Euro.
Die grüne Umsatzgerade beginnt bei null: Ohne Verkauf gibt es in diesem Modell keinen Umsatz. Die blaue Gesamtkostengerade beginnt bei 400 €, weil dort die Fixkosten liegen. Je weiter du auf der Mengenachse nach rechts gehst, desto höher werden die Gesamtkosten. Die gestrichelte braune Fixkostengerade verläuft waagerecht bei 400 €.
Suche den Schnittpunkt von Umsatz und Gesamtkosten. Gehe von dort senkrecht nach unten zur Mengenachse: Du liest 50 Stück ab. Gehe waagerecht zur Geldachse: Dort liest du 1.000 € ab. Die Beschriftung BEP ist die Abkürzung für Break-even-Point. Das Zahlenpaar nennt zuerst die Menge, dann den Geldbetrag. Es gilt 20\cdot50=400+12\cdot50=1000 €.
Bei weniger als 50 Stück liegt die Gesamtkostengerade über der Umsatzgeraden: Es entsteht Verlust. Bei mehr als 50 Stück liegt die Umsatzgerade darüber: Es entsteht im dargestellten Modell Gewinn. Der senkrechte Abstand der beiden Geraden bei derselben Menge entspricht dem Gewinn oder dem Verlustbetrag. Entscheidend ist der Vergleich mit den Gesamtkosten; der Schnitt von Umsatzgerade und Fixkostengerade ist nicht die Gewinnschwelle.
Bei schmaler Ansicht kannst du das Diagramm seitlich verschieben.
Werte des Diagramms als Tabelle
| Absatz q (Stück) | Umsatz U(q) (€) | Gesamtkosten K(q) (€) | Ergebnis (€) |
|---|---|---|---|
| 0 | 0 | 400 | -400 |
| 25 | 500 | 700 | -200 |
| 49 | 980 | 988 | -8 |
| 50 | 1000 | 1000 | 0 |
| 51 | 1020 | 1012 | 8 |
| 75 | 1500 | 1300 | 200 |
| 100 | 2000 | 1600 | 400 |
Merke: Lies am Schnittpunkt von Umsatz und Gesamtkosten zwei Werte ab: die Break-even-Menge auf der waagerechten Achse und den zugehörigen Umsatz auf der senkrechten Achse. Der Gewinn beträgt dort null.
Teste dich
Setze die berechnete Menge in Umsatz und Gesamtkosten ein. Am genauen rechnerischen Schnittpunkt müssen beide Beträge übereinstimmen. Bei einer aufgerundeten ganzen Menge muss der Umsatz mindestens so hoch wie die Gesamtkosten sein. Prüfe zusätzlich die ganze Menge direkt darunter: Liegt dort noch Verlust vor, hast du bei positivem Stückdeckungsbeitrag die kleinste ganze Menge ohne Verlust gefunden.
Prüfe auch die Einheiten und den Zeitraum. Monatliche Fixkosten gehören zu einer Monatsmenge; jährliche Fixkosten zu einer Jahresmenge. Vergleiche außerdem mit der Kapazität, also der höchstens herstellbaren Menge im betrachteten Zeitraum. Liegt die nötige Verkaufsmenge darüber, ist die Gewinnschwelle mit dieser Kapazität nicht erreichbar. Selbst eine herstellbare Menge muss erst verkauft werden.
Das lineare Modell beschreibt Umsatz und Gesamtkosten durch Geraden. Dafür bleiben Preis und variable Kosten je Stück sowie die gesamten Fixkosten im betrachteten Zeitraum und Mengenbereich konstant. Wir betrachten ein Produkt und setzen voraus, dass die hergestellte Menge auch verkauft wird; Lagerbestände ändern sich in dieser Rechnung nicht. Diese Annahme bedeutet nicht, dass die Menge in jeder möglichen Rechnung dieselbe sein muss.
Die Annahmen können in einem echten Betrieb verletzt sein. Ein niedrigerer Verkaufspreis verringert bei gleichen variablen Stückkosten den Stückdeckungsbeitrag. Bleibt er positiv, steigt bei gleichen Fixkosten die benötigte Menge. Materialrabatte können die variablen Stückkosten senken; bei Überstunden können sie steigen. Eine zusätzliche Maschine kann neue Fixkosten verursachen. Dann musst du mit passenden Daten neu rechnen oder das Modell anpassen. Die berechnete Schwelle ist daher ein Ergebnis unter Annahmen und keine sichere Verkaufsprognose.
| Prüfung | Worauf achtest du? |
|---|---|
| Rechnung | Umsatz und Gesamtkosten einsetzen; bei Aufrundung auch die ganze Menge darunter prüfen. |
| Zeitraum und Einheit | Kosten und Menge auf denselben Zeitraum beziehen; Ergebnis in Stück angeben. |
| Umsetzbarkeit | Nötige Menge mit Kapazität und erwarteten Verkäufen vergleichen. |
| Annahmen | Preis, variable Stückkosten, Fixkosten und Verkauf der hergestellten Menge prüfen. |
Teste dich
Alles auf einen Blick
Break-even-Analyse
Fixkosten bleiben im betrachteten Bereich insgesamt gleich; variable Stückkosten gelten je Stück.
Preis minus variable Stückkosten ergibt den Betrag je Stück zur Deckung der Fixkosten und danach für Gewinn.
Bei positiven Fixkosten und positivem Stückdeckungsbeitrag ergibt ihre Division die rechnerische Break-even-Menge.
Runde eine nicht ganze Menge zur kleinsten Verkaufsmenge ohne Verlust auf; prüfe auch die Menge direkt darunter.
Am Schnittpunkt von Umsatz und Gesamtkosten beträgt der Gewinn null.
Prüfe Zeitraum, Einheiten, Kapazität und die angenommenen konstanten Preise und Kosten.
Fiktive Monatsrechnung für Lesezeichen
- 1Ein Hersteller plant 96 € Fixkosten pro Monat. Der Preis beträgt 4,50 € je Lesezeichen, die variablen Stückkosten betragen 1,50 €. Die hergestellte Menge wird verkauft; die Werte bleiben im betrachteten Bereich konstant.
- 2Stückdeckungsbeitrag: 4{,}50-1{,}50=3 € je Lesezeichen.
- 3Rechnerische Break-even-Menge: 96\div3=32 Stück. Das Ergebnis ist ganzzahlig und wird nicht erhöht.
- 4Probe bei 32 Stück: Umsatz 4{,}50\cdot32=144 €, Gesamtkosten 96+1{,}50\cdot32=144 €. Der Gewinn ist null.
- 5Probe bei 31 Stück: Umsatz 139{,}50 €, Gesamtkosten 142{,}50 €. Es entstehen 3 € Verlust. Bei 33 Stück ergibt sich dagegen ein Gewinn von 3 €.
Fehler finden
Fehler in Zeile 3In der Mengenrechnung wurde durch den Preis statt durch den Stückdeckungsbeitrag geteilt. Richtig: 90\div10=9 Stück. Bei 9 Töpfen gilt 16\cdot9=90+6\cdot9=144 €.
Lückentext
Für jeden weiteren hergestellten Artikel fallen im linearen Modell dieselben zusätzlichen Materialkosten an. Die Materialkosten je Artikel bleiben deshalb . Am rechnerischen Break-even-Point sind Umsatz und Gesamtkosten . Eine Rechnung ergibt 18,2 Stück. Bei unteilbaren Artikeln beträgt die kleinste ganze Menge ohne Verlust .