

Teilkostenrechnung: Deckungsbeitrag & Break-even
Du trennst fixe und variable Kosten, berechnest Deckungsbeitrag und Gewinnschwelle und beurteilst Preise und Zusatzaufträge.
Kurz gesagt
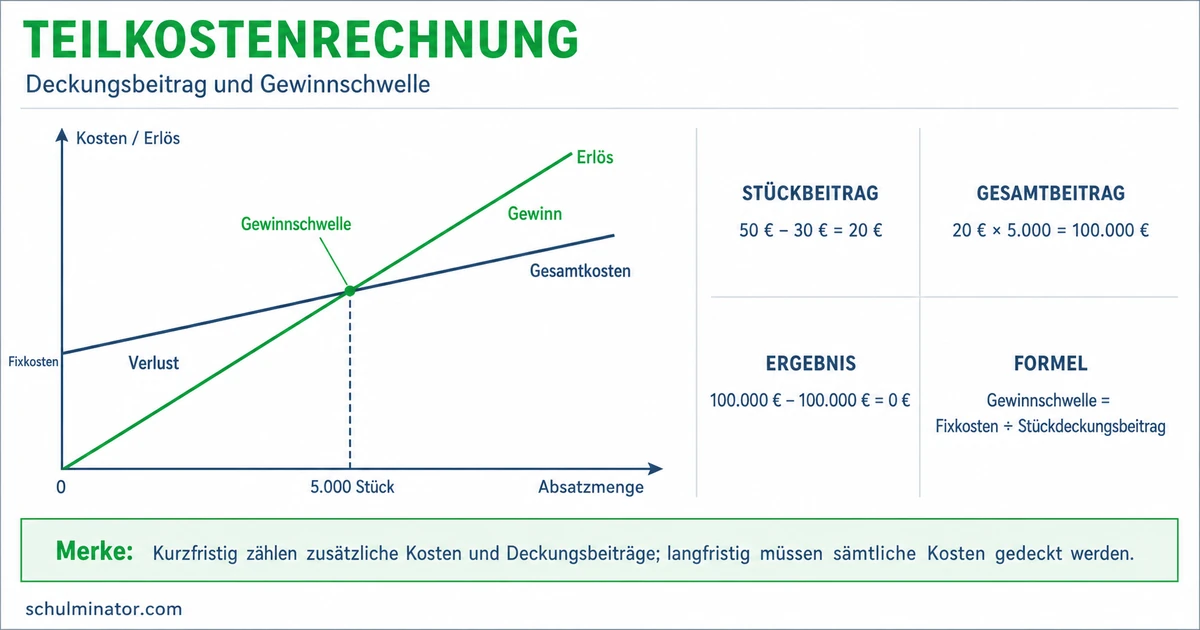
Die Teilkostenrechnung trennt variable und fixe Kosten. Der Deckungsbeitrag ist der Umsatz abzüglich variabler Kosten; nach Abzug der Fixkosten bleibt das Betriebsergebnis. An der Gewinnschwelle deckt der Umsatz die gesamten Kosten.
Ein Betrieb verkauft viele Produkte und macht trotzdem Verlust: Wie kann das sein? Du untersuchst, welcher Teil des Verkaufspreises nach den variablen Kosten übrig bleibt. Alle Zahlenfälle sind erfunden und vereinfacht. Preise und Kosten werden ohne Umsatzsteuer gerechnet; diese Steuer auf Verkäufe bleibt hier außen vor.
Deine Lernziele
Betrachte zuerst einen festen Zeitraum, zum Beispiel einen Monat, und einen bestimmten Mengenbereich. Fixe Kosten bleiben in diesem Zeitraum bei einer Änderung der Produktionsmenge gleich. Eine vertraglich gleichbleibende Monatsmiete ist dafür ein Beispiel. Variable Kosten ändern sich dagegen mit der hergestellten Menge. Brauchst du für jedes weitere Produkt Material, steigen die gesamten Materialkosten mit der Produktion.
Kosten insgesamt und Kosten je Stück sind verschiedene Größen. Werden für jedes Produkt gleich hohe Materialkosten angesetzt, bleiben die variablen Stückkosten gleich. Trotzdem steigen die variablen Gesamtkosten bei mehr Produkten. Diesen gleichmäßigen Zusammenhang nennt man proportional: Die doppelte Menge verursacht doppelte variable Gesamtkosten. Die unveränderten Fixkosten verteilen sich bei mehr Produkten dagegen auf mehr Stück; ihr Anteil je Stück sinkt.
Die Einteilung gilt für den betrachteten Zeitraum und Mengenbereich. Reicht eine Maschine nicht mehr aus und wird eine zweite benötigt, können die Fixkosten auf eine höhere Stufe springen. Solche sprungfixen Kosten bleiben innerhalb eines Mengenbereichs gleich und ändern sich an dessen Grenze sprunghaft.
Kostenverhalten
Entscheidend ist, wie sich die Kosten insgesamt bei einer Änderung der Menge verhalten. Ein gleichbleibender Betrag je Stück macht variable Kosten nicht zu Fixkosten.
Beispiel: Eine Werkstatt fertigt Lesezeichen
- 1Die Werkstatt zahlt im betrachteten Monat 360 € Miete. Papier und Folie kosten zusammen 2 € je Lesezeichen.
- 2Bei 100 Stück betragen die Materialkosten insgesamt 200 €, bei 200 Stück insgesamt 400 €. Die Monatsmiete bleibt jeweils 360 €.
Teste dich
Die Teilkostenrechnung rechnet einem Produkt zunächst einen Teil der Kosten zu. Hier lernst du die Variante, die variable Kosten vom Umsatz abzieht und fixe Kosten anschließend getrennt berücksichtigt. Der Umsatz, auch Erlös genannt, ist der Verkaufspreis mal verkaufte Menge. Die verkaufte Menge heißt Absatzmenge. Für unsere Rechnungen gibt es ein Produkt; alle hergestellten Stücke werden im gleichen Zeitraum verkauft. Preis und variable Kosten je Stück bleiben im betrachteten Mengenbereich gleich.
Wir verwenden p für den Preis und k_v für die variablen Kosten je Stück, beide in Euro je Stück. q ist die Absatzmenge in Stück. Der Stückdeckungsbeitrag db ist der Rest je Stück nach Abzug der variablen Stückkosten: db=p-k_v. Seine Einheit ist Euro je Stück. Der Gesamtdeckungsbeitrag DB für alle verkauften Stücke lautet DB=db\cdot q. Er wird in Euro angegeben und steht zunächst zur Deckung der Fixkosten bereit.
Das Betriebsergebnis BE zeigt hier Gewinn oder Verlust des Betriebs im betrachteten Zeitraum. K_f bezeichnet die gesamten Fixkosten in Euro. Es gilt BE=DB-K_f. Ein positives Ergebnis bedeutet Gewinn, ein negatives Ergebnis Verlust. Ein positiver Deckungsbeitrag allein beweist also noch keinen Gewinn: Er muss erst die Fixkosten decken.
Beispiel: Ein Betrieb verkauft Holzständer
- 1Im Monat verkauft er 80 Holzständer für je 18 €. Die variablen Kosten betragen 11 € je Stück, die Fixkosten insgesamt 400 €. Es gibt keine weiteren Kosten oder Erlöse.
- 2Stückdeckungsbeitrag: db=18-11=7\,\text{€ je Stück}.
- 3Gesamtdeckungsbeitrag: DB=7\cdot80=560\,\text{€}.
- 4Betriebsergebnis: BE=560-400=160\,\text{€}. Der Betrieb erzielt 160 € Gewinn.
Merke: Der Deckungsbeitrag deckt zunächst Fixkosten. Erst der darüber hinausgehende Betrag ist in dieser Rechnung Gewinn.
Teste dich
Die Gewinnschwelle heißt auf Englisch Break-even-Point, kurz BEP. Dort sind Umsatz und Gesamtkosten gleich hoch; das Betriebsergebnis beträgt null. Im hier verwendeten Modell mit einem Produkt und positivem Stückdeckungsbeitrag gilt für die Absatzmenge an der Gewinnschwelle: q_{BEP}=K_f/db. Du teilst also die gesamten Fixkosten in Euro durch den Stückdeckungsbeitrag in Euro je Stück und erhältst eine Menge in Stück.
Das setzt gleichbleibende Preise, gleichbleibende variable Stückkosten und unveränderte Fixkosten im betrachteten Mengenbereich voraus. Die errechnete Menge muss außerdem hergestellt und verkauft werden können. Ist die Gewinnschwellenmenge bei unteilbaren Produkten keine ganze Zahl, rundest du für die kleinste Stückzahl ohne Verlust auf. Bei dieser ganzen Stückzahl kann bereits ein kleiner Gewinn entstehen. Bei positivem Fixkostenbetrag und einem Stückdeckungsbeitrag von null oder darunter lässt sich mit mehr Absatz in diesem Modell keine Gewinnschwelle erreichen.
Die folgende Grafik zeigt genau dieses vereinfachte Modell für einen Zeitraum: Auf der waagerechten Achse steht die Absatzmenge q in Stück. Auf der senkrechten Achse stehen Umsatz U(q) und Gesamtkosten K(q) in Euro. Die grüne Umsatzgerade folgt U(q)=15q, die blaue Gesamtkostengerade K(q)=300+9q. Der Preis beträgt also 15 € je Stück, die variablen Stückkosten 9 € und die Fixkosten 300 €. Die gestrichelte waagerechte Linie zeigt diese Fixkosten.
Der Stückdeckungsbeitrag beträgt 6 €; damit gilt q_{BEP}=300/6=50\,\text{Stück}. Am markierten Schnittpunkt liest du 50 Stück und 750 € ab. Links davon liegt der Umsatz unter den Gesamtkosten: Es entsteht Verlust. Rechts davon liegt er darüber: Es entsteht Gewinn. Bei 75 Stück wären es 150 € Gewinn. Von 75 Stück könnte der Absatz um 25 Stück bis zur Gewinnschwelle fallen. Diesen Mengenpuffer nennt man Sicherheitsabstand.
Bei schmaler Ansicht kannst du das Diagramm seitlich verschieben.
Werte des Diagramms als Tabelle
| Absatz q (Stück) | Umsatz U(q) (€) | Gesamtkosten K(q) (€) | Ergebnis (€) |
|---|---|---|---|
| 0 | 0 | 300 | -300 |
| 25 | 375 | 525 | -150 |
| 49 | 735 | 741 | -6 |
| 50 | 750 | 750 | 0 |
| 51 | 765 | 759 | 6 |
| 75 | 1125 | 975 | 150 |
| 100 | 1500 | 1200 | 300 |
Gewinnschwelle im Diagramm
Suche den Schnittpunkt von Umsatz- und Gesamtkostengerade. Seine waagerechte Koordinate ist die Gewinnschwellenmenge; seine senkrechte Koordinate gibt den gleich hohen Umsatz und die Gesamtkosten an.
Merke: Ein Schnittpunkt der Umsatzgeraden mit der Fixkostenlinie allein ist noch keine Gewinnschwelle. Auch die variablen Kosten müssen gedeckt sein.
Teste dich
Eine Preisuntergrenze ist ein rechnerischer Mindestpreis für die betrachtete Kostendeckung. Bei unseren konstanten variablen Stückkosten entspricht die kurzfristige Preisuntergrenze den variablen Kosten je Stück. Zu diesem Preis ist der Stückdeckungsbeitrag null. Der Verkauf trägt dann nichts zur Deckung der Fixkosten bei. Langfristig müssen auch die Fixkosten gedeckt werden. Für eine vorgegebene produzierte und verkaufte Menge ergibt sich der insgesamt kostendeckende Stückpreis aus variablen Stückkosten plus Fixkosten je Stück: k_v+K_f/q. Diese mengenbezogene langfristige Preisuntergrenze enthält noch keinen Gewinn.
Ein Zusatzauftrag kommt zum bisherigen Absatz hinzu. Freie Kapazität bedeutet, dass noch genug Maschinenzeit, Raum oder Arbeitszeit für ihn vorhanden ist. Bei freier Kapazität verbessert ein Zusatzauftrag das Betriebsergebnis, wenn sein zusätzlicher Erlös die durch ihn zusätzlich entstehenden Kosten übersteigt. Sind das die variablen Kosten und bleiben die Fixkosten unverändert, reicht ein Preis über den variablen Stückkosten. Dabei setzen wir voraus, dass kein bisheriger Verkauf verdrängt wird und keine weiteren Auswirkungen auf Erlöse oder Kosten entstehen. Ein Preis unter den anteiligen Vollkosten kann unter diesen Bedingungen kurzfristig sinnvoll sein.
Entstehen dagegen weitere Kosten durch den Auftrag, musst du sie mitrechnen. Das könnte eine zusätzliche feste Zahlung für das Einrichten einer Maschine sein. Ziehe solche zusätzlichen Kosten vom Deckungsbeitrag des Auftrags ab. Ein Preis über den variablen Stückkosten allein garantiert dann keine Verbesserung. Ein besseres Betriebsergebnis bedeutet außerdem nicht zwingend, dass der ganze Betrieb schon Gewinn erzielt.
Beispiel: Ein Zusatzauftrag für Rucksackanhänger
- 1Ein Betrieb hat freie Kapazität für 40 weitere Anhänger. Der Kunde zahlt 6 € je Stück; die variablen Kosten betragen 4,50 € je Stück.
- 2Fixkosten und bisherige Verkäufe bleiben gleich. Weitere Kosten oder Auswirkungen entstehen nicht.
- 3Der zusätzliche Deckungsbeitrag beträgt (6-4{,}50)\cdot40=60\,\text{€}. Der Auftrag verbessert das Betriebsergebnis um 60 €.
Merke: Die kurzfristige Preisuntergrenze deckt im verwendeten Modell die variablen Stückkosten. Für dauerhafte Kostendeckung müssen auch die Fixkosten verdient werden.
Teste dich
Die Vollkostenrechnung ermittelt, welche gesamten Kosten einem Produkt zugerechnet werden. In unserem einfachen Modell umfasst sie variable Kosten und einen Anteil der Fixkosten. Sie hilft zu prüfen, welcher Preis bei der geplanten verkauften Menge insgesamt kostendeckend wäre. Sie dient außerdem dazu, Kosten und den Erfolg des Betriebs zu untersuchen.
Die hier verwendete Teilkostenrechnung trennt variable und fixe Kosten. Sie zeigt mit dem Deckungsbeitrag, wie viel zur Fixkostendeckung übrig bleibt. Für eine kurzfristige Entscheidung über einen Zusatzauftrag ist wichtig, welche Erlöse und Kosten sich tatsächlich ändern. Unveränderte Fixkosten entstehen mit und ohne Auftrag; ein auf das Stück verteilter Anteil darf daher nicht wie eine zusätzliche Ausgabe des Auftrags behandelt werden. Zusätzliche fixe Kosten des Auftrags musst du dagegen berücksichtigen.
Beide Sichtweisen beantworten unterschiedliche Fragen. Ein positiver zusätzlicher Deckungsbeitrag kann kurzfristig helfen, während die gesamten Erlöse auf Dauer auch die Fixkosten tragen müssen. Teilkostenrechnung bedeutet deshalb nicht, Fixkosten zu vergessen: Sie werden bei der Berechnung des Betriebsergebnisses ausdrücklich abgezogen.
| Rechnung | Betrachtung | Passende Frage |
|---|---|---|
| Teilkostenrechnung hier | Variable Kosten zuerst, Fixkosten getrennt | Verbessert ein Zusatzauftrag das Ergebnis? |
| Vollkostenrechnung | Variable und anteilige fixe Kosten je Produkt | Welcher Preis deckt bei geplanter Menge alle Kosten? |
Beispiel: Ein Betrieb plant Pflanzkisten
- 1Bei 200 verkauften Kisten rechnet er mit 5 € variablen Kosten je Stück und insgesamt 600 € Fixkosten.
- 2Der Fixkostenanteil beträgt 600/200=3\,\text{€ je Stück}. Zusammen ergeben sich 8 € Vollkosten je Stück.
- 3Ein Preis von 8 € deckt bei genau dieser Menge die gesamten Kosten. Für einen Zusatzauftrag wäre gesondert zu prüfen, welche Kosten durch ihn hinzukommen.
Teste dich
Alles auf einen Blick
Teilkostenrechnung
Fixe Kosten bleiben im betrachteten Zeitraum und Mengenbereich insgesamt gleich; variable Kosten ändern sich mit der Menge.
Preis minus variable Stückkosten ergibt den Beitrag je Stück. Mal Absatzmenge ergibt sich der Gesamtdeckungsbeitrag.
Vom Gesamtdeckungsbeitrag werden die gesamten Fixkosten abgezogen.
Im einfachen Modell ist der Gesamtdeckungsbeitrag dort gleich den Fixkosten; Umsatz und Gesamtkosten schneiden sich.
Entscheidend ist, ob der zusätzliche Erlös alle zusätzlich entstehenden Kosten deckt und darüber hinaus etwas übrig bleibt.
Teilkosten helfen bei der Beurteilung zusätzlicher Aufträge; Vollkosten zeigen den gesamten zugerechneten Kostenbetrag.
Eine Monatsrechnung für Seifenschalen
- 1Ein Betrieb stellt im Monat 110 Seifenschalen her und verkauft alle für je 22 €. Die variablen Kosten betragen 14 € je Stück und die Fixkosten insgesamt 720 €. Es gibt keine weiteren Erlöse oder Kosten; diese Werte gelten auch bei 90 Stück.
- 2Stückdeckungsbeitrag: db=22-14=8\,\text{€ je Stück}.
- 3Gesamtdeckungsbeitrag: DB=8\cdot110=880\,\text{€}.
- 4Betriebsergebnis: BE=880-720=160\,\text{€}. Es entstehen 160 € Gewinn.
- 5Gewinnschwellenmenge: q_{BEP}=720/8=90\,\text{Stück}. Zur Kontrolle: Bei 90 Stück sind Umsatz und Gesamtkosten jeweils 1.980 €.
Fehler finden
Fehler in Zeile 4In der letzten Zeile wird der Gesamtdeckungsbeitrag mit dem Betriebsergebnis verwechselt; die Fixkosten fehlen. Richtig: BE=600-900=-300\,\text{€}. Der Betrieb macht 300 € Verlust.
Lückentext
Eine Werkstatt zahlt im selben Monat bei 100 und bei 150 Produkten dieselbe vereinbarte Miete. Ihre gesamte Monatsmiete bleibt bei der höheren Menge . Sind die variablen Kosten schon vom Umsatz abgezogen, dient der verbleibende Deckungsbeitrag zunächst zur Deckung der . Ein Betrieb hat in seinem vereinfachten Modell 900 Euro Umsatz und 900 Euro Gesamtkosten, ohne weitere Erlöse oder Kosten. Sein Betriebsergebnis beträgt .