

Deckungsbeitrag berechnen und richtig deuten
Du berechnest Stück- und Gesamtdeckungsbeitrag, erkennst Gewinnschwellen und beurteilst einfache betriebliche Entscheidungen.
Kurz gesagt
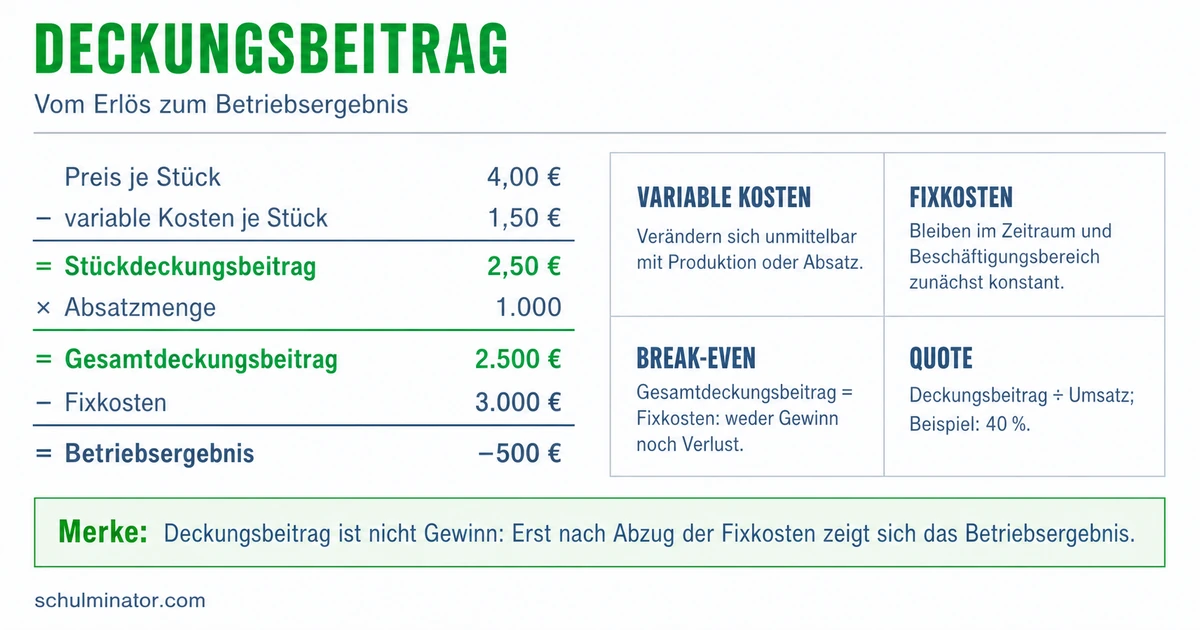
Der Stückdeckungsbeitrag ist Verkaufspreis minus variable Kosten je Stück. Multipliziert mit der verkauften Menge ergibt er bei gleichen Stückwerten den Gesamtdeckungsbeitrag, von dem noch die Fixkosten abgehen.
Ein Verkauf bringt Geld ein, verursacht aber auch Kosten. Mit dem Deckungsbeitrag erkennst du, welcher Betrag nach den variablen Kosten übrig bleibt. Du prüfst anschließend, ob dieser Betrag die Fixkosten deckt und welche Aufträge sich rechnerisch lohnen. Alle Zahlenfälle hier sind erfunden; wir betrachten vereinfachte Betriebe, die ihre hergestellten Stücke im selben Zeitraum verkaufen.
Deine Lernziele
Kostenrechnung bedeutet: Ein Betrieb erfasst und vergleicht die Kosten seiner Tätigkeit. Für den Deckungsbeitrag teilst du sie in fixe Kosten und variable Kosten ein. Fixe Kosten bleiben im betrachteten Zeitraum innerhalb eines bestimmten Mengenbereichs gleich. Eine vertraglich feste Werkstattmiete fällt zum Beispiel auch an, wenn dort weniger hergestellt wird. Variabel sind Kosten, die sich mit der hergestellten Menge verändern, etwa das für jedes Stück benötigte Material.
Achte auf den Unterschied zwischen gesamten Kosten und Kosten je Stück. In unseren einfachen Rechnungen bleibt der Materialverbrauch je Stück gleich. Dann verdoppeln sich bei doppelter Menge die gesamten Materialkosten. Die gesamten Fixkosten bleiben innerhalb des angenommenen Bereichs gleich; verteilt auf mehr Stücke sinken dagegen die Fixkosten je Stück. Variable Kosten müssen außerhalb dieses einfachen Modells nicht gleichmäßig mit der Menge steigen.
Sprungfixe Kosten bleiben innerhalb eines Mengenbereichs konstant und ändern sich beim Wechsel in einen anderen Bereich sprunghaft. Muss der Betrieb für eine größere Menge eine weitere Maschine zu einer festen Monatsrate mieten, steigen die Fixkosten auf eine neue Stufe. Auch eine geänderte Miete in einem späteren Monat kann die Fixkosten verändern. Fix bedeutet also keine unveränderliche Kostenhöhe für jede Menge und jede Zeit.
Fixe und variable Kosten
Fixe Kosten sind im betrachteten Zeitraum und Mengenbereich mengenunabhängig. Variable Kosten verändern sich mit der Menge. Prüfe deshalb, auf welchen Zeitraum und Mengenbereich sich eine Angabe bezieht.
| Kosten im Modellbetrieb | Verhalten bei steigender Stückzahl | Einordnung |
|---|---|---|
| Vertraglich feste Monatsmiete | Im betrachteten Mengenbereich bleibt der Gesamtbetrag gleich. | Fix |
| Material bei gleichem Bedarf je Stück | Der Gesamtbetrag steigt. | Variabel |
| Feste Miete einer zusätzlich nötigen Maschine | Beim Überschreiten der bisherigen Kapazität springt der Gesamtbetrag auf eine höhere Stufe. | Sprungfix |
Teste dich
Der Stückdeckungsbeitrag ist der Verkaufserlös je Stück abzüglich der variablen Kosten je Stück. Verkaufserlös bedeutet hier den Betrag, den der Betrieb für ein verkauftes Stück erhält. Wir nennen den Stückerlös p, die variablen Stückkosten k_v und den Stückdeckungsbeitrag d. Alle drei Größen werden in Euro je Stück angegeben. Die Formel lautet d=p-k_v. Fixkosten werden dabei noch nicht abgezogen.
Die Absatzmenge q ist die Zahl der verkauften Stücke im betrachteten Zeitraum. Bei unverändertem Preis und unveränderten variablen Stückkosten gilt für den Gesamtdeckungsbeitrag D dieses Produkts: D=d\cdot q. Er wird in Euro angegeben. Umsatz U bezeichnet den gesamten Verkaufserlös: U=p\cdot q. Nennen wir die gesamten variablen Kosten K_v, gilt außerdem K_v=k_v\cdot q und D=U-K_v. Bei mehreren Produkten addierst du ihre Gesamtdeckungsbeiträge für denselben Zeitraum.
Die Deckungsbeitragsquote zeigt, welcher Anteil des Umsatzes nach den variablen Kosten verbleibt. Bei positivem Umsatz berechnest du sie als \frac{D}{U}\cdot100\,\%. Für ein einzelnes Produkt mit positivem Stückerlös geht auch \frac{d}{p}\cdot100\,\%. Eine Quote von beispielsweise 25 Prozent bedeutet: Von einem Euro Umsatz bleiben 25 Cent für Fixkosten und möglichen Gewinn. Sie ist keine Gewinnquote, denn die Fixkosten sind noch nicht abgezogen.
Beispiel: Fahrradklingeln berechnen
- 1Ein Betrieb verkauft im Juni 60 Fahrradklingeln für je 24 €. Die variablen Stückkosten betragen 15 €.
- 2Stückdeckungsbeitrag: d=24\,€/{\text{Stück}}-15\,€/{\text{Stück}}=9\,€/{\text{Stück}}.
- 3Gesamtdeckungsbeitrag: D=9\,€/{\text{Stück}}\cdot60\,\text{Stück}=540\,€.
- 4Umsatz: U=24\,€/{\text{Stück}}\cdot60\,\text{Stück}=1.440\,€. Quote: \frac{540}{1.440}\cdot100\,\%=37{,}5\,\%.
Merke: Stückwerte und Gesamtwerte gehören auf unterschiedliche Ebenen: Erst die Multiplikation mit der verkauften Menge macht aus dem Stückdeckungsbeitrag den Gesamtdeckungsbeitrag.
Teste dich
Das Betriebsergebnis ist hier der rechnerische Gewinn oder Verlust aus der betrieblichen Tätigkeit im betrachteten Zeitraum. Wir verwenden die einstufige Deckungsbeitragsrechnung: Du addierst die Deckungsbeiträge sämtlicher Produkte und ziehst anschließend die gesamten Fixkosten als einen Betrag ab. Mit dem gesamten Deckungsbeitrag D, den Fixkosten F und dem Betriebsergebnis E, jeweils in Euro, gilt: E=D-F. Ist D>F, entsteht Gewinn; bei D<F entsteht Verlust. Bei D=F ist das Ergebnis null. Ein positiver Deckungsbeitrag kann also zusammen mit einem Verlust auftreten.
Der Break-even-Punkt, auch Gewinnschwelle, ist erreicht, wenn Umsatz und Gesamtkosten gleich hoch sind. Das Betriebsergebnis beträgt dort null. Für einen Betrieb mit einem Produkt, konstantem Preis, konstanten variablen Stückkosten und unveränderten Fixkosten kannst du die zugehörige Absatzmenge berechnen. Dafür muss der Stückdeckungsbeitrag d positiv sein. Nennen wir die rechnerische Menge an der Gewinnschwelle q_0, gilt: q_0=\frac{F}{d}. Euro geteilt durch Euro je Stück ergibt Stück.
Bei einer ganzzahligen Gewinnschwelle ist das Ergebnis genau dort null; bei mehr verkauften Stücken wird es unter diesen Annahmen positiv. Ergibt die Rechnung einen Bruchteil eines unteilbaren Produkts, rundest du für die kleinste Menge ohne Verlust auf die nächste ganze Stückzahl auf. Bei dieser aufgerundeten Menge kann bereits ein kleiner Gewinn entstehen. Bei einem Stückdeckungsbeitrag von null oder darunter und positiven Fixkosten erreicht der Betrieb durch mehr Verkäufe keine Gewinnschwelle in diesem Modell.
Beispiel: Windspiele und die Gewinnschwelle
- 1Ein Betrieb verkauft ausschließlich Windspiele. Im April betragen die Fixkosten 340 € und der konstante Stückdeckungsbeitrag 8 €.
- 2Bei 40 verkauften Windspielen: D=8\,€/{\text{Stück}}\cdot40\,\text{Stück}=320\,€. Das Ergebnis ist E=320\,€-340\,€=-20\,€: 20 € Verlust.
- 3Rechnerische Gewinnschwelle: q_0=\frac{340\,€}{8\,€/{\text{Stück}}}=42{,}5\,\text{Stück}. Unteilbare Windspiele erfordern mindestens 43 Verkäufe, um keinen Verlust zu machen.
- 4Bei 43 Stück: E=43\cdot8\,€-340\,€=4\,€. Beim Aufrunden entsteht hier bereits ein kleiner Gewinn.
Merke: Ein positiver Deckungsbeitrag deckt zunächst einen Teil der Fixkosten. Gewinn entsteht in diesem Modell, wenn die gesamten Deckungsbeiträge die gesamten Fixkosten übersteigen.
Teste dich
Die kurzfristige Preisuntergrenze liegt in unserem Modell mit konstanten variablen Stückkosten bei diesen variablen Stückkosten. Dort ist d=0: Der Verkauf deckt seine variablen Kosten, liefert aber keinen Beitrag zu den Fixkosten. Ein Preis darunter ergibt einen negativen Stückdeckungsbeitrag. Bei unveränderten Fixkosten verschlechtert ein solcher zusätzlicher Verkauf das Ergebnis. Auf Dauer müssen auch die Fixkosten gedeckt werden.
Ein Zusatzauftrag ist ein weiterer Auftrag neben den bisher geplanten Verkäufen. Ist genug freie Kapazität vorhanden, kann der Betrieb ihn zusätzlich ausführen. Verändert er weder die bisherigen Verkäufe noch die Fixkosten und hat er keine weiteren Folgen, verbessert ein positiver zusätzlicher Deckungsbeitrag das Ergebnis. Zusätzliche Fixkosten musst du jedoch ebenfalls abziehen. Ein günstiger Zusatzauftrag kann sich deshalb auch bei einem Preis unter den auf Stücke verteilten Gesamtkosten lohnen; entscheidend ist, welche Erlöse und Kosten durch ihn hinzukommen.
Das Sortiment ist die Auswahl der angebotenen Produkte. Ohne Engpass und bei unveränderten Fixkosten verbessern zusätzliche Verkäufe mit positivem Deckungsbeitrag das Ergebnis, sofern sich die Produkte nicht gegenseitig beeinflussen. Bei negativem Deckungsbeitrag prüfst du das Herausnehmen aus dem Sortiment. Ein kleiner positiver Beitrag ist für sich genommen kein Grund zum Streichen: Fällt er weg und bleiben die Fixkosten gleich, verschlechtert sich das Ergebnis. Ändern sich andere Verkäufe oder Fixkosten, musst du diese Folgen mitrechnen.
Ein Engpass liegt vor, wenn etwa die verfügbare Maschinenzeit nicht für alle gewünschten Mengen ausreicht. Bei genau einem Engpass vergleichst du den relativen Deckungsbeitrag: den Beitrag je Einheit des knappen Mittels. Mit dem Zeitbedarf t in Minuten je Stück und dem relativen Deckungsbeitrag r in Euro je Minute gilt r=\frac{d}{t}. In einfachen Fällen mit passenden ganzen Stückzahlen erhält das Produkt mit dem höheren Beitrag je Engpassminute Vorrang. Du beachtest dabei die verkäufliche Höchstmenge und planst danach mit der übrigen Zeit weiter. Diese einfache Rangfolge reicht bei mehreren gleichzeitigen Engpässen nicht aus.
Beispiel: Eine knappe Maschine aufteilen
- 1Eine Werkstatt hat 10 freie Maschinenminuten als einzigen Engpass. Wandhaken liefern 6 € Deckungsbeitrag je Stück und benötigen 2 Minuten; Ablagen liefern 10 € und benötigen 5 Minuten. Die Fixkosten bleiben gleich. Beide Produkte sind in den hier möglichen Mengen verkäuflich.
- 2Wandhaken: r=\frac{6\,€/{\text{Stück}}}{2\,\text{Minuten}/{\text{Stück}}}=3\,€/{\text{Minute}}. Ablagen: r=\frac{10\,€/{\text{Stück}}}{5\,\text{Minuten}/{\text{Stück}}}=2\,€/{\text{Minute}}.
- 3Fünf Wandhaken nutzen 10 Minuten und liefern 5\cdot6\,€=30\,€ Deckungsbeitrag. Zwei Ablagen liefern in derselben Zeit 2\cdot10\,€=20\,€. Die Wandhaken haben hier Vorrang trotz des kleineren Stückdeckungsbeitrags.
Merke: Prüfe bei Entscheidungen die Veränderung des Ergebnisses. Freie Kapazität, zusätzliche Fixkosten, Auswirkungen auf andere Verkäufe und ein möglicher Engpass gehören zur Begründung.
Teste dich
Alles auf einen Blick
Deckungsbeitrag
Fixe Kosten bleiben im betrachteten Zeitraum und Mengenbereich gleich; variable Kosten ändern sich mit der Menge.
Stückdeckungsbeitrag ist Stückerlös minus variable Stückkosten. Bei konstanten Stückwerten ergibt die Multiplikation mit der Absatzmenge den Gesamtdeckungsbeitrag.
Ein positiver Deckungsbeitrag kann mit Verlust einhergehen. Für das Betriebsergebnis gehen in der einstufigen Rechnung noch die gesamten Fixkosten ab.
Bei einem Produkt und konstanten Kosten- und Preisannahmen teilst du Fixkosten durch den positiven Stückdeckungsbeitrag. Für unteilbare Produkte rundest du auf die kleinste Menge ohne Verlust auf.
Prüfe zusätzliche Erlöse und Kosten sowie Folgen für andere Verkäufe. Bei einem einzigen Engpass hilft der Deckungsbeitrag je Einheit des knappen Mittels.
Einen Betrieb mit Lampenschirmen durchrechnen
- 1Ein Betrieb verkauft ausschließlich Lampenschirme. Im Juli verkauft er 45 Stück für je 31 € bei variablen Stückkosten von 19 €. Die Fixkosten betragen 455 €. Preis, variable Stückkosten und Fixkosten gelten unverändert für alle hier betrachteten Mengen.
- 2Stückdeckungsbeitrag: d=31\,€/{\text{Stück}}-19\,€/{\text{Stück}}=12\,€/{\text{Stück}}.
- 3Gesamtdeckungsbeitrag: D=45\,\text{Stück}\cdot12\,€/{\text{Stück}}=540\,€.
- 4Betriebsergebnis: E=540\,€-455\,€=85\,€. Der Betrieb erzielt im Juli 85 € Gewinn.
- 5Rechnerische Gewinnschwelle: q_0=\frac{455\,€}{12\,€/{\text{Stück}}}\approx37{,}92\,\text{Stück}. Für unteilbare Lampenschirme sind mindestens 38 Verkäufe nötig.
- 6Kontrolle: Bei 37 Stück gilt E=37\cdot12\,€-455\,€=-11\,€; bei 38 Stück gilt E=38\cdot12\,€-455\,€=1\,€. Die aufgerundete Menge deckt die Kosten.
Fehler finden
Fehler in Zeile 4Die letzte Zeile verwechselt den positiven Gesamtdeckungsbeitrag mit dem Betriebsergebnis und lässt die Fixkosten weg. Richtig: E=420\,€-520\,€=-100\,€. Der Betrieb macht im Mai 100 € Verlust.
Lückentext
Eine vertraglich feste Monatsmiete ändert sich im betrachteten Mengenbereich nicht mit der Produktion. Die Mietkosten sind dort . Vom Umsatz sind die variablen Kosten schon abgezogen, die Fixkosten aber noch nicht. Der verbleibende Betrag heißt . In einem Monat ist der Gesamtdeckungsbeitrag positiv, aber kleiner als die Fixkosten. Das Betriebsergebnis zeigt einen .