

Deckungsbeitrag-Formel einfach erklärt
Berechne den Deckungsbeitrag je Stück und insgesamt. Unterscheide ihn vom Gewinn und vergleiche Produkte bei knapper Maschinenzeit.
Kurz gesagt
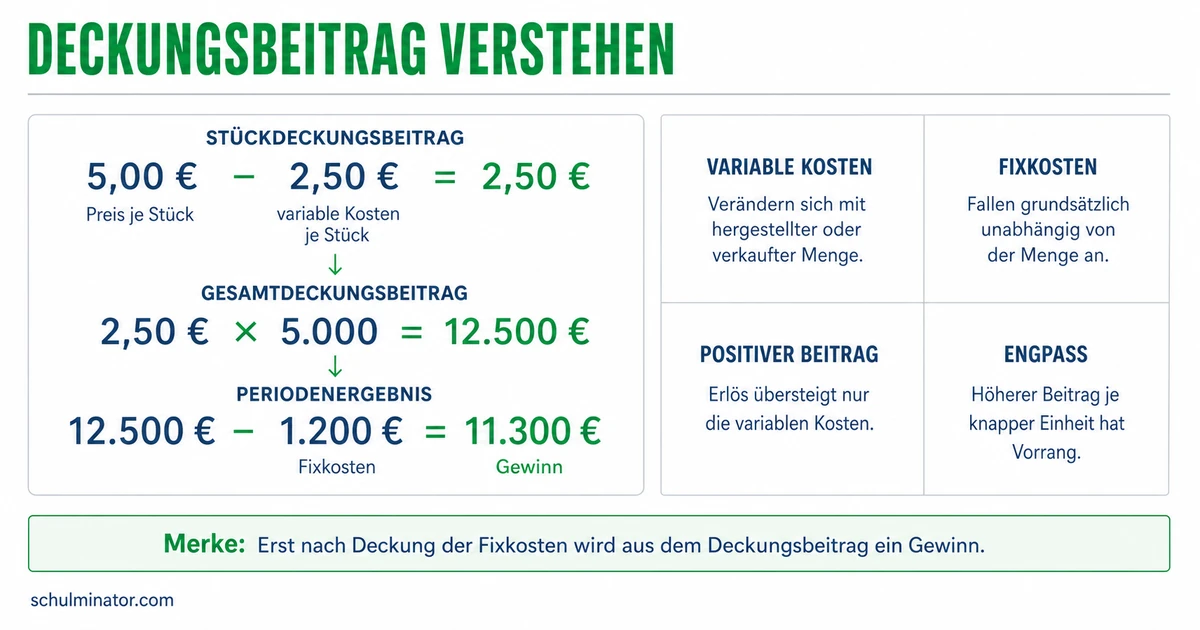
Der Stückdeckungsbeitrag ist der Verkaufspreis je Stück minus variable Stückkosten. Multiplizierst du ihn mit der verkauften Menge, erhältst du den Gesamtdeckungsbeitrag; für das Betriebsergebnis ziehst du anschließend die Fixkosten ab.
Ein verkaufter Artikel bringt Geld ein, verursacht aber auch Kosten. Mit dem Deckungsbeitrag erkennst du, welcher Betrag nach den mengenabhängigen Kosten übrig bleibt. Die Zahlenbeispiele hier sind erfunden; Preise und Kosten werden netto gerechnet, also ohne Umsatzsteuer.
Deine Lernziele
Variable Kosten verändern sich mit der hergestellten oder verkauften Menge. Dazu gehört zum Beispiel das Material für zusätzliche Produkte. Die variablen Stückkosten geben den variablen Kostenbetrag für ein Stück an. Verwechsle diesen Betrag nicht mit den variablen Kosten für die gesamte Menge. In unseren Rechnungen bleiben der Verkaufspreis und die variablen Kosten je Stück unverändert. Herstellung und Verkauf liegen im selben betrachteten Zeitraum; es bleiben keine hergestellten Stücke unverkauft.
Für den Stückdeckungsbeitrag ziehst du die variablen Stückkosten vom Verkaufspreis je Stück ab. Wir nennen den Preis p, die variablen Stückkosten k_v und den Stückdeckungsbeitrag db. Diese drei Größen werden in Euro je Stück angegeben. Die Formel lautet: db=p-k_v Ein positiver Wert steht zur Deckung der Fixkosten bereit. Das sind Kosten, die im betrachteten Zeitraum bei veränderter Menge gleich bleiben. Ist der Stückdeckungsbeitrag negativ, reichen die Erlöse je Stück nicht zur Deckung der variablen Stückkosten.
Die Absatzmenge ist die verkaufte Stückzahl. Wir schreiben dafür x. Der Gesamtdeckungsbeitrag DB ist der Beitrag dieser gesamten Menge in Euro: DB=db\cdot x Du kannst auch den gesamten Verkaufserlös minus die gesamten variablen Kosten rechnen: DB=p\cdot x-k_v\cdot x Der gesamte Verkaufserlös heißt auch Umsatz. Bei mehreren Produkten berechnest du zunächst den Gesamtdeckungsbeitrag jeder Produktart und addierst die Beträge für denselben Zeitraum.
Stückdeckungsbeitrag
Verkaufspreis je Stück minus variable Kosten je Stück: Dieser Betrag bleibt vor dem Abzug der Fixkosten übrig.
Beispiel: Notizhefte verkaufen
- 1Ein Laden verkauft in einer Woche 75 Notizhefte für je 9 €. Die variablen Stückkosten betragen 5 €.
- 2Stückdeckungsbeitrag: db=9\,\text{€}/\text{Stück}-5\,\text{€}/\text{Stück}=4\,\text{€}/\text{Stück}.
- 3Gesamtdeckungsbeitrag: DB=4\,\text{€}/\text{Stück}\cdot75\,\text{Stück}=300\,\text{€}.
- 4Die 300 € stehen vor dem Abzug der Fixkosten zur Verfügung.
Teste dich
Fixkosten hängen im betrachteten Zeitraum und Mengenbereich nicht von der hergestellten Menge ab. Ein Beispiel ist eine vertraglich feste Monatsmiete für die vorhandene Werkstatt. Sie fällt auch dann an, wenn dort in diesem Monat nichts hergestellt wird. Bei einer größeren Werkstatt oder einem neuen Mietvertrag kann der Betrag anders sein. Variable Kosten hängen dagegen von der Menge ab.
Ein positiver Gesamtdeckungsbeitrag ist noch kein Nachweis für Gewinn. In unserer einfachen Betriebsrechnung ziehst du vom Gesamtdeckungsbeitrag des Betriebs die gesamten Fixkosten desselben Zeitraums ab. Dieses Ergebnis heißt Betriebsergebnis. Wir bezeichnen es mit G und die Fixkosten mit K_f; beide Größen sowie DB werden in Euro angegeben: G=DB-K_f Bei mehreren Produkten muss DB hier die Summe ihrer Gesamtdeckungsbeiträge sein.
Ist das Betriebsergebnis positiv, liegt in dieser Rechnung Gewinn vor. Ist es negativ, liegt Verlust vor. Decken die Gesamtdeckungsbeiträge die Fixkosten genau, beträgt das Ergebnis null: Es gibt weder Gewinn noch Verlust. Das ist die Gewinnschwelle. Ob ein Betrieb sie erreicht, hängt also auch davon ab, wie viel er verkauft und welche Fixkosten er decken muss.
| Gesamtdeckungsbeitrag des Betriebs | Betriebsergebnis nach Abzug der Fixkosten |
|---|---|
| Größer als die Fixkosten | Positiv: Gewinn |
| Gleich hoch wie die Fixkosten | Null: weder Gewinn noch Verlust |
| Kleiner als die Fixkosten | Negativ: Verlust |
Merke: Beim Deckungsbeitrag sind die variablen Kosten abgezogen. Für das Betriebsergebnis werden anschließend die Fixkosten abgezogen. Vergleiche Beträge desselben Zeitraums.
Teste dich
Ein Engpass entsteht, wenn ein benötigtes Mittel zu knapp ist, um die gewünschte Menge herzustellen. Hier betrachten wir eine Maschine mit begrenzter Laufzeit. Zwei Produkte brauchen diese Maschine. Andere benötigte Mittel sind ausreichend vorhanden. Preise, variable Stückkosten und Fixkosten bleiben in den betrachteten Fällen unverändert. Die hergestellten Produkte können bis zur jeweils genannten Absatzgrenze verkauft werden; das ist die höchstens verkäufliche Menge.
Der relative Deckungsbeitrag misst den Stückdeckungsbeitrag je Einheit des knappen Mittels. Bei Maschinenzeit zeigt er zum Beispiel den Beitrag je Minute. Nennen wir die benötigte Maschinenzeit je Stück t, lautet die Formel: \text{relativer Deckungsbeitrag}=\frac{db}{t} Dabei ist db der Stückdeckungsbeitrag in Euro je Stück und t die Maschinenzeit in Minuten je Stück. Das Ergebnis hat die Einheit Euro je Minute. Verwende beim Vergleich für beide Produkte dieselbe Zeiteinheit.
Vergleiche die relativen Deckungsbeiträge: Das Produkt mit dem höheren positiven Beitrag je knapper Minute erhält Vorrang. Ein höherer Stückdeckungsbeitrag allein reicht als Begründung nicht aus, wenn dieses Produkt die Maschine länger belegt. Beachte außerdem die Absatzgrenzen und die verfügbare Maschinenzeit. Ist die Absatzgrenze des bevorzugten Produkts erreicht, kann verbleibende Zeit für das andere Produkt eingesetzt werden. In den hier berechneten Produktionsmengen passt die Zeit ohne Rest zu ganzen Stückzahlen; wir betrachten einen einzigen Engpass.
| Produkt | Stückdeckungsbeitrag | Maschinenzeit je Stück |
|---|---|---|
| Buchstütze | 36 € je Stück | 12 Minuten je Stück |
| Zettelhalter | 28 € je Stück | 7 Minuten je Stück |
Beispiel: Zwei Produkte auf derselben Maschine
- 1Für Buchstützen und Zettelhalter ist dieselbe Maschine knapp. Beide Produkte sind in ausreichender Menge verkäuflich.
- 2Buchstütze: \frac{36\,\text{€}/\text{Stück}}{12\,\text{Minuten}/\text{Stück}}=3\,\text{€}/\text{Minute}.
- 3Zettelhalter: \frac{28\,\text{€}/\text{Stück}}{7\,\text{Minuten}/\text{Stück}}=4\,\text{€}/\text{Minute}.
- 4Zettelhalter erhalten Vorrang. Sie liefern mehr Deckungsbeitrag je knapper Minute, obwohl ihr Beitrag je Stück kleiner ist.
Merke: Bei einem einzelnen Engpass vergleichst du den Deckungsbeitrag je Einheit des knappen Mittels. Prüfe danach, welche Mengen innerhalb der verfügbaren Zeit und der Absatzgrenzen möglich sind.
Teste dich
Alles auf einen Blick
Deckungsbeitrag Formel
Ziehe die variablen Stückkosten vom Verkaufspreis je Stück ab.
Multipliziere den unveränderten Beitrag je Stück mit der verkauften Menge.
Ziehe die gesamten Fixkosten vom Gesamtdeckungsbeitrag des Betriebs für denselben Zeitraum ab.
Gesamtdeckungsbeiträge und Fixkosten sind gleich hoch; das Betriebsergebnis ist null.
Vergleiche den Beitrag je Einheit des knappen Mittels und beachte die Zeit- und Absatzgrenzen.
Wie viel bleibt einer Blumentopf-Werkstatt?
- 1Eine Werkstatt stellt in einem Monat 90 Blumentöpfe her und verkauft sie für je 28 €. Die variablen Stückkosten betragen 16 €. Sie verkauft keine anderen Produkte; ihre gesamten monatlichen Fixkosten betragen 840 €.
- 2Stückdeckungsbeitrag berechnen: db=28\,\text{€}/\text{Stück}-16\,\text{€}/\text{Stück}=12\,\text{€}/\text{Stück}.
- 3Mit der Absatzmenge multiplizieren: DB=12\,\text{€}/\text{Stück}\cdot90\,\text{Stück}=1.080\,\text{€}.
- 4Fixkosten abziehen: G=1.080\,\text{€}-840\,\text{€}=240\,\text{€}.
- 5Die Werkstatt erzielt in dieser einfachen Betriebsrechnung 240 € Gewinn. Der Gesamtdeckungsbeitrag beträgt dagegen 1.080 €.
Fehler finden
Fehler in Zeile 2Die Aussage verwechselt Deckungsbeitrag und Gewinn. Die Fixkosten sind beim Deckungsbeitrag noch nicht abgezogen. Richtig: Die 560 € sind der Gesamtdeckungsbeitrag; nach Abzug von 700 € Fixkosten entstehen 140 € Verlust.
Lückentext
Bei einem Verkaufspreis von 15 € je Stück und variablen Stückkosten von 9 € beträgt der Stückdeckungsbeitrag . Ein Betrieb erzielt im Monat insgesamt 600 € Deckungsbeitrag und hat 480 € Fixkosten; das Betriebsergebnis ist . Ein Produkt mit 24 € Stückdeckungsbeitrag benötigt 6 Maschinenminuten je Stück; sein relativer Deckungsbeitrag beträgt .