

Gewinnschwelle berechnen und sicher beurteilen
Du berechnest Deckungsbeitrag und Gewinnschwelle, bestimmst den Schnittpunkt im Diagramm und prüfst, ob die nötige Menge erreichbar ist.
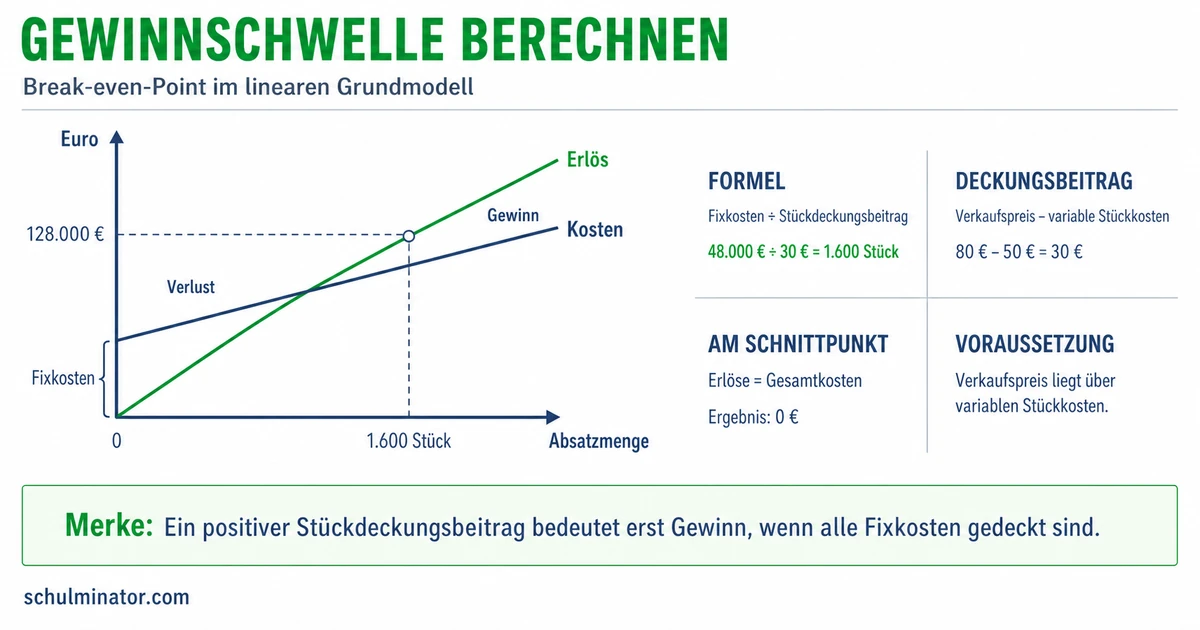
Kurz gesagt
Teile im linearen Einproduktmodell die Fixkosten durch den positiven Stückdeckungsbeitrag. An der Gewinnschwelle sind Erlös und Gesamtkosten gleich; prüfe anschließend Kapazität, Nachfrage und gleichbleibende Rechenbedingungen.
Ein hoher Verkaufserlös bedeutet noch keinen Gewinn. Ein Betrieb muss davon seine Kosten decken. Du lernst, die dafür nötige Verkaufsmenge zu berechnen und das Ergebnis auf seine Grenzen zu prüfen.
Deine Lernziele
Wir betrachten einen festgelegten Zeitraum, etwa einen Monat. Das lineare Einproduktmodell beschreibt einen Betrieb mit einem Produkt: Preis und variable Kosten je Stück bleiben gleich. Die gesamten Kosten und Erlöse verlaufen deshalb als Geraden. Alle hergestellten Stücke werden verkauft. Die Fixkosten bleiben innerhalb des betrachteten Mengenbereichs unabhängig von der Stückzahl gleich, etwa eine vereinbarte Monatsmiete. Variable Kosten entstehen mengenabhängig, etwa durch Material; ihre Summe wächst im Modell gleichmäßig mit jedem Stück.
Der Verkaufspreis je Stück heißt p, die variablen Kosten je Stück heißen k_v; beide werden in Euro je Stück angegeben. Nach Abzug der variablen Stückkosten bleibt der Stückdeckungsbeitrag db: db=p-k_v. Er trägt zur Deckung der Fixkosten bei. Die verkaufte Menge heißt x und wird in Stück angegeben. Der Gesamtdeckungsbeitrag DB in Euro ergibt sich als DB=db\cdot x. Er ist noch kein Gewinn: Vom Gesamtdeckungsbeitrag ziehst du die gesamten Fixkosten K_f in Euro ab. So erhältst du den Gewinn G in Euro: G=DB-K_f. Ein negatives Ergebnis bedeutet Verlust.
An der Gewinnschwelle deckt der Gesamtdeckungsbeitrag die Fixkosten genau; der Gewinn ist null. Ihre Menge heißt x_{BE}, wobei BE für die englische Bezeichnung Break-even steht: x_{BE}=\frac{K_f}{db}. Wir setzen positive Fixkosten und einen positiven Stückdeckungsbeitrag voraus. Unterhalb dieser Menge entsteht im Modell Verlust, oberhalb Gewinn. Ist der Stückdeckungsbeitrag null oder negativ, kannst du positive Fixkosten durch zusätzliche Verkäufe nicht decken. Bei unteilbaren Produkten rundest du eine nicht ganzzahlige Schwellenmenge auf das nächste ganze Stück auf, um die kleinste kostendeckende Verkaufsmenge zu erhalten. Dort kann bereits ein kleiner Gewinn entstehen.
Gewinnschwelle
Die Gewinnschwelle, auch Break-even-Point genannt, liegt dort, wo die gesamten Verkaufserlöse die gesamten Kosten genau decken. Der Gewinn beträgt dort null.
Beispiel: Erfundene Monatsrechnung für Lesezeichen
- 1Ein Betrieb verkauft ein Lesezeichen für 7 €; die variablen Kosten betragen 3 € je Stück. Im Modellmonat fallen 360 € Fixkosten an.
- 2Der Stückdeckungsbeitrag ist db=7-3=4\,\text{€ je Stück}.
- 3Die Gewinnschwellenmenge beträgt x_{BE}=360:4=90\,\text{Stück}.
- 4Bei 110 verkauften Lesezeichen beträgt der Gesamtdeckungsbeitrag DB=4\cdot110=440\,\text{€}. Der Gewinn ist G=440-360=80\,\text{€}.
Teste dich
Im Break-even-Diagramm zeigt die waagerechte Achse die verkaufte Menge in Stück. Die senkrechte Achse zeigt Geldbeträge in Euro für denselben Zeitraum. Der Erlös, auch Umsatz genannt, ist der gesamte Verkaufsertrag vor Abzug der Kosten. Der Erlös E(x) bei der Menge x lautet E(x)=p\cdot x. Die Gesamtkosten K(x) lauten K(x)=K_f+k_v\cdot x. Die Klammer bedeutet jeweils: Der Betrag hängt von der eingesetzten Menge ab.
Die Erlösgerade beginnt im Ursprung, also bei null Stück und null Euro. Die Gesamtkostengerade beginnt bei null Stück auf Höhe der Fixkosten. Pro zusätzlichem Stück steigt sie um die variablen Stückkosten; die Erlösgerade steigt um den Stückpreis. Die zusätzlich einzeichenbare Gerade der variablen Gesamtkosten beginnt ebenfalls im Ursprung. Die Fixkosten selbst bilden eine waagerechte Gerade. Bei positivem Stückdeckungsbeitrag schneidet die Erlösgerade die Gesamtkostengerade: Das ist der Break-even-Point. Gehe vom Schnittpunkt senkrecht nach unten, um die Gewinnschwellenmenge abzulesen. Auf Höhe des Schnittpunkts liest du Erlös und Gesamtkosten ab, keinen Gewinn. Links vom Schnittpunkt liegen die Gesamtkosten über dem Erlös; rechts davon ist es im betrachteten Modell umgekehrt.
Steigen bei sonst gleichen Werten die Fixkosten, verschiebt sich die Gesamtkostengerade parallel nach oben. Der Stückdeckungsbeitrag bleibt gleich, die Gewinnschwellenmenge steigt. Sinkt stattdessen der Stückpreis bei gleichbleibenden Kosten, wird die Erlösgerade flacher. Solange der Stückdeckungsbeitrag positiv bleibt, steigt die Gewinnschwellenmenge. Steigen die variablen Stückkosten bei unverändertem Preis und unveränderten Fixkosten, wird die Gesamtkostengerade steiler; die Schwellenmenge steigt ebenfalls, solange der Stückdeckungsbeitrag positiv bleibt. Ändern sich mehrere Werte zugleich, musst du neu rechnen; eine einzelne Änderungsrichtung genügt dann nicht zur Beurteilung.
Beispiel: Zeichendaten für erfundene Handyhalter
- 1Im Modellmonat kosten Handyhalter 18 € je Stück; die variablen Stückkosten betragen 8 €, die Fixkosten 800 €.
- 2Die Tabelle nennt zu jeder Menge Erlös und Gesamtkosten. Trage die Wertepaare in ein Koordinatensystem ein und verbinde jeweils die Erlöspunkte sowie die Kostenpunkte zu einer Geraden.
- 3Beide Geraden schneiden sich bei 80 Stück und 1.440 €. Der waagerechte Wert ist die Schwellenmenge; der senkrechte Wert ist der gemeinsame Betrag von Erlös und Gesamtkosten.
| Menge in Stück | Erlös in Euro | Gesamtkosten in Euro |
|---|---|---|
| 0 | 0 | 800 |
| 40 | 720 | 1.120 |
| 80 | 1.440 | 1.440 |
| 120 | 2.160 | 1.760 |
Merke: Prüfe bei Preis- und Kostenänderungen, welche Werte gleich bleiben. Eine höhere Gewinnschwelle beschreibt eine größere nötige Verkaufsmenge; sie sagt keine tatsächlich höhere Nachfrage voraus.
Teste dich
Eine berechnete Menge ist noch kein Verkaufsplan. Prüfe zuerst die Kapazität, also die höchstens herstellbare Menge im betrachteten Zeitraum. Liegt die kostendeckende Verkaufsmenge über dieser Grenze, ist sie mit der vorhandenen Ausstattung unerreichbar. Prüfe außerdem die Nachfrage: Gibt es voraussichtlich genug Käufer zum angesetzten Preis? Eine ausreichende Kapazität belegt noch keine ausreichende Nachfrage. Fixkosten, Mengen und Erlöse müssen sich auf denselben Zeitraum beziehen.
Die Rechnung unterstellt ein Produkt, gleichbleibende Preise und variable Stückkosten sowie einen unveränderten Fixkostenblock. Außerdem setzt sie hergestellte und verkaufte Menge gleich. Bleibt Ware im Lager, ist das einfache Modell nicht unverändert anwendbar. Bei mehreren Produkten mit unterschiedlichen Beiträgen reicht eine gemeinsame Stückzahl ohne weitere Annahmen ebenfalls nicht aus. Eine genaue Rechenzahl macht unsichere Ausgangsdaten nicht sicher.
Bei einer Erweiterung können sprungfixe Kosten entstehen. Dabei bleiben die Fixkosten innerhalb eines Mengenbereichs gleich und springen beim Übergang in einen anderen Bereich auf ein anderes Niveau, etwa durch eine zusätzlich gemietete Maschine. Berechne dann für jeden Bereich mit dessen Fixkosten. Eine errechnete Schwellenmenge zählt für diesen Bereich erst, wenn sie innerhalb seiner Mengengrenzen liegt. Ein Kostensprung kann einen zuvor erzielten Gewinn wieder aufzehren.
Liegt deine geplante Verkaufsmenge über der Gewinnschwelle, beschreibt der Sicherheitsabstand den Puffer bis dorthin. Nenne die Planmenge x_P in Stück und den absoluten Abstand S in Stück: S=x_P-x_{BE}. Für den prozentualen Abstand teilen wir hier durch die Planmenge: s=\frac{x_P-x_{BE}}{x_P}\cdot100\,\%. Dabei ist s der Sicherheitsabstand in Prozent. Unter unveränderten Modellbedingungen darf die Menge um diesen Anteil sinken, bis der Gewinn null wird; erst darunter entsteht Verlust. Bei konstantem Preis entspricht das dem prozentualen Umsatzrückgang. Ein größerer Abstand schützt bei diesen Bedingungen vor einem stärkeren Mengenrückgang. Er schützt nicht vor gleichzeitig steigenden Kosten oder sinkenden Preisen. Ein Puffer aus einer Planmenge bleibt von der Verlässlichkeit dieser Planung abhängig.
Beispiel: Erfundene Werkstatt für Lampenschirme
- 1Im Modellmonat beträgt der Stückdeckungsbeitrag 12 €. Mit 960 € Fixkosten liegt die errechnete Schwelle bei 960:12=80\,\text{Stück}. Die vorhandene Kapazität reicht aber für höchstens 70 Stück.
- 2Eine Erweiterung erlaubt 71 bis 140 Stück pro Monat. Dabei steigen die gesamten Fixkosten auf 1.440 €; der Stückdeckungsbeitrag bleibt gleich.
- 3Die neue Schwelle beträgt 1.440:12=120\,\text{Stück}. Sie liegt im erweiterten Bereich. Es braucht außerdem genügend Käufer für diese Menge.
- 4Bei einer angenommenen Planmenge von 125 Stück beträgt der Puffer 125-120=5\,\text{Stück} oder 5:125\cdot100\,\%=4\,\%. Diese Aussage setzt die erweiterten Kapazitäten und unveränderte Preise und Kosten voraus.
Merke: Prüfe Menge, Zeitraum, Käufer und gültigen Kostenbereich gemeinsam. Kostendeckung im Modell ist keine Zusage, dass der Betrieb diese Menge tatsächlich verkaufen wird.
Teste dich
Alles auf einen Blick
Gewinnschwelle
Der Stückdeckungsbeitrag ist Preis minus variable Stückkosten; der Gesamtdeckungsbeitrag berücksichtigt die verkaufte Menge.
Vom Gesamtdeckungsbeitrag werden die Fixkosten abgezogen.
Im linearen Einproduktmodell teilst du bei positivem Stückdeckungsbeitrag die Fixkosten durch diesen Beitrag.
Der Schnittpunkt von Erlös- und Gesamtkostengerade zeigt gleiche Erlöse und Kosten.
Kapazität, Nachfrage und gültiger Kostenbereich müssen zur nötigen Menge passen.
Der Puffer bis zur Gewinnschwelle gilt unter unveränderten Modellbedingungen.
Wie viele Pflanzschilder decken die Kosten?
- 1Ein erfundener Betrieb verkauft im Modellmonat Pflanzschilder für 9 € je Stück. Die variablen Stückkosten betragen 5 €, die Fixkosten 250 €. Alle hergestellten Schilder werden verkauft; die Bedingungen bleiben gleich.
- 2Berechne den Stückdeckungsbeitrag: db=9-5=4\,\text{€ je Stück}.
- 3Teile die Fixkosten durch den Stückdeckungsbeitrag: x_{BE}=250:4=62{,}5\,\text{Stück}.
- 4Da ganze Pflanzschilder verkauft werden, sind mindestens 63 Stück für Kostendeckung nötig. Bei 62 Stück wäre der Gewinn G=62\cdot4-250=-2\,\text{€}, also ein Verlust.
- 5Prüfe die aufgerundete Menge: Bei 63 Stück beträgt der Gewinn G=63\cdot4-250=2\,\text{€}. Die mathematische Schwelle liegt zwischen zwei verkaufbaren Stückzahlen.
- 6Die Kostendeckung ist im Monat erreichbar, wenn mindestens 63 Stück hergestellt und zu diesem Preis verkauft werden können und die angenommenen Kosten gelten.
Fehler finden
Fehler in Zeile 4Die letzte Zeile verwechselt Gesamtdeckungsbeitrag und Gewinn. Richtig: Vom Gesamtdeckungsbeitrag werden die 630 € Fixkosten abgezogen; der Monatsgewinn beträgt 720-630=90\,\text{€}.
Lückentext
Im linearen Einproduktmodell sind die variablen Kosten vom Erlös bereits abgezogen. Der verbleibende Gesamtdeckungsbeitrag dient zunächst der Deckung der . Steigen bei positivem Stückdeckungsbeitrag die Fixkosten, während Preis und variable Stückkosten gleich bleiben, verschiebt sich die Gewinnschwelle im Diagramm . In einem anderen Modellbetrieb liegt die Planmenge bei 180 Stück und die Gewinnschwelle bei 135 Stück im selben Monat. Der absolute Sicherheitsabstand beträgt Stück.