

Preisuntergrenze berechnen: KPU und LPU
Du unterscheidest KPU und LPU, berechnest beide aus Kosten und Stückzahl und beurteilst, wann ein Preis Kosten deckt oder Verlust bringt.
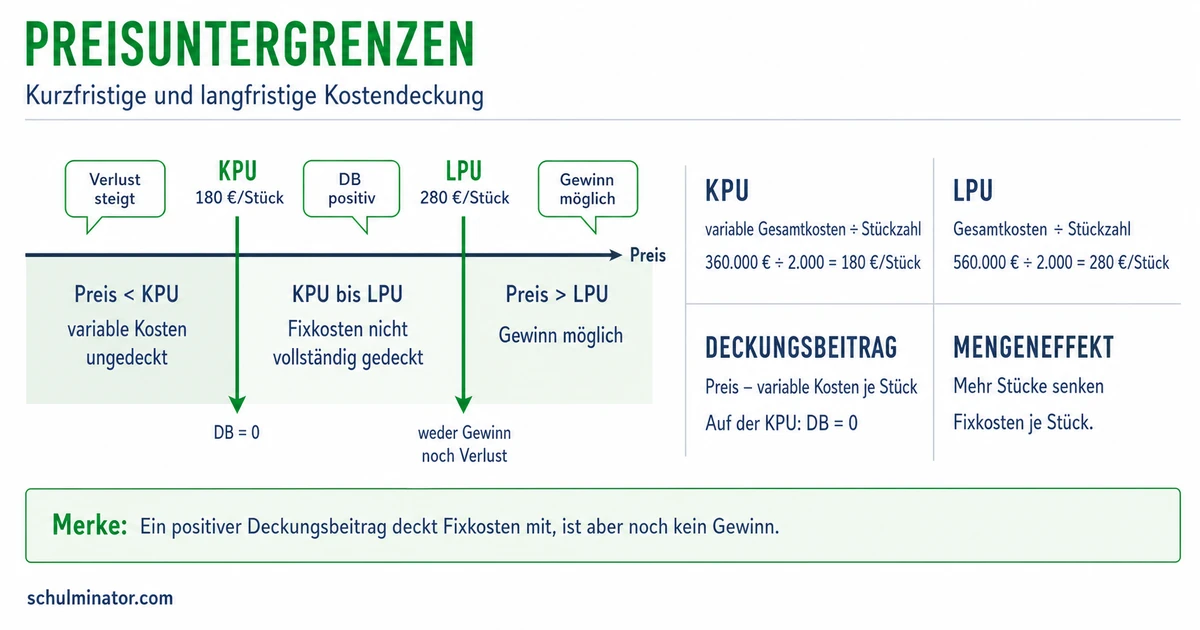
Kurz gesagt
Die kurzfristige Preisuntergrenze (KPU) entspricht den variablen Stückkosten. Die langfristige Preisuntergrenze (LPU) erhältst du bei gegebener Menge aus Gesamtkosten geteilt durch Stückzahl. Sie deckt auch die Fixkosten.
Ein Hersteller kann viele Stücke verkaufen und trotzdem Verlust machen. Entscheidend ist, welche Kosten der Preis deckt. Du rechnest hier mit einem Produkt: Alle hergestellten Stücke werden im betrachteten Zeitraum zum gleichen Preis verkauft, die variablen Kosten je Stück bleiben gleich und die positiven Fixkosten ändern sich nicht.
Deine Lernziele
Kosten entstehen etwa für Material oder die Miete einer Werkstatt. Variable Kosten ändern sich mit der hergestellten Menge. In unserem Modell braucht jedes weitere Stück gleich viel Material und verursacht gleich hohe zusätzliche Kosten. Fixkosten bleiben im betrachteten Zeitraum und Mengenbereich unverändert; dazu kann die vereinbarte Werkstattmiete gehören. Sie fallen hier auch an, wenn der Betrieb vorübergehend nichts herstellt.
Die kurzfristige Preisuntergrenze, abgekürzt KPU, entspricht den variablen Kosten pro Stück. Bei einem Verkauf zu diesem Preis sind die variablen Kosten gedeckt. Für die Fixkosten bleibt nichts übrig. Der Betrieb macht deshalb in unserem Modell Verlust in Höhe der Fixkosten.
Die langfristige Preisuntergrenze, abgekürzt LPU, deckt bei der betrachteten Menge die gesamten Kosten je Stück: variable Kosten und den auf ein Stück entfallenden Fixkostenanteil. Diese gesamten Stückkosten heißen auch Selbstkosten je Stück. Bei Verkauf zur LPU entsteht im Modell weder Gewinn noch Verlust. Kurzfristig auf die vollständige Kostendeckung zu verzichten, ersetzt keine dauerhafte Deckung der Gesamtkosten.
Preisuntergrenze
Ein berechneter Mindestpreis zur Deckung bestimmter Kosten. Die KPU deckt die variablen Stückkosten, die LPU bei der betrachteten Menge die gesamten Stückkosten.
Merke: Die KPU lässt die Fixkosten offen. Die LPU berücksichtigt sie. Bei positiven Fixkosten und gleicher Menge liegt die LPU über der KPU.
Teste dich
Ordne zunächst die Kosten derselben Menge und desselben Zeitraums zu. Die Stückzahl x gibt an, wie viele Stücke hergestellt und verkauft werden; sie muss größer als null sein. K_v bezeichnet die variablen Gesamtkosten und K_f die gesamten Fixkosten, jeweils in Euro. Der kleine Buchstabe k_v bezeichnet dagegen die variablen Kosten pro Stück in Euro je Stück.
Teile für die KPU die variablen Gesamtkosten durch die Stückzahl: \text{KPU}=k_v=\frac{K_v}{x}. Addiere für die LPU zuerst die variablen Gesamtkosten und die Fixkosten. Teile dann die Summe durch die Stückzahl: \text{LPU}=\frac{K_v+K_f}{x}. Beide Ergebnisse sind Preise in Euro je Stück. Wenn du bereits die variablen Kosten je Stück kennst, gilt gleichwertig: \text{LPU}=k_v+\frac{K_f}{x}.
Achte auf den Unterschied zwischen Gesamtkosten und Kosten je Stück. Fixkosten insgesamt darfst du nicht direkt zu variablen Kosten je Stück addieren. Bei unveränderten Fixkosten und gleichen variablen Kosten je Stück senkt eine größere hergestellte und verkaufte Menge den Fixkostenanteil je Stück. Dann sinkt die LPU; die KPU bleibt gleich. Unsere Berechnungen gelten für die jeweils angegebene Menge.
Beispiel: Preisgrenzen für Holzkisten
- 1Ein Hersteller produziert und verkauft in einem Monat 250 Holzkisten. Die variablen Gesamtkosten betragen 2.000 €, die Fixkosten 750 €.
- 2Die KPU beträgt \frac{2.000\,€}{250\,\text{Stück}}=8\,\frac{€}{\text{Stück}}.
- 3Die Gesamtkosten betragen 2.000\,€+750\,€=2.750\,€.
- 4Die LPU beträgt \frac{2.750\,€}{250\,\text{Stück}}=11\,\frac{€}{\text{Stück}}.
Merke: Gesamtkosten werden in Euro angegeben, Stückkosten in Euro je Stück. Für die LPU brauchst du variable Kosten und Fixkosten für dieselbe Menge und denselben Zeitraum.
Teste dich
Die Verkaufseinnahmen sind im Modell der Stückpreis mal die verkaufte Menge. Gewinn bleibt übrig, wenn die Einnahmen die gesamten Kosten übersteigen. Sind die Einnahmen kleiner als die Gesamtkosten, entsteht Verlust. Für den Vergleich gelten die Annahmen aus dem Einstieg und die Preisgrenzen für die tatsächlich hergestellte und verkaufte Menge.
Der Stückdeckungsbeitrag ist der Teil des Stückpreises, der nach Abzug der variablen Stückkosten bleibt. Mit p als Stückpreis und db als Stückdeckungsbeitrag, beide in Euro je Stück, gilt: db=p-k_v. Der gesamte Deckungsbeitrag in Euro ist db\cdot x. Er dient zunächst zur Deckung der Fixkosten. Das Ergebnis in Euro lautet db\cdot x-K_f. Ein positives Ergebnis ist Gewinn, ein negatives Ergebnis Verlust.
Unter der KPU ist der Stückdeckungsbeitrag negativ. Die Produktion vergrößert dann im Modell den Verlust gegenüber einem vorübergehenden Stillstand bei unveränderten Fixkosten. Genau an der KPU beträgt der Deckungsbeitrag null; der Verlust entspricht den Fixkosten. Zwischen KPU und LPU ist der Deckungsbeitrag positiv, reicht bei dieser Menge aber nicht für alle Fixkosten. Der Betrieb macht noch Verlust, jedoch weniger als beim Stillstand.
Genau an der LPU sind die Gesamtkosten gedeckt; der Gewinn beträgt null. Über der LPU entsteht im Modell Gewinn. Ein Preis zwischen den Grenzen kann vorübergehend sinnvoll sein, wenn freie Produktionsmöglichkeiten bestehen, keine besseren Aufträge verdrängt werden und die Preissenkung spätere Verkäufe zu höheren Preisen nicht beeinträchtigt. Ein positiver Deckungsbeitrag allein beweist keinen Gewinn und begründet noch keine dauerhafte Preisentscheidung.
| Stückpreis | Deckungsbeitrag je Stück | Ergebnis bei dieser Menge |
|---|---|---|
| Unter KPU | Negativ | Verlust größer als beim Stillstand |
| Genau KPU | Null | Verlust in Höhe der Fixkosten |
| Zwischen KPU und LPU | Positiv | Verlust; ein Teil der Fixkosten gedeckt |
| Genau LPU | Positiv | Weder Gewinn noch Verlust |
| Über LPU | Positiv | Gewinn |
Merke: Ein positiver Deckungsbeitrag hilft bei der Deckung der Fixkosten. Gewinn entsteht im Modell, wenn der gesamte Deckungsbeitrag die Fixkosten übersteigt.
Teste dich
Alles auf einen Blick
Preisuntergrenze
Die kurzfristige Preisuntergrenze entspricht den variablen Stückkosten.
Die langfristige Preisuntergrenze deckt bei der betrachteten Menge variable Kosten und Fixkosten je Stück.
Teile die passenden Gesamtkosten durch die hergestellte und verkaufte Stückzahl.
Bei unveränderten Fixkosten und variablen Kosten je Stück senkt eine größere Menge die LPU.
Zwischen KPU und LPU bleibt im Modell Verlust; über der LPU entsteht Gewinn.
Kann ein Kerzenhersteller den Verlust verringern?
- 1Für einen Monat plant ein Kerzenhersteller die Herstellung und den Verkauf von 400 Kerzen. Variable Gesamtkosten: 1.200 €; unveränderte Fixkosten: 800 €. Es gelten die Modellannahmen der Lektion.
- 2Berechne die KPU: \frac{1.200\,€}{400\,\text{Stück}}=3\,\frac{€}{\text{Stück}}.
- 3Berechne die LPU: \frac{1.200\,€+800\,€}{400\,\text{Stück}}=5\,\frac{€}{\text{Stück}}.
- 4Ein Preis von 4,50 € je Kerze liegt zwischen den Grenzen. Der Stückdeckungsbeitrag beträgt 4{,}50\,\frac{€}{\text{Stück}}-3\,\frac{€}{\text{Stück}}=1{,}50\,\frac{€}{\text{Stück}}.
- 5Der gesamte Deckungsbeitrag beträgt 1{,}50\,\frac{€}{\text{Stück}}\cdot400\,\text{Stück}=600\,€. Nach Abzug der Fixkosten ergibt sich 600\,€-800\,€=-200\,€: also 200 € Verlust.
- 6Beim vorübergehenden Stillstand blieben 800 € Fixkosten ungedeckt. Der Verkauf verringert den Verlust im Modell um 600 €, bringt aber keinen Gewinn.
Fehler finden
Fehler in Zeile 4Die letzte Zeile verwechselt Verlust mit Gewinn. Richtig: Der gesamte Deckungsbeitrag von 100 € liegt um 50 € unter den Fixkosten von 150 €. Es entsteht ein Verlust von 50 €.
Lückentext
Bei positiven Fixkosten heißt die Grenze, an der die variablen Kosten gedeckt sind und die Fixkosten vollständig offenbleiben, Preisuntergrenze. Variable Gesamtkosten von 840 € für 210 Stück ergeben variable Stückkosten von . Sind bei vollständigem Verkauf die Einnahmen genau so hoch wie die gesamten Kosten, entsteht .