

Break-even-Point berechnen: Formel und Beispiel
Lerne, die Gewinnschwelle im Diagramm zu lesen, die Break-even-Menge zu berechnen und die Grenzen deiner Planung zu prüfen.
Kurz gesagt
Im linearen Einproduktmodell teilst du die Fixkosten durch den Verkaufspreis minus variable Kosten je Stück. Bei positivem Stückdeckungsbeitrag ergibt das die Break-even-Menge: Dort sind Umsatz und Gesamtkosten gleich.
Ein Betrieb verkauft viele Stücke und macht trotzdem Verlust. Ein Teil des Verkaufspreises deckt zunächst die Kosten des einzelnen Stücks; auch die festen Kosten müssen bezahlt werden. Mit der Break-even-Analyse prüfst du, welche Verkaufsmenge dafür nötig ist.
Deine Lernziele
Der Break-even-Point, abgekürzt BEP, heißt auf Deutsch Gewinnschwelle. Dort sind Umsatz und Gesamtkosten gleich hoch. Der Umsatz, auch Erlös genannt, ist der Verkaufspreis mal verkaufte Menge. Ziehst du vom Umsatz die Gesamtkosten ab, erhältst du das Ergebnis: Ein positiver Betrag ist Gewinn, ein negativer Betrag Verlust.
Fixkosten bleiben im betrachteten Zeitraum und Mengenbereich unabhängig von der hergestellten Menge gleich, etwa eine feste Raummiete. Variable Kosten hängen von der Menge ab, zum Beispiel Materialkosten. Gesamtkosten sind Fixkosten plus variable Kosten. Wir betrachten ein vereinfachtes Modell mit einem Produkt: Preis und variable Kosten je Stück bleiben gleich, ebenso die Fixkosten. Alle hergestellten Stücke werden verkauft. Solche gleichmäßigen Verläufe heißen hier linear; im Diagramm ergeben sich Geraden.
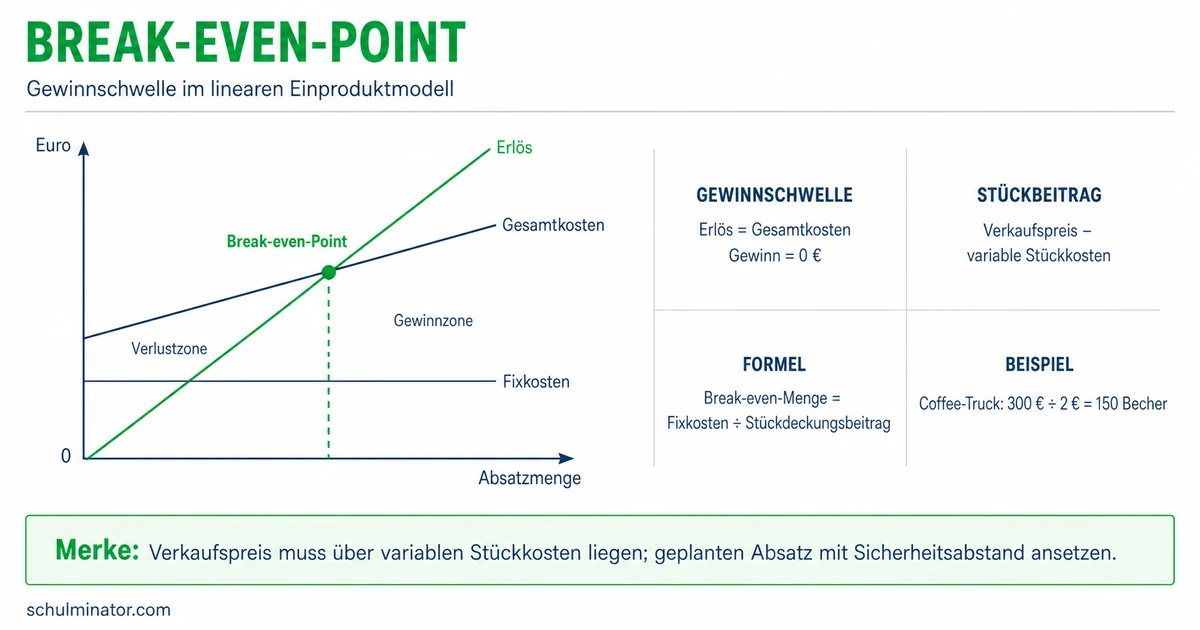
Das bereitgestellte Diagramm zeigt einen fiktiven Betrieb. Die waagerechte Achse gibt die Absatzmenge q in Stück an. Absatz bedeutet verkaufte Menge. Die senkrechte Achse zeigt Umsatz und Kosten in Euro. Pro Stück erzielt der Betrieb 20 € Umsatz; pro Stück entstehen 12 € variable Kosten. Die Fixkosten betragen 400 € für den betrachteten Zeitraum.
U(q) bezeichnet den Umsatz bei der Menge q, K(q) die Gesamtkosten bei dieser Menge. Mit q als Stückzahl gilt im Diagramm U(q)=20q und K(q)=400+12q; beide Ergebnisse sind Eurobeträge. Die Umsatzgerade startet bei 0 €, die Gesamtkostengerade bei 400 €. Die gestrichelte waagerechte Linie zeigt die Fixkosten. Die Umsatzgerade steigt je zusätzlichem Stück stärker als die Gesamtkostengerade.
Am Schnittpunkt liest du 50 Stück und 1.000 € ab. Bei 50 verkauften Stück sind Umsatz und Gesamtkosten jeweils 1.000 €; das Ergebnis ist 0 €. Links davon liegt die Gesamtkostengerade über der Umsatzgeraden: Es entsteht Verlust. Rechts davon liegt die Umsatzgerade höher: Es entsteht Gewinn. Der senkrechte Abstand der beiden Geraden zeigt den Betrag des Gewinns oder Verlusts. Diese Einordnung gilt für das dargestellte Modell.
Bei schmaler Ansicht kannst du das Diagramm seitlich verschieben.
Werte des Diagramms als Tabelle
| Absatz q (Stück) | Umsatz U(q) (€) | Gesamtkosten K(q) (€) | Ergebnis (€) |
|---|---|---|---|
| 0 | 0 | 400 | -400 |
| 25 | 500 | 700 | -200 |
| 49 | 980 | 988 | -8 |
| 50 | 1000 | 1000 | 0 |
| 51 | 1020 | 1012 | 8 |
| 75 | 1500 | 1300 | 200 |
| 100 | 2000 | 1600 | 400 |
Gewinnschwelle
An der rechnerischen Gewinnschwelle deckt der Umsatz die Gesamtkosten genau. Das Ergebnis beträgt 0 €.
Merke: Lies beim Schnittpunkt beide Achsen ab: Die waagerechte Koordinate ist die Break-even-Menge in Stück, die senkrechte Koordinate der zugehörige Umsatz und zugleich die Gesamtkosten in Euro.
Teste dich
Im linearen Einproduktmodell untersuchst du ein Produkt in einem festgelegten Zeitraum. Innerhalb des betrachteten Mengenbereichs bleiben Verkaufspreis, variable Kosten je Stück und Fixkosten konstant. Hergestellte und verkaufte Menge stimmen überein. Wähle die Fixkosten und die Verkaufsmenge für denselben Zeitraum, zum Beispiel für einen Monat.
Für die Rechnung steht K_f für die gesamten Fixkosten in Euro. p ist der Verkaufspreis je Stück, k_v sind die variablen Kosten je Stück; beide Größen haben die Einheit Euro pro Stück. Der Stückdeckungsbeitrag d ist der Betrag, mit dem ein verkauftes Stück nach Abzug seiner variablen Kosten zur Deckung der Fixkosten beiträgt: d=p-k_v. Er ist noch kein Gewinn je Stück, solange die Fixkosten nicht gedeckt sind.
Die Menge q wird in Stück angegeben. Für den Umsatz gilt U(q)=p\cdot q, für die Gesamtkosten K(q)=K_f+k_v\cdot q. An der Gewinnschwelle setzt du beide gleich: p\cdot q=K_f+k_v\cdot q. Ziehst du auf beiden Seiten k_v\cdot q ab, bleibt (p-k_v)\cdot q=K_f. Die gesuchte Break-even-Menge heißt q_{\mathrm{BE}}. Bei positivem Stückdeckungsbeitrag folgt: q_{\mathrm{BE}}=\frac{K_f}{p-k_v}=\frac{K_f}{d}.
Rechne zuerst den Stückdeckungsbeitrag aus und teile dann die Fixkosten durch ihn. Euro geteilt durch Euro pro Stück ergibt Stück. Für eine Probe setzt du die ungerundete Menge in Umsatz und Gesamtkosten ein: Beide Beträge müssen übereinstimmen.
Prüfe vor dem Teilen das Vorzeichen: Bei positiven Fixkosten und einem Stückdeckungsbeitrag von null wird durch den Verkauf kein Beitrag zu den Fixkosten erwirtschaftet. Bei negativem Stückdeckungsbeitrag verschlechtert jedes weitere Stück das Ergebnis. In beiden Fällen ist für eine nicht negative Verkaufsmenge keine Kostendeckung erreichbar. Durch null darfst du nicht teilen; ein negatives Rechenergebnis ist hier keine sinnvolle Verkaufsmenge.
Stückdeckungsbeitrag
Verkaufspreis je Stück minus variable Kosten je Stück. Dieser Betrag dient zunächst dazu, die Fixkosten zu decken.
Beispiel: Fiktive Leseständer pro Monat
- 1Ein Betrieb verkauft Leseständer für 22 € je Stück. Die variablen Kosten betragen 13 € je Stück, die monatlichen Fixkosten 540 €. Es gelten die genannten Modellannahmen.
- 2Der Stückdeckungsbeitrag beträgt d=22-13=9 € je Stück.
- 3Die Break-even-Menge beträgt q_{\mathrm{BE}}=540:9=60 Stück im Monat.
- 4Probe bei 60 Stück: Umsatz 22\cdot60=1.320 €; Gesamtkosten 540+13\cdot60=1.320 €. Das Ergebnis ist 0 €.
Merke: Teile die Fixkosten durch den Stückdeckungsbeitrag. Der volle Verkaufspreis steht auch zur Deckung der variablen Kosten bereit und ist deshalb nicht mit dem Stückdeckungsbeitrag gleichzusetzen.
Teste dich
Eine Rechnung ist noch keine Absatzprognose, also keine Vorhersage der verkauften Menge. Prüfe zuerst, ob der Stückdeckungsbeitrag positiv ist. Vergleiche die nötige Menge dann mit der Kapazität: Das ist die Menge, die der Betrieb im betrachteten Zeitraum höchstens herstellen kann. Prüfe auch, ob sich genügend Käufer finden lassen. Eine herstellbare Menge muss noch nicht verkaufbar sein.
Bei unteilbaren Produkten brauchst du ganze Stückzahlen. Ergibt die Rechnung einen Bruchteil, rundest du für die kleinste kostendeckende Verkaufsmenge auf die nächste ganze Zahl auf. Ein ganzzahliges Ergebnis wird nicht erhöht. Unterscheide diese Mindestmenge vom rechnerischen Schnittpunkt: Liegt die Schwelle zwischen zwei ganzen Stückzahlen, sind Umsatz und Kosten bei der aufgerundeten Menge nicht mehr genau gleich. Dort entsteht bei positivem Stückdeckungsbeitrag bereits ein kleiner Gewinn.
Der Sicherheitskoeffizient beschreibt den relativen Abstand einer Ausgangsmenge zur rechnerischen Gewinnschwelle. Hier ist die Ausgangsmenge die geplante Verkaufsmenge q_{\mathrm{Plan}}. Liegt sie über der Gewinnschwelle, zeigt der Wert, um welchen Anteil der geplante Absatz sinken könnte, bis der Gewinn null wäre. Der Planabsatz muss dafür positiv sein. Für die Angabe in Prozent verwenden wir S: S=\frac{q_{\mathrm{Plan}}-q_{\mathrm{BE}}}{q_{\mathrm{Plan}}}\cdot100\,\%. Dabei bleibt q_{\mathrm{BE}} die ungerundete rechnerische Schwelle. Für unteilbare Stücke prüfst du zusätzlich die aufgerundete Mindestmenge.
Ein anderes fiktives Modell hat eine Gewinnschwelle von 40 Stück und einen Planabsatz von 50 Stück. Dann ist S=(50-40):50\cdot100\,\%=20\,\%. Von 50 auf 40 Stück entspricht einem Rückgang um 20 %. Bei 40 Stück ist der Gewinn null; unter 40 Stück entsteht Verlust. Das gilt bei unverändertem Preis, unveränderten variablen Stückkosten und unveränderten Fixkosten. Der Wert sagt nicht, mit welcher Wahrscheinlichkeit der Plan gelingt.
Die Planung hängt von den Annahmen ab. Steigen etwa die variablen Stückkosten bei sonst gleichen Werten, sinkt der Stückdeckungsbeitrag. Solange er positiv bleibt, steigt bei positiven Fixkosten die benötigte Break-even-Menge. Rechne bei veränderten Preisen oder Kosten neu. Vergleiche auch ungünstigere Annahmen, etwa einen niedrigeren Preis. Wenn eine zusätzliche Maschine die Fixkosten erhöht, gilt die alte Rechnung für diesen neuen Mengenbereich nicht unverändert weiter.
Beispiel: Fiktive Holzfiguren mit ganzen Stückzahlen
- 1Ein Betrieb hat monatlich 410 € Fixkosten, verkauft jede Holzfigur für 25 € und hat 16 € variable Kosten je Figur. Es gelten die linearen Modellannahmen.
- 2Der Stückdeckungsbeitrag beträgt 25-16=9 € je Stück. Rechnerisch ergibt sich q_{\mathrm{BE}}=410:9\approx45{,}56 Stück.
- 3Bei 45 Stück beträgt das Ergebnis 9\cdot45-410=-5 €: Es fehlen 5 € zur Kostendeckung.
- 4Bei 46 Stück beträgt das Ergebnis 9\cdot46-410=4 €. Die kleinste kostendeckende Verkaufsmenge ist 46 Stück; der rechnerische Schnittpunkt liegt zwischen 45 und 46 Stück.
Merke: Prüfe Vorzeichen, ganze Stückzahlen, Kapazität und mögliche Verkäufe. Ein Sicherheitsabstand gilt unter den zugrunde gelegten Preis- und Kostenannahmen und ist keine Erfolgsgarantie.
Teste dich
Alles auf einen Blick
Break-even-Point
Umsatz und Gesamtkosten sind gleich; das Ergebnis beträgt null.
Im dargestellten Modell liegt links vom Schnittpunkt die Verlustzone und rechts davon die Gewinnzone.
Bei positivem Stückdeckungsbeitrag teilst du die Fixkosten durch Verkaufspreis minus variable Kosten je Stück.
Bei unteilbaren Produkten wird ein nicht ganzzahliges Ergebnis für die kleinste kostendeckende Verkaufsmenge aufgerundet.
Prüfe Kapazität, mögliche Verkäufe und unveränderte Annahmen; der Sicherheitskoeffizient ist keine Erfolgsgarantie.
Fiktive Faltboxen: die Gewinnschwelle berechnen und prüfen
- 1Ein Betrieb verkauft Faltboxen für 23 € je Stück. Die variablen Kosten betragen 9 € je Stück, die monatlichen Fixkosten 630 €. Preis und Kosten bleiben im betrachteten Mengenbereich gleich; alle hergestellten Boxen werden verkauft.
- 2Der Stückdeckungsbeitrag beträgt d=23-9=14 € je Stück und ist positiv.
- 3Die rechnerische Break-even-Menge beträgt q_{\mathrm{BE}}=630:14=45 Stück pro Monat. Das Ergebnis ist ganzzahlig und wird nicht erhöht.
- 4Probe: Bei 45 Boxen beträgt der Umsatz 23\cdot45=1.035 €. Die Gesamtkosten betragen 630+9\cdot45=1.035 €. Das Ergebnis ist 0 €.
- 5Die monatliche Kapazität beträgt in diesem Beispiel 55 Boxen. Damit sind 45 Boxen herstellbar; ob genügend Käufer dafür vorhanden sind, muss zusätzlich geprüft werden.
- 6Bei 46 verkauften Boxen ergibt sich im unveränderten Modell ein Gewinn von 14\cdot46-630=14 €.
Fehler finden
Fehler in Zeile 2Der volle Preis wurde mit dem Stückdeckungsbeitrag verwechselt. Richtig: Zur Deckung der Fixkosten trägt ein verkauftes Stück 31-17=14 € bei. Deshalb ergibt sich die Gewinnschwelle aus 840:14=60 Stück.
Lückentext
Im linearen Modell mit positivem Stückdeckungsbeitrag sind Umsatz und Gesamtkosten an der rechnerischen Gewinnschwelle . Im linearen Modell mit positiven Fixkosten, positiven variablen Stückkosten und positivem Stückdeckungsbeitrag teilst du zur Berechnung der Break-even-Menge die Fixkosten durch den . In einem linearen Modell mit positivem Stückdeckungsbeitrag liegt die rechnerische Schwelle bei 37,4 unteilbaren Stück; die kleinste kostendeckende Verkaufsmenge beträgt .