

Controlling einfach erklärt: planen und steuern
Du lernst, wie Controlling Entscheidungen vorbereitet, Plan und Ist vergleicht und aus Kennzahlen einen kurzen Bericht macht.
Kurz gesagt
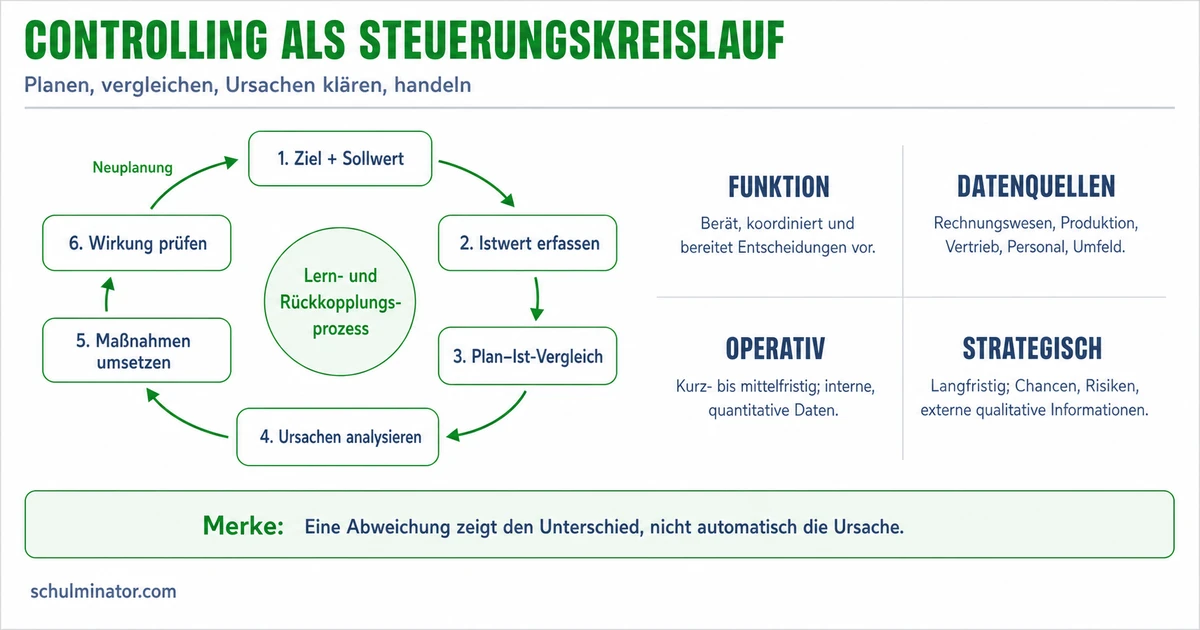
Controlling unterstützt die Unternehmensführung beim Planen, Steuern und Kontrollieren. Es bereitet Informationen auf, untersucht Abweichungen und hilft, passende Maßnahmen für die nächsten Schritte auszuwählen.
Ein Betrieb hat mehr Kosten als geplant. Die Zahl zeigt ein Problem, erklärt aber noch keine Ursache. Mit Controlling lernst du, vom Ziel über den Vergleich zu einer begründeten Entscheidung zu kommen.
Deine Lernziele
Controlling unterstützt die Unternehmensführung beim Planen, Steuern, Kontrollieren und Informieren. Das englische „to control“ umfasst auch steuern und lenken. Kontrolle prüft, ob ein Ergebnis einem Ziel entspricht. Controlling fragt zusätzlich, wie das Ziel erreicht werden kann und was nach einer Abweichung zu tun ist.
Ein Controller bereitet dafür Informationen auf und untersucht Unterschiede zwischen Zielen und Ergebnissen. Er unterstützt die Leitung bei Entscheidungen. Eine Zahl festzustellen ist noch keine Ursachenanalyse: Diese Untersuchung fragt, wodurch der Unterschied entstanden ist und welche Folgen er hat.
Du kannst den Zusammenhang als wiederkehrenden Ablauf verstehen: Ziele und Mittel planen, die Umsetzung steuern, Ergebnisse prüfen und Erkenntnisse für die weitere Planung nutzen. Informationen werden in allen Schritten gebraucht. Damit richtet sich Controlling auch auf künftige Entscheidungen, obwohl es dafür vergangene Ergebnisse auswertet.
Controlling
Unterstützung der Unternehmensführung durch Planung, Steuerung, Kontrolle und entscheidungsrelevante Informationen.
Beispiel: Ein Fahrradverleih plant die Saison
- 1Der Fahrradverleih legt fest, wie viele Räder er anbieten will.
- 2Der Controller vergleicht die geplanten mit den tatsächlichen Vermietungen.
- 3Bei einer Abweichung untersucht er mögliche Ursachen und bereitet Vorschläge für die nächste Planung vor.
Teste dich
Operatives Controlling befasst sich mit dem laufenden Geschäft und der näheren Zukunft. Es betrachtet etwa Umsatz, Kosten, Zeit und Qualität. Umsatz ist der Wert der Verkäufe; Kosten entstehen durch den Verbrauch von Gütern und Leistungen im Betrieb. Ein weiteres Ziel ist die Liquidität: die Fähigkeit, fällige Zahlungen leisten zu können. Dazu muss zum Beispiel rechtzeitig genug Geld für eine Lieferantenrechnung bereitstehen.
Strategisches Controlling unterstützt Entscheidungen über die künftige Richtung und die dauerhafte Existenz des Unternehmens. Es untersucht Chancen, Risiken und Voraussetzungen für zukünftigen Erfolg. Dazu gehören zum Beispiel ein neues Angebot oder der Aufbau besonderer Fähigkeiten. Sein Blick reicht in die nahe und ferne Zukunft; eine feste, für jede Branche gültige Jahresgrenze gibt es nicht.
Unterscheide deshalb nach der Frage und nicht allein nach dem Datum: Geht es um die Umsetzung im laufenden Geschäft oder um künftige Erfolgsmöglichkeiten? Beide Bereiche hängen zusammen. Eine neue Unternehmensrichtung muss auch durch konkrete Pläne im laufenden Geschäft umgesetzt werden.
| Bereich | Typische Frage |
|---|---|
| Operativ | Wie entwickeln sich Kosten und verfügbare Geldmittel im laufenden Geschäft? |
| Strategisch | Welche Angebote und Fähigkeiten können den künftigen Erfolg tragen? |
Beispiel: Zwei Fragen eines Möbelbetriebs
- 1Reicht das verfügbare Geld nächsten Monat für die fälligen Rechnungen? Das ist eine operative Frage.
- 2Soll der Betrieb einen Reparaturservice als neues Geschäftsfeld aufbauen? Das ist eine strategische Frage.
Merke: Operativ bedeutet: das laufende Geschäft steuern. Strategisch bedeutet: die künftigen Erfolgsmöglichkeiten und die Richtung untersuchen.
Teste dich
Beim Plan-Ist-Vergleich stellst du einen geplanten Wert dem tatsächlich erreichten Wert gegenüber. Vergleiche denselben Bereich und Zeitraum mit derselben Einheit und Berechnungsweise. Hier gilt die Rechenrichtung „Ist minus Plan“. Andere Darstellungen können eine andere Richtung wählen; prüfe deshalb die verwendete Regel.
Der Planwert heißt P, der Ist-Wert I. Die absolute Abweichung D ist die Differenz in der ursprünglichen Einheit, etwa Euro: D=I-P. „Absolut“ bedeutet hier nicht, dass du das Vorzeichen entfernst. Für einen positiven Planwert berechnest du die relative Abweichung r als Anteil des Planwerts: r=\frac{I-P}{P}\cdot100\,\%. Der Planwert ist also die Bezugsgröße. Bei einem Planwert von null ist diese Prozentrechnung wegen der Division durch null nicht möglich.
Plus bedeutet bei dieser Rechenrichtung: Ist liegt über Plan. Minus bedeutet: Ist liegt darunter. Das Vorzeichen allein bewertet das Ergebnis nicht. Höhere Kosten überschreiten zunächst den Kostenplan. Niedrigere Kosten sind noch kein Beleg für eine bessere Leistung: Vielleicht wurde weniger hergestellt als geplant. Untersuche deshalb auch Menge und Qualität.
Bei der Abweichungsanalyse prüfst du zunächst die Daten. Dann untersuchst du mögliche Ursachen, zum Beispiel einen anderen Einkaufspreis oder eine andere Verbrauchsmenge. Eine höhere Kostenrechnung allein beweist weder Verschwendung noch eine Preissteigerung. Prüfe Belege, bewerte die Bedeutung der Abweichung und schlage passende Maßnahmen vor. Lege fest, wer bis wann handelt und wann die Wirkung erneut geprüft wird.
Beispiel: Druckkosten für ein Programmheft
- 1Frei erfundener Fall: Für denselben Druckauftrag waren 3.000 Euro geplant; tatsächlich fallen 3.300 Euro an.
- 2Die absolute Abweichung beträgt 3.300-3.000=+300 Euro.
- 3Die relative Abweichung beträgt \frac{300}{3.000}\cdot100\,\%=+10\,\%.
- 4Ob Papierpreise oder eine geänderte Seitenzahl dahinterstecken, muss anhand der Auftragsdaten geprüft werden.
Merke: Erst rechnen, dann einordnen: Das Vorzeichen zeigt die Richtung. Daten und Ursachen erklären die Bedeutung.
Teste dich
Eine Kennzahl fasst einen betrieblichen Sachverhalt in einer Zahl zusammen. Wähle sie nach dem Ziel der Entscheidung. Geht es um pünktliche Lieferungen, passt der Anteil pünktlicher Lieferungen. Geht es um den Gewinn im Verhältnis zum Umsatz, passt die Umsatzrentabilität. Umsatz allein sagt nicht, wie viel Gewinn übrig bleibt. Gewinn ist hier das Ergebnis nach Abzug der Aufwendungen einschließlich Steuern; Aufwendungen sind die in der Rechnung erfassten Wertverbräuche.
Für die hier verwendete Variante der Umsatzrentabilität steht G für den Gewinn nach Steuern und U für den Nettoumsatz, also den Umsatz ohne Umsatzsteuer. Beide Werte stammen aus demselben Zeitraum. Bei positivem Umsatz gilt: \text{Umsatzrentabilität}=\frac{G}{U}\cdot100\,\%. Es gibt auch Varianten mit einer anderen Ergebnisgröße. Nenne deshalb die Berechnungsweise und behalte sie bei Vergleichen bei. Eine einzelne Gewinnkennzahl zeigt nicht zugleich, ob Lieferungen pünktlich sind oder fällige Rechnungen bezahlt werden können.
Ergänze finanzielle Kennzahlen durch solche zu Kunden, Abläufen oder Mitarbeitern, wenn das Ziel es erfordert. Ein entsprechender Ansatz heißt Balanced Scorecard, sinngemäß ausgewogener Bericht mit Kennzahlen. Er betrachtet mehrere Blickwinkel statt allein die Finanzen.
Ein entscheidungsorientierter Kurzbericht hilft der Leitung, den nächsten Schritt auszuwählen. Nenne Ziel, Bereich und Zeitraum, passende Plan- und Ist-Werte sowie die Abweichung. Trenne belegte Ursachen von noch zu prüfenden Vermutungen. Beschreibe die Bedeutung und einen begründeten Handlungsvorschlag mit Zuständigem, Frist und erneuter Prüfung. Formuliere sachlich und passend zum Empfänger: „Lieferungen kamen verspätet“ ist eine Beobachtung; „Der Versand ist unfähig“ ist eine unbelegte Wertung.
| Ziel | Passende Kennzahl |
|---|---|
| Pünktlicher liefern | Anteil pünktlicher Lieferungen an allen Lieferungen des Zeitraums |
| Gewinnanteil beurteilen | Gewinn nach Steuern im Verhältnis zum Nettoumsatz desselben Zeitraums |
| Fällige Zahlungen leisten | Verfügbare Geldmittel im Vergleich zu fälligen Zahlungen |
Beispiel: Ein Kurzbericht zum Kostümverleih
- 1Frei erfundener Fall: Im September sollte die Rückgabequote, also der Anteil pünktlicher Rückgaben an allen fälligen Rückgaben, 95 Prozent betragen; erreicht wurden 88 Prozent.
- 2Die Auswertung der Rückgabetermine belegt verspätete Rückgaben. Warum die Kunden zu spät kamen, ist noch ungeklärt.
- 3Vorschlag: Der Leiter prüft bis Mitte Oktober die Erinnerungen an Rückgabetermine und testet eine zusätzliche Erinnerung.
- 4Die Quote wird für Oktober erneut erhoben. So lässt sich prüfen, ob sich die Pünktlichkeit verbessert hat.
Teste dich
Alles auf einen Blick
Controlling
Controlling unterstützt Planung, Steuerung, Kontrolle und Information.
Operatives Controlling betrachtet das laufende Geschäft; strategisches Controlling die künftigen Erfolgsmöglichkeiten.
Rechne hier Ist minus Plan und beziehe die relative Abweichung auf den positiven Planwert.
Unterscheide die Richtung der Abweichung von ihrer Bewertung und prüfe mögliche Ursachen.
Wähle Kennzahlen zum Ziel und verbinde Ergebnisse mit einem begründeten Handlungsvorschlag.
Von Materialkosten zum Kurzbericht
- 1Frei erfundener Fall: Eine Keramikwerkstatt plante im Juni für 240 Becher einen Tonverbrauch von 120 Kilogramm zu 4 Euro je Kilogramm. Die geplanten Materialkosten waren 120\cdot4=480 Euro.
- 2Die Werkstatt fertigte die geplanten 240 Becher. Tatsächlich verbrauchte sie 120 Kilogramm Ton zu 4,40 Euro je Kilogramm. Die Ist-Kosten betragen 120\cdot4{,}40=528 Euro.
- 3Der Plan-Ist-Vergleich ergibt 528-480=+48 Euro. Relativ sind das \frac{48}{480}\cdot100\,\%=+10\,\%.
- 4Die geprüften Rechnungen belegen den höheren Kilopreis; die Verbrauchsaufzeichnungen zeigen dieselbe Tonmenge. In diesem Fall erklärt der Preisunterschied die gesamte Abweichung.
- 5Ein passender Kurzbericht lautet: Im Juni liegen die Tonkosten für die geplante Bechermenge um 48 Euro beziehungsweise 10 Prozent über Plan. Ursache ist laut Rechnungen der höhere Kilopreis bei unverändertem Verbrauch.
- 6Handlungsvorschlag im Bericht: Der Einkäufer holt bis Ende Juli Vergleichsangebote ein und prüft deren Qualität und Preise. Im August werden die Tonkosten und die Materialqualität erneut verglichen.
Fehler finden
Fehler in Zeile 3Die Richtung wird vertauscht. Richtig: Das Pluszeichen bedeutet bei „Ist minus Plan“, dass die Ist-Kosten über dem Planwert liegen. Es bewertet die Abweichung noch nicht als günstig.
Lückentext
Beim Vergleich von geplantem und tatsächlich erreichtem Umsatz heißt der tatsächlich erreichte Betrag . Für die prozentuale Plan-Ist-Abweichung teilst du die Differenz bei positivem Planwert durch den . Die Frage, ob ein Unternehmen seine fälligen Rechnungen bezahlen kann, betrifft seine .