

Doppelte Buchführung: Soll und Haben verstehen
Du unterscheidest Kontenarten, bildest einfache Buchungssätze und erklärst, wie Gewinn oder Verlust das Eigenkapital verändert.
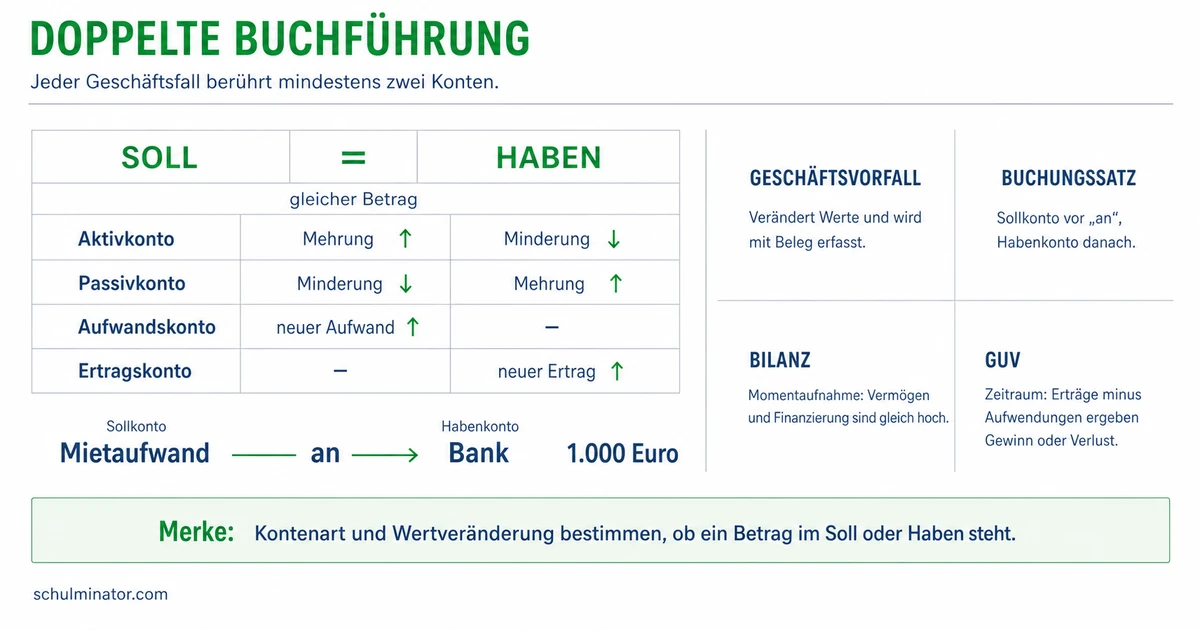
Kurz gesagt
Soll ist die linke, Haben die rechte Kontoseite. Ob dort ein Zugang oder Abgang steht, hängt von der Kontenart ab. Bei der doppelten Buchführung wird derselbe Betrag im Soll und im Haben erfasst.
Ein Betrieb erhält einen Kredit: Auf dem Bankkonto liegt mehr Geld, aber daraus entsteht noch kein Gewinn. Um solche Vorgänge zu verstehen, brauchst du die passenden Konten und ihre Buchungsregeln. Alle Geldbeträge dieser Lektion sind erfundene Übungswerte. Steuern bleiben in den Übungsfällen außer Betracht.
Deine Lernziele
Ein Konto in der Buchführung sammelt Buchungen zu einer bestimmten Art von Werten, etwa Bargeld oder Mietaufwand. Es ist nicht mit einem Bankkonto gleichzusetzen. Ein Geschäftsvorfall ist ein wirtschaftlicher Vorgang, den der Betrieb in seiner Buchführung erfasst.
Bestandskonten erfassen Vermögen, Schulden und Eigenkapital. Vermögen sind Werte des Betriebs, etwa Maschinen, Bargeld und Bankguthaben. Eine Forderung ist ein Anspruch auf Zahlung, zum Beispiel aus einer offenen Kundenrechnung. Verbindlichkeiten sind Schulden, etwa aus einer offenen Lieferantenrechnung. Ein Darlehen ist geliehenes Geld, das der Betrieb zurückzahlen muss. Das Eigenkapital ergibt sich aus dem Vermögen abzüglich der Schulden.
Die Bilanz stellt Vermögen und dessen Finanzierung zu einem bestimmten Zeitpunkt gegenüber. Auf ihrer linken Seite, der Aktivseite, steht das Vermögen. Dazu gehören die aktiven Bestandskonten, kurz Aktivkonten. Auf der rechten Seite, der Passivseite, stehen Eigenkapital und Schulden. Dazu gehören die passiven Bestandskonten, kurz Passivkonten. Mit dem Konto Bank ist hier ein Bankguthaben gemeint; es ist ein Aktivkonto.
Erfolgskonten erfassen Aufwendungen und Erträge eines Zeitraums. Aufwand ist ein Wertverbrauch, der das Eigenkapital mindert, etwa laufende Miete, Löhne oder Werbung. Ertrag ist ein Wertzuwachs, der das Eigenkapital erhöht, etwa ein Verkaufserlös oder ein Zinsertrag. Verkaufserlöse heißen auch Umsatzerlöse. Zinserträge sind Vergütungen für bereitgestelltes Geld, Zinsaufwand ist entsprechend der Aufwand für geliehenes Geld. „Erfolg“ kann in der Buchführung Gewinn oder Verlust bedeuten. Erfolgskonten werden über das Gewinn- und Verlustkonto abgeschlossen. Die zugehörige Gewinn- und Verlustrechnung wird mit GuV abgekürzt.
Bestand oder Erfolg
Bestandskonten liefern die Bestände für die Bilanz. Erfolgskonten sammeln Aufwand und Ertrag für die Gewinn- und Verlustrechnung.
| Kontenart | Beispiel | Was wird erfasst? |
|---|---|---|
| Aktives Bestandskonto | Maschinen | Wert der Maschinen im Betrieb |
| Passives Bestandskonto | Darlehen | Noch zurückzuzahlender Kreditbetrag |
| Aufwandskonto | Werbeaufwand | Wert verbrauchter Werbeleistungen |
| Ertragskonto | Zinserträge | Ertrag aus bereitgestelltem Geld |
Teste dich
Soll bezeichnet die linke und Haben die rechte Seite eines Kontos. Die Wörter bedeuten nicht einfach Schulden und Besitz. Sie stehen auch nicht unabhängig von der Kontenart für weniger oder mehr. Auf einem Aktivkonto wird ein Zugang im Soll und ein Abgang im Haben gebucht. Auf einem Passivkonto ist es umgekehrt: Ein Zugang steht im Haben, ein Abgang im Soll. Aufwand wird auf dem Aufwandskonto im Soll erfasst, Ertrag auf dem Ertragskonto im Haben.
Ein Buchungssatz ist eine Anweisung, welche Konten auf welcher Seite zu buchen sind. Er betrifft mindestens zwei Konten. Insgesamt wird dabei derselbe Betrag im Soll wie im Haben gebucht. Bei den einfachen Fällen dieser Lektion sind genau zwei Konten beteiligt. Du schreibst zuerst das Sollkonto, dann „an“, danach das Habenkonto und den Betrag: Sollkonto an Habenkonto, Betrag.
Gehe schrittweise vor: Bestimme die betroffenen Konten. Ordne jedem Konto seine Kontenart zu. Prüfe bei Bestandskonten, ob der Bestand zu- oder abnimmt; prüfe bei Erfolgskonten, ob Aufwand oder Ertrag entsteht. Wende die passende Seitenregel an und formuliere den Buchungssatz. Kontrolliere zum Schluss die Beträge auf beiden Seiten.
Nicht jede Zahlung ist neuer Aufwand oder Ertrag. Tilgung bedeutet die Rückzahlung eines Darlehens. Eine reine Tilgung ohne Zinsen verringert die Darlehensschuld und das Bankguthaben; sie ist kein Zinsaufwand. Bezahlt ein Kunde eine bereits gebuchte Forderung auf das Bankkonto, steigt das Bankguthaben und die Forderung sinkt. Die Bezahlung erzeugt keinen neuen Verkaufserlös. Auch das Begleichen einer bereits gebuchten Lieferantenschuld ist kein neuer Aufwand.
| Kontenart | Zugang oder Entstehung | Abgang |
|---|---|---|
| Aktivkonto | Zugang im Soll | Im Haben |
| Passivkonto | Zugang im Haben | Im Soll |
| Aufwandskonto | Aufwand im Soll | Hier nicht behandelt |
| Ertragskonto | Ertrag im Haben | Hier nicht behandelt |
Beispiel: Ein Fahrradverleih nimmt einen Kredit auf
- 1Die Bank zahlt dem Fahrradverleih einen neuen Kredit von 3.600 € auf sein Bankkonto aus.
- 2Das Aktivkonto Bank nimmt zu: 3.600 € im Soll.
- 3Das Passivkonto Darlehen nimmt zu: 3.600 € im Haben.
- 4Der Buchungssatz lautet: Bank an Darlehen, 3.600 €.
- 5Der Vorgang erhöht Guthaben und Schulden um denselben Betrag. Es entsteht kein Ertrag.
Merke: Leite Soll und Haben aus der Kontenart und der Veränderung ab. Der Buchungssatz nennt das Sollkonto vor „an“ und das Habenkonto danach.
Teste dich
Die Bilanz zeigt Bestände zu einem Stichtag, zum Beispiel zum Jahresende. Die GuV stellt dagegen Erträge und Aufwendungen eines Zeitraums gegenüber. Übersteigen die Erträge die Aufwendungen, entsteht Gewinn. Übersteigen die Aufwendungen die Erträge, entsteht Verlust. Sind beide gleich hoch, entsteht weder Gewinn noch Verlust. Die Differenz der beiden Seiten eines Kontos heißt Saldo.
Zum Jahresabschluss werden die Aufwandskonten über das GuV-Konto abgeschlossen: GuV an Aufwandskonto. Die Aufwendungen stehen danach im Soll des GuV-Kontos. Für Ertragskonten lautet der Abschluss: Ertragskonto an GuV. Die Erträge stehen danach im Haben des GuV-Kontos. Abschließen bedeutet hier, die Konten durch eine Gegenbuchung auszugleichen und ihre Ergebnisse zu übertragen.
Der Gewinn oder Verlust wird anschließend auf das Eigenkapitalkonto übertragen. Bei Gewinn lautet die Abschlussbuchung GuV an Eigenkapital. Der Gewinn wird zum Ausgleich im Soll des GuV-Kontos und als Zugang im Haben des Eigenkapitalkontos gebucht. Bei Verlust lautet sie Eigenkapital an GuV. Der Verlust wird im Soll des Eigenkapitalkontos und zum Ausgleich im Haben des GuV-Kontos gebucht. Gewinn erhöht also das Eigenkapital, Verlust vermindert es. Dessen Endbestand geht in die Passivseite der Schlussbilanz ein. Um ihn aus Anfangsbestand und Jahresergebnis zu berechnen, lassen wir andere Eigenkapitaländerungen weg, etwa Einlagen und Entnahmen. Das sind Zuführungen des Eigentümers an den Betrieb beziehungsweise Werte, die er dem Betrieb entzieht.
Beide Bilanzseiten sind betragsgleich; ihre gemeinsame Höhe heißt Bilanzsumme. Diese Höhe muss nicht gleich bleiben. Beim Aktivtausch steigt ein Vermögensposten und ein anderer sinkt um denselben Betrag. Beim Passivtausch steigt ein Posten der Finanzierung und ein anderer sinkt entsprechend. In beiden Fällen bleibt die Bilanzsumme gleich. Bei einer Bilanzverlängerung steigen Aktiv- und Passivseite um denselben Betrag, etwa durch einen neuen Kredit. Bei einer Bilanzverkürzung sinken beide Seiten um denselben Betrag, etwa durch die Zahlung einer bestehenden Schuld. In diesen beiden Fällen ändert sich die Bilanzsumme.
Beispiel: Vom Jahresergebnis zum Eigenkapital
- 1Ein Betrieb hat zu Jahresbeginn 18.000 € Eigenkapital. Einlagen, Entnahmen und andere Eigenkapitaländerungen gibt es im Übungsfall nicht.
- 2Die Erträge des Jahres betragen 13.400 €, die Aufwendungen 11.000 €.
- 3Erträge abzüglich Aufwendungen ergeben 2.400 € Gewinn.
- 4Der Abschluss des GuV-Kontos lautet: GuV an Eigenkapital, 2.400 €.
- 5Das Eigenkapital steigt von 18.000 € auf 20.400 €. Dieser Endbestand gehört auf die Passivseite der Schlussbilanz.
Merke: Die Erfolgskonten führen über die GuV zum Eigenkapital. Eine Kreditauszahlung erhöht dagegen zugleich Guthaben und Schulden; sie ist kein Gewinn.
Teste dich
Alles auf einen Blick
Doppelte Buchführung
Bestandskonten gehören zur Bilanz, Erfolgskonten zur GuV.
Soll ist links, Haben ist rechts; ihre Wirkung hängt von der Kontenart ab.
Das Sollkonto steht vor „an“, das Habenkonto danach.
Die reine Rückzahlung eines Kredits ist kein Aufwand; sie verringert eine Schuld.
Gewinn erhöht das Eigenkapital, Verlust vermindert es.
Eine Werbeleistung buchen
- 1Ein Schuster lässt eine Anzeige veröffentlichen und bezahlt die in diesem Zeitraum erbrachte Werbeleistung sofort per Banküberweisung mit 240 €. Der Aufwand wurde zuvor noch nicht gebucht.
- 2Betroffen sind das Aufwandskonto Werbeaufwand und das Aktivkonto Bank.
- 3Die Werbeleistung ist verbraucht. Der Aufwand von 240 € steht im Soll des Kontos Werbeaufwand.
- 4Das Bankguthaben sinkt um 240 €. Dieser Abgang steht im Haben des Kontos Bank.
- 5Der Buchungssatz lautet: Werbeaufwand an Bank, 240 €.
- 6Die Kontrolle ergibt 240 € im Soll und 240 € im Haben. Der Aufwand mindert das Jahresergebnis um 240 €.
Fehler finden
Fehler in Zeile 3Die dritte Zeile verwendet für die Abnahme einer Schuld die falsche Kontoseite. Richtig: Die Abnahme auf dem Passivkonto Verbindlichkeiten wird im Soll gebucht. Der Buchungssatz lautet Verbindlichkeiten an Kasse, 350 €.
Lückentext
Das Konto Maschinen erfasst einen Vermögensbestand zu einem Stichtag. Es ist daher ein . Ein Zugang auf dem Aktivkonto Kasse wird im gebucht. Ein Jahresverlust führt beim Abschluss der GuV dazu, dass das Eigenkapital wird.